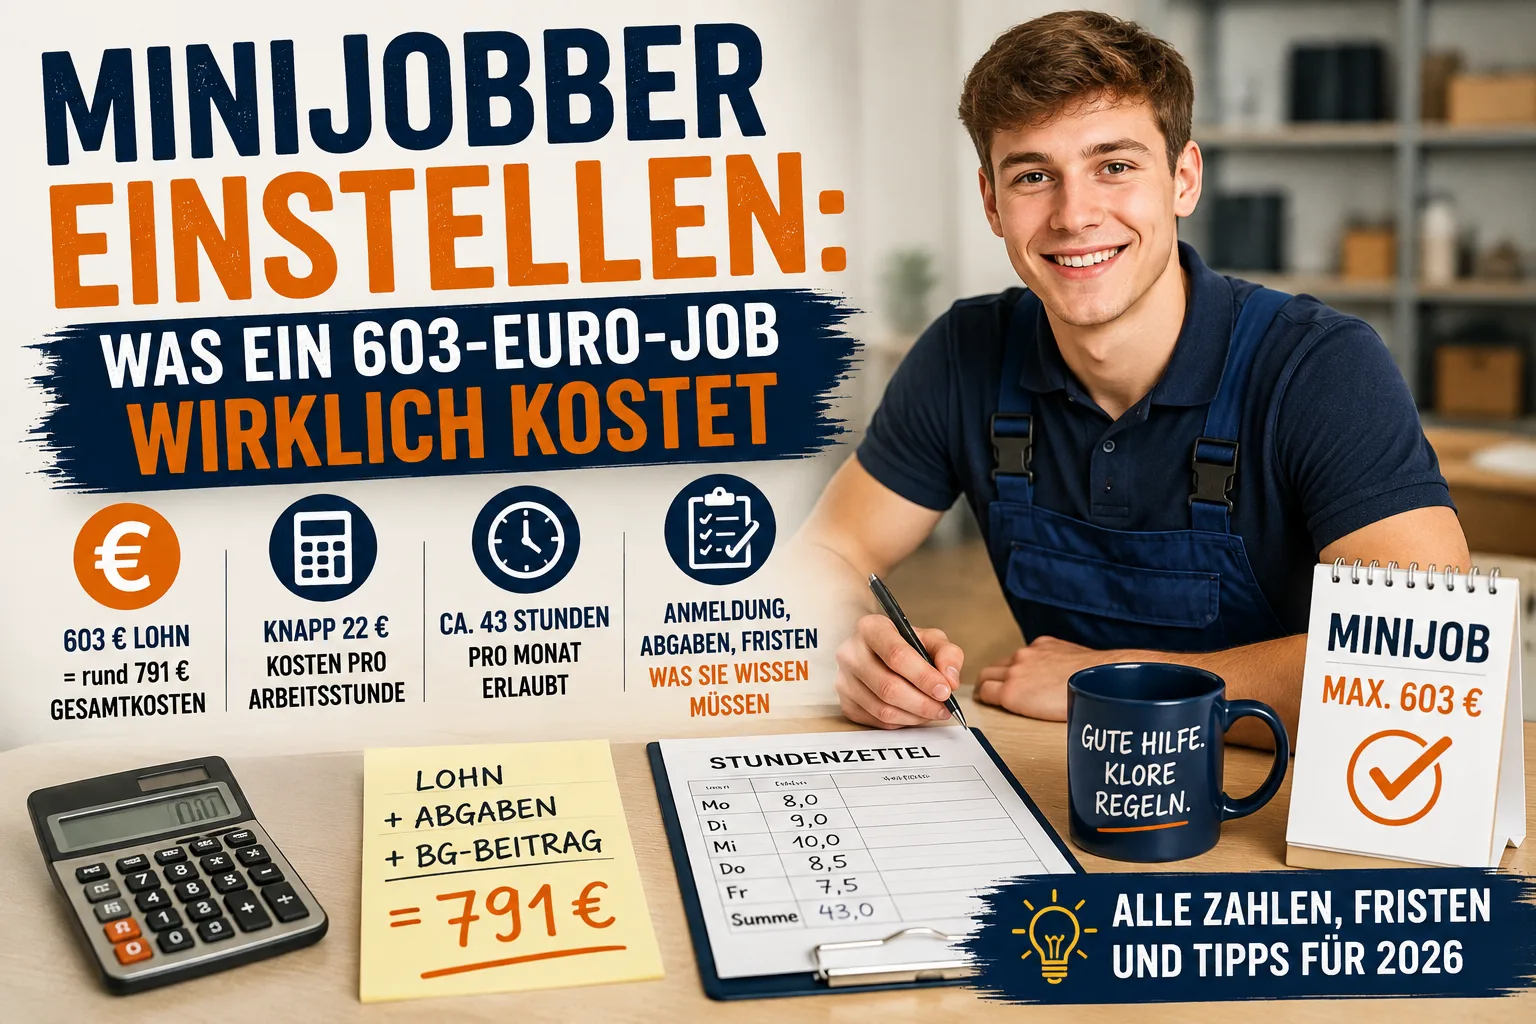
Un salarié en minijob à la limite de 603 euros vous coûte environ 791 euros par mois. Les cotisations patronales de 31,17 pour cent au maximum s'ajoutent au salaire, elles n'en sont pas déduites. S'y ajoute la caisse d'assurance accidents, soit environ 20 à 30 euros par mois selon le métier. Rapporté aux heures que votre salarié travaille réellement, vous arrivez à près de 22 euros – et à environ 29 euros par heure facturable au client. Pour ces 603 euros, il peut travailler environ 43 heures par mois en 2026, soit une dizaine par semaine. Celui qui exige davantage d'heures tout en payant 603 euros paie moins que le salaire minimum.
Sommaire
- Ce qu'un salarié en minijob vous coûte réellement par mois
- Ce que coûte l'assurance accidents – avec des chiffres
- Ce qu'il vous coûte à l'heure
- 603 euros – combien d'heures cela représente-t-il ?
- Comment déclarer mon salarié en minijob ?
- Quand l'argent part : les cotisations sont dues avant le salaire
- Et s'il travaille déjà ailleurs ?
- Quand la charge augmente : la limite peut être dépassée deux fois par an
- Pause hivernale : radier puis redéclarer – est-ce rentable ?
- Congés, maladie, jours fériés : un minijob est un salarié comme un autre
- Le relevé d'heures que contrôle la douane
- Ce que le salarié change à votre taux horaire
- L'erreur qui coûte le plus cher
Ce qu'un salarié en minijob vous coûte réellement par mois
La plupart calculent avec le salaire et s'étonnent ensuite du relevé bancaire. Pour un minijob commercial, vous versez en tant qu'employeur des pourcentages fixes à la Minijob-Zentrale, l'office central allemand des emplois marginaux. Ils s'ajoutent au salaire. À la limite maximale, cela donne ceci :
| Poste | Taux | Sur 603 euros de salaire |
|---|---|---|
| Salaire versé au salarié | – | 603,00 € |
| Assurance maladie | 13 % | 78,39 € |
| Assurance retraite | 15 % | 90,45 € |
| Impôt forfaitaire | 2 % | 12,06 € |
| Contribution U1 (maladie) | 0,8 % | 4,82 € |
| Contribution U2 (maternité) | 0,22 % | 1,33 € |
| Contribution insolvabilité | 0,15 % | 0,90 € |
| Vos cotisations au total | 31,17 % au maximum | environ 188 € |
| Coût total par mois | environ 791 € |
S'y ajoute la cotisation à votre caisse d'assurance accidents. Elle est facturée une fois par an et fait l'objet de la section suivante.
Les trois petits postes du milieu sont des contributions mutualisées, une sorte d'assurance obligatoire entre employeurs. La U1 vous rembourse une grande partie du salaire si votre salarié tombe malade et que vous devez continuer à le payer. La U2 concerne la protection de la maternité. La contribution insolvabilité garantit les salaires en cas de faillite d'une entreprise. L'impôt forfaitaire de 2 pour cent règle intégralement l'impôt sur le salaire – votre salarié n'a alors pas à déclarer ce revenu dans sa propre déclaration.
Un point le concerne lui, et non vous : 3,6 pour cent du salaire partent à l'assurance retraite, car un minijob y est assujetti. Votre salarié peut demander à en être exonéré. Il doit vous le remettre par écrit, et vous classez ce document avec les pièces de paie. Sans ce papier, vous retenez les 3,6 pour cent.
Ce que coûte l'assurance accidents – avec des chiffres
« Cela dépend du métier » n'aide personne à décider s'il peut se permettre ce salarié. Voici donc l'ordre de grandeur : pour un salarié en minijob à la limite, vous payez selon le métier environ 100 à 350 euros par an, soit à peu près 8 à 30 euros par mois.
Toutes les caisses calculent de la même manière :
salaire annuel versé × classe de risque × taux de cotisation
La classe de risque est l'indice de risque de votre activité — les travaux de charpente en ont un élevé, le travail de bureau un faible. Celle qui s'applique à vous figure dans votre avis de classement ; si vous n'en avez pas encore, votre caisse vous donne le chiffre par téléphone. Le taux de cotisation est le prix par point de risque, fixé chaque année par chaque caisse.
Pour un salarié avec 7 236 euros de salaire annuel, cela donne :
| Caisse d'assurance accidents | Classe de risque | Taux | Par an | Par mois |
|---|---|---|---|---|
| BG BAU, gros œuvre | 11,84 | 0,3850 (pour 100) | environ 330 € | environ 27 € |
| BG Holz und Metall, risque moyen (classe supposée 5) | 5,00 | 7,15 (pour 1 000) | environ 259 € | environ 22 € |
| BG Holz und Metall, activité légère (classe supposée 2) | 2,00 | 7,15 (pour 1 000) | environ 103 € | environ 9 € |
La classe de risque du gros œuvre et les deux taux proviennent de la BG BAU et de la BG Holz und Metall, état 2025. Les classes 5 et 2 sont des hypothèses destinées à montrer l'écart — votre propre indice peut être supérieur ou inférieur.
Deux points encore. Premièrement, il existe une cotisation minimale : à la BG BAU, elle est de 100 euros par an, même si le calcul donnait moins. Deuxièmement, vous payez a posteriori — la facture d'une année arrive au printemps suivant. Mettez les 30 euros de côté chaque mois, sinon la facture surgit en avril.
Ce qu'il vous coûte à l'heure
Le chiffre mensuel n'est que la moitié de la réponse. Pour votre calcul de prix, ce qui compte est le coût d'une heure de travail de ce salarié — et elle est plus chère que le salaire minimum, car vous payez aussi des heures pendant lesquelles personne ne travaille.
Le calcul pour un salarié à la limite, sur une année :
| Étape | Calcul | Résultat |
|---|---|---|
| Salaire annuel | 603 € × 12 mois | 7 236 € |
| Vos cotisations | 31,17 % de ce montant | 2 255 € |
| Assurance accidents | exemple : gros œuvre | 330 € |
| Votre coût annuel | 9 821 € | |
| Heures payées | 43,4 heures/mois × 12 mois | 521 heures |
| dont payées mais non travaillées | 8 jours de congés, 3 jours fériés, 3 jours de maladie | environ 70 heures |
| Heures réellement travaillées | 451 heures | |
| Coût par heure travaillée | 9 821 € ÷ 451 | 21,78 € |
Les 13,90 euros de salaire minimum deviennent donc près de 22 euros par heure réellement travaillée pour vous. Soit 57 pour cent de plus que le salaire horaire convenu.
Et ce n'est pas fini : toutes les heures travaillées ne sont pas facturables. Les trajets, l'approvisionnement, le rangement et le travail à l'atelier ne sont payés par personne. Si vous partez du principe que trois quarts des heures arrivent chez le client, il reste 338 heures facturables par an :
9 821 euros ÷ 338 heures = environ 29 euros par heure facturable
Ce sont ces 29 euros qui doivent entrer dans vos prix — pas les 13,90 euros. Deux éléments atténuent le calcul : les jours de maladie vous sont largement remboursés par la contribution U1, et plus votre salarié passe de temps directement chez le client, plus le chiffre baisse.
603 euros – combien d'heures cela représente-t-il ?
La limite d'un minijob est de 603 euros par mois en 2026. Ce n'est pas un chiffre arbitraire : il est lié au salaire minimum. Celui-ci est multiplié par 130, divisé par trois et arrondi à l'euro supérieur (§ 8 SGB IV). Avec un salaire minimum de 13,90 euros depuis le 1er janvier 2026, on obtient 603 euros. Si le salaire minimum augmente, la limite suit automatiquement.
D'où votre véritable plafond :
603 euros divisés par 13,90 euros = environ 43 heures par mois, soit environ dix heures par semaine.
C'est précisément là que beaucoup de premiers minijobs échouent. Le patron raisonne en argent (« 603 euros, pas plus »), mais l'entreprise a besoin de 15 heures par semaine. Faire travailler 15 heures et payer 603 euros revient à environ 9,30 euros de l'heure – en dessous du salaire minimum. Lors d'un contrôle, c'est le premier calcul que fait la douane : salaire divisé par heures réellement effectuées. La loi sur le salaire minimum prévoit des amendes jusqu'à 500 000 euros (§ 21 MiLoG) – un maximum réservé aux cas graves, mais qui montre le sérieux du sujet.
Si vous avez besoin de plus d'heures, il faut passer à un vrai temps partiel. C'est plus cher, mais c'est la voie honnête. Si vous payez au-dessus du salaire minimum, le nombre d'heures autorisées baisse d'autant : à 16 euros, il reste environ 37 heures par mois.
Comment déclarer mon salarié en minijob ?
En trois étapes, et l'ordre compte, car l'étape deux ne fonctionne pas sans l'étape une.
1. Numéro d'entreprise auprès de l'agence pour l'emploi. C'est votre identifiant d'employeur, un nombre à huit chiffres. Sans lui, aucune déclaration n'est possible. Vous le demandez au service des numéros d'entreprise de l'Agence fédérale pour l'emploi. Faites-le dès que l'embauche est décidée – pas la veille.
2. Déclaration auprès de la Minijob-Zentrale. Elle se fait par voie électronique, soit via un logiciel de paie, soit via le SV-Meldeportal gratuit, le portail des déclarations sociales. Pour vous y inscrire, il vous faut un certificat d'organisation ELSTER – le même fichier que celui utilisé auprès du fisc. Si vous n'en avez pas, demandez-le tôt : le code d'activation arrive par courrier et prend quelques jours.
Pour la déclaration, il vous faut le nom, l'adresse, la date de naissance et le numéro de sécurité sociale de votre salarié. Il figure sur sa carte ; une personne qui n'a jamais travaillé n'en a pas – vous déclarez alors sans, et l'assurance retraite attribue le numéro. S'y ajoutent deux codes, dans lesquels le portail vous guide : le groupe de personnes et le code d'activité, qui décrit la fonction et le diplôme.
La déclaration se fait au début de l'emploi, pas en fin de mois. Réglez-la dans la semaine où il commence.
3. Caisse d'assurance accidents. Toute entreprise employant du personnel relève d'une assurance accidents légale. Une entreprise nouvelle doit se déclarer dans un délai d'une semaine après son démarrage (§ 192 SGB VII). Si vous êtes indépendant depuis plus longtemps et connaissez votre caisse, signalez-lui que vous employez désormais quelqu'un – le nombre d'assurés sert de base à votre cotisation. C'est l'étape la plus souvent oubliée, et la caisse réclame aussi rétroactivement.
Un cas particulier pour le bâtiment, la restauration, le transport et le nettoyage : dans ces secteurs s'ajoute la déclaration immédiate. Elle part au centre de données de l'assurance retraite, au plus tard au début de l'activité – donc avant que le salarié ne lève le petit doigt. Déclarer le soir même, c'est déjà être hors délai.
Quand l'argent part : les cotisations sont dues avant le salaire
Le calendrier surprend presque tout le monde la première fois. Les cotisations à la Minijob-Zentrale sont dues chaque mois, indépendamment de la date de versement du salaire :
- Le justificatif de cotisation – la déclaration du montant – doit être déposé au plus tard au début du cinquième jour bancaire avant la fin du mois.
- L'argent doit être parvenu à la Minijob-Zentrale au plus tard le troisième jour bancaire avant la fin du mois.
Concrètement : les cotisations d'août sont dues fin août, même si le salaire d'août n'arrive sur le compte de votre salarié que le 1er septembre. Avec un mandat de prélèvement SEPA, la Minijob-Zentrale prélève à temps et vous n'avez pas à retenir la date. La première année, c'est la solution la plus tranquille.
Et s'il travaille déjà ailleurs ?
La question se pose en permanence, car beaucoup de salariés en minijob cumulent les postes. Les règles figurent au § 8 alinéa 2 SGB IV :
- Plusieurs minijobs s'additionnent. Si quelqu'un gagne 400 euros chez vous et 300 euros ailleurs, cela fait 700 euros. La limite est dépassée et les deux emplois deviennent soumis aux cotisations sociales complètes – le vôtre aussi.
- À côté d'un emploi principal assujetti, un minijob reste libre. Un salarié en poste peut cumuler un minijob sans addition. Le deuxième minijob, lui, s'ajoute à l'emploi principal.
Vous ne pouvez pas le vérifier vous-même, c'est pourquoi la loi vous confie l'obligation de clarifier : demandez avant le premier jour de travail, par écrit, s'il exerce d'autres activités, et faites signer la réponse. Si vous l'omettez et qu'il apparaît ensuite qu'il fallait additionner, le rappel peut vous être adressé. Avec le document signé au dossier, vous êtes couvert – et votre salarié sait qu'il doit signaler tout changement.
Quand la charge augmente : la limite peut être dépassée deux fois par an
Une commande arrive à court terme, votre compagnon est absent, et votre salarié en minijob prend le relais. La limite saute – le minijob serait en principe terminé.
La loi laisse une marge : la limite peut être dépassée pendant deux mois civils par an au maximum, à condition que le dépassement ait été imprévisible (§ 8 alinéa 1b SGB IV). Un tel mois ne peut pas dépasser le double de la limite. Le mot décisif est « imprévisible » : remplacement pour maladie oui, saison de Noël planifiée non. Celui qui dépasse chaque décembre ne peut pas invoquer l'exception.
Pour le reste, la référence est annuelle : 603 euros par mois font 7 236 euros par an. Les variations ne posent pas de problème tant que ce cadre est respecté et convenu dès le départ – un mois à 700 euros et un autre à 500 euros passent sans difficulté.
Pause hivernale : radier puis redéclarer – est-ce rentable ?
En hiver le chantier s'arrête, en été il tourne. Votre salarié ne travaille pas pendant trois mois – et la question est de savoir s'il faut le radier pour économiser. La réponse : vous n'économisez pas un seul euro ainsi. La comparaison pour trois mois de pause :
| Déclaré, mais sans salaire | Radié | |
|---|---|---|
| Salaire | 0 € | 0 € |
| Cotisations à la Minijob-Zentrale | 0 € | 0 € |
| Cotisation assurance accidents | 0 € pour ces mois | 0 € pour ces mois |
| Charge de travail pour vous | aucune | deux déclarations |
La raison : toutes les cotisations se calculent sur le salaire que vous versez réellement. Si vous ne payez rien en janvier, vous ne cotisez pas en janvier – que le salarié soit déclaré ou non n'a aucune incidence sur le coût. La cotisation d'assurance accidents dépend elle aussi des salaires versés dans l'année et baisse d'elle-même.
L'économie vient donc du seul fait que personne ne travaille pendant ces mois – environ 2 450 euros sur trois mois pour un salarié à la limite. La radiation n'y contribue en rien. C'est une pure formalité déclarative.
Vous devez malgré tout radier si la pause se prolonge. Si le contrat de travail se poursuit sans versement de salaire, l'emploi est réputé se poursuivre encore un mois (§ 7 alinéa 3 SGB IV). Pour une pause de deux ou trois mois, vous radiez donc et redéclarez à la reprise – non pour économiser, mais parce que c'est obligatoire. Les deux déclarations prennent quelques minutes dans le portail et ne coûtent rien.
Ne rompez pas le contrat pour autant. La radiation met fin à la déclaration auprès de la Minijob-Zentrale, pas au contrat de travail. Si vous licenciez et réembauchez au printemps, vous perdez plus que ce que valent les formalités : le délai de six mois pour le droit plein aux congés recommence, il faut un nouveau contrat — et surtout, votre salarié aura peut-être trouvé ailleurs. Un aide formé qui sait où se trouve le matériel est plus difficile à remplacer, dans l'artisanat, que deux déclarations.
La meilleure solution pour les activités saisonnières : convenez dès le départ d'heures variables. La référence du minijob est le revenu annuel de 7 236 euros. Celui qui travaille neuf mois en gagnant 800 euros chacun reste dans le cadre avec 7 200 euros par an, même si certains mois dépassent 603 euros. Cela doit être convenu et documenté à l'avance — si vous le prévoyez, interrogez d'abord la Minijob-Zentrale, le renseignement est gratuit.
Congés, maladie, jours fériés : un minijob est un salarié comme un autre
L'erreur la plus répandue : croire qu'un minijob est un coup de main sans droits. Juridiquement, votre salarié est un salarié comme un autre, avec moins d'heures :
- Congés. La loi fédérale sur les congés prévoit au moins 24 jours ouvrables par an, calculés sur une semaine de six jours (§ 3 BUrlG). Votre salarié en reçoit la part correspondant à ses jours travaillés : deux jours par semaine donnent droit à huit jours de congés. Le droit plein naît après six mois (§ 4 BUrlG).
- Salaire en cas de maladie. S'il est malade, vous continuez à payer. Vous récupérez une grande partie via la contribution U1 que vous versez chaque mois – elle sert à cela.
- Jours fériés. Si un jour travaillé tombe un jour férié, il est payé bien que personne n'ait travaillé.
- Contrat de travail. Un minijob aussi exige les conditions essentielles par écrit. Prenez un modèle de votre chambre de métiers plutôt que de rédiger librement.
Ces droits font partie de votre calcul. Les jours de congés et de maladie payés sont des heures que vous réglez sans que personne travaille pour vous.
Le relevé d'heures que contrôle la douane
Les salariés en minijob relèvent d'une obligation d'enregistrement qui n'existe pas sous cette forme pour un temps plein classique. Selon le § 17 MiLoG, vous notez le début, la fin et la durée du temps de travail quotidien, au plus tard sept jours après la journée concernée. Vous conservez ces relevés deux ans. À défaut, la loi prévoit des amendes jusqu'à 50 000 euros.
Le contrôle relève du service douanier de lutte contre le travail illégal. Sans relevés, vous n'avez rien à opposer lors d'un contrôle pour prouver le salaire horaire versé.
Une feuille à trois colonnes suffit. L'essentiel est qu'elle soit remplie au fil de l'eau et non reconstituée de mémoire en fin d'année. Si vous envisagiez de toute façon un enregistrement numérique du temps de travail, le premier salarié en minijob est le moment où la question se règle d'elle-même.
Ce que le salarié change à votre taux horaire
Dès que quelqu'un travaille pour vous, votre ancien calcul ne tient plus. Les quelque 29 euros par heure facturable de la troisième section sont un coût brut — sans votre propre rémunération, sans outillage, sans véhicule, sans bénéfice. Celui qui facturait 45 euros de l'heure et confie désormais cette heure à son aide y gagne nettement moins que l'écart ne le laisse croire.
Recalculez donc le taux horaire dont vous avez besoin. La méthode figure dans l'article sur le taux horaire de l'artisan : vous divisez l'ensemble de vos coûts par les heures réellement facturables – et non par les heures de présence.
Si le salarié s'autofinance, les chiffres le montreront. Dans une analyse mensuelle, les frais de personnel figurent sur une ligne distincte et, au bout de trois mois, vous voyez si le chiffre d'affaires a suivi. Dans office1.cloud, vous saisissez vos factures et vos dépenses et obtenez cette analyse ; la paie elle-même n'en fait pas partie – elle relève de votre conseiller fiscal ou d'un logiciel de paie.
L'erreur qui coûte le plus cher
L'erreur la plus coûteuse n'est pas la déclaration oubliée, mais le glissement silencieux : l'aide « appelée au besoin » devient au fil des mois quelqu'un qui a des horaires fixes, utilise vos outils et se présente au client en votre nom – mais continue d'émettre des factures au lieu de recevoir un salaire. Ce n'est plus de l'indépendance, et l'assurance retraite allemande le voit de la même façon lors d'un contrôle. Celui qui hésite encore entre minijob et collaboration indépendante devrait savoir ce qui se passe en cas de requalification en faux travail indépendant – là, le rappel de cotisations frappe le donneur d'ordre.
Le minijob, lui, est la voie calculable : vous savez d'avance ce qu'il coûte, et les déclarations se font en une matinée. Deux dates à noter au départ – la semaine où le numéro d'entreprise doit être disponible, et le troisième jour bancaire avant la fin du mois.
Cet article fournit une information générale et ne remplace pas un conseil juridique ou fiscal. En cas de doute sur l'admissibilité d'un minijob, interrogez votre conseiller fiscal ou la Minijob-Zentrale – leur renseignement est gratuit. Coûts salariaux, justificatifs et recettes doivent ensuite figurer au même endroit pour que les chiffres tombent juste en fin d'année : un logiciel de comptabilité les réunit.
Gerer les factures plus simplement
Easy Invoice regroupe devis, factures et gestion client dans le cloud.
Essayer Easy InvoiceLire ensuite
 Artisanat et services
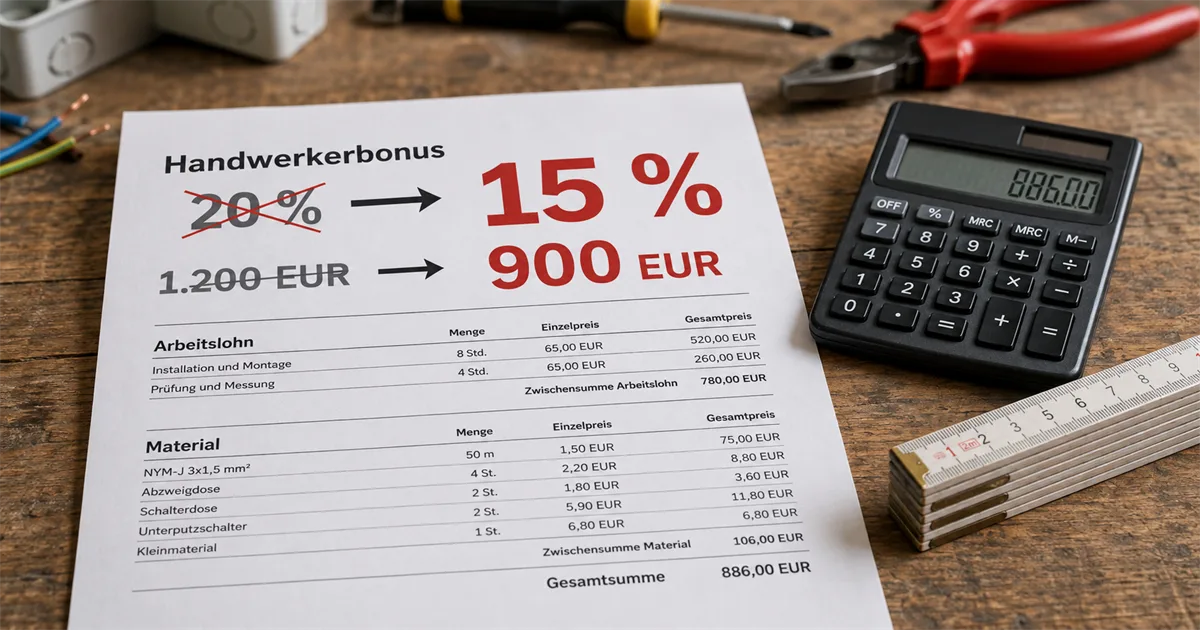
Le crédit d'impôt artisan allemand devrait tomber à 15 pour cent : votre client perdrait jusqu'à 300 euros dès 2027
En 2026, 20 pour cent et 1 200 euros s'appliquent sans changement. La baisse est prévue pour 2027, mais pas encore votée – ce que vos clients doivent savoir.
 Artisanat et services
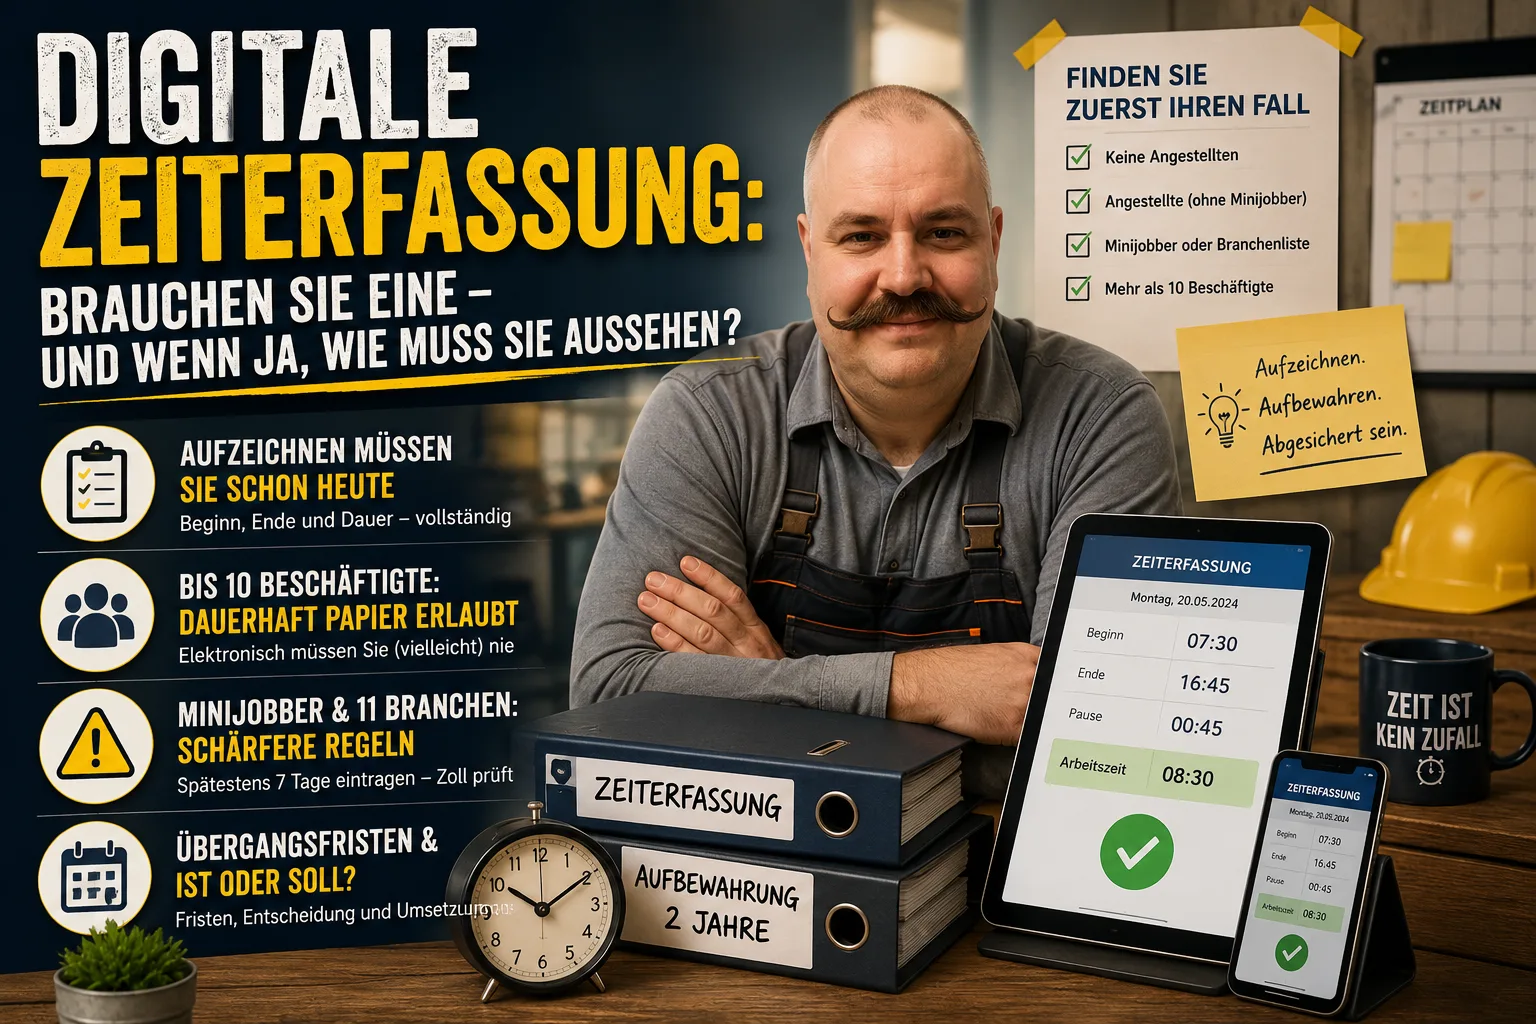
Suivi numérique du temps de travail en Allemagne : en avez-vous besoin — et si oui, à quoi doit-il ressembler ?
Tout le monde parle de l'obligation d'un suivi numérique du temps. Pour les entreprises jusqu'à dix salariés, c'est justement la forme électronique qui serait supprimée durablement – l'enregistrement, lui, reste dû, et pour les mini-jobs il est plus strict. Trouvez d'abord votre cas.
 Artisanat et services
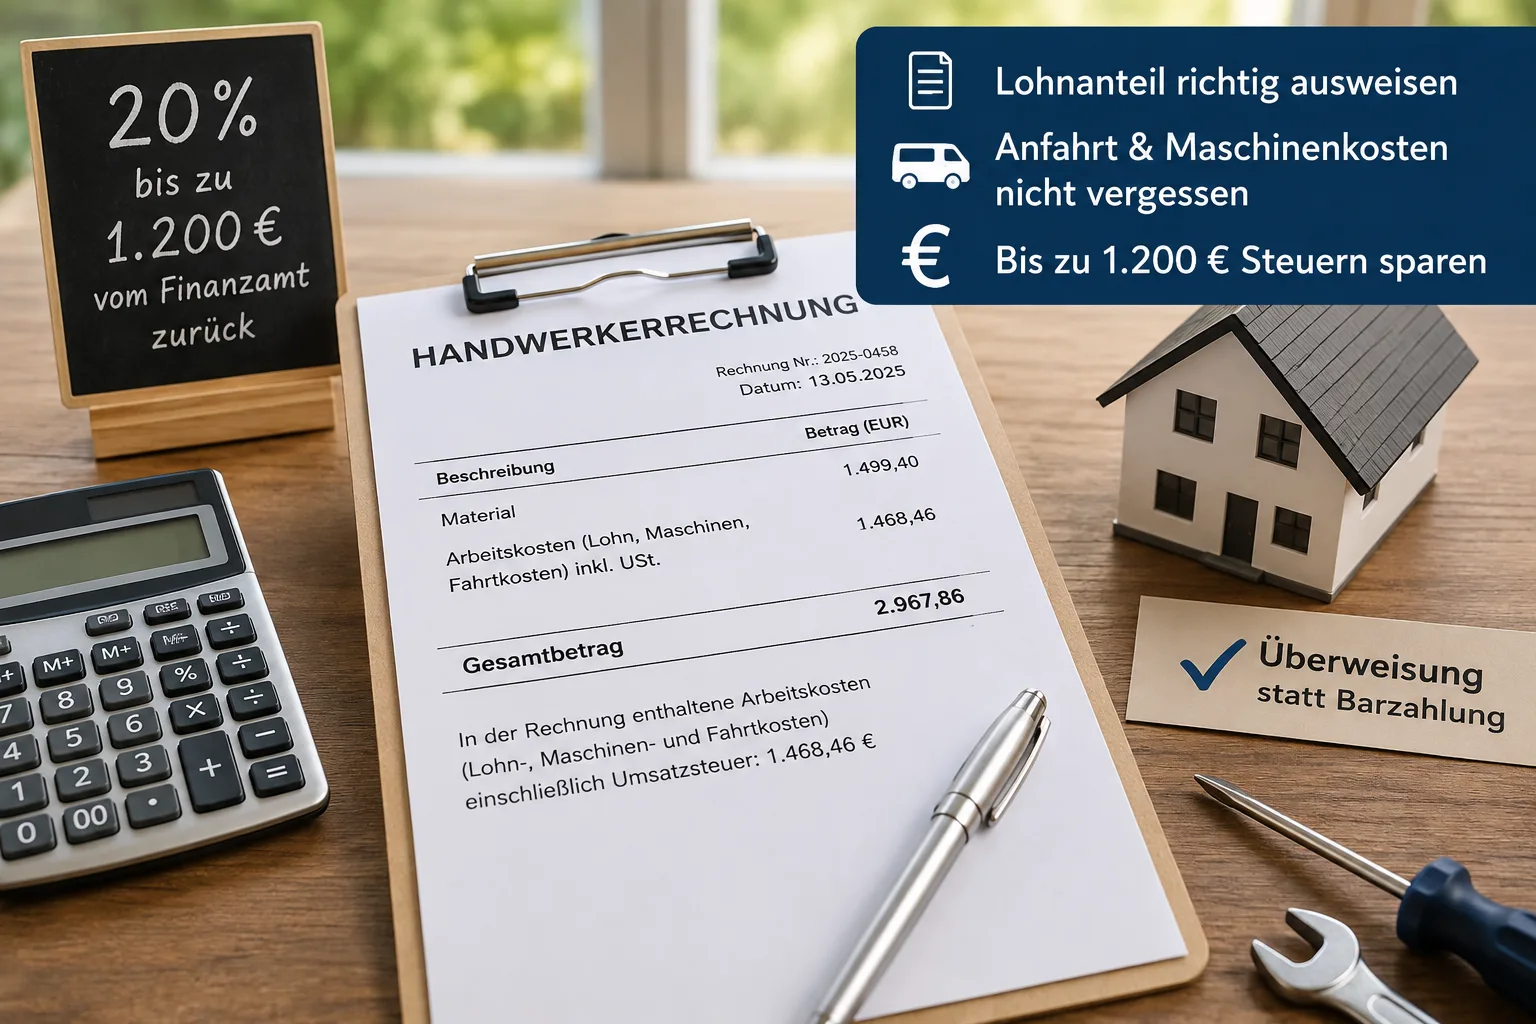
Facture d'artisan : comment indiquer la part main-d'œuvre – et faire économiser jusqu'à 1 200 euros d'impôt à votre client
Les particuliers peuvent déduire 20 % des coûts de main-d'œuvre de leur impôt – mais seulement si votre facture les indique séparément.