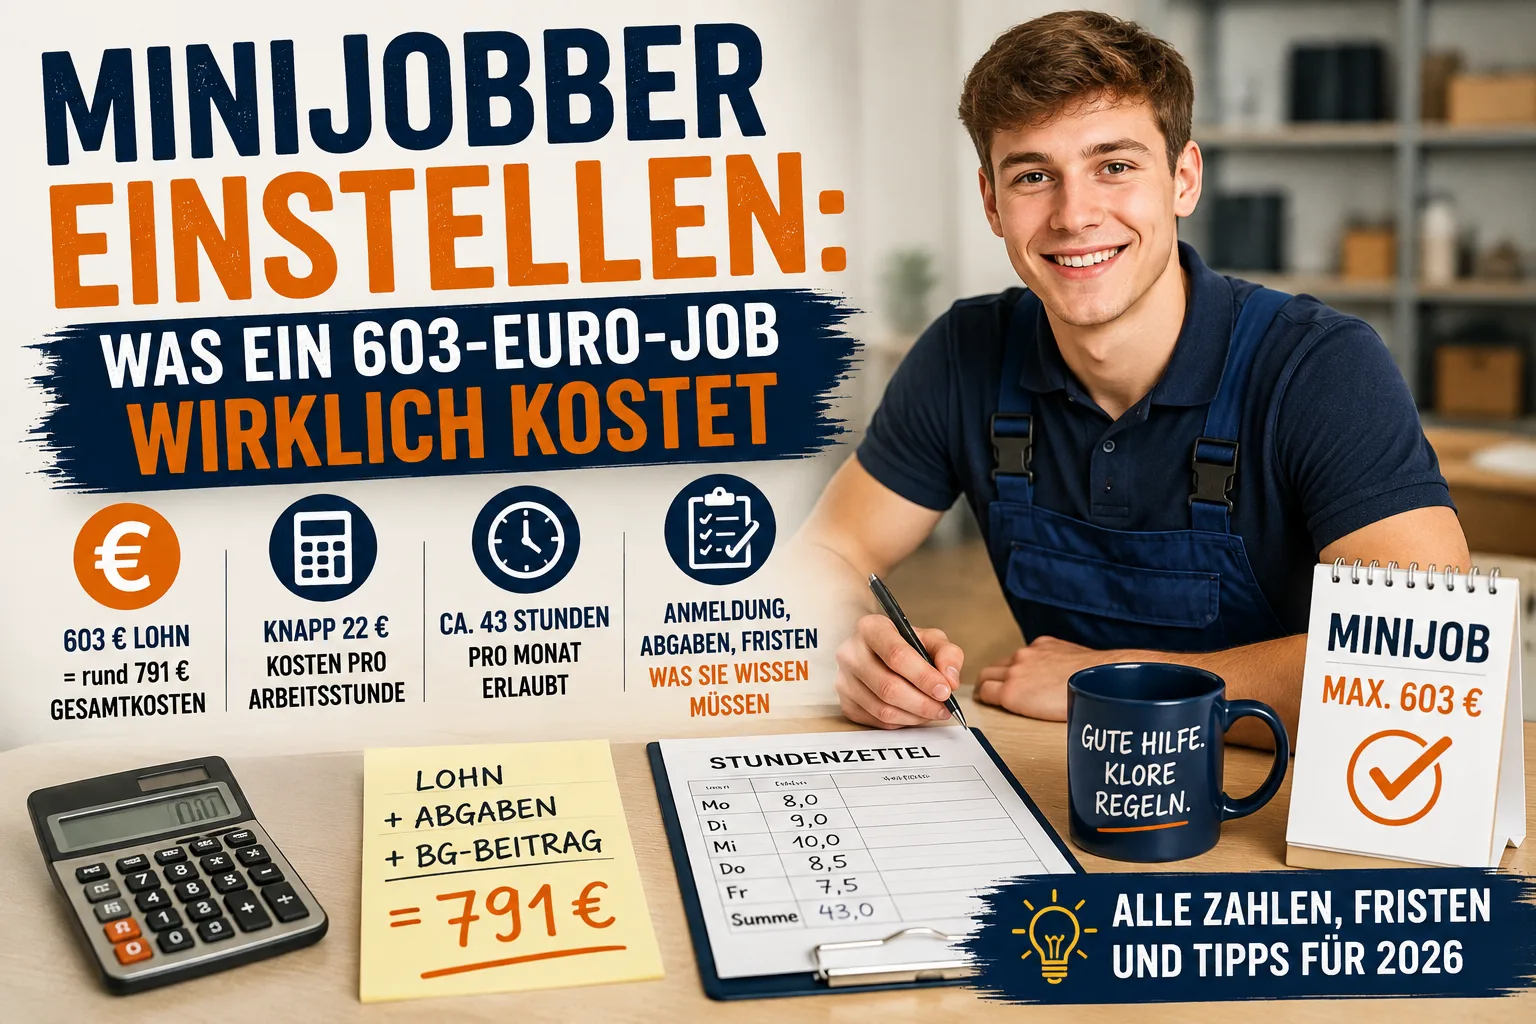
Ein Minijobber an der Grenze von 603 Euro kostet Sie rund 791 Euro im Monat. Die Abgaben von höchstens 31,17 Prozent kommen auf den Lohn obendrauf, sie werden nicht abgezogen. Dazu kommt die Berufsgenossenschaft mit rund 20 bis 30 Euro im Monat, je nach Branche. Umgerechnet auf die Stunden, die Ihr Mitarbeiter tatsächlich arbeitet, landen Sie bei knapp 22 Euro – und bei rund 29 Euro je Stunde, die Sie beim Kunden abrechnen können. Für die 603 Euro darf er 2026 rund 43 Stunden im Monat arbeiten, also etwa zehn pro Woche. Wer mehr Stunden verlangt und trotzdem nur 603 Euro zahlt, zahlt weniger als den Mindestlohn.
Inhaltsverzeichnis
- Was ein Minijobber Sie im Monat wirklich kostet
- Was die Berufsgenossenschaft kostet – mit Zahlen
- Was er Sie pro Stunde kostet
- 603 Euro – wie viele Stunden sind das?
- Wie melde ich meinen Minijobber an?
- Wann das Geld weg ist: die Abgaben sind vor dem Lohn fällig
- Was, wenn er woanders schon jobbt?
- Wenn es mal mehr wird: die Grenze darf zweimal im Jahr reißen
- Winterpause: ab- und wieder anmelden – lohnt das?
- Urlaub, Krankheit, Feiertage: ein Minijobber ist ein normaler Arbeitnehmer
- Die Stundenzettel-Pflicht, die der Zoll kontrolliert
- Was der Mitarbeiter mit Ihrem Stundensatz macht
- Der Fehler, der am meisten kostet
Was ein Minijobber Sie im Monat wirklich kostet
Die meisten rechnen mit dem Lohn und wundern sich über den Kontoauszug. Für einen gewerblichen Minijob zahlen Sie als Arbeitgeber feste Prozentsätze an die Minijob-Zentrale. Sie werden auf den Lohn aufgeschlagen. Bei voller Grenze sieht das so aus:
| Posten | Satz | Bei 603 Euro Lohn |
|---|---|---|
| Lohn an den Minijobber | – | 603,00 € |
| Krankenversicherung | 13 % | 78,39 € |
| Rentenversicherung | 15 % | 90,45 € |
| Pauschsteuer | 2 % | 12,06 € |
| Umlage U1 (Krankheit) | 0,8 % | 4,82 € |
| Umlage U2 (Mutterschutz) | 0,22 % | 1,33 € |
| Insolvenzgeldumlage | 0,15 % | 0,90 € |
| Ihre Abgaben zusammen | höchstens 31,17 % | rund 188 € |
| Gesamtkosten im Monat | rund 791 € |
Dazu kommt der Beitrag an Ihre Berufsgenossenschaft. Er wird einmal im Jahr abgerechnet und steht im nächsten Abschnitt.
Die drei kleinen Posten in der Mitte sind Umlagen. Das ist eine Art Pflichtversicherung unter Arbeitgebern: Die U1 zahlt Ihnen einen Großteil des Lohns zurück, wenn Ihr Minijobber krank wird und Sie ihn trotzdem bezahlen müssen. Die U2 greift bei Mutterschutz. Die Insolvenzgeldumlage sichert Löhne ab, falls ein Betrieb pleitegeht. Die Pauschsteuer von 2 Prozent erledigt die Lohnsteuer vollständig – Ihr Minijobber muss diesen Verdienst dann in seiner eigenen Steuererklärung nicht angeben.
Ein Punkt betrifft nicht Sie, sondern ihn: Vom Lohn gehen 3,6 Prozent für die Rentenversicherung ab, denn ein Minijob ist rentenversicherungspflichtig. Ihr Minijobber kann sich davon befreien lassen. Dafür muss er Ihnen das schriftlich geben, und Sie heften es zu den Lohnunterlagen. Ohne diesen Zettel ziehen Sie die 3,6 Prozent ab.
Was die Berufsgenossenschaft kostet – mit Zahlen
„Hängt von der Branche ab" hilft niemandem bei der Frage, ob er sich den Mitarbeiter leisten kann. Deshalb hier die Größenordnung: Für einen Minijobber an der Grenze zahlen Sie je nach Branche etwa 100 bis 350 Euro im Jahr, also rund 8 bis 30 Euro im Monat.
Gerechnet wird bei allen Berufsgenossenschaften nach demselben Muster:
gezahlter Jahreslohn × Gefahrklasse × Beitragsfuß
Die Gefahrklasse ist die Risikoziffer für Ihre Tätigkeit — Zimmererarbeiten haben eine hohe, Büroarbeit eine niedrige. Welche für Sie gilt, steht in Ihrem Veranlagungsbescheid; wenn Sie noch keinen haben, sagt Ihnen Ihre Berufsgenossenschaft die Ziffer am Telefon. Der Beitragsfuß ist der jährlich neu festgelegte Preis je Risikopunkt, den jede Berufsgenossenschaft selbst festsetzt.
So sieht das für einen Minijobber mit 7.236 Euro Jahreslohn aus:
| Berufsgenossenschaft | Gefahrklasse | Beitragsfuß | Beitrag im Jahr | Im Monat |
|---|---|---|---|---|
| BG BAU, Hochbau | 11,84 | 0,3850 (je 100) | rund 330 € | rund 27 € |
| BG Holz und Metall, mittleres Risiko (angenommene Gefahrklasse 5) | 5,00 | 7,15 (je 1.000) | rund 259 € | rund 22 € |
| BG Holz und Metall, leichte Tätigkeit (angenommene Gefahrklasse 2) | 2,00 | 7,15 (je 1.000) | rund 103 € | rund 9 € |
Die Gefahrklasse für den Hochbau und die Beitragsfüße stammen von der BG BAU und der BG Holz und Metall, Stand 2025. Die beiden Gefahrklassen 5 und 2 sind Annahmen, um die Spannweite zu zeigen — Ihre eigene Ziffer kann darüber oder darunter liegen.
Zwei Dinge sollten Sie noch wissen. Erstens gibt es einen Mindestbeitrag: Bei der BG BAU sind es 100 Euro im Jahr, auch wenn die Rechnung weniger ergäbe. Zweitens zahlen Sie den Beitrag im Nachhinein — die Abrechnung für ein Jahr kommt im Frühjahr des Folgejahres. Legen Sie die 30 Euro monatlich zur Seite, sonst steht die Rechnung im April unerwartet im Briefkasten.
Was er Sie pro Stunde kostet
Die Monatszahl ist nur die halbe Antwort. Für Ihre Kalkulation zählt, was eine Arbeitsstunde dieses Mitarbeiters kostet — und die ist teurer als der Mindestlohn, weil Sie auch Stunden bezahlen, in denen niemand arbeitet.
Die Rechnung für einen Minijobber an der Grenze, ein Jahr lang:
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Lohn im Jahr | 603 € × 12 Monate | 7.236 € |
| Ihre Abgaben | 31,17 % davon | 2.255 € |
| Berufsgenossenschaft | Beispiel Hochbau | 330 € |
| Ihre Kosten im Jahr | 9.821 € | |
| Bezahlte Stunden | 43,4 Stunden/Monat × 12 Monate | 521 Stunden |
| davon bezahlt, aber nicht gearbeitet | 8 Tage Urlaub, 3 Feiertage, 3 Krankheitstage | rund 70 Stunden |
| Tatsächlich gearbeitete Stunden | 451 Stunden | |
| Kosten je gearbeiteter Stunde | 9.821 € ÷ 451 | 21,78 € |
Aus 13,90 Euro Mindestlohn werden also knapp 22 Euro je Stunde, in der Ihr Mitarbeiter wirklich für Sie arbeitet. Das sind 57 Prozent mehr als der Stundenlohn, den Sie mit ihm vereinbart haben.
Und es geht noch weiter: Nicht jede gearbeitete Stunde können Sie einem Kunden berechnen. Fahrten, Materialholen, Aufräumen und Werkstattarbeit zahlt niemand extra. Rechnen Sie damit, dass etwa drei Viertel der Stunden beim Kunden ankommen, sind das 338 abrechenbare Stunden im Jahr:
9.821 Euro ÷ 338 Stunden = rund 29 Euro je abrechenbarer Stunde
Diese 29 Euro sind die Zahl, die in Ihre Preise muss — nicht die 13,90 Euro. Zwei Stellschrauben mildern das: Die Krankheitstage bekommen Sie über die U1-Umlage weitgehend erstattet, und wenn Ihr Mitarbeiter mehr Zeit direkt beim Kunden verbringt, sinkt der Wert entsprechend.
603 Euro – wie viele Stunden sind das?
Die Grenze für einen Minijob liegt 2026 bei 603 Euro im Monat. Sie ist keine willkürliche Zahl, sondern hängt fest am Mindestlohn: Der Mindestlohn wird mit 130 malgenommen, durch drei geteilt und auf volle Euro aufgerundet (§ 8 SGB IV). Bei 13,90 Euro Mindestlohn seit dem 1. Januar 2026 kommen 603 Euro heraus. Steigt der Mindestlohn, steigt die Grenze automatisch mit.
Daraus ergibt sich Ihr eigentliches Limit:
603 Euro geteilt durch 13,90 Euro = rund 43 Stunden im Monat, also etwa zehn Stunden pro Woche.
Genau daran scheitern viele erste Minijobs. Der Chef denkt in Geld („603 Euro, mehr geht nicht"), der Betrieb braucht aber 15 Stunden pro Woche. Wer 15 Stunden arbeiten lässt und 603 Euro zahlt, zahlt umgerechnet rund 9,30 Euro pro Stunde – und liegt damit unter dem Mindestlohn. Bei einer Prüfung ist das die erste Rechnung, die der Zoll aufmacht: Lohn geteilt durch tatsächlich geleistete Stunden. Das Mindestlohngesetz sieht dafür einen Bußgeldrahmen bis 500.000 Euro vor (§ 21 MiLoG) – ein Höchstbetrag für schwere Fälle, aber er zeigt, wie ernst die Sache genommen wird.
Wenn Sie mehr Stunden brauchen, führt kein Weg an einer normalen Teilzeitstelle vorbei. Die kostet mehr, ist aber der ehrliche Weg. Zahlen Sie einen Stundenlohn über dem Mindestlohn, sinkt die erlaubte Stundenzahl entsprechend: Bei 16 Euro sind es noch rund 37 Stunden im Monat.
Wie melde ich meinen Minijobber an?
In drei Schritten, und die Reihenfolge ist wichtig, weil Schritt zwei ohne Schritt eins nicht funktioniert.
1. Betriebsnummer bei der Agentur für Arbeit. Das ist Ihre Kennnummer als Arbeitgeber, eine achtstellige Zahl. Ohne sie können Sie keine einzige Meldung abgeben. Sie beantragen sie beim Betriebsnummern-Service der Bundesagentur für Arbeit. Kümmern Sie sich darum, sobald die Einstellung feststeht – nicht am Tag davor.
2. Anmeldung bei der Minijob-Zentrale. Die Anmeldung läuft elektronisch, entweder über ein Lohnprogramm oder über das kostenlose SV-Meldeportal. Für die Registrierung dort brauchen Sie ein ELSTER-Organisationszertifikat – dieselbe Zertifikatsdatei, mit der Sie sich auch beim Finanzamt ausweisen. Wenn Sie noch keines haben, holen Sie es früh: Der Freischaltcode kommt per Post und braucht ein paar Tage.
Für die Meldung brauchen Sie von Ihrem Mitarbeiter Name, Anschrift, Geburtsdatum und die Sozialversicherungsnummer. Die steht auf seinem Sozialversicherungsausweis; wer noch nie gearbeitet hat, hat keine – dann melden Sie ihn ohne, und die Rentenversicherung vergibt die Nummer. Dazu kommen zwei Schlüsselzahlen, durch die Sie das Meldeportal führt: die Personengruppe und der Tätigkeitsschlüssel. Der Tätigkeitsschlüssel beschreibt, was der Mitarbeiter tut und welchen Abschluss er hat.
Die Anmeldung gehört zum Beschäftigungsbeginn, nicht ans Monatsende. Erledigen Sie sie am besten in der Woche, in der er anfängt.
3. Berufsgenossenschaft. Jeder Betrieb mit Beschäftigten gehört einer gesetzlichen Unfallversicherung an. Ein neues Unternehmen muss sich binnen einer Woche nach dem Start beim zuständigen Träger melden (§ 192 SGB VII). Sind Sie schon länger selbstständig und kennen Ihre Berufsgenossenschaft, melden Sie ihr, dass Sie jetzt jemanden beschäftigen – die Zahl der Versicherten ist die Grundlage für Ihren Beitrag. Diese Stelle wird am häufigsten vergessen, und sie fordert Beiträge auch rückwirkend.
Ein Sonderfall für Bau, Gastronomie, Transport und Gebäudereinigung: In diesen Branchen kommt die Sofortmeldung dazu. Sie geht an die Datenstelle der Rentenversicherung, und zwar spätestens bei Aufnahme der Beschäftigung – also bevor der Mitarbeiter den ersten Handschlag tut. Wer hier erst am Abend meldet, hat die Frist bereits gerissen.
Wann das Geld weg ist: die Abgaben sind vor dem Lohn fällig
Der Zeitpunkt überrascht fast jeden beim ersten Mal. Die Abgaben an die Minijob-Zentrale sind monatlich fällig, unabhängig davon, wann Sie den Lohn auszahlen:
- Der Beitragsnachweis – die Meldung, wie viel Sie zahlen – muss spätestens zu Beginn des fünftletzten Bankarbeitstags des Monats vorliegen.
- Das Geld muss spätestens am drittletzten Bankarbeitstag des Monats bei der Minijob-Zentrale sein.
Im Klartext: Die Abgaben für August sind Ende August fällig, obwohl der Augustlohn vielleicht erst am 1. September auf dem Konto Ihres Mitarbeiters landet. Wenn Sie ein SEPA-Lastschriftmandat erteilen, zieht die Minijob-Zentrale pünktlich ein, und Sie müssen sich den Termin nicht merken. Das ist im ersten Jahr die ruhigere Variante.
Was, wenn er woanders schon jobbt?
Diese Frage stellt sich in der Praxis ständig, denn viele Minijobber arbeiten an mehreren Stellen. Die Regeln dazu stehen in § 8 Absatz 2 SGB IV:
- Mehrere Minijobs werden zusammengerechnet. Verdient jemand bei Ihnen 400 Euro und bei einem anderen Betrieb 300 Euro, sind das zusammen 700 Euro. Damit ist die Grenze überschritten, und beide Jobs werden sozialversicherungspflichtig – auch Ihrer.
- Neben einem versicherungspflichtigen Hauptjob bleibt ein Minijob frei. Wer hauptberuflich angestellt ist, darf einen Minijob dazu haben, ohne dass zusammengerechnet wird. Der zweite Minijob wird dann aber mit dem Hauptjob zusammengerechnet.
Sie können das nicht selbst nachprüfen, deshalb hat der Gesetzgeber Ihnen die Aufklärung aufgetragen: Fragen Sie vor dem ersten Arbeitstag schriftlich nach weiteren Beschäftigungen und lassen Sie sich die Antwort unterschreiben. Wenn Sie das versäumen und später herauskommt, dass zusammengerechnet werden musste, kann die Nachforderung bei Ihnen landen. Mit dem unterschriebenen Zettel in der Personalakte sind Sie auf der sicheren Seite – und Sie haben Ihren Mitarbeiter zugleich darauf aufmerksam gemacht, dass er Änderungen melden muss.
Wenn es mal mehr wird: die Grenze darf zweimal im Jahr reißen
Ein Auftrag kommt kurzfristig herein, Ihr Geselle fällt aus, und Ihr Minijobber springt ein. Damit ist die Grenze gesprengt – der Minijob wäre eigentlich beendet.
Das Gesetz lässt hier Luft: Die Grenze darf in nicht mehr als zwei Kalendermonaten im Jahr überschritten werden, wenn das Überschreiten unvorhersehbar war (§ 8 Absatz 1b SGB IV). In einem solchen Monat darf höchstens das Doppelte der Grenze zusammenkommen. Entscheidend ist das Wort „unvorhersehbar": Krankheitsvertretung ja, geplantes Weihnachtsgeschäft nein. Wer jedes Jahr im Dezember über die Grenze geht, kann sich auf die Ausnahme nicht berufen.
Ansonsten gilt der Jahresmaßstab: 603 Euro im Monat sind 7.236 Euro im Jahr. Schwankungen sind unproblematisch, solange dieser Rahmen stimmt und Sie ihn von vornherein so vereinbart haben – ein Monat mit 700 Euro und einer mit 500 Euro sind also kein Problem.
Winterpause: ab- und wieder anmelden – lohnt das?
Im Winter steht die Baustelle, im Sommer läuft sie. Ihr Minijobber arbeitet drei Monate nicht – und die Frage ist, ob Sie ihn für diese Zeit abmelden sollten, um Geld zu sparen. Die Antwort: Geld sparen Sie dadurch nicht, keinen einzigen Euro. Der Vergleich für drei Monate Pause:
| Angemeldet, aber ohne Lohn | Abgemeldet | |
|---|---|---|
| Lohn | 0 € | 0 € |
| Abgaben an die Minijob-Zentrale | 0 € | 0 € |
| Beitrag zur Berufsgenossenschaft | 0 € für diese Monate | 0 € für diese Monate |
| Aufwand für Sie | keiner | zwei Meldungen |
Der Grund: Alle Abgaben berechnen sich von dem Lohn, den Sie tatsächlich auszahlen. Zahlen Sie im Januar nichts, zahlen Sie im Januar auch keine Abgaben – ob der Mitarbeiter dabei angemeldet ist oder nicht, spielt für die Kosten keine Rolle. Auch der Beitrag zur Berufsgenossenschaft richtet sich nach dem im Jahr gezahlten Entgelt und sinkt entsprechend von allein.
Gespart haben Sie also schon dadurch, dass in diesen Monaten nicht gearbeitet wird – das sind bei einem Minijobber an der Grenze rund 2.450 Euro für drei Monate. Die Abmeldung trägt dazu nichts bei. Sie ist eine reine Meldeformalität.
Trotzdem müssen Sie abmelden, wenn die Pause länger dauert. Läuft das Arbeitsverhältnis ohne Lohnzahlung weiter, gilt die Beschäftigung noch einen Monat als fortbestehend (§ 7 Absatz 3 SGB IV). Bei zwei oder drei Monaten Pause melden Sie ihn deshalb ab und bei Wiederaufnahme neu an – nicht, um zu sparen, sondern weil es vorgeschrieben ist. Beide Meldungen sind im Meldeportal in wenigen Minuten erledigt und kosten nichts.
Kündigen sollten Sie deswegen nicht. Eine Abmeldung beendet nur die Meldung bei der Minijob-Zentrale, nicht das Arbeitsverhältnis. Wenn Sie stattdessen kündigen und im Frühjahr neu einstellen, verlieren Sie mehr, als die Formalitäten wert sind: Die sechsmonatige Wartezeit für den vollen Urlaubsanspruch beginnt von vorn, Sie brauchen einen neuen Arbeitsvertrag — und vor allem hat Ihr Mitarbeiter bis dahin womöglich woanders angefangen. Eine eingearbeitete Aushilfe, die weiß, wo das Material steht, ist im Handwerk schwerer zu ersetzen als zwei Meldungen.
Die bessere Lösung für saisonale Betriebe: Vereinbaren Sie von vornherein schwankende Stunden. Maßstab für den Minijob ist der Jahresverdienst von 7.236 Euro. Wer neun Monate arbeitet und dabei je 800 Euro verdient, bleibt mit 7.200 Euro im Jahr innerhalb des Rahmens, obwohl er in einzelnen Monaten über 603 Euro liegt. Das muss vorher so vereinbart und dokumentiert sein — planen Sie das, fragen Sie vorab bei der Minijob-Zentrale nach, die Auskunft ist kostenlos.
Urlaub, Krankheit, Feiertage: ein Minijobber ist ein normaler Arbeitnehmer
Der häufigste Irrtum: Ein Minijob sei eine lockere Aushilfe ohne Ansprüche. Rechtlich ist Ihr Minijobber ein Arbeitnehmer wie jeder andere, nur mit weniger Stunden:
- Urlaub. Das Bundesurlaubsgesetz nennt mindestens 24 Werktage im Jahr, gerechnet auf eine Sechs-Tage-Woche (§ 3 BUrlG). Ihr Minijobber bekommt den Anteil, der seinen Arbeitstagen entspricht: Wer an zwei Tagen pro Woche arbeitet, hat Anspruch auf acht Urlaubstage. Der volle Anspruch entsteht erstmals nach sechs Monaten (§ 4 BUrlG).
- Lohn bei Krankheit. Ist er krank, zahlen Sie weiter. Einen großen Teil holen Sie sich über die U1-Umlage zurück, die Sie ohnehin jeden Monat zahlen – dafür ist sie da.
- Feiertage. Fällt ein Arbeitstag auf einen Feiertag, wird er bezahlt, obwohl niemand gearbeitet hat.
- Arbeitsvertrag. Auch ein Minijob braucht die wesentlichen Arbeitsbedingungen schriftlich. Nehmen Sie dafür eine Vorlage Ihrer Kammer oder Innung, statt frei zu formulieren.
Diese Ansprüche gehören in Ihre Kalkulation. Bezahlte Urlaubs- und Krankheitstage sind Stunden, die Sie zahlen und in denen niemand für Sie arbeitet.
Die Stundenzettel-Pflicht, die der Zoll kontrolliert
Für Minijobber gilt eine Aufzeichnungspflicht, die für normale Vollzeitkräfte in dieser Form nicht besteht. Nach § 17 MiLoG halten Sie Beginn, Ende und Dauer der täglichen Arbeitszeit fest, spätestens sieben Tage nach dem jeweiligen Arbeitstag. Die Aufzeichnungen bewahren Sie zwei Jahre auf. Fehlen sie, sieht das Gesetz einen Bußgeldrahmen bis 50.000 Euro vor.
Zuständig für die Kontrolle ist die Finanzkontrolle Schwarzarbeit beim Zoll. Ohne Aufzeichnungen haben Sie bei einer Prüfung nichts in der Hand, mit dem Sie den gezahlten Stundenlohn belegen könnten.
Ein Zettel mit drei Spalten genügt. Wichtig ist nur, dass er zeitnah ausgefüllt wird und nicht am Jahresende aus dem Gedächtnis entsteht. Wenn Sie ohnehin über eine digitale Zeiterfassung nachgedacht haben, ist der erste Minijobber der Moment, an dem sich die Frage von selbst beantwortet.
Was der Mitarbeiter mit Ihrem Stundensatz macht
Sobald jemand für Sie arbeitet, stimmt Ihre bisherige Rechnung nicht mehr. Die rund 29 Euro je abrechenbarer Stunde aus dem dritten Abschnitt sind reine Kosten — ohne Ihren eigenen Verdienst, ohne Werkzeug, ohne Fahrzeug, ohne Gewinn. Wer bisher 45 Euro pro Stunde genommen hat und diese Stunde nun von der Aushilfe leisten lässt, verdient daran deutlich weniger, als die Differenz vermuten lässt.
Rechnen Sie deshalb neu durch, welchen Stundensatz Sie beim Kunden brauchen. Die Systematik dafür steht im Beitrag zum Stundensatz für Handwerker: Sie teilen Ihre gesamten Kosten durch die Stunden, die Sie tatsächlich abrechnen können – nicht durch die Stunden, die jemand anwesend ist.
Ob sich der Mitarbeiter trägt, sehen Sie hinterher an den Zahlen. In einer monatlichen Auswertung stehen die Personalkosten in einer eigenen Zeile, und nach drei Monaten erkennen Sie, ob der Umsatz mitgewachsen ist. In office1.cloud bilden Sie Ihre Rechnungen und Ausgaben ab und bekommen diese Auswertung; die Lohnabrechnung selbst gehört nicht dazu – die macht Ihr Steuerberater oder ein Lohnprogramm.
Der Fehler, der am meisten kostet
Nicht die vergessene Anmeldung ist der teuerste Fehler, sondern der stille Übergang: Aus der Aushilfe „auf Zuruf" wird über Monate jemand, der feste Zeiten hat, Ihre Werkzeuge benutzt und in Ihrem Namen beim Kunden auftritt – aber weiter Rechnungen schreibt, statt Lohn zu bekommen. Das ist keine Selbstständigkeit mehr, und die Deutsche Rentenversicherung sieht das bei einer Prüfung genauso. Wer zwischen Minijob und freier Mitarbeit noch schwankt, sollte vorher wissen, was bei einer Einstufung als Scheinselbstständigkeit passiert – die Nachzahlung trifft dort den Auftraggeber.
Der Minijob ist demgegenüber der kalkulierbare Weg: Sie wissen vorher, was er kostet, und die Meldungen sind an einem Vormittag erledigt. Was Sie sich für den Anfang notieren sollten, sind zwei Termine – die Woche, in der die Betriebsnummer da sein muss, und der drittletzte Bankarbeitstag des Monats. Lohnkosten, Belege und Umsätze gehören danach in dieselbe Ablage, damit die Zahlen am Jahresende stimmen: Eine Buchhaltungssoftware hält beides zusammen.
Dieser Beitrag informiert allgemein und ersetzt keine Rechts- oder Steuerberatung. Wenn Sie unsicher sind, ob eine Beschäftigung als Minijob zulässig ist, fragen Sie Ihren Steuerberater oder die Minijob-Zentrale – die Auskunft dort kostet nichts.
Rechnungen einfacher erledigen
Easy Invoice bündelt Angebote, Rechnungen und Kundenverwaltung in der Cloud.
Easy Invoice testenWeiterlesen
 Handwerk & Dienstleister
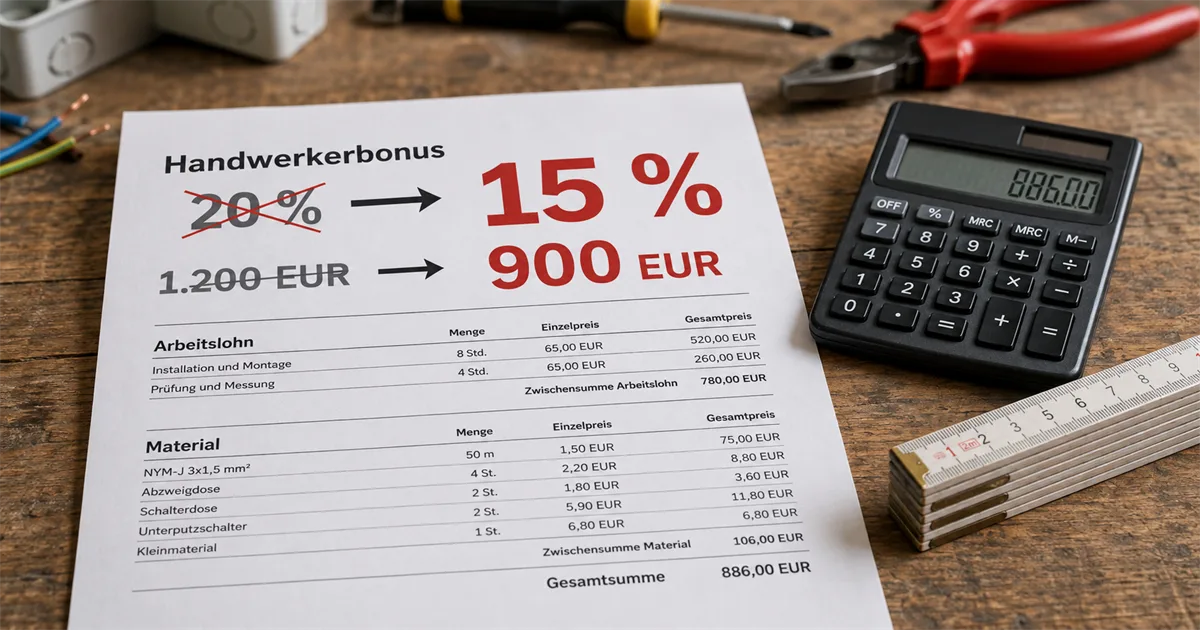
Handwerkerbonus soll auf 15 Prozent sinken: Ihrem Kunden fehlen ab 2027 bis zu 300 Euro
2026 gelten unverändert 20 Prozent und 1.200 Euro. Für 2027 ist die Kürzung geplant, aber noch nicht beschlossen – was Ihre Kunden jetzt wissen müssen.
 Handwerk & Dienstleister
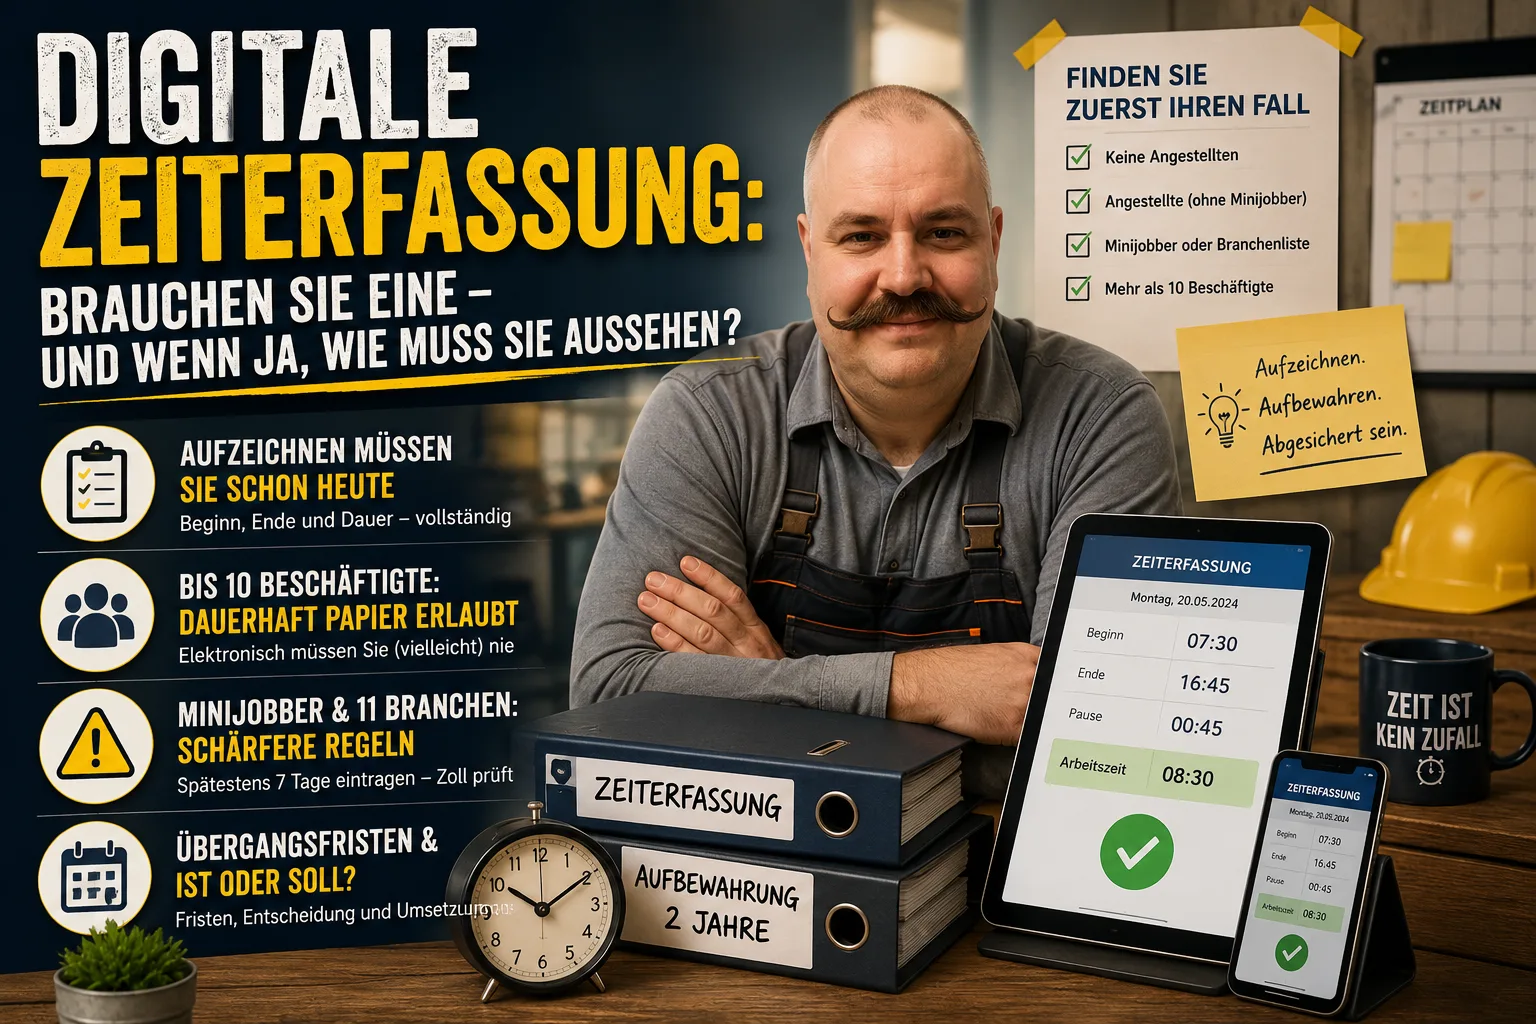
Digitale Zeiterfassung: Brauchen Sie eine — und wenn ja, wie muss sie aussehen?
Alle reden über die Pflicht zur digitalen Zeiterfassung. Für Betriebe bis zehn Leute soll ausgerechnet die elektronische Form dauerhaft entfallen – die Aufzeichnung selbst gilt trotzdem, und für Minijobber sogar strenger. Finden Sie zuerst Ihren Fall.
 Handwerk & Dienstleister
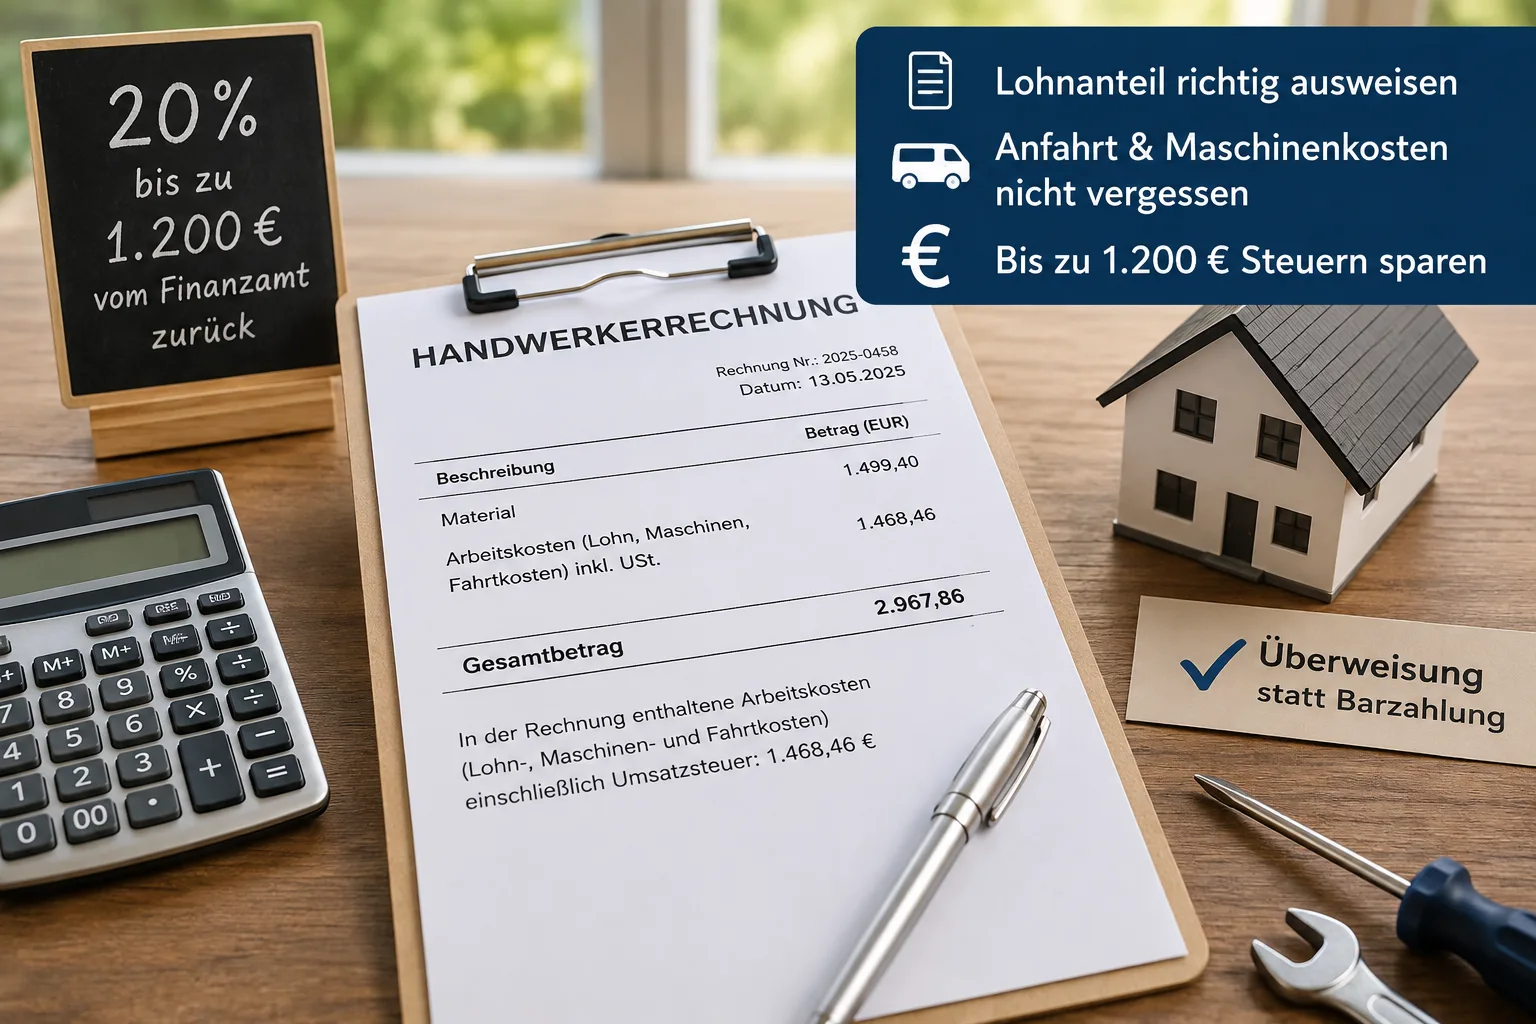
Handwerkerrechnung schreiben: Wie Sie den Lohnanteil ausweisen – und Ihrem Kunden bis zu 1.200 Euro Steuern sparen
Privatkunden können 20 Prozent der Arbeitskosten von der Steuer abziehen – aber nur, wenn Ihre Rechnung den Lohnanteil getrennt ausweist. So schreiben Sie sie.