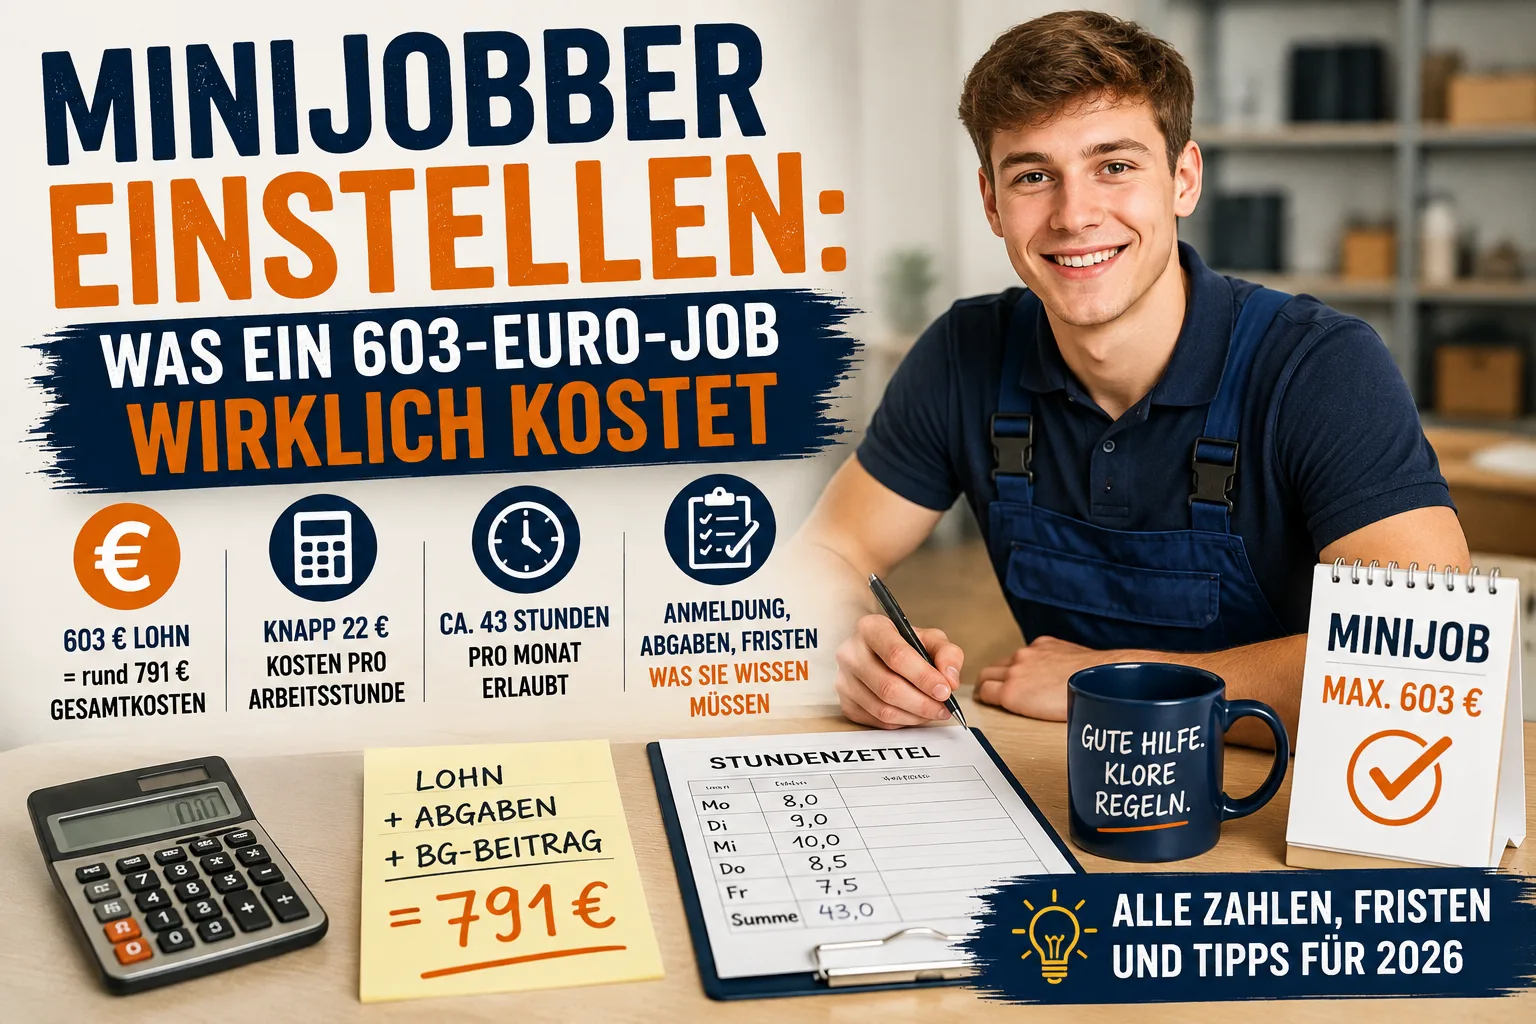
Pracownik na minijob przy granicy 603 euro kosztuje Państwa około 791 euro miesięcznie. Składki pracodawcy w wysokości najwyżej 31,17 procent doliczane są do wynagrodzenia, a nie potrącane z niego. Do tego dochodzi kasa ubezpieczenia wypadkowego, około 20 do 30 euro miesięcznie w zależności od branży. W przeliczeniu na godziny, które pracownik faktycznie przepracuje, wychodzi prawie 22 euro – a około 29 euro za każdą godzinę, którą można zafakturować klientowi. Za te 603 euro może w 2026 roku przepracować około 43 godzin miesięcznie, czyli mniej więcej dziesięć tygodniowo. Kto wymaga więcej godzin, a płaci tylko 603 euro, płaci mniej niż płaca minimalna.
Spis treści
- Ile pracownik na minijob naprawdę kosztuje miesięcznie
- Ile kosztuje ubezpieczenie wypadkowe – z liczbami
- Ile kosztuje za godzinę
- 603 euro – ile to godzin?
- Jak zgłosić pracownika na minijob?
- Kiedy znikają pieniądze: składki są wymagalne przed wypłatą
- A jeśli pracuje już gdzie indziej?
- Gdy pracy przybywa: granicę można przekroczyć dwa razy w roku
- Przerwa zimowa: wyrejestrować i zgłosić ponownie – czy to się opłaca?
- Urlop, choroba, święta: pracownik na minijob to zwykły pracownik
- Ewidencja godzin, którą kontroluje urząd celny
- Co pracownik robi z Państwa stawką godzinową
- Błąd, który kosztuje najwięcej
Ile pracownik na minijob naprawdę kosztuje miesięcznie
Większość liczy samo wynagrodzenie, a potem dziwi się wyciągowi bankowemu. Za komercyjny minijob pracodawca płaci stałe stawki procentowe do Minijob-Zentrale, niemieckiej centrali do spraw zatrudnienia marginalnego. Doliczane są do wynagrodzenia. Przy pełnej granicy wygląda to tak:
| Pozycja | Stawka | Przy 603 euro wynagrodzenia |
|---|---|---|
| Wynagrodzenie pracownika | – | 603,00 € |
| Ubezpieczenie zdrowotne | 13 % | 78,39 € |
| Ubezpieczenie emerytalne | 15 % | 90,45 € |
| Podatek ryczałtowy | 2 % | 12,06 € |
| Składka U1 (choroba) | 0,8 % | 4,82 € |
| Składka U2 (macierzyństwo) | 0,22 % | 1,33 € |
| Składka na wypadek niewypłacalności | 0,15 % | 0,90 € |
| Państwa składki razem | najwyżej 31,17 % | około 188 € |
| Koszt całkowity miesięcznie | około 791 € |
Do tego dochodzi składka do Państwa kasy wypadkowej. Rozliczana jest raz w roku i omawiamy ją w następnej części.
Trzy małe pozycje w środku to składki wyrównawcze, rodzaj obowiązkowego ubezpieczenia między pracodawcami. U1 zwraca Państwu dużą część wynagrodzenia, gdy pracownik zachoruje, a Państwo muszą płacić dalej. U2 dotyczy ochrony macierzyństwa. Składka na wypadek niewypłacalności zabezpiecza wynagrodzenia, gdy firma upada. Podatek ryczałtowy w wysokości 2 procent załatwia podatek od wynagrodzenia w całości – pracownik nie musi potem wykazywać tego dochodu we własnym zeznaniu.
Jeden punkt dotyczy jego, a nie Państwa: z wynagrodzenia schodzi 3,6 procent na ubezpieczenie emerytalne, bo minijob mu podlega. Pracownik może wystąpić o zwolnienie. Musi to Państwu przekazać na piśmie, a Państwo dołączają dokument do akt płacowych. Bez tej kartki potrącają Państwo 3,6 procent.
Ile kosztuje ubezpieczenie wypadkowe – z liczbami
„Zależy od branży" nikomu nie pomaga w decyzji, czy stać go na pracownika. Dlatego rząd wielkości: za pracownika na minijob przy granicy zapłacą Państwo, w zależności od zawodu, około 100 do 350 euro rocznie, czyli mniej więcej 8 do 30 euro miesięcznie.
Wszystkie kasy liczą tak samo:
wypłacone wynagrodzenie roczne × klasa ryzyka × stopa składkowa
Klasa ryzyka to wskaźnik ryzyka Państwa działalności — prace ciesielskie mają wysoki, praca biurowa niski. Która obowiązuje Państwa, wynika z decyzji o zaszeregowaniu; jeśli jeszcze jej nie ma, kasa poda numer przez telefon. Stopa składkowa to ustalana co roku cena za punkt ryzyka, którą każda kasa wyznacza sama.
Dla pracownika z rocznym wynagrodzeniem 7.236 euro wygląda to tak:
| Kasa wypadkowa | Klasa ryzyka | Stopa | Rocznie | Miesięcznie |
|---|---|---|---|---|
| BG BAU, budownictwo | 11,84 | 0,3850 (na 100) | około 330 € | około 27 € |
| BG Holz und Metall, ryzyko średnie (przyjęta klasa 5) | 5,00 | 7,15 (na 1.000) | około 259 € | około 22 € |
| BG Holz und Metall, praca lekka (przyjęta klasa 2) | 2,00 | 7,15 (na 1.000) | około 103 € | około 9 € |
Klasa ryzyka dla budownictwa oraz obie stopy pochodzą z BG BAU i BG Holz und Metall, stan na 2025 rok. Klasy 5 i 2 to założenia pokazujące rozpiętość — Państwa własny wskaźnik może być wyższy lub niższy.
Jeszcze dwie rzeczy. Po pierwsze istnieje składka minimalna: w BG BAU to 100 euro rocznie, nawet gdyby wyliczenie dało mniej. Po drugie płacą Państwo z dołu — rozliczenie za dany rok przychodzi wiosną roku następnego. Proszę odkładać te 30 euro co miesiąc, inaczej rachunek zaskoczy Państwa w kwietniu.
Ile kosztuje za godzinę
Kwota miesięczna to tylko połowa odpowiedzi. Dla kalkulacji liczy się, ile kosztuje jedna godzina pracy tego pracownika — a jest droższa niż płaca minimalna, bo płacą Państwo także za godziny, w których nikt nie pracuje.
Wyliczenie dla pracownika przy granicy, w skali roku:
| Krok | Wyliczenie | Wynik |
|---|---|---|
| Wynagrodzenie roczne | 603 € × 12 miesięcy | 7.236 € |
| Państwa składki | 31,17 % z tego | 2.255 € |
| Ubezpieczenie wypadkowe | przykład: budownictwo | 330 € |
| Państwa koszt roczny | 9.821 € | |
| Godziny opłacone | 43,4 godz./miesiąc × 12 miesięcy | 521 godzin |
| w tym opłacone, ale nieprzepracowane | 8 dni urlopu, 3 święta, 3 dni choroby | około 70 godzin |
| Godziny faktycznie przepracowane | 451 godzin | |
| Koszt przepracowanej godziny | 9.821 € ÷ 451 | 21,78 € |
Z 13,90 euro płacy minimalnej robi się więc prawie 22 euro za każdą godzinę, w której pracownik naprawdę pracuje dla Państwa. To o 57 procent więcej niż uzgodniona stawka godzinowa.
I to nie koniec: nie każdą przepracowaną godzinę da się obciążyć klienta. Dojazdów, odbioru materiału, sprzątania i pracy w warsztacie nikt nie płaci osobno. Jeśli przyjmiemy, że około trzy czwarte godzin trafia do klienta, zostaje 338 godzin fakturowalnych rocznie:
9.821 euro ÷ 338 godzin = około 29 euro za godzinę fakturowalną
To te 29 euro muszą wejść do Państwa cen — nie 13,90 euro. Dwie rzeczy łagodzą rachunek: dni choroby są w dużej części zwracane przez składkę U1, a im więcej czasu pracownik spędza bezpośrednio u klienta, tym niższa jest ta kwota.
603 euro – ile to godzin?
Granica minijob wynosi w 2026 roku 603 euro miesięcznie. To nie jest liczba dowolna, lecz powiązana z płacą minimalną: płacę minimalną mnoży się przez 130, dzieli przez trzy i zaokrągla w górę do pełnych euro (§ 8 SGB IV). Przy płacy minimalnej 13,90 euro od 1 stycznia 2026 roku wychodzi 603 euro. Gdy płaca minimalna rośnie, granica rośnie automatycznie.
Stąd wynika Państwa faktyczny limit:
603 euro podzielone przez 13,90 euro = około 43 godziny miesięcznie, czyli mniej więcej dziesięć godzin tygodniowo.
Właśnie na tym potyka się wiele pierwszych minijobów. Szef myśli w pieniądzach („603 euro, więcej się nie da"), a firma potrzebuje 15 godzin tygodniowo. Kto każe przepracować 15 godzin i płaci 603 euro, płaci w przeliczeniu około 9,30 euro za godzinę – poniżej płacy minimalnej. Podczas kontroli to pierwsze wyliczenie, które robi urząd celny: wynagrodzenie podzielone przez faktycznie przepracowane godziny. Ustawa o płacy minimalnej przewiduje kary do 500.000 euro (§ 21 MiLoG) – to maksimum dla ciężkich przypadków, ale pokazuje, jak poważnie traktuje się tę sprawę.
Jeśli potrzebują Państwo więcej godzin, nie ma innej drogi niż zwykły etat w niepełnym wymiarze. Kosztuje więcej, ale jest uczciwy. Przy stawce powyżej płacy minimalnej dozwolona liczba godzin odpowiednio maleje: przy 16 euro zostaje około 37 godzin miesięcznie.
Jak zgłosić pracownika na minijob?
W trzech krokach, a kolejność ma znaczenie, bo krok drugi nie zadziała bez pierwszego.
1. Numer zakładu w urzędzie pracy. To Państwa identyfikator jako pracodawcy, liczba ośmiocyfrowa. Bez niego nie złożą Państwo żadnego zgłoszenia. Wniosek składa się w służbie numerów zakładowych Federalnej Agencji Pracy. Proszę zająć się tym, gdy tylko decyzja o zatrudnieniu zapadnie – nie dzień wcześniej.
2. Zgłoszenie do Minijob-Zentrale. Odbywa się elektronicznie, przez program płacowy albo przez bezpłatny SV-Meldeportal, portal zgłoszeń do ubezpieczeń społecznych. Do rejestracji potrzebny jest certyfikat organizacji ELSTER – ten sam plik, którym legitymują się Państwo wobec urzędu skarbowego. Jeśli go nie ma, proszę wystąpić wcześnie: kod aktywacyjny przychodzi pocztą i zajmuje kilka dni.
Do zgłoszenia potrzebne są imię i nazwisko, adres, data urodzenia oraz numer ubezpieczenia społecznego pracownika. Widnieje na jego legitymacji; kto nigdy nie pracował, nie ma go – wtedy zgłasza się bez numeru, a ubezpieczenie emerytalne go nadaje. Dochodzą jeszcze dwa kody, przez które portal Państwa przeprowadzi: grupa osób i kod czynności, opisujący stanowisko i wykształcenie.
Zgłoszenie należy do początku zatrudnienia, nie do końca miesiąca. Najlepiej załatwić je w tygodniu, w którym pracownik zaczyna.
3. Kasa ubezpieczenia wypadkowego. Każda firma z pracownikami należy do ustawowego ubezpieczenia wypadkowego. Nowa firma musi zgłosić się do właściwej kasy w ciągu tygodnia od rozpoczęcia działalności (§ 192 SGB VII). Jeśli prowadzą Państwo działalność dłużej i znają swoją kasę, proszę zgłosić, że zatrudniają Państwo pracownika – liczba ubezpieczonych jest podstawą składki. Ten krok pomijany jest najczęściej, a kasa dochodzi składek również wstecz.
Przypadek szczególny dla budownictwa, gastronomii, transportu i sprzątania budynków: w tych branżach dochodzi zgłoszenie natychmiastowe. Trafia do centrum danych ubezpieczenia emerytalnego, najpóźniej w chwili podjęcia pracy – czyli zanim pracownik kiwnie palcem. Kto zgłasza dopiero wieczorem, już przekroczył termin.
Kiedy znikają pieniądze: składki są wymagalne przed wypłatą
Termin zaskakuje niemal każdego za pierwszym razem. Składki do Minijob-Zentrale są wymagalne co miesiąc, niezależnie od tego, kiedy wypłacają Państwo wynagrodzenie:
- Dowód składkowy – zgłoszenie, ile Państwo płacą – musi wpłynąć najpóźniej na początku piątego dnia bankowego przed końcem miesiąca.
- Pieniądze muszą być w Minijob-Zentrale najpóźniej w trzecim dniu bankowym przed końcem miesiąca.
Mówiąc wprost: składki za sierpień są wymagalne pod koniec sierpnia, choć sierpniowe wynagrodzenie trafi na konto pracownika może dopiero 1 września. Przy poleceniu zapłaty SEPA Minijob-Zentrale pobiera terminowo i nie muszą Państwo pamiętać o dacie. W pierwszym roku to spokojniejszy wariant.
A jeśli pracuje już gdzie indziej?
To pytanie pojawia się stale, bo wielu pracowników na minijob pracuje w kilku miejscach. Zasady zawiera § 8 ustęp 2 SGB IV:
- Kilka minijobów się sumuje. Jeśli ktoś zarabia u Państwa 400 euro, a w innej firmie 300 euro, razem daje to 700 euro. Granica jest przekroczona i oba zatrudnienia podlegają pełnym składkom – także Państwa.
- Obok głównego zatrudnienia objętego składkami jeden minijob pozostaje wolny. Kto pracuje etatowo, może mieć jeden minijob bez sumowania. Drugi minijob sumuje się już z zatrudnieniem głównym.
Sami nie mogą tego Państwo sprawdzić, dlatego ustawodawca nałożył na Państwa obowiązek wyjaśnienia: proszę przed pierwszym dniem pracy zapytać pisemnie o inne zatrudnienie i odebrać podpisaną odpowiedź. Jeśli tego zaniedbają Państwo, a później okaże się, że należało sumować, żądanie dopłaty może trafić do Państwa. Z podpisaną kartką w aktach są Państwo bezpieczni – a pracownik wie, że musi zgłaszać zmiany.
Gdy pracy przybywa: granicę można przekroczyć dwa razy w roku
Zlecenie wpada na ostatnią chwilę, czeladnik choruje, a pracownik na minijob wskakuje na jego miejsce. Granica pęka – minijob w zasadzie byłby zakończony.
Ustawa zostawia margines: granicę wolno przekroczyć w nie więcej niż dwóch miesiącach kalendarzowych w roku, jeśli przekroczenie było nieprzewidywalne (§ 8 ustęp 1b SGB IV). W takim miesiącu może się zebrać najwyżej dwukrotność granicy. Decydujące jest słowo „nieprzewidywalne": zastępstwo za chorego tak, zaplanowany sezon świąteczny nie. Kto co roku w grudniu przekracza granicę, nie powoła się na wyjątek.
Poza tym obowiązuje miara roczna: 603 euro miesięcznie to 7.236 euro rocznie. Wahania nie stanowią problemu, dopóki te ramy się zgadzają i zostały uzgodnione z góry – miesiąc z 700 euro i miesiąc z 500 euro są więc dopuszczalne.
Przerwa zimowa: wyrejestrować i zgłosić ponownie – czy to się opłaca?
Zimą budowa stoi, latem idzie pełną parą. Pracownik nie pracuje przez trzy miesiące – i pytanie brzmi, czy wyrejestrować go na ten czas, żeby zaoszczędzić. Odpowiedź: w ten sposób nie zaoszczędzą Państwo ani jednego euro. Porównanie dla trzech miesięcy przerwy:
| Zgłoszony, ale bez wynagrodzenia | Wyrejestrowany | |
|---|---|---|
| Wynagrodzenie | 0 € | 0 € |
| Składki do Minijob-Zentrale | 0 € | 0 € |
| Składka wypadkowa | 0 € za te miesiące | 0 € za te miesiące |
| Nakład pracy dla Państwa | żaden | dwa zgłoszenia |
Powód: wszystkie składki liczy się od wynagrodzenia, które rzeczywiście Państwo wypłacają. Jeśli w styczniu nic nie płacą, w styczniu nie odprowadzają też składek – to, czy pracownik jest wtedy zgłoszony, nie ma dla kosztów znaczenia. Także składka wypadkowa zależy od wynagrodzeń wypłaconych w roku i sama maleje.
Oszczędność bierze się więc stąd, że w tych miesiącach nikt nie pracuje – przy pracowniku na granicy około 2.450 euro w trzy miesiące. Wyrejestrowanie nic do tego nie wnosi. To wyłącznie formalność zgłoszeniowa.
Mimo to trzeba wyrejestrować, gdy przerwa się przedłuża. Jeśli stosunek pracy trwa dalej bez wypłaty wynagrodzenia, zatrudnienie uważa się za trwające jeszcze jeden miesiąc (§ 7 ustęp 3 SGB IV). Przy przerwie dwu- lub trzymiesięcznej wyrejestrowują więc Państwo pracownika i zgłaszają ponownie przy wznowieniu – nie dla oszczędności, lecz dlatego, że tak stanowi przepis. Oba zgłoszenia zajmują w portalu kilka minut i nic nie kosztują.
Nie należy z tego powodu zwalniać. Wyrejestrowanie kończy tylko zgłoszenie w Minijob-Zentrale, a nie stosunek pracy. Jeśli zamiast tego zwolnią Państwo pracownika i zatrudnią ponownie wiosną, stracą więcej, niż warte są formalności: sześciomiesięczny okres wyczekiwania na pełny urlop zaczyna się od nowa, potrzebna jest nowa umowa — a przede wszystkim pracownik może już wtedy pracować gdzie indziej. Wdrożonej pomocy, która wie, gdzie leży materiał, w rzemiośle trudniej zastąpić niż złożyć dwa zgłoszenia.
Lepsze rozwiązanie dla firm sezonowych: proszę od początku uzgodnić zmienne godziny. Miarą minijob jest dochód roczny 7.236 euro. Kto pracuje dziewięć miesięcy i zarabia w każdym po 800 euro, mieści się w ramach z 7.200 euro rocznie, choć w pojedynczych miesiącach przekracza 603 euro. Musi to być uzgodnione i udokumentowane z góry — planując to, proszę wcześniej zapytać w Minijob-Zentrale, informacja jest bezpłatna.
Urlop, choroba, święta: pracownik na minijob to zwykły pracownik
Najczęstszy błąd: przekonanie, że minijob to luźna pomoc bez uprawnień. Prawnie pracownik na minijob jest pracownikiem jak każdy inny, tylko z mniejszą liczbą godzin:
- Urlop. Federalna ustawa urlopowa przewiduje co najmniej 24 dni robocze rocznie, licząc na sześciodniowy tydzień (§ 3 BUrlG). Pracownik dostaje część odpowiadającą jego dniom pracy: kto pracuje dwa dni w tygodniu, ma prawo do ośmiu dni urlopu. Pełne prawo powstaje po raz pierwszy po sześciu miesiącach (§ 4 BUrlG).
- Wynagrodzenie w czasie choroby. Gdy choruje, płacą Państwo dalej. Dużą część odzyskują przez składkę U1 wpłacaną co miesiąc – po to ona jest.
- Święta. Jeśli dzień pracy wypada w święto, jest płatny, choć nikt nie pracował.
- Umowa o pracę. Także minijob wymaga istotnych warunków pracy na piśmie. Proszę wziąć wzór z izby rzemieślniczej zamiast formułować dowolnie.
Te uprawnienia należą do Państwa kalkulacji. Płatne dni urlopu i choroby to godziny, które Państwo opłacają, a nikt w nich nie pracuje.
Ewidencja godzin, którą kontroluje urząd celny
Pracowników na minijob obejmuje obowiązek ewidencji, który w tej formie nie dotyczy zwykłych pracowników pełnoetatowych. Zgodnie z § 17 MiLoG odnotowują Państwo początek, koniec i czas trwania dziennego czasu pracy, najpóźniej siedem dni po danym dniu pracy. Zapisy przechowują Państwo dwa lata. Ich brak ustawa zagrożony jest karą do 50.000 euro.
Za kontrolę odpowiada celna kontrola finansowa do spraw pracy nierejestrowanej. Bez zapisów nie mają Państwo podczas kontroli niczego, czym udowodniliby wypłaconą stawkę godzinową.
Wystarczy kartka z trzema kolumnami. Ważne tylko, by wypełniano ją na bieżąco, a nie odtwarzano z pamięci na koniec roku. Jeśli i tak myśleli Państwo o cyfrowej ewidencji czasu pracy, pierwszy pracownik na minijob jest momentem, w którym pytanie odpowiada samo sobie.
Co pracownik robi z Państwa stawką godzinową
Gdy tylko ktoś dla Państwa pracuje, dotychczasowa kalkulacja przestaje się zgadzać. Około 29 euro za godzinę fakturowalną z trzeciej części to czysty koszt — bez Państwa własnego zarobku, bez narzędzi, bez pojazdu, bez zysku. Kto brał dotąd 45 euro za godzinę i teraz zleca tę godzinę pomocnikowi, zarabia na niej wyraźnie mniej, niż sugeruje różnica.
Proszę więc przeliczyć na nowo, jakiej stawki potrzebują Państwo od klienta. Metoda opisana jest w artykule o stawce godzinowej rzemieślnika: dzielą Państwo całkowite koszty przez godziny, które faktycznie da się zafakturować – a nie przez godziny obecności.
Czy pracownik na siebie zarabia, pokażą liczby. W analizie miesięcznej koszty osobowe mają własny wiersz i po trzech miesiącach widać, czy obrót rósł razem z nimi. W office1.cloud rejestrują Państwo faktury i wydatki oraz otrzymują tę analizę; samego naliczania płac to nie obejmuje – zajmuje się nim doradca podatkowy albo program płacowy.
Błąd, który kosztuje najwięcej
Najdroższym błędem nie jest zapomniane zgłoszenie, lecz ciche przejście: pomoc „na telefon" staje się z miesiąca na miesiąc kimś, kto ma stałe godziny, używa Państwa narzędzi i występuje u klienta w Państwa imieniu – ale nadal wystawia faktury zamiast otrzymywać wynagrodzenie. To już nie jest samozatrudnienie, a niemieckie ubezpieczenie emerytalne widzi to podczas kontroli tak samo. Kto waha się jeszcze między minijobem a współpracą na zasadzie samozatrudnienia, powinien wcześniej wiedzieć, co dzieje się przy zakwalifikowaniu jako pozorne samozatrudnienie – tam dopłata obciąża zleceniodawcę.
Minijob jest natomiast drogą policzalną: wiedzą Państwo z góry, ile kosztuje, a zgłoszenia załatwia się w jeden poranek. Dwie daty warto zanotować na początek – tydzień, w którym musi być numer zakładu, oraz trzeci dzień bankowy przed końcem miesiąca.
Ten artykuł informuje ogólnie i nie zastępuje porady prawnej ani podatkowej. W razie wątpliwości, czy dane zatrudnienie jest dopuszczalne jako minijob, proszę zapytać doradcę podatkowego lub Minijob-Zentrale – informacja tam nic nie kosztuje. Koszty wynagrodzeń, dokumenty i przychody trafiają potem w to samo miejsce, żeby roczne liczby się zgadzały: oprogramowanie księgowe trzyma to razem.
Latwiejsze fakturowanie
Easy Invoice laczy oferty, faktury i zarzadzanie klientami w chmurze.
Wyprobuj Easy InvoiceCzytaj dalej
 Rzemiosło i usługi
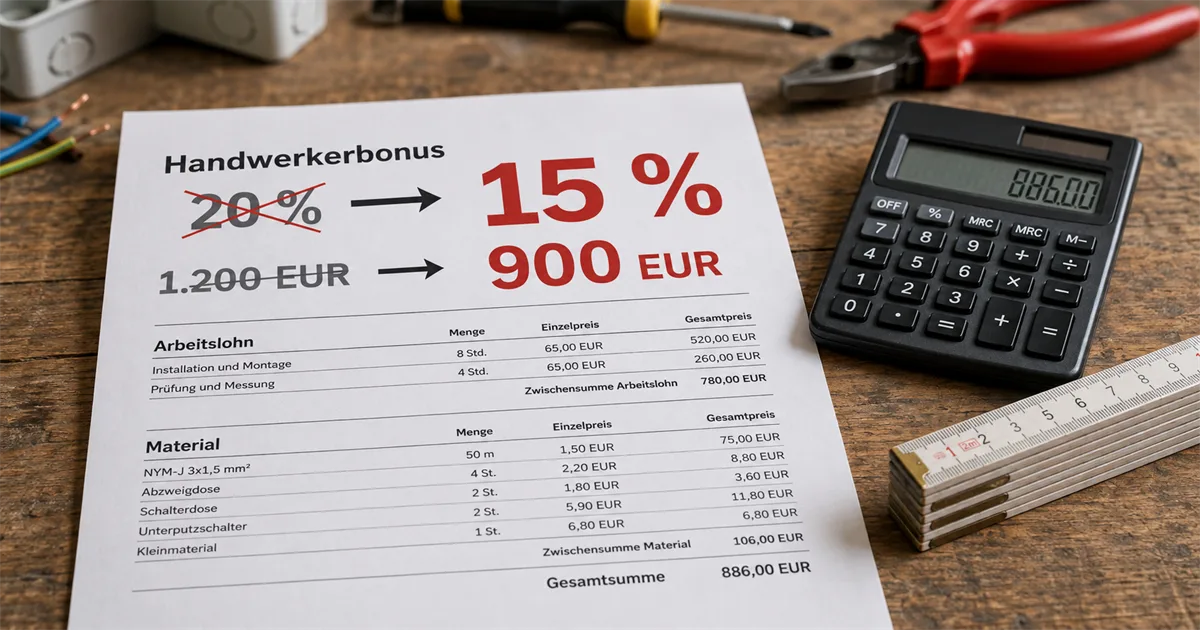
Ulga na usługi rzemieślnicze ma spaść do 15 procent: Twój klient straci od 2027 roku nawet 300 euro
W 2026 roku obowiązuje bez zmian 20 procent i 1.200 euro. Na 2027 rok zaplanowano cięcie, ale jeszcze go nie uchwalono – co Twoi klienci muszą wiedzieć już teraz.
 Rzemiosło i usługi
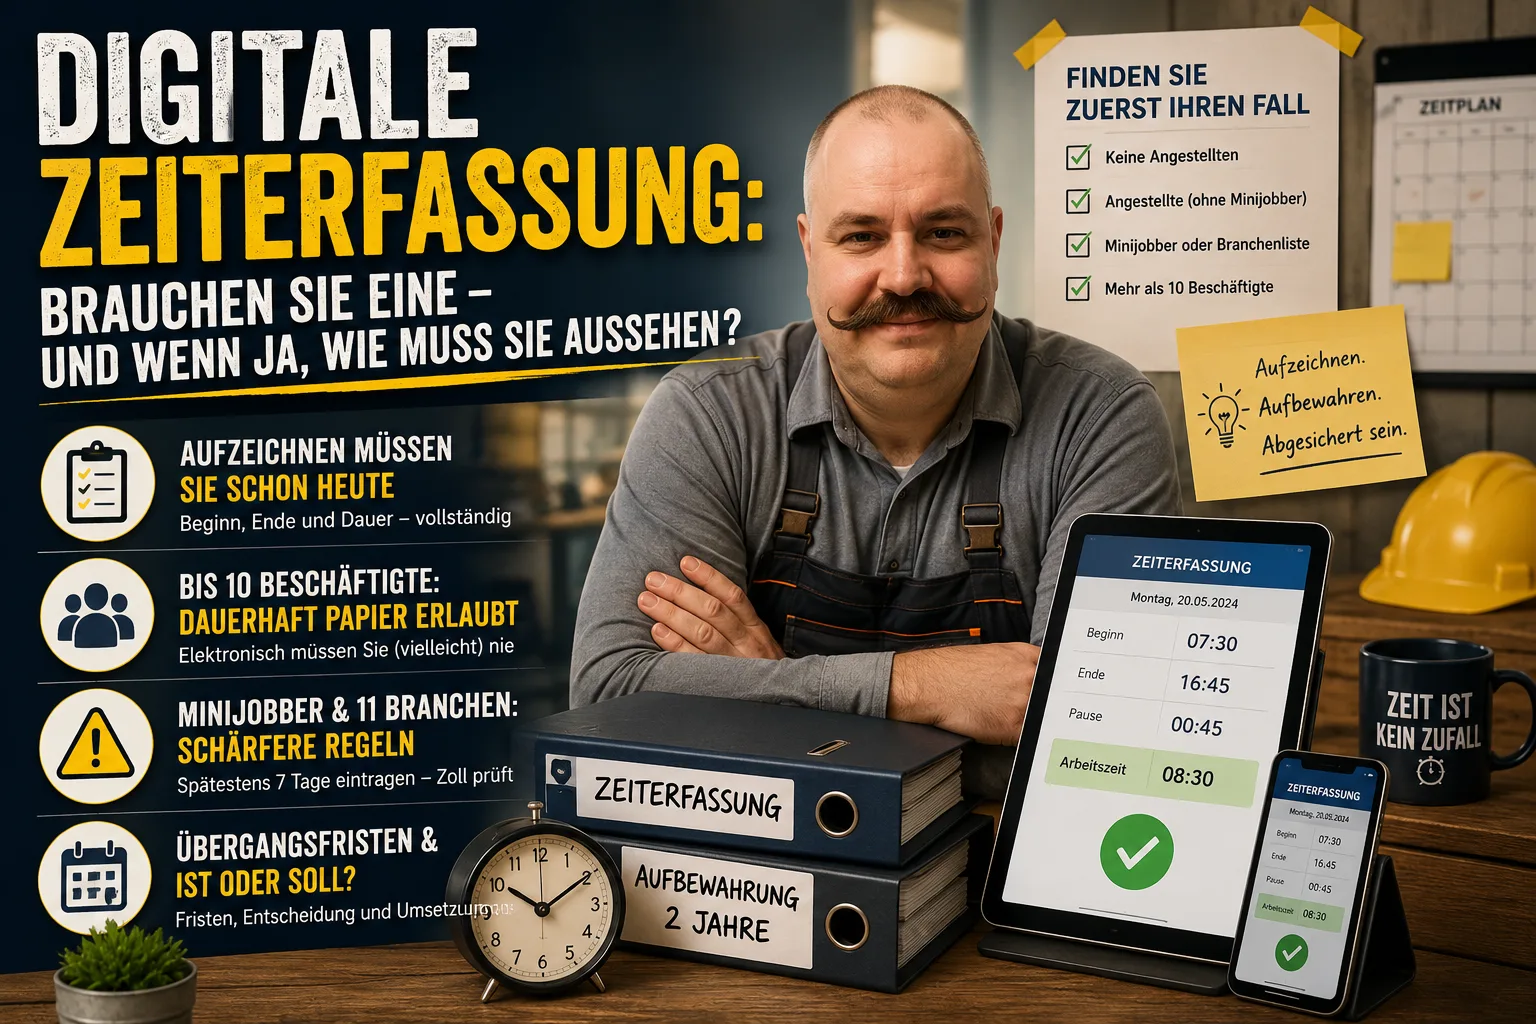
Cyfrowa ewidencja czasu pracy w Niemczech: czy jej potrzebujesz — a jeśli tak, jak ma wyglądać?
Wszyscy mówią o obowiązku cyfrowej ewidencji czasu pracy. Dla firm do dziesięciu pracowników miałaby odpaść na stałe właśnie forma elektroniczna – sama ewidencja obowiązuje nadal, a przy minijobach jest surowsza. Znajdź najpierw swój przypadek.
 Rzemiosło i usługi
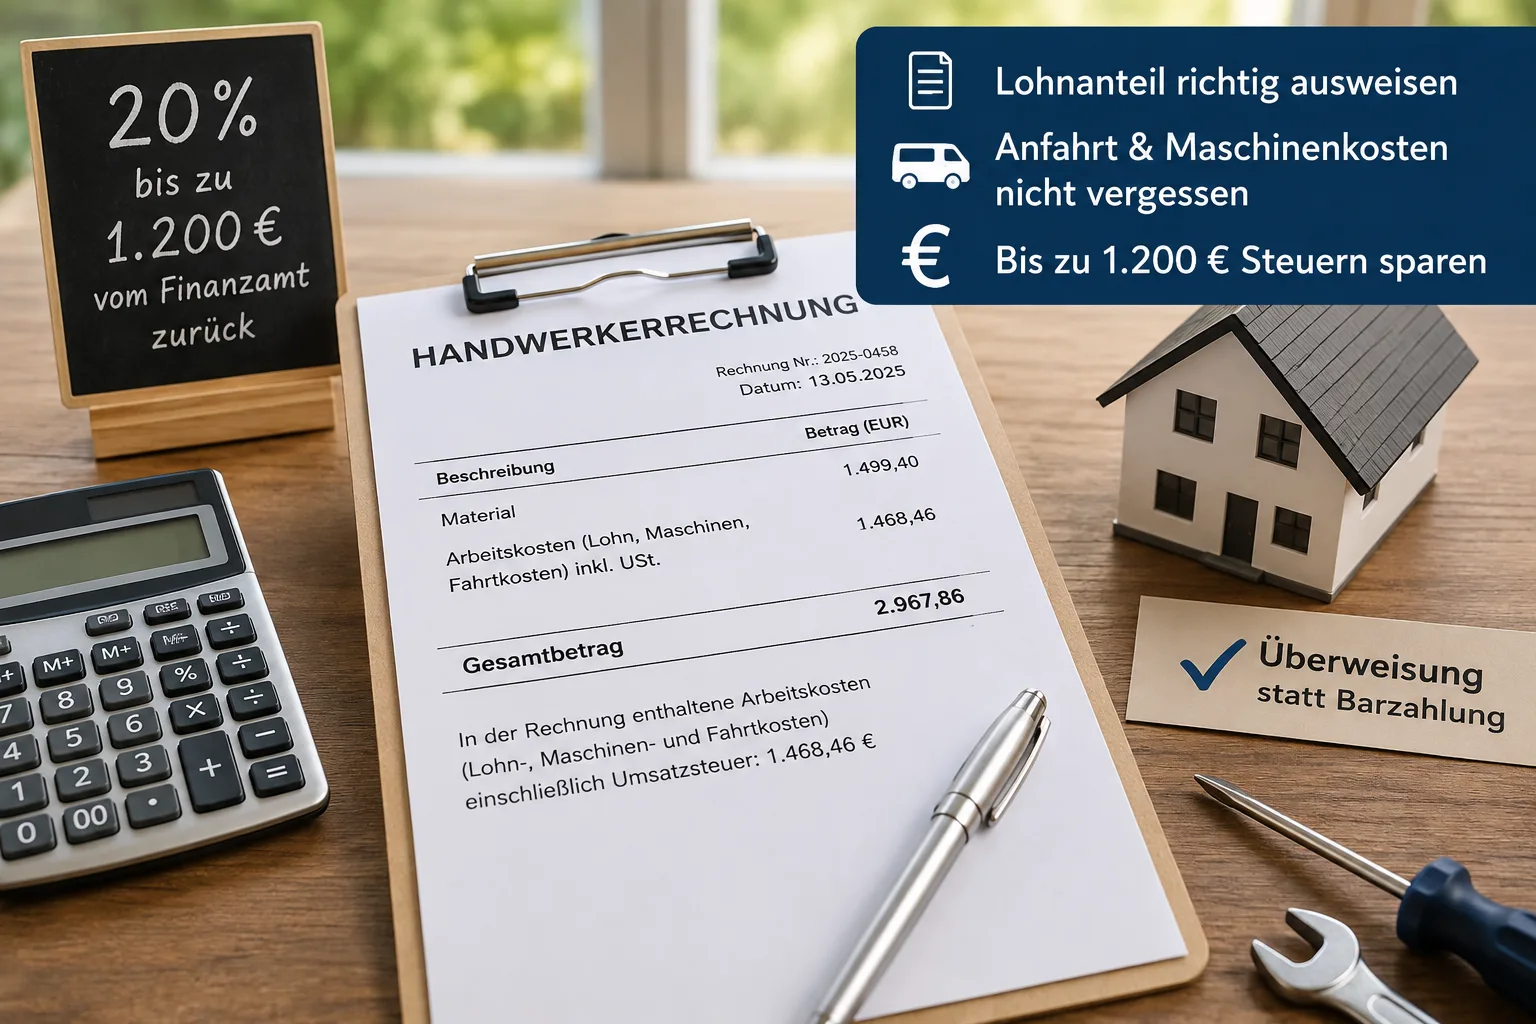
Faktura rzemieślnika dla klienta prywatnego: jak wykazać robociznę – i zaoszczędzić klientowi do 1200 euro podatku
Klienci prywatni mogą odliczyć 20 procent kosztów robocizny od podatku, ale tylko wtedy, gdy Wasza faktura wykazuje ją osobno.