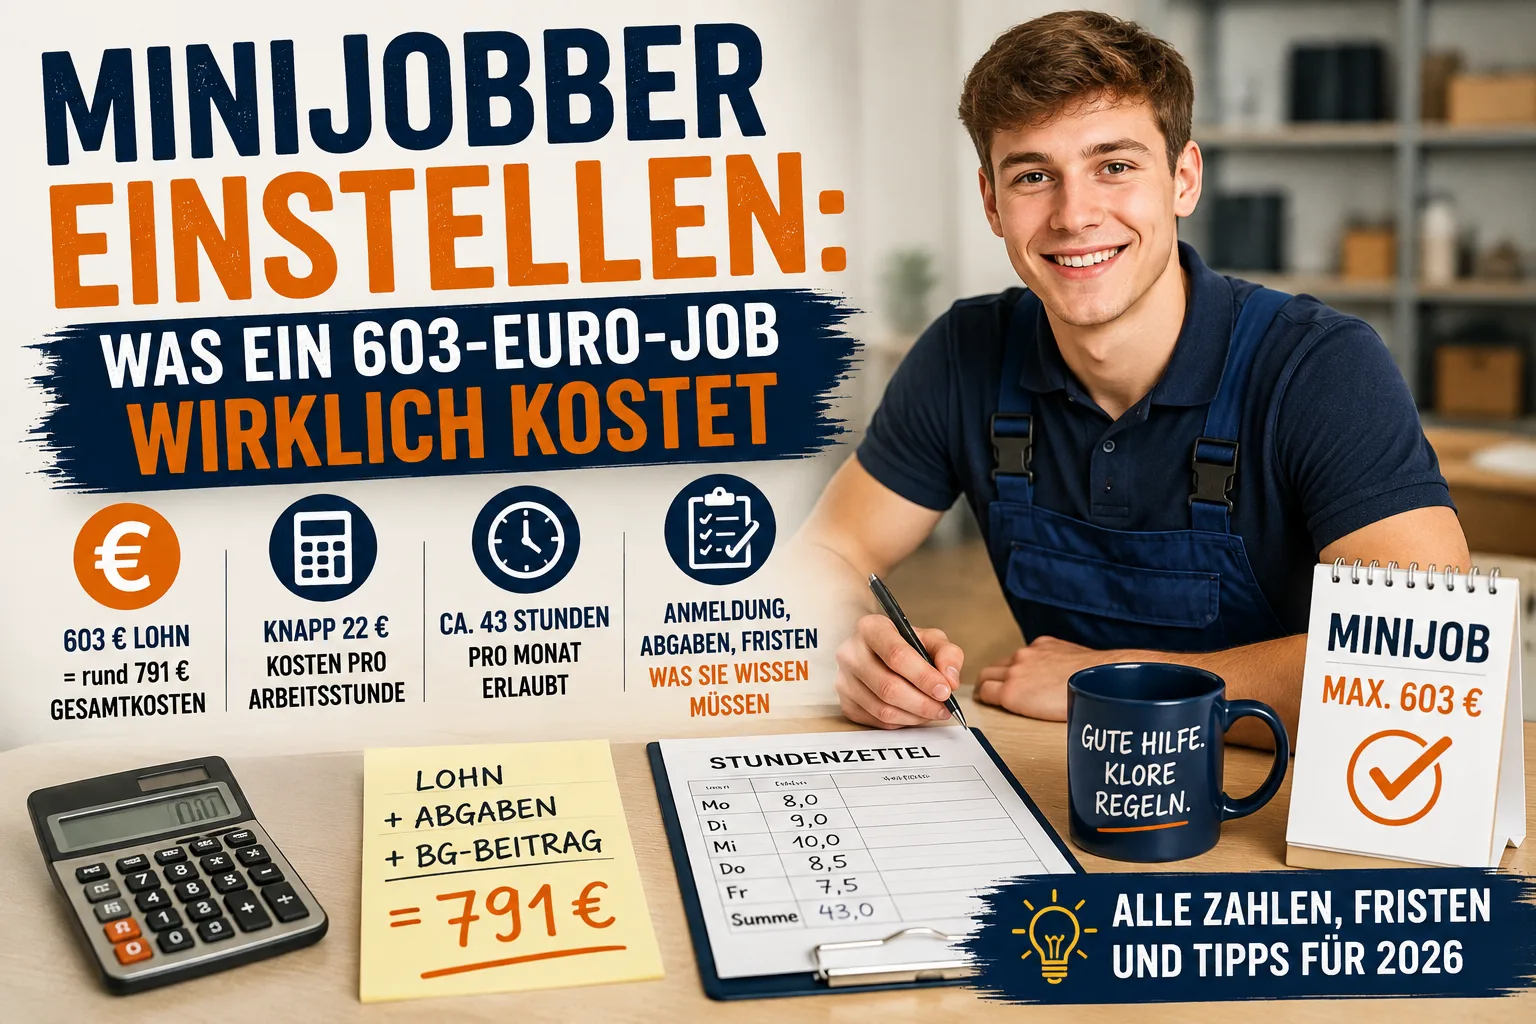
Een minijobber op de grens van 603 euro kost u ongeveer 791 euro per maand. De werkgeversafdrachten van maximaal 31,17 procent komen boven op het loon, ze worden er niet van afgetrokken. Daar komt de ongevallenverzekering bij met ongeveer 20 tot 30 euro per maand, afhankelijk van uw branche. Omgerekend naar de uren die uw medewerker echt werkt, komt u uit op bijna 22 euro – en op ongeveer 29 euro per uur dat u bij de klant in rekening kunt brengen. Voor die 603 euro mag hij in 2026 ongeveer 43 uur per maand werken, dus zo'n tien per week. Wie meer uren vraagt en toch maar 603 euro betaalt, betaalt minder dan het minimumloon.
Inhoud
- Wat een minijobber u per maand echt kost
- Wat de ongevallenverzekering kost – met cijfers
- Wat hij u per uur kost
- 603 euro – hoeveel uur is dat?
- Hoe meld ik mijn minijobber aan?
- Wanneer het geld weg is: de afdrachten zijn eerder dan het loon
- Wat als hij al ergens anders werkt?
- Als het drukker wordt: de grens mag twee keer per jaar sneuvelen
- Winterstop: afmelden en weer aanmelden – loont dat?
- Vakantie, ziekte, feestdagen: een minijobber is een gewone werknemer
- De urenstaat die de douane controleert
- Wat de medewerker met uw uurtarief doet
- De fout die het meeste kost
Wat een minijobber u per maand echt kost
De meesten rekenen met het loon en schrikken dan van het bankafschrift. Voor een commerciële minijob betaalt u als werkgever vaste percentages aan de Minijob-Zentrale, het Duitse centrale kantoor voor kleine banen. Ze komen boven op het loon. Bij de volle grens ziet dat er zo uit:
| Post | Percentage | Bij 603 euro loon |
|---|---|---|
| Loon voor de minijobber | – | 603,00 € |
| Ziektekostenverzekering | 13 % | 78,39 € |
| Pensioenverzekering | 15 % | 90,45 € |
| Vaste belasting | 2 % | 12,06 € |
| Omslag U1 (ziekte) | 0,8 % | 4,82 € |
| Omslag U2 (zwangerschap) | 0,22 % | 1,33 € |
| Insolventieomslag | 0,15 % | 0,90 € |
| Uw afdrachten samen | maximaal 31,17 % | ongeveer 188 € |
| Totale kosten per maand | ongeveer 791 € |
Daar komt de bijdrage aan uw ongevallenverzekering bij. Die wordt eenmaal per jaar afgerekend en staat in de volgende paragraaf.
De drie kleine posten in het midden zijn omslagen, een soort verplichte verzekering onder werkgevers. De U1 betaalt u een groot deel van het loon terug als uw minijobber ziek wordt en u moet doorbetalen. De U2 geldt bij zwangerschap. De insolventieomslag dekt lonen als een bedrijf failliet gaat. De vaste belasting van 2 procent regelt de loonbelasting volledig – uw minijobber hoeft dit inkomen daarna niet in zijn eigen aangifte op te geven.
Eén punt betreft hem, niet u: van het loon gaat 3,6 procent naar de pensioenverzekering, want een minijob is pensioenplichtig. Uw minijobber kan vrijstelling aanvragen. Dat moet hij u schriftelijk geven en u bewaart het bij de loonstukken. Zonder dat papier houdt u de 3,6 procent in.
Wat de ongevallenverzekering kost – met cijfers
„Hangt van de branche af" helpt niemand bij de vraag of hij zich de medewerker kan veroorloven. Daarom de orde van grootte: voor een minijobber op de grens betaalt u afhankelijk van uw vak ongeveer 100 tot 350 euro per jaar, dus zo'n 8 tot 30 euro per maand.
Alle fondsen rekenen op dezelfde manier:
betaald jaarloon × gevarenklasse × premievoet
De gevarenklasse is het risicocijfer van uw activiteit — timmerwerk heeft een hoge, kantoorwerk een lage. Welke voor u geldt, staat in uw indelingsbesluit; hebt u dat nog niet, dan noemt uw fonds het cijfer telefonisch. De premievoet is de jaarlijks opnieuw vastgestelde prijs per risicopunt, die elk fonds zelf bepaalt.
Voor een minijobber met 7.236 euro jaarloon ziet dat er zo uit:
| Ongevallenverzekering | Gevarenklasse | Premievoet | Per jaar | Per maand |
|---|---|---|---|---|
| BG BAU, ruwbouw | 11,84 | 0,3850 (per 100) | ongeveer 330 € | ongeveer 27 € |
| BG Holz und Metall, middelhoog risico (aangenomen klasse 5) | 5,00 | 7,15 (per 1.000) | ongeveer 259 € | ongeveer 22 € |
| BG Holz und Metall, licht werk (aangenomen klasse 2) | 2,00 | 7,15 (per 1.000) | ongeveer 103 € | ongeveer 9 € |
De gevarenklasse voor de ruwbouw en beide premievoeten komen van BG BAU en BG Holz und Metall, stand 2025. De klassen 5 en 2 zijn aannames om de bandbreedte te tonen — uw eigen cijfer kan hoger of lager liggen.
Nog twee dingen. Ten eerste is er een minimumbijdrage: bij BG BAU is dat 100 euro per jaar, ook als de berekening minder oplevert. Ten tweede betaalt u achteraf — de afrekening over een jaar komt in het voorjaar daarna. Zet de 30 euro maandelijks apart, anders staat de rekening in april onverwacht op de mat.
Wat hij u per uur kost
Het maandbedrag is maar het halve antwoord. Voor uw calculatie telt wat één werkuur van deze medewerker kost — en dat is duurder dan het minimumloon, want u betaalt ook uren waarin niemand werkt.
De berekening voor een minijobber op de grens, over een jaar:
| Stap | Berekening | Resultaat |
|---|---|---|
| Loon per jaar | 603 € × 12 maanden | 7.236 € |
| Uw afdrachten | 31,17 % daarvan | 2.255 € |
| Ongevallenverzekering | voorbeeld: ruwbouw | 330 € |
| Uw kosten per jaar | 9.821 € | |
| Betaalde uren | 43,4 uur/maand × 12 maanden | 521 uur |
| daarvan betaald maar niet gewerkt | 8 vakantiedagen, 3 feestdagen, 3 ziektedagen | ongeveer 70 uur |
| Werkelijk gewerkte uren | 451 uur | |
| Kosten per gewerkt uur | 9.821 € ÷ 451 | 21,78 € |
Van 13,90 euro minimumloon wordt dus bijna 22 euro per uur dat uw medewerker echt voor u werkt. Dat is 57 procent meer dan het uurloon dat u met hem hebt afgesproken.
En het gaat verder: niet elk gewerkt uur kunt u aan een klant doorberekenen. Rijden, materiaal halen, opruimen en werkplaatswerk betaalt niemand apart. Rekent u ermee dat ongeveer driekwart van de uren bij de klant terechtkomt, dan blijven 338 factureerbare uren per jaar over:
9.821 euro ÷ 338 uur = ongeveer 29 euro per factureerbaar uur
Die 29 euro is het getal dat in uw prijzen moet — niet de 13,90 euro. Twee dingen verzachten dat: de ziektedagen krijgt u via de U1-omslag grotendeels vergoed, en hoe meer tijd uw medewerker direct bij de klant doorbrengt, hoe lager het bedrag.
603 euro – hoeveel uur is dat?
De grens voor een minijob ligt in 2026 op 603 euro per maand. Dat is geen willekeurig getal, maar hangt vast aan het minimumloon: dat wordt met 130 vermenigvuldigd, door drie gedeeld en naar boven op hele euro's afgerond (§ 8 SGB IV). Bij 13,90 euro minimumloon sinds 1 januari 2026 komt daar 603 euro uit. Stijgt het minimumloon, dan stijgt de grens automatisch mee.
Daaruit volgt uw echte plafond:
603 euro gedeeld door 13,90 euro = ongeveer 43 uur per maand, dus zo'n tien uur per week.
Precies hierop stranden veel eerste minijobs. De baas denkt in geld („603 euro, meer kan niet"), maar het bedrijf heeft 15 uur per week nodig. Wie 15 uur laat werken en 603 euro betaalt, betaalt omgerekend ongeveer 9,30 euro per uur – onder het minimumloon. Bij een controle is dat de eerste som die de douane maakt: loon gedeeld door werkelijk gewerkte uren. De minimumloonwet voorziet in boetes tot 500.000 euro (§ 21 MiLoG) – een maximum voor zware gevallen, maar het laat zien hoe serieus dit wordt genomen.
Hebt u meer uren nodig, dan komt u niet om een gewone deeltijdbaan heen. Die kost meer, maar is de eerlijke weg. Betaalt u een uurloon boven het minimum, dan daalt het toegestane aantal uren evenredig: bij 16 euro blijven ongeveer 37 uur per maand over.
Hoe meld ik mijn minijobber aan?
In drie stappen, en de volgorde is belangrijk, want stap twee werkt niet zonder stap één.
1. Bedrijfsnummer bij het arbeidsbureau. Dat is uw kenmerk als werkgever, een getal van acht cijfers. Zonder dat kunt u geen enkele melding doen. U vraagt het aan bij de bedrijfsnummerservice van het Duitse arbeidsbureau. Regel het zodra de aanstelling vaststaat – niet de dag ervoor.
2. Aanmelding bij de Minijob-Zentrale. De aanmelding gaat elektronisch, via een salarisprogramma of via het gratis SV-Meldeportal, het portaal voor sociale meldingen. Voor de registratie daar hebt u een ELSTER-organisatiecertificaat nodig – hetzelfde certificaatbestand waarmee u zich bij de Belastingdienst identificeert. Hebt u er nog geen, vraag het dan vroeg aan: de activeringscode komt per post en duurt enkele dagen.
Voor de melding hebt u naam, adres, geboortedatum en het sofinummer van uw medewerker nodig. Dat staat op zijn verzekeringsbewijs; wie nog nooit heeft gewerkt, heeft er geen – dan meldt u zonder en kent de pensioenverzekering het nummer toe. Daarnaast zijn er twee codes, waar het portaal u doorheen leidt: de personengroep en de activiteitscode, die functie en opleiding beschrijft.
De aanmelding hoort bij de start van het dienstverband, niet bij het einde van de maand. Doe het in de week waarin hij begint.
3. Ongevallenverzekering. Elk bedrijf met personeel valt onder een wettelijke ongevallenverzekering. Een nieuw bedrijf moet zich binnen een week na de start bij het bevoegde fonds melden (§ 192 SGB VII). Bent u al langer zelfstandig en kent u uw fonds, meld dan dat u nu iemand in dienst hebt – het aantal verzekerden is de grondslag voor uw bijdrage. Deze stap wordt het vaakst vergeten, en het fonds vordert bijdragen ook met terugwerkende kracht.
Een bijzonder geval voor bouw, horeca, transport en schoonmaak: in deze branches komt de directe melding erbij. Die gaat naar het datacentrum van de pensioenverzekering, uiterlijk bij aanvang van het werk – dus voordat de medewerker een vinger uitsteekt. Wie pas 's avonds meldt, is al te laat.
Wanneer het geld weg is: de afdrachten zijn eerder dan het loon
Het tijdstip verrast bijna iedereen de eerste keer. De afdrachten aan de Minijob-Zentrale zijn maandelijks verschuldigd, ongeacht wanneer u het loon uitbetaalt:
- Het bijdragebewijs – de melding hoeveel u betaalt – moet uiterlijk aan het begin van de vijfde bankwerkdag voor het einde van de maand binnen zijn.
- Het geld moet uiterlijk op de derde bankwerkdag voor het einde van de maand bij de Minijob-Zentrale zijn.
Concreet: de afdrachten over augustus zijn eind augustus verschuldigd, ook al staat het augustusloon pas op 1 september op de rekening van uw medewerker. Met een SEPA-machtiging incasseert de Minijob-Zentrale op tijd en hoeft u de datum niet te onthouden. In het eerste jaar is dat de rustigste variant.
Wat als hij al ergens anders werkt?
Deze vraag speelt voortdurend, want veel minijobbers werken op meerdere plekken. De regels staan in § 8 lid 2 SGB IV:
- Meerdere minijobs worden bij elkaar opgeteld. Verdient iemand 400 euro bij u en 300 euro bij een ander bedrijf, dan is dat samen 700 euro. De grens is overschreden en beide banen worden volledig premieplichtig – ook die van u.
- Naast een premieplichtige hoofdbaan blijft één minijob vrij. Wie hoofdberoepelijk in loondienst is, mag één minijob hebben zonder optelling. De tweede minijob wordt wel bij de hoofdbaan opgeteld.
U kunt dat zelf niet nagaan, daarom legt de wet de opheldering bij u: vraag vóór de eerste werkdag schriftelijk naar ander werk en laat het antwoord ondertekenen. Verzuimt u dat en blijkt later dat opgeteld moest worden, dan kan de naheffing bij u belanden. Met het ondertekende blad in het dossier zit u goed – en uw medewerker weet dat hij wijzigingen moet melden.
Als het drukker wordt: de grens mag twee keer per jaar sneuvelen
Er komt op het laatste moment een opdracht binnen, uw vakman valt uit en uw minijobber springt bij. Daarmee is de grens gesneuveld – de minijob zou eigenlijk voorbij zijn.
De wet laat ruimte: de grens mag in niet meer dan twee kalendermaanden per jaar worden overschreden, als de overschrijding onvoorzienbaar was (§ 8 lid 1b SGB IV). In zo'n maand mag hoogstens het dubbele van de grens bij elkaar komen. Doorslaggevend is het woord „onvoorzienbaar": vervanging bij ziekte ja, geplande kerstdrukte nee. Wie elk jaar in december over de grens gaat, kan zich niet op de uitzondering beroepen.
Verder geldt de jaarmaatstaf: 603 euro per maand is 7.236 euro per jaar. Schommelingen zijn geen probleem zolang dit kader klopt en u het vooraf zo hebt afgesproken – een maand met 700 euro en een met 500 euro kan dus prima.
Winterstop: afmelden en weer aanmelden – loont dat?
In de winter ligt de bouw stil, in de zomer loopt het. Uw minijobber werkt drie maanden niet – en de vraag is of u hem voor die tijd moet afmelden om te besparen. Het antwoord: daarmee bespaart u geen cent. De vergelijking voor drie maanden pauze:
| Aangemeld, maar zonder loon | Afgemeld | |
|---|---|---|
| Loon | 0 € | 0 € |
| Afdrachten aan de Minijob-Zentrale | 0 € | 0 € |
| Bijdrage ongevallenverzekering | 0 € voor die maanden | 0 € voor die maanden |
| Werk voor u | geen | twee meldingen |
De reden: alle afdrachten worden berekend over het loon dat u werkelijk uitbetaalt. Betaalt u in januari niets, dan draagt u in januari ook niets af – of de medewerker daarbij is aangemeld of niet, maakt voor de kosten niet uit. Ook de bijdrage aan de ongevallenverzekering is gebaseerd op de in het jaar betaalde lonen en daalt vanzelf.
De besparing komt dus doordat er in die maanden niet wordt gewerkt – ongeveer 2.450 euro over drie maanden bij een minijobber op de grens. De afmelding draagt daar niets aan bij. Ze is een pure meldingsformaliteit.
Toch moet u afmelden als de pauze langer duurt. Loopt het dienstverband zonder loonbetaling door, dan geldt de arbeidsverhouding nog één maand als voortdurend (§ 7 lid 3 SGB IV). Bij een pauze van twee of drie maanden meldt u hem dus af en bij hervatting opnieuw aan – niet om te besparen, maar omdat het is voorgeschreven. Beide meldingen zijn in het portaal in enkele minuten geregeld en kosten niets.
Ontslaan moet u hem daarom niet. Een afmelding beëindigt alleen de melding bij de Minijob-Zentrale, niet het dienstverband. Ontslaat u hem in plaats daarvan en neemt u in het voorjaar opnieuw aan, dan verliest u meer dan de formaliteiten waard zijn: de wachttijd van zes maanden voor de volle vakantieaanspraak begint opnieuw, u hebt een nieuw contract nodig — en vooral is uw medewerker inmiddels misschien ergens anders begonnen. Een ingewerkte hulp die weet waar het materiaal staat, is in het ambacht moeilijker te vervangen dan twee meldingen.
De betere oplossing voor seizoensbedrijven: spreek van meet af aan wisselende uren af. Maatstaf voor de minijob is het jaarinkomen van 7.236 euro. Wie negen maanden werkt en daarin telkens 800 euro verdient, blijft met 7.200 euro per jaar binnen het kader, ook al liggen losse maanden boven 603 euro. Dat moet vooraf zo zijn afgesproken en vastgelegd — plant u dat, vraag het dan eerst na bij de Minijob-Zentrale, de informatie is gratis.
Vakantie, ziekte, feestdagen: een minijobber is een gewone werknemer
De meest voorkomende misvatting: dat een minijob een losse hulp zonder rechten is. Juridisch is uw minijobber een werknemer als elke andere, alleen met minder uren:
- Vakantie. De Duitse vakantiewet noemt minstens 24 werkdagen per jaar, gerekend op een zesdaagse week (§ 3 BUrlG). Uw minijobber krijgt het deel dat bij zijn werkdagen past: wie twee dagen per week werkt, heeft recht op acht vakantiedagen. De volle aanspraak ontstaat voor het eerst na zes maanden (§ 4 BUrlG).
- Loon bij ziekte. Is hij ziek, dan betaalt u door. Een groot deel haalt u terug via de U1-omslag die u toch elke maand betaalt – daar is die voor.
- Feestdagen. Valt een werkdag op een feestdag, dan wordt die betaald hoewel niemand heeft gewerkt.
- Arbeidsovereenkomst. Ook een minijob heeft de wezenlijke arbeidsvoorwaarden op papier nodig. Neem daarvoor een model van uw kamer of gilde in plaats van vrij te formuleren.
Deze aanspraken horen in uw calculatie. Betaalde vakantie- en ziektedagen zijn uren die u betaalt terwijl niemand voor u werkt.
De urenstaat die de douane controleert
Voor minijobbers geldt een registratieplicht die in deze vorm niet voor gewone voltijdkrachten bestaat. Volgens § 17 MiLoG legt u begin, einde en duur van de dagelijkse arbeidstijd vast, uiterlijk zeven dagen na de betreffende werkdag. De registraties bewaart u twee jaar. Ontbreken ze, dan voorziet de wet in boetes tot 50.000 euro.
Voor de controle is de financiële controle zwartwerk bij de douane verantwoordelijk. Zonder registraties hebt u bij een controle niets in handen om het betaalde uurloon aan te tonen.
Een blad met drie kolommen volstaat. Belangrijk is alleen dat het bijtijds wordt ingevuld en niet aan het eind van het jaar uit het geheugen ontstaat. Denkt u toch al na over digitale tijdregistratie, dan is de eerste minijobber het moment waarop die vraag zichzelf beantwoordt.
Wat de medewerker met uw uurtarief doet
Zodra iemand voor u werkt, klopt uw oude berekening niet meer. De ongeveer 29 euro per factureerbaar uur uit de derde paragraaf zijn pure kosten — zonder uw eigen verdienste, zonder gereedschap, zonder voertuig, zonder winst. Wie tot nu toe 45 euro per uur rekende en dat uur nu door de hulp laat doen, verdient daar duidelijk minder aan dan het verschil doet vermoeden.
Reken daarom opnieuw uit welk uurtarief u bij de klant nodig hebt. De systematiek staat in het artikel over het uurtarief voor vakmensen: u deelt uw totale kosten door de uren die u werkelijk kunt factureren – niet door de uren dat iemand aanwezig is.
Of de medewerker zichzelf terugverdient, ziet u achteraf aan de cijfers. In een maandelijkse analyse staan de personeelskosten op een eigen regel, en na drie maanden ziet u of de omzet is meegegroeid. In office1.cloud legt u uw facturen en uitgaven vast en krijgt u die analyse; de loonadministratie zelf hoort er niet bij – die doet uw belastingadviseur of een salarisprogramma.
De fout die het meeste kost
De duurste fout is niet de vergeten aanmelding, maar de stille overgang: de hulp „op afroep" wordt na maanden iemand met vaste tijden, die uw gereedschap gebruikt en bij de klant in uw naam optreedt – maar facturen blijft schrijven in plaats van loon te krijgen. Dat is geen zelfstandigheid meer, en de Duitse pensioenverzekering ziet dat bij een controle net zo. Wie nog twijfelt tussen minijob en freelance samenwerking, moet vooraf weten wat er gebeurt bij een kwalificatie als schijnzelfstandigheid – daar treft de naheffing de opdrachtgever.
De minijob is daarentegen de berekenbare weg: u weet vooraf wat hij kost, en de meldingen zijn op één ochtend gedaan. Twee data zijn het noteren waard – de week waarin het bedrijfsnummer er moet zijn, en de derde bankwerkdag voor het einde van de maand.
Dit artikel geeft algemene informatie en vervangt geen juridisch of fiscaal advies. Twijfelt u of een arbeidsverhouding als minijob is toegestaan, vraag het dan aan uw belastingadviseur of aan de Minijob-Zentrale – hun informatie kost niets. Loonkosten, bonnen en omzet horen daarna in dezelfde administratie, zodat de cijfers aan het eind van het jaar kloppen: een boekhoudsoftware houdt beide bij elkaar.
Facturen eenvoudiger beheren
Easy Invoice combineert offertes, facturen en klantenbeheer in de cloud.
Easy Invoice proberenLees verder
 Ambacht & dienstverleners
Duitse belastingkorting voor vakwerk zou dalen naar 15 procent: uw klant mist vanaf 2027 tot 300 euro
In 2026 gelden onveranderd 20 procent en 1.200 euro. De verlaging is gepland voor 2027, maar nog niet besloten – wat uw klanten nu moeten weten.
 Ambacht & dienstverleners
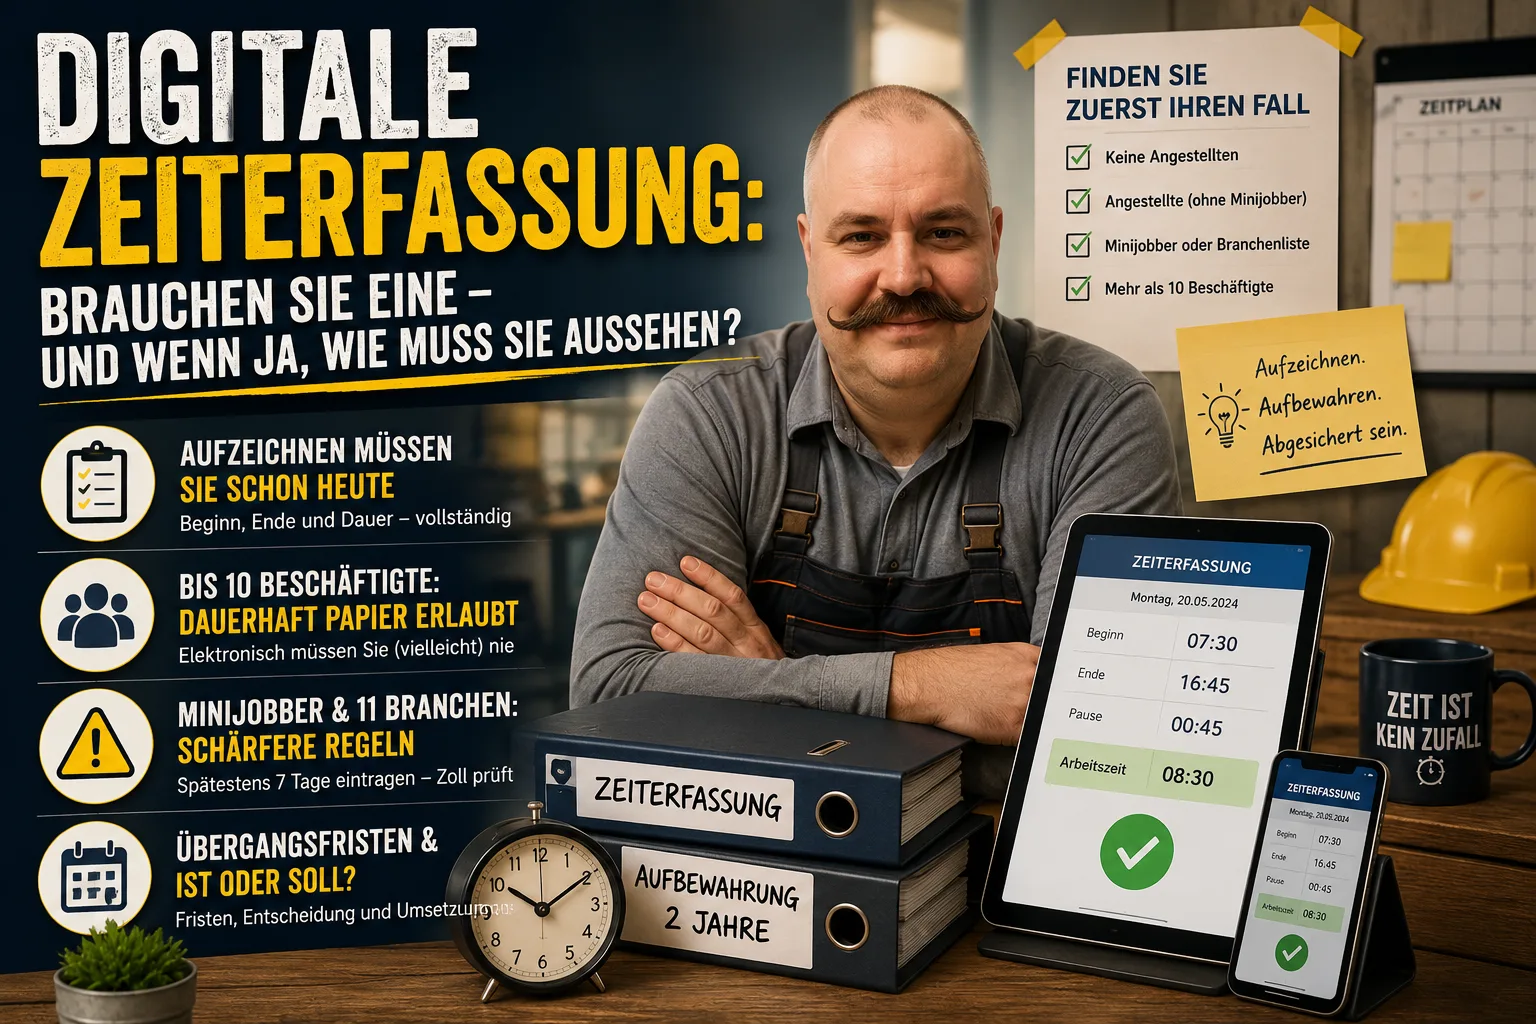
Digitale tijdregistratie in Duitsland: Hebt u er een nodig — en zo ja, hoe moet die eruitzien?
Iedereen praat over de plicht tot digitale tijdregistratie. Voor bedrijven tot tien werknemers zou juist de elektronische vorm blijvend vervallen – vastleggen moet u toch, en voor minijobbers geldt een strengere regel. Zoek eerst uw geval.
 Ambacht & dienstverleners
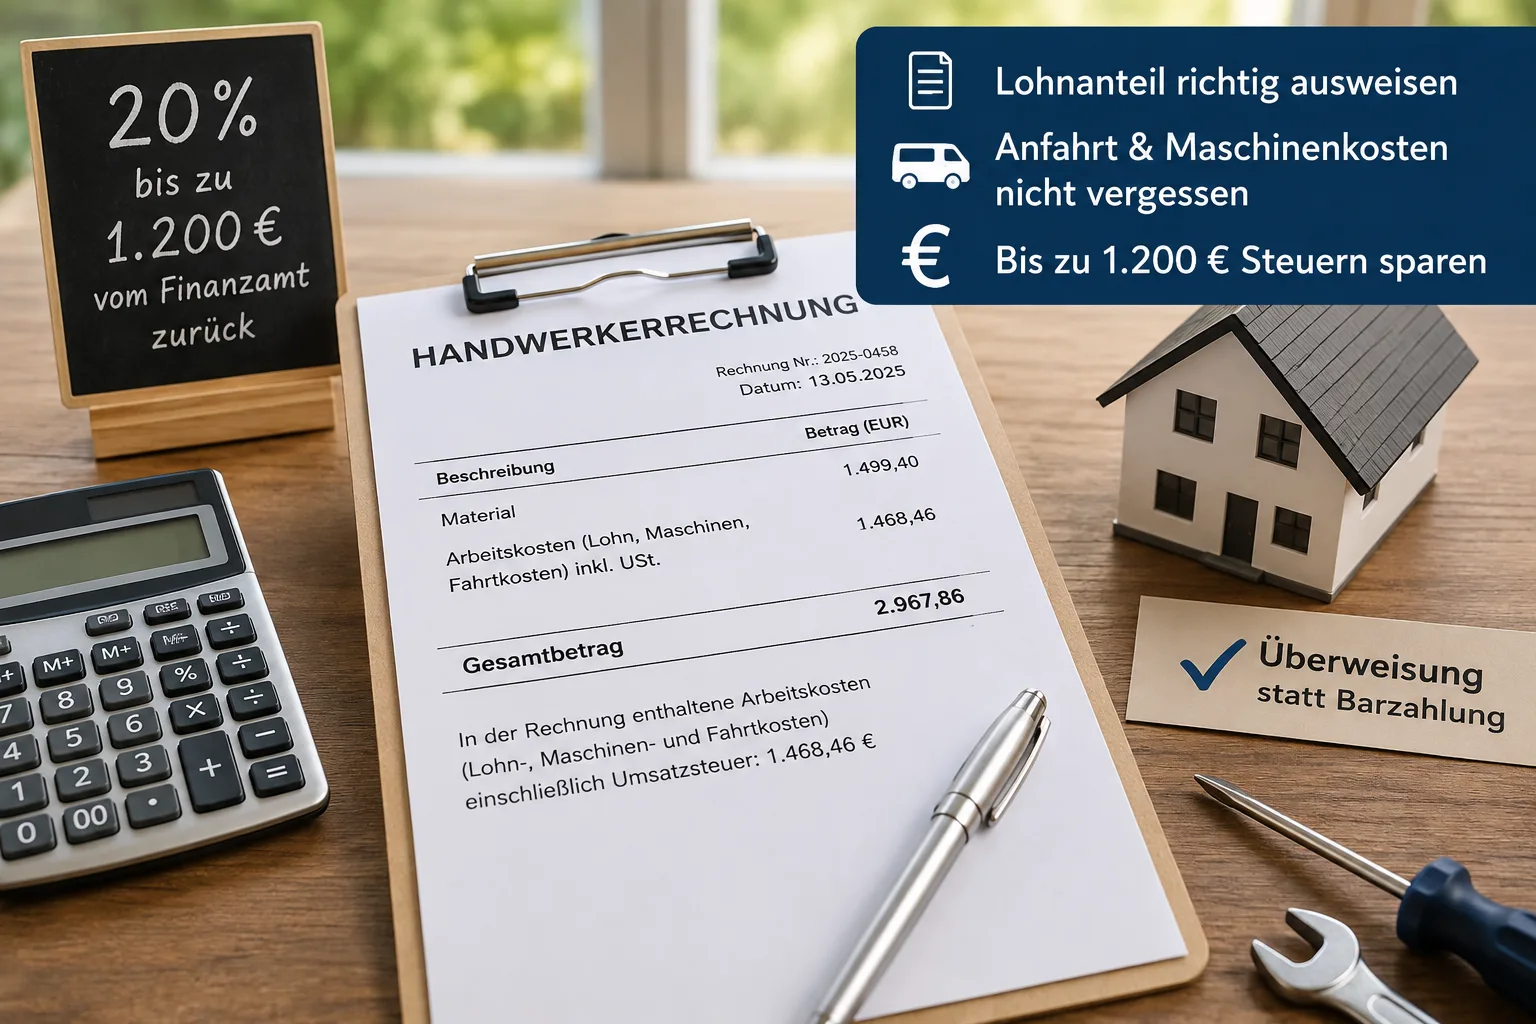
Vakman-factuur schrijven: zo vermeldt u het loonaandeel – en bespaart uw klant tot 1.200 euro belasting
Particuliere klanten kunnen 20 procent van de arbeidskosten van hun belasting aftrekken – maar alleen als uw factuur het loonaandeel apart vermeldt.