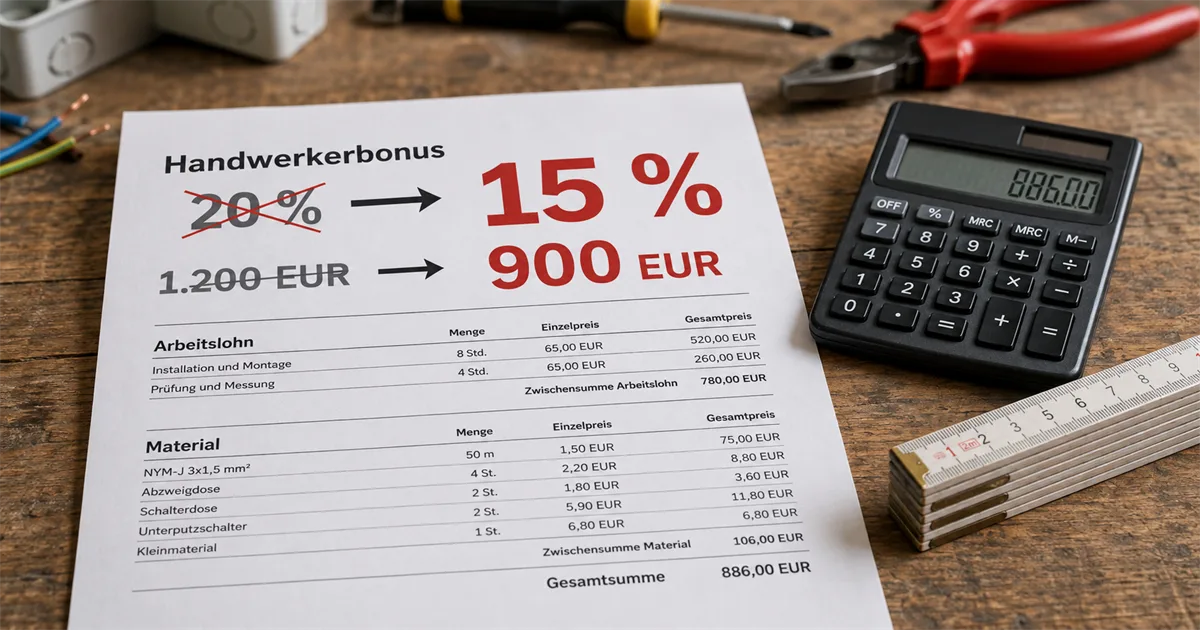
Aujourd'hui, rien ne change : 20 pour cent des coûts de main-d'œuvre, au maximum 1 200 euros par an. Pour tout ce que votre client paie encore en 2026, rien ne bouge. Une baisse à 15 pour cent et 900 euros est cependant prévue à partir de 2027 – pour un client qui épuise le plafond, cela ferait 300 euros de moins par an.
Cette baisse n'est pas encore du droit en vigueur. Le conseil des ministres allemand a adopté un projet de loi le 2 septembre 2026 – c'est la proposition du gouvernement, pas la loi finale. Le Bundestag (chambre des députés) et le Bundesrat (chambre des Länder) doivent encore l'approuver, et le Bundesrat peut réellement bloquer la loi, car une grande part de l'impôt sur le revenu revient aux Länder. Que la baisse arrive sur le principe est probable – à l'origine, la suppression complète était même envisagée, les 15 pour cent sont déjà un compromis. Que ce soit exactement 15 pour cent au bout du compte reste ouvert.
Pour votre pratique, un point compte plus que le pourcentage, et il ne change pas du tout : ce qui fait foi, c'est l'année où votre client paie, pas la date de facture. Qui vire l'argent en décembre 2026 obtient encore les 20 pour cent – même si vous n'écrivez la facture qu'en janvier.
Cet article informe de manière générale et ne remplace pas un conseil fiscal.
Sommaire
- Ce que votre client perd concrètement – deux calculs
- Est-ce déjà certain ? L'état de la procédure
- Date de paiement et non date de facture : le point où cela coûte cher
- Est-il intéressant de facturer des chantiers encore en 2026 ?
- Ce qui ne change PAS : aide ménagère, entretien du jardin, service hivernal
- Quelque chose change-t-il sur vos factures ?
- Ce que vous dites au client au téléphone
- Ce que la réforme signifie par ailleurs pour votre entreprise
- Questions fréquentes
Ce que votre client perd concrètement – deux calculs
Le crédit d'impôt pour les prestations artisanales figure au § 35a alinéa 3 de la loi allemande relative à l'impôt sur le revenu. Il fonctionne autrement que ce qu'on appelle d'ordinaire « déduire » : le montant est retiré directement de l'impôt que votre client doit payer. 900 euros de crédit, cela veut dire 900 euros d'impôt en moins – pas 900 euros de revenu imposable en moins.
Le calcul porte toujours sur les coûts de main-d'œuvre, TVA correspondante comprise. Le matériel ne compte jamais.
Exemple 1 – la petite réparation. Vous remplacez un tableau électrique, 1 400 euros de coûts de main-d'œuvre TTC :
| 2026 (en vigueur) | à partir de 2027 (prévu) | Différence | |
|---|---|---|---|
| Taux | 20 % | 15 % | |
| Crédit du client | 280,00 € | 210,00 € | −70,00 € |
Exemple 2 – la rénovation de salle de bains. 7 500 euros de coûts de main-d'œuvre TTC. Ici, le plafond s'applique :
| 2026 (en vigueur) | à partir de 2027 (prévu) | Différence | |
|---|---|---|---|
| Calcul théorique | 1 500,00 € | 1 125,00 € | |
| Montant maximal | 1 200,00 € | 900,00 € | |
| Crédit du client | 1 200,00 € | 900,00 € | −300,00 € |
Le plafond s'applique à partir de 6 000 euros de coûts de main-d'œuvre – cette limite reste identique, seul le pourcentage appliqué baisse. Qui se situe donc déjà au-dessus de 6 000 euros perd toujours exactement 300 euros. En dessous, il perd un quart de son crédit actuel.
Est-ce déjà certain ? L'état de la procédure
Non, ce n'est pas certain. C'est important avant de le présenter à un client comme acquis.
Où en est la procédure. Le 2 septembre 2026, le conseil des ministres a adopté le projet de loi allemande de réforme de l'impôt sur le revenu 2027. Une décision du conseil des ministres est la proposition du gouvernement – rien de plus. Ensuite, le Bundestag en débat, puis le Bundesrat. La loi ne s'applique qu'une fois que les deux ont donné leur accord et qu'elle figure au Journal officiel fédéral.
Pourquoi le Bundesrat a ici vraiment son mot à dire. Pour les impôts dont les recettes reviennent aux Länder, la loi a besoin de l'accord du Bundesrat – c'est ce que prévoit l'article 105 alinéa 3 du Grundgesetz (la Loi fondamentale allemande). Pour l'impôt sur le revenu, les Länder reçoivent 42,5 pour cent. Le Bundesrat peut donc non seulement retarder la loi, mais la faire échouer. Les Länder ont averti à l'avance des pertes de recettes fiscales ; l'État fédéral a promis une compensation, dont les détails restent ouverts. C'est exactement sur ces points-là qu'on renégocie pendant la procédure.
Pourquoi la baisse arrivera malgré tout probablement. À l'origine, la suppression complète du crédit artisan était envisagée – la Cour des comptes fédérale l'avait recommandée. La confédération allemande de l'artisanat (ZDH) a travaillé contre pendant des mois ; son président, Jörg Dittrich, considère le maintien sous forme réduite comme un succès partiel. Les 15 pour cent sont donc déjà le résultat d'un compromis, pas le début d'un débat. À cela s'ajoute que la baisse finance une partie des allègements. Qui la retire doit trouver l'argent ailleurs.
Ce qui pourrait encore s'y opposer. L'Institut der deutschen Wirtschaft (institut de recherche économique allemand) calcule que la baisse favorise le travail au noir – dans le cas défavorable à hauteur d'environ un milliard d'euros par an. Une partie des partis de gouvernement juge l'allègement globalement trop faible. Les deux peuvent conduire à des amendements au Bundestag. Et la ZDH continue de critiquer le projet : son secrétaire général Holger Schwannecke parle d'une « distorsion de concurrence », parce que les entreprises individuelles et les sociétés de personnes sont plus lourdement taxées que les sociétés de capitaux.
En résumé : que le crédit soit réduit est probable. Que ce soit finalement exactement 15 pour cent et 900 euros l'est moins – l'expérience montre que ces curseurs bougent encore pendant la procédure. Il n'existe à ce jour aucune date pour les votes.
Pour vous, cela signifie : dites « selon le projet de loi actuel » plutôt que « à partir de 2027, c'est comme ça ». Si un client avance un chantier pour cette raison et que la baisse est finalement différente, il n'a quand même rien fait de faux – les 20 pour cent en 2026 lui sont acquis.
Date de paiement et non date de facture : le point où cela coûte cher
C'est ici que se trouve l'erreur pratique que vous pouvez éviter.
Pour le crédit, seule compte l'année où l'argent part du compte de votre client – donc quand il fait le virement. Pas quand vous avez écrit la facture, ni quand vous avez fait le travail. (Les fiscalistes appellent cela le principe de caisse ; vous n'avez besoin du terme que si le conseiller fiscal de votre client l'emploie.)
D'où le cas qui provoque des ennuis chaque année en janvier :
Vous terminez le travail le 18 décembre 2026 et écrivez la facture le 20 décembre. Votre client vire l'argent le 8 janvier 2027. Résultat : ce sont les 15 pour cent qui s'appliquent, pas les 20.
Le client pense être encore en 2026 – le travail a bien eu lieu en 2026. L'administration fiscale ne voit que la date de paiement sur le relevé de compte.
Attention : l'avant-projet ministériel prévoit jusqu'ici seulement que les nouveaux taux s'appliquent à partir du 1er janvier 2027. Aucune disposition transitoire expresse pour les cas à cheval sur le changement d'année ne figure dans le projet. Tant que le texte définitif n'est pas disponible, l'interprétation sûre est : paiement jusqu'au 31 décembre 2026 = 20 pour cent.
Est-il intéressant de facturer des chantiers encore en 2026 ?
Pour le client : oui, si le chantier est de toute façon prévu. Pour vous, c'est un argument de vente, mais pas particulièrement fort – calculez honnêtement.
Sur un chantier de 3 000 euros de coûts de main-d'œuvre, il s'agit de 150 euros d'écart. Cela déplace rarement une décision d'achat. Sur une rénovation de 6 000 euros et plus, ce sont 300 euros – le client le remarque.
Plus intéressant est un second point que beaucoup négligent : le montant maximal s'applique par an et par foyer. Sur un gros chantier, il est avantageux pour le client de répartir sur le changement d'année – une partie payée en 2026, le reste en 2027. Il épuise alors deux fois un montant maximal au lieu d'une.
Exemple chiffré. 12 000 euros de coûts de main-d'œuvre, une facture d'acompte de 6 000 euros payée en décembre 2026, la facture de solde de 6 000 euros en février 2027 :
- Tout payé en 2027 : 900 euros de crédit (plafond).
- Réparti : 1 200 euros (2026) + 900 euros (2027) = 2 100 euros.
Cela fait 1 200 euros d'écart pour votre client – nettement plus que la baisse elle-même. La condition est que la facture d'acompte soit justifiée sur le fond et que le client la paie effectivement dans l'ancienne année. La manière de facturer proprement est expliquée dans notre article rédiger une facture d'acompte.
Deux choses peuvent mal tourner : un simple paiement d'avance sans prestation fournie n'est pas reconnu par l'administration fiscale. Et si vous convenez d'une répartition avec le client, fixez les échéances par écrit – sinon il virera quand même tout en une fois.
Ce qui ne change PAS : aide ménagère, entretien du jardin, service hivernal
Beaucoup de confusion règne en ce moment sur ce point, d'où cette séparation claire.
Le § 35a comporte plusieurs enveloppes. Seule celle des prestations artisanales est réduite :
| Quoi | Alinéa | Taux | Montant maximal | Cela change-t-il ? |
|---|---|---|---|---|
| Prestations artisanales (rénovation, entretien, modernisation) | Al. 3 | 20 % → 15 % | 1 200 € → 900 € | oui, prévu à partir de 2027 |
| Services à domicile (aide ménagère, entretien du jardin, service hivernal) | Al. 2 | 20 % | 4 000 € | non |
| Emploi à domicile, minijob dans un foyer privé | Al. 1 | 20 % | 510 € | non |
Pour vous, c'est pertinent si vous proposez les deux. Une entreprise de paysagisme qui, dans le même chantier, pave une terrasse (prestation artisanale) et entretient la pelouse (service à domicile) facturera à partir de 2027 avec deux taux différents, si le projet passe tel quel. Indiquez alors les postes séparément – sinon le client devra expliquer à l'administration fiscale ce qui relève de quoi, et en cas de doute elle rattachera tout à l'enveloppe la moins favorable.
Sans changement également : le crédit n'existe toujours pas pour les constructions neuves, et qui recourt à une aide publique pour la même mesure – de la KfW (la banque publique allemande de développement) par exemple – ne peut pas faire valoir le crédit d'impôt en plus pour cette même mesure.
Quelque chose change-t-il sur vos factures ?
Pas sur la forme. Les exigences restent exactement les mêmes, et elles étaient déjà auparavant le point décisif :
- Les coûts de main-d'œuvre figurent séparément du matériel sur la facture. S'il n'y a qu'un montant total, votre client n'obtient rien – ni 20 ni 15 pour cent.
- Le client a viré l'argent, il n'a pas payé en espèces. Le paiement en espèces exclut le crédit, même avec un reçu.
- Les coûts de main-d'œuvre comprennent aussi le déplacement et les coûts de machines, pas seulement les heures.
La manière de structurer cela en détail est expliquée en profondeur dans notre article rédiger une facture d'artisan : indiquer la part de main-d'œuvre.
Ce qui change, c'est l'importance de cette séparation. Jusqu'ici, le plafond se situait à 6 000 euros de coûts de main-d'œuvre et un crédit de 1 200 euros. À l'avenir, le crédit est plus petit, mais la limite de 6 000 euros reste identique. Autrement dit : un client qui, sur un chantier moyen, était déjà proche du montant maximal perd proportionnellement plus si vous indiquez les coûts de main-d'œuvre trop bas ou de façon incomplète. Si vous avez jusqu'ici compté le déplacement discrètement dans le matériel, cela lui coûtera sensiblement plus cher à partir de 2027.
Dans office1.cloud, vous séparez les postes de main-d'œuvre et de matériel dans l'éditeur de documents et indiquez les coûts de main-d'œuvre sous forme de total distinct, de sorte que votre client puisse reprendre le chiffre directement dans sa déclaration d'impôt.
Ce que vous dites au client au téléphone
Si un client vous interroge parce qu'il l'a entendu aux informations, trois phrases suffisent :
« Selon le projet de loi actuel, le crédit d'impôt passe de 20 à 15 pour cent à partir de 2027, au maximum 900 au lieu de 1 200 euros. Ce n'est pas encore voté, le Bundestag et le Bundesrat doivent donner leur accord. Ce qui est déterminant, c'est la date à laquelle vous payez – si vous virez l'argent encore cette année, les 20 pour cent s'appliquent pour vous. »
Ce que vous feriez mieux d'omettre : une estimation de ce que le client économise personnellement. Vous ne connaissez pas ses autres factures d'artisan de l'année, et le montant maximal vaut pour tout le foyer. Donnez les pourcentages et le plafond, son logiciel fiscal calculera le reste.
Et si le client hésite pour cette raison ? Il faut s'y attendre si vous avez jusqu'ici mentionné l'économie dans l'entretien de devis. La réponse honnête est que la facture change peu : sur un chantier de 3 000 euros, il s'agit de 150 euros. Qui laisse une conduite défectueuse un an de plus pour 150 euros aurait de toute façon reporté le chantier. Sur les grosses rénovations, la répartition sur le changement d'année est l'argument le plus fort – elle rapporte au client plus que la baisse ne lui retire.
Ce que la réforme signifie par ailleurs pour votre entreprise
La baisse touche votre client. Deux autres points du projet vous touchent directement :
L'impôt forfaitaire sur les minijobs devrait passer de 2 à 5 pour cent. Si vous employez un renfort sur une base de 603 euros, votre prélèvement sur ce salaire augmente. À 603 euros, cela représente environ 18 euros de plus par mois, un bon 217 euros par an et par minijobber. Ce que coûte un minijob au total, nous l'avons détaillé dans embaucher un minijobber.
En tant qu'entrepreneur individuel, vous en retirez moins qu'une GmbH. La réforme baisse surtout l'impôt sur le revenu pour les revenus faibles et moyens – abattement de base porté à 12 564 euros (2027) et 12 900 euros (2028), forfait salarié de 1 230 à 1 430 euros, allocations familiales plus élevées. Vous profitez de la baisse du barème comme tout le monde. Le forfait salarié plus élevé, en revanche, vous échappe, parce que vous n'êtes pas salarié.
C'est exactement là que porte la critique de l'artisanat. Trois quarts des entreprises artisanales sont des entreprises individuelles ou des sociétés de personnes – donc des entreprises dont le bénéfice arrive directement chez le propriétaire au titre de l'impôt sur le revenu, contrairement à la GmbH. Pour ces entreprises, l'allègement est plus faible.
Le gouvernement allemand chiffre le volume total des allègements à environ dix milliards d'euros par an à partir de 2028. Si vous indiquez clairement la part de main-d'œuvre, le justificatif pour le client est déjà prêt : un logiciel de devis et factures propose des modèles pour cela.
Questions fréquentes
La baisse s'applique-t-elle aussi aux factures de 2026 payées seulement en 2027 ? Si elle passe ainsi : oui. Ce qui fait foi, c'est l'année du paiement, pas la date de facture. Le projet ne contient aucune disposition transitoire expresse pour les cas à cheval sur le changement d'année.
La TVA sur les coûts de main-d'œuvre compte-t-elle ? Oui. Le calcul porte sur le montant brut des coûts de main-d'œuvre, donc TVA correspondante comprise.
Et si je facture sans TVA en tant que micro-entrepreneur ? Alors les coûts de main-d'œuvre que vous indiquez sont le montant déterminant. Le crédit du client est d'autant plus faible qu'aucune TVA ne s'y ajoute. Cela ne change rien à la séparation entre main-d'œuvre et matériel.
Mon client est bailleur et déduit les travaux comme frais professionnels. La baisse le concerne-t-elle ? Non. Le § 35a s'applique au foyer occupé par le contribuable lui-même. Qui remet en état un logement loué déduit les coûts comme frais professionnels – c'est une autre disposition, non touchée par cette réforme.
La limite de 6 000 euros de coûts de main-d'œuvre change-t-elle ? Non. Seul le pourcentage appliqué baisse, c'est pourquoi le maximum théorique passe aussi de 1 200 à 900 euros.
Quand cela sera-t-il définitivement acquis ? Dès que le Bundestag et le Bundesrat auront donné leur accord. Aucune date n'est encore fixée pour cela. D'ici là, 20 pour cent et 1 200 euros continuent de s'appliquer pour 2026.
Gerer les factures plus simplement
Easy Invoice regroupe devis, factures et gestion client dans le cloud.
Essayer Easy InvoiceLire ensuite
 Artisanat et services
Embaucher un salarié en minijob : ce que coûte vraiment un emploi à 603 euros
Un salarié en minijob coûte plus que son salaire. Ce qu'un emploi à 603 euros coûte par mois et par heure en 2026, combien d'heures il couvre, ce que réclame la caisse d'assurance accidents et comment le déclarer.
 Artisanat et services
Suivi numérique du temps de travail en Allemagne : en avez-vous besoin — et si oui, à quoi doit-il ressembler ?
Tout le monde parle de l'obligation d'un suivi numérique du temps. Pour les entreprises jusqu'à dix salariés, c'est justement la forme électronique qui serait supprimée durablement – l'enregistrement, lui, reste dû, et pour les mini-jobs il est plus strict. Trouvez d'abord votre cas.
 Artisanat et services
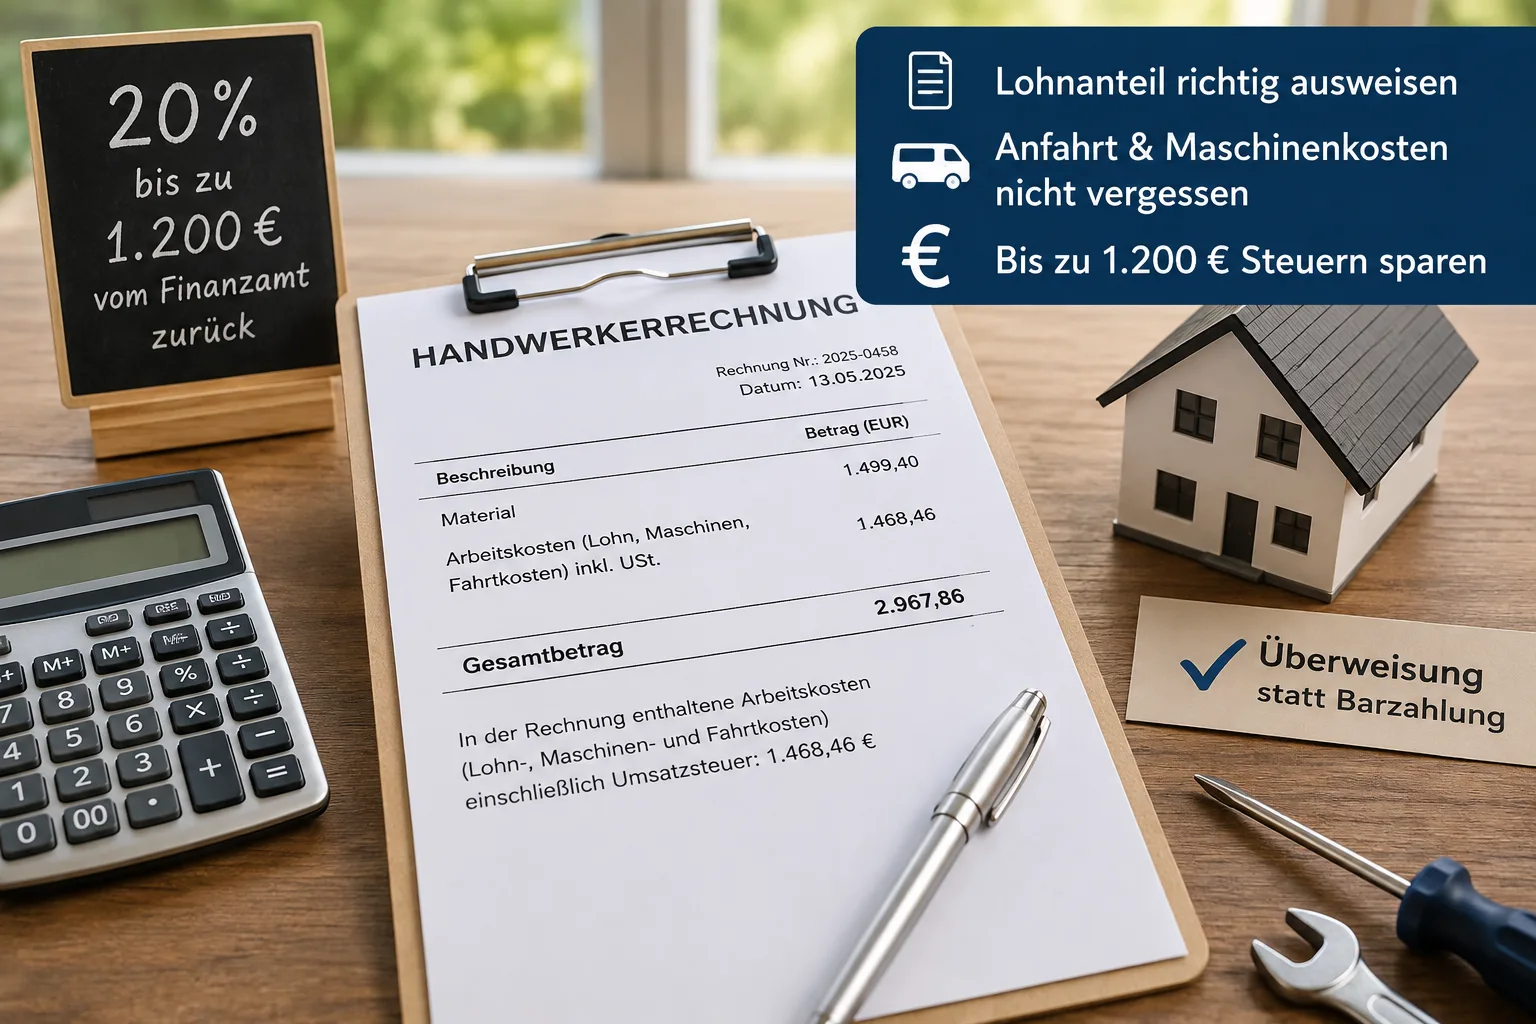
Facture d'artisan : comment indiquer la part main-d'œuvre – et faire économiser jusqu'à 1 200 euros d'impôt à votre client
Les particuliers peuvent déduire 20 % des coûts de main-d'œuvre de leur impôt – mais seulement si votre facture les indique séparément.