Over de gids
Nieuwste artikelen
 Facturatie & boekhouding
Korting op de factuur in Duitsland: voorbeeld, btw en sjabloon
Korting gaat van het nettobedrag af, de btw berekent u daarna. Hier staan twee sjablonen om over te nemen, de regels voor kortingscodes en cadeaubonnen en wat geldt als u de korting pas na de factuur geeft.
 Belastingen & recht
Zusammenfassende Meldung: termijn, indienen via ELSTER en wie meldt
Wie zonder Duitse btw goederen levert aan zakelijke klanten in andere EU-landen of diensten aan hen factureert, meldt deze omzet aan het Bundeszentralamt für Steuern. Hier leest u wie moet melden, tot wanneer, wat in de melding hoort en wat er gebeurt als die ontbreekt.
 Facturatie & boekhouding
Freelancefactuur in Duitsland: sjabloon, verplichte gegevens, btw
Als freelancer (Freiberufler) in Duitsland schrijft u facturen zonder inschrijving als Gewerbe, maar met dezelfde verplichte gegevens als elk bedrijf. Eén vraag is beslissend: komt er btw bij of niet? Hier vindt u het antwoord voor uw situatie en een sjabloon voor elk van de drie gevallen.
 Belastingen & recht
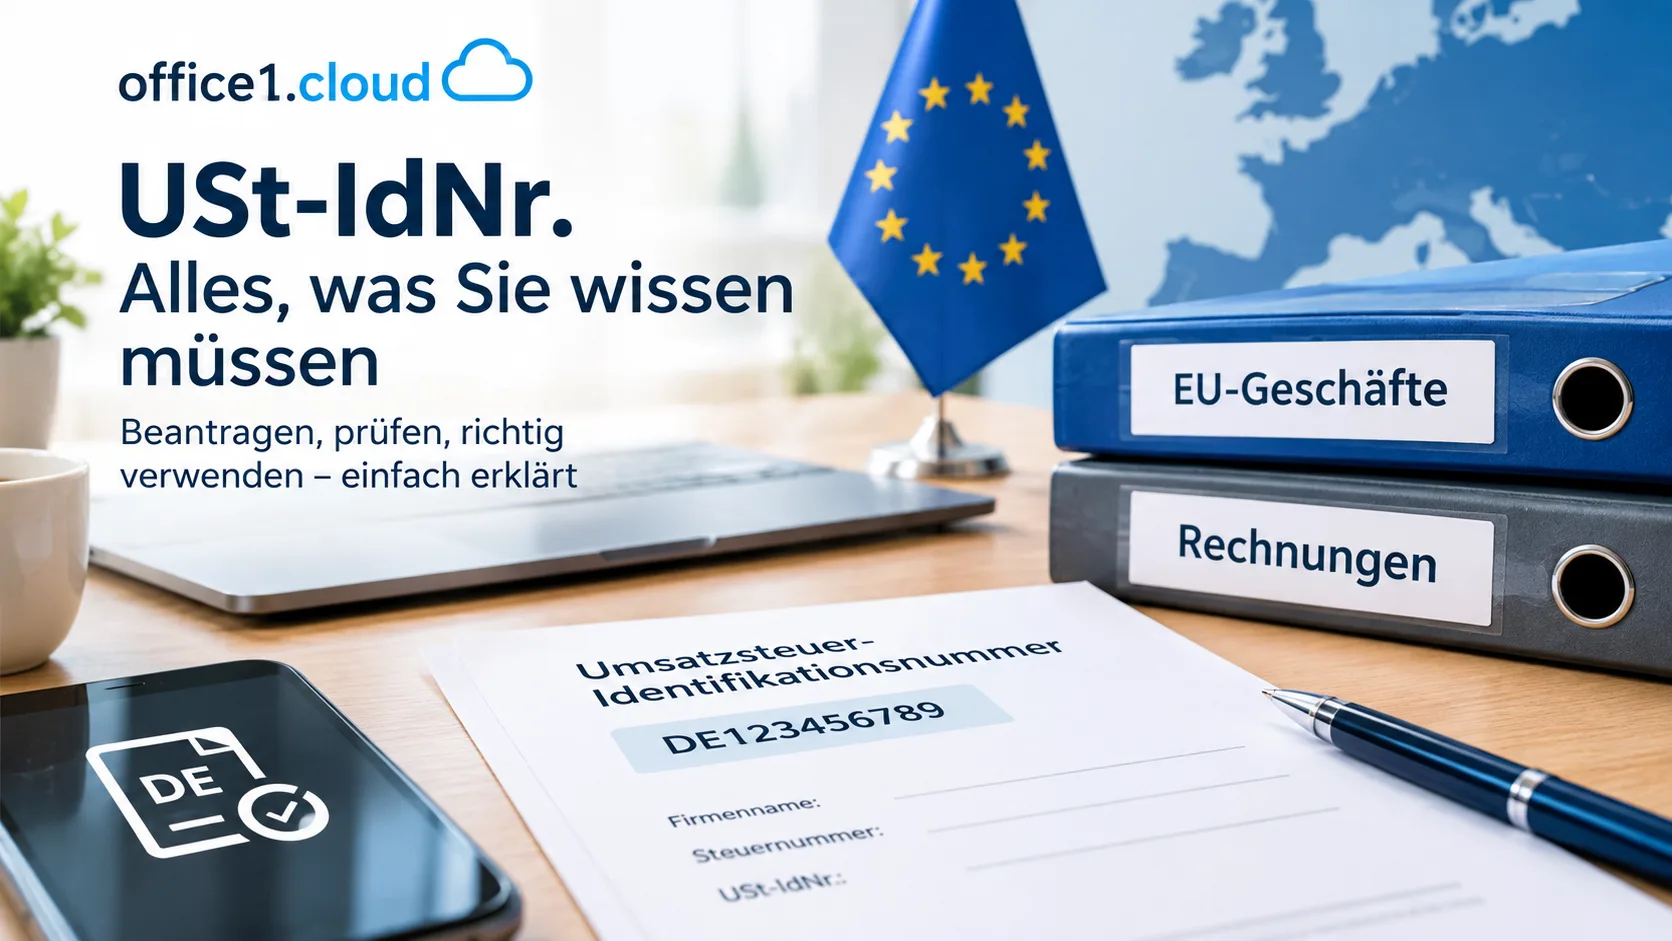
USt-IdNr.: aanvragen, controleren en wanneer u er een nodig hebt
De USt-IdNr., het Duitse btw-identificatienummer, is een tweede nummer naast de Steuernummer, bedoeld voor zaken met bedrijven in andere EU-landen. U vraagt het gratis aan bij het Bundeszentralamt für Steuern en controleert daar ook het nummer van uw klant; dit artikel toont beide stappen en of u het nummer überhaupt nodig hebt.
 Facturatie & boekhouding
Bewaartermijnen 2026: facturen, bewijsstukken en wat in 2027 weg mag
Sinds 2025 geldt in Duitsland voor facturen en andere boekingsstukken een termijn van acht in plaats van tien jaar. De tabel toont alle termijnen, vanaf wanneer ze tellen, wanneer ze langer lopen en welke mappen u begin 2027 mag leegmaken.