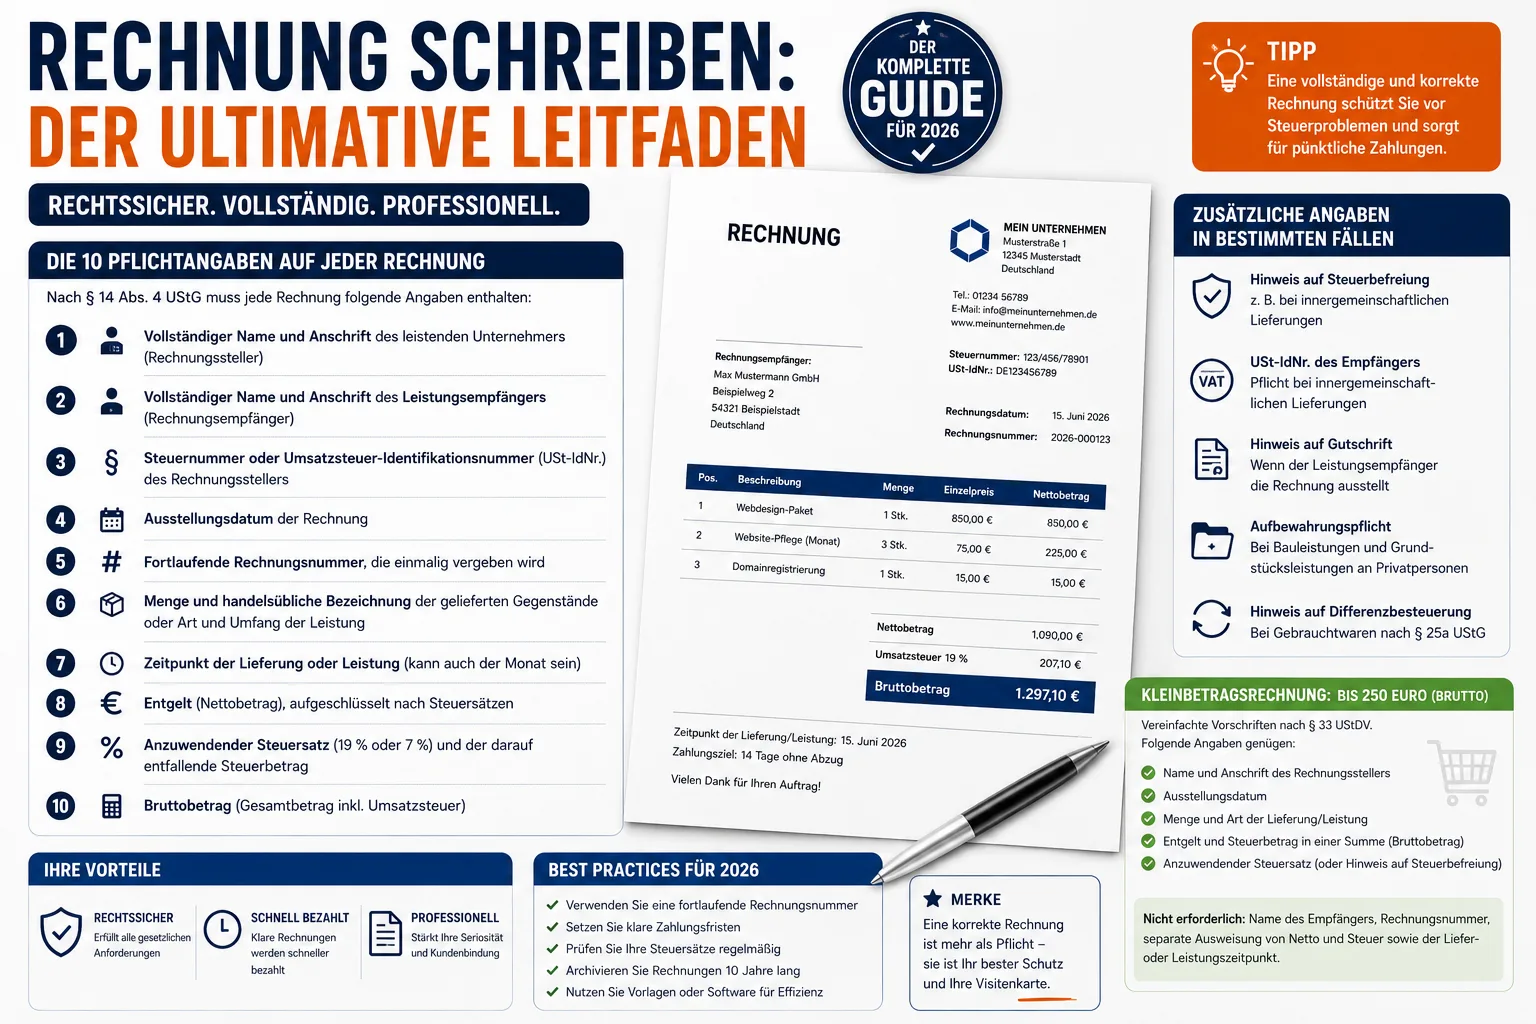
Waarom een correcte factuur belangrijk is
Een professionele factuur is veel meer dan een betalingsbewijs - het is de juridische basis van je betalingsverzoek. Zonder correcte factuur kan je klant betaling weigeren en zal de fiscus de aftrek van voorbelasting niet erkennen. Voor zelfstandigen, freelancers en ondernemers is deze kwestie dus van existentieel belang.
In Duitsland regelt § 14 UStG (wet op de belasting toegevoegde waarde) welke informatie een factuur moet bevatten. Als er ook maar één verplicht item ontbreekt, is de factuur formeel onjuist - met mogelijk dure gevolgen in het geval van een belastingcontrole. In dat geval kan de belastingdienst de aftrek van voorbelasting van de ontvanger annuleren, wat kan leiden tot aanzienlijke extra betalingen.
Bovendien straalt een schone, professionele factuur ernst en betrouwbaarheid uit naar je zakenpartners. Het versnelt het betalingsproces en vermindert vragen. Als je regelmatig onjuiste facturen verstuurt, riskeer je niet alleen financiële verliezen, maar ook reputatieverlies.
Wilt u facturen met alle verplichte gegevens in enkele minuten schrijven, dan kunt u Easy Invoice 10 dagen gratis proberen, zie pakketten en prijzen.
Blijft de factuur ondanks alle verplichte gegevens onbetaald, dan is de aanmaning de volgende stap. Hoe die eruitziet en wanneer u hem mag sturen: Aanmaning schrijven: voorbeeld en inhoud.
De 10 verplichte gegevens op elke factuur
Volgens § 14 lid 4 UStG moet elke factuur de volgende informatie bevatten:
- Volledige naam en adres van de leverancier (facturerende partij)
- Volledige naam en adres van de ontvanger van de dienst (ontvanger van de factuur)
- Belastingnummer of BTW-identificatienummer (BTW-identificatienummer) van de facturerende partij
- Datum van uitreiking van de factuur
- Consequent factuurnummer, dat eenmalig wordt toegekend
- Hoeveelheid en commerciële beschrijving van de geleverde goederen of aard en omvang van de dienst
- Tijdstip van levering of dienst (kan ook de maand zijn)
- Betaling (nettobedrag), gespecificeerd naar belastingtarieven
- Belastingtarief dat moet worden toegepast (19% of 7%) en het belastingbedrag dat daaraan kan worden toegerekend
- Grutobedrag (totaalbedrag incl. btw)
Extra informatie in bepaalde gevallen
- Toelichting op belastingvrijstelling: Bij belastingvrije diensten (bijv. intracommunautaire leveringen) moet een overeenkomstige vermelding worden aangebracht, bijv. "Belastingvrije intracommunautaire levering volgens § 4 Nr. 1b i. V. m. § 6a UStG".
- BTW-nummer van de ontvanger: Bij intracommunautaire leveringen is het btw-nummer van beide partijen verplicht.
- Verwijzing naar creditnota: Als de ontvanger van de dienst de factuur uitreikt (creditnota-procedure), moet het woord "creditnota" op het document staan
- Registratieplicht: Voor bepaalde bouwdiensten en onroerendgoeddiensten aan particulieren moet worden verwezen naar de bewaarplicht van 2 jaar.
- Opmerking inzake differentiële belasting: Voor gebruikte goederen volgens § 25a UStG moet worden verwezen naar de differentiële belasting.
Kleine waarde factuur: vereenvoudigde regels tot 250 euro
Voor facturen tot een totaalbedrag van 250 euro (bruto) gelden vereenvoudigde regels in overeenstemming met § 33 UStDV. Dit geldt meestal voor contante kwitanties, benzinebonnen of kleine dienstenfacturen. De volgende informatie is voldoende:
- Naam en adres van de facturerende partij
- Datum van uitgifte
- Hoeveelheid en soort levering/dienst
- Vergoeding en belastingbedrag in één bedrag (brutobedrag)
- Toepasselijk belastingtarief (of verwijzing naar belastingvrijstelling)
Niet vereist voor facturen met een lage waarde: Naam van de ontvanger, factuurnummer, apart overzicht van netto en belasting en het tijdstip van levering of dienst.
Praktische tip: Zelfs als het niet verplicht is, moet je toch een factuurnummer vermelden. Dit maakt je eigen boekhouding aanzienlijk eenvoudiger en voorkomt chaos bij het toewijzen van facturen.
Regeling voor kleine ondernemingen volgens § 19 UStG
Iedereen die het afgelopen jaar niet meer dan 25.000 euro omzet heeft behaald en naar verwachting het lopende jaar niet meer dan 100.000 euro zal behalen, kan gebruikmaken van de kleineondernemersregeling. Deze regeling werd hervormd op 1 januari 2025 - de vorige limieten waren 22.000 euro en 50.000 euro.
Wat dit concreet betekent:
- Je vermeldt geen btw op je facturen
- Je betaalt geen btw aan de belastingdienst
- Je laat de maandelijkse of driemaandelijkse btw-aangifte achterwege
- Daar staat tegenover dat je geen voorbelastingaftrek kunt claimen - de btw op inkopen blijft jouw kostenpost
- Op elke factuur moet een verwijzing naar § 19 UStG staan
Voorbeeldformulering voor de notitie:
- "Volgens § 19 UStG wordt er geen omzetbelasting in rekening gebracht".
- "Er wordt geen btw in rekening gebracht vanwege de toepassing van de regeling voor kleine ondernemingen volgens § 19 UStG".
Belangrijk: De vermelding hoort bij de verplichte gegevens op een factuur van een kleine ondernemer (§ 34a UStDV). Vermeld je als kleine ondernemer toch btw op de factuur, dan ben je het vermelde bedrag verschuldigd aan de Duitse fiscus (§ 14c lid 2 UStG). Deze fout kan duur zijn: het bedrag kan alleen op schriftelijk verzoek bij de belastingdienst worden gecorrigeerd als je klant het niet als voorbelasting heeft afgetrokken of het aan de fiscus heeft terugbetaald.
Wijs opeenvolgende factuurnummers correct toe
Het factuurnummer moet uniek zijn - dit is de enige verplichte eis van de wet. In tegenstelling tot een wijdverbreid misverstand hoeft het niet aaneengesloten te zijn. De federale belastingrechtbank (BFH) heeft dit meermaals bevestigd. Hiaten in de nummering zijn geen reden voor bezwaar.
Bewezen formaten:
RE-2026-0001(voorvoegsel + jaar + volgnummer)2026-03-001(jaar + maand + cijfer)F-0001(enkelvoudig opeenvolgend met letter prefix)
Je kunt ook verschillende nummerreeksen gebruiken - bijvoorbeeld één voor binnenlandse facturen en één voor buitenlandse facturen, of gescheiden per bedrijfsgebied. Het is alleen belangrijk dat er binnen elk nummerbereik geen nummer twee keer voorkomt.
Frequente fout: Factuurnummers worden twee keer toegewezen. Dit gebeurt vooral vaak bij handmatige toewijzing in Excel of Word. Factuursoftware zoals Easy Invoice voorkomt dit automatisch door nummers achter elkaar toe te wijzen.
Deadlines: Wanneer moet de factuur worden uitgegeven?
Uiterste factuurdatum
- B2B-diensten: De factuur moet binnen 6 maanden na het verrichten van de dienst worden uitgereikt (§ 14 lid 2 zin 2 UStG). Bij overschrijding van de termijn kan een boete van maximaal 5.000 euro worden opgelegd.
- B2C-diensten: Geen wettelijke termijn voor facturering, maar prompte facturering is in uw eigen belang.
Betalingstermijnen
- Is er geen betaaldatum afgesproken en volgt die ook niet uit de omstandigheden, dan kun je de betaling direct vorderen (§ 271 lid 1 BGB). De 30 dagen uit § 286 lid 3 BGB zijn geen betalingstermijn, maar bepalen wanneer de klant uiterlijk in verzuim raakt.
- Bij consumenten (B2C) geldt deze 30-dagenregel alleen als de factuur uitdrukkelijk op dit gevolg wijst (§ 286 lid 3 BGB). Een betalingstermijn die je alleen eenzijdig op de factuur zet, brengt de klant zonder deze vermelding niet in verzuim (Bundesgerichtshof, arrest van 25 oktober 2007, III ZR 91/07). De klant raakt dan in de regel pas door een aanmaning na de vervaldatum in verzuim. Is de betaaldatum afgesproken, bijvoorbeeld in het contract, dan is geen aanmaning nodig (§ 286 lid 2 nr. 1 BGB).
- Bij zakelijke klanten (B2B) treedt verzuim automatisch op na 30 dagen - zelfs zonder aanmaning
Bewaartermijnen
Facturen moeten 8 jaar worden bewaard (§ 14b lid 1 UStG). De periode begint aan het einde van het kalenderjaar waarin de factuur werd uitgereikt. Een factuur van maart 2026 moet dus in de regel worden bewaard tot 31 december 2034. De termijn loopt langer zolang de factuur van belang is voor belastingen waarvan de aanslagtermijn nog niet is verstreken (§ 147 lid 3 AO).
Belangrijk: Dit geldt voor uitgaande EN inkomende facturen. Bij digitale facturen moet de machine-analyseerbaarheid gegarandeerd zijn - een PDF is voldoende, een screenshot of foto van de factuur niet. De GoBD (principes van goed boekhouden) bepalen dat elektronische facturen in het originele formaat moeten worden opgeslagen.
E-facturatie: wat geldt vanaf 2025
Vanaf 1 januari 2025 gelden in Duitsland nieuwe regels voor elektronische facturen in de B2B-sector. De veranderingen hebben gevolgen voor vrijwel alle bedrijven:
Tijdschema voor verplichte e-facturatie
| Vanaf wanneer | Wat is van toepassing? |
|---|---|
| 01.01.2025 | Alle bedrijven moeten e-facturen kunnen ontvangen. |
| 01.01.2027 | Bedrijven met > €800.000 omzet moeten e-facturen verzenden. |
| 01.01.2028 | Alle bedrijven moeten e-facturen versturen. |
Wat is een e-factuur?
Een e-factuur is geen PDF per e-mail. Het is een machinaal leesbaar, gestructureerd XML-formaat dat automatisch en zonder onderbreking van de media kan worden verwerkt. De gangbare formaten in Duitsland zijn
- XRechnung: Zuiver XML-formaat, verplicht voor facturen aan publieke klanten (federale, staats- en lokale overheden).
- ZUGFeRD 2.x: Hybride formaat - een PDF/A-3 met ingesloten XML. Tegelijkertijd menselijk leesbaar en machinaal verwerkbaar. Bijzonder geschikt voor KMO's.
Tip: Controleer al in een vroeg stadium of je factureringssoftware e-facturen in XRechnung- of ZUGFeRD-formaat kan maken en ontvangen. Als je dit pas in 2027 regelt, kun je een probleem hebben.
7 veelgemaakte fouten bij het schrijven van facturen
- Ontbreekt fiscaal nummer of btw-registratienummer - De meest voorkomende fout van allemaal. Zonder deze informatie kan de ontvanger geen voorbelasting aftrekken en zal je klant je om een correctie vragen.
- verkeerd belastingtarief - 19% en 7% worden gemakkelijk door elkaar gehaald. Het verlaagde tarief van 7% geldt onder andere voor voedsel, boeken, tijdschriften, kunstwerken en bepaalde culturele diensten.
- Geen prestatiedatum vermeld - Zelfs als de factuurdatum en de prestatiedatum identiek zijn, moet dit op de factuur worden vermeld. Op een papieren of pdf-factuur is volgens de Duitse fiscus een zin als "Prestatiedatum komt overeen met factuurdatum" voldoende. In een e-factuur hoort de datum daarentegen in het gestructureerde gegevensformaat (paragraaf 14.5 lid 16 van het Duitse btw-toepassingsbesluit, UStAE). Hoe de leverdatum correct wordt vermeld, ook voor een periode, staat in een apart artikel.
- Factuurnummer dubbel toegekend - Gebeurt snel bij handmatige nummering in Word of Excel. Gebruik software met automatische nummertoewijzing.
- Ontbrekende bankgegevens - Hoewel niet verplicht volgens de Duitse btw-wet, wordt de betaling zonder IBAN, BIC en rekeninghouder onnodig vertraagd. Sommige klanten wachten tot ze de bankgegevens hebben ontvangen.
- verkeerd ontvangstadres - Vooral voor zakelijke klanten met meerdere locaties en voor groepen met gecentraliseerde factuuracceptatie is het essentieel om dit te controleren.
- Vergeten kleine handelsreferentie - De verwijzing naar § 19 UStG hoort bij de verplichte gegevens op een factuur van een kleine ondernemer (§ 34a UStDV). Vermeld je als kleine ondernemer btw, dan ben je de fiscus het vermelde bedrag verschuldigd volgens § 14c lid 2 UStG.
Tips voor snellere betaling
De beste factuur heeft weinig nut als hij pas weken later wordt betaald. Met deze maatregelen kun je de ontvangst van betaling versnellen: Hoe u de betalingstermijn formuleert en wanneer uw klant echt in verzuim is, staat in Betalingstermijn op de factuur.
- Bied korting: "Wij geven 2% korting voor betaling binnen 10 dagen" is een sterke stimulans. Veel boekhoudafdelingen zijn geïnstrueerd om kortingsperiodes te gebruiken.
- Plaats bankgegevens prominent: IBAN, BIC en rekeninghouder direct onder het totaalbedrag - niet verborgen in de voettekst
- Specificeer het betalingsdoel: "Te betalen voor 15 april 2026" is duidelijker dan "Te betalen binnen 30 dagen" - de ontvanger hoeft niet te rekenen
- Stuur de factuur onmiddellijk uit: Hoe sneller de factuur de deur uitgaat, hoe sneller hij zal worden betaald. Ideaal: op dezelfde dag als de dienst
- Bied online betaling aan: PayPal, creditcard of directe bankoverschrijving - hoe eenvoudiger de betaalmethode, hoe sneller het geld binnen is
- Automatische betalingsherinneringen: Veel facturatieprogramma's sturen automatisch een vriendelijke herinnering nadat de deadline is verstreken.
Een factuur annuleren of corrigeren
Een factuur die al verzonden is, mag niet zomaar geannuleerd of achteraf gewijzigd worden. Dit zou een overtreding van de GoBD zijn. Er zijn twee correcte manieren om met fouten om te gaan:
Annuleringsfactuur (creditnota)
U maakt een creditnota (annuleringsfactuur) aan voor hetzelfde bedrag, waarmee de onjuiste factuur volledig wordt geannuleerd. U maakt dan een nieuwe, correcte factuur met een nieuw factuurnummer. De creditnota krijgt ook een eigen nummer.
Factuurcorrectie
Je verwijst in een correctiedocument naar het oorspronkelijke factuurnummer en de factuurdatum. Je corrigeert dan alleen de onjuiste gegevens. De originele factuur blijft in het systeem staan.
Belangrijk: Verwijder nooit een factuur uit uw systeem. Volledige en onveranderlijke documentatie is wettelijk verplicht volgens de GoBD. Wijzigingen moeten traceerbaar worden bijgehouden.
Digitaal of papier: wat is beter?
Digitale facturen (bijvoorbeeld als PDF per e-mail) zijn juridisch volledig gelijkwaardig aan papieren facturen. Sinds 2011 is een gekwalificeerde elektronische handtekening niet langer vereist in Duitsland.
Voordelen van digitale facturen:
- Onmiddellijke levering - geen frankering, geen tijdverlies
- Lagere kosten - geen porto, geen papier, geen afdrukken
- Gemakkelijker archiveren - digitaal doorzoekbaar en ruimtebesparend
- Milieuvriendelijker - minder papierverbruik en CO₂ per post
- Voorbereiding op de e-factureringsverplichting vanaf 2025/2027
Enige vereiste: De ontvanger moet toestemmen in elektronische facturatie. In de praktijk volstaat stilzwijgende toestemming door niet-betaling.
Veelgestelde vragen (FAQ)
Moet ik als freelancer facturen uitschrijven?
Ja, elke ondernemer in de zin van de UStG is verplicht om facturen uit te schrijven - ook freelancers, zelfstandigen en kleine bedrijven. De verplichting bestaat altijd voor diensten aan andere ondernemers (B2B). Een sjabloon met alle verplichte gegevens, met en zonder btw, staat in het artikel freelancefactuur in Duitsland.
Kan ik een factuur uitreiken zonder fiscaal nummer?
Alleen als u uw USt-IdNr. vermeldt in plaats van uw fiscaal nummer. Eén van de twee nummers is verplicht. Veel ondernemers geven de voorkeur aan het btw-identificatienummer, omdat aan de hand van het fiscaal nummer conclusies kunnen worden getrokken over het verantwoordelijke belastingkantoor.
Wat gebeurt er als de factuur onjuist is?
De ontvanger van de factuur kan geen aanspraak maken op de vooraftrek totdat de factuur is gecorrigeerd. In het ergste geval kan een belastingcontrole leiden tot nabetalingen plus rente volgens § 233a AO. Die bedraagt 0,15 procent per maand, dus 1,8 procent per jaar over het nabetaalde bedrag (§ 238 lid 1a AO).
Hoe lang moet ik facturen bewaren?
In de regel 8 jaar vanaf het einde van het jaar van uitgifte (§ 14b lid 1 UStG) - voor zowel uitgaande als inkomende facturen. In sommige gevallen gelden nog langere termijnen voor onroerend goed en grond.
Moet een factuur ondertekend zijn?
Nee. Een handtekening is sinds 2004 niet meer verplicht op facturen. Het kan echter wel het vertrouwen van de ontvanger versterken.
In welke taal moet de factuur zijn?
De taal is niet wettelijk verplicht. De factuur mag in elke taal worden opgesteld. Het belastingkantoor kan echter een Duitse vertaling eisen als het de factuur wil controleren.
Maak professionele facturen met Easy Invoice
Met Easy Invoice maak je in een paar klikken facturen - met alle verplichte informatie, automatische factuurnummering en een professionele lay-out. Of je nu een eenmanszaak bent of een groeiend team: Easy Invoice helpt je om aan de wettelijke eisen voor je facturen te voldoen.
- Alle verplichte informatie volgens § 14 UStG automatisch inbegrepen
- Opeenvolgende factuurnummers - geen duplicaten, geen hiaten
- Modus voor kleine bedrijven met automatische verwijzing naar § 19 UStG
- PDF-export en verzending direct vanuit de applicatie
- 10 jaar archivering in de cloud die je helpt om aan de eisen van de GoBD te voldoen
- Meertalige facturen voor internationale zakenpartners
- Voorbereid op de E-factuur verplichting (XRechnung en ZUGFeRD)
Probeer Easy Invoice 10 dagen gratis — zonder betaalgegevens, de proef eindigt vanzelf.
Facturen eenvoudiger beheren
Easy Invoice combineert offertes, facturen en klantenbeheer in de cloud.
Easy Invoice proberenLees verder
 Facturatie & boekhouding
Korting op de factuur in Duitsland: voorbeeld, btw en sjabloon
Korting gaat van het nettobedrag af, de btw berekent u daarna. Hier staan twee sjablonen om over te nemen, de regels voor kortingscodes en cadeaubonnen en wat geldt als u de korting pas na de factuur geeft.
 Facturatie & boekhouding
Freelancefactuur in Duitsland: sjabloon, verplichte gegevens, btw
Als freelancer (Freiberufler) in Duitsland schrijft u facturen zonder inschrijving als Gewerbe, maar met dezelfde verplichte gegevens als elk bedrijf. Eén vraag is beslissend: komt er btw bij of niet? Hier vindt u het antwoord voor uw situatie en een sjabloon voor elk van de drie gevallen.
 Facturatie & boekhouding
Bewaartermijnen 2026: facturen, bewijsstukken en wat in 2027 weg mag
Sinds 2025 geldt in Duitsland voor facturen en andere boekingsstukken een termijn van acht in plaats van tien jaar. De tabel toont alle termijnen, vanaf wanneer ze tellen, wanneer ze langer lopen en welke mappen u begin 2027 mag leegmaken.