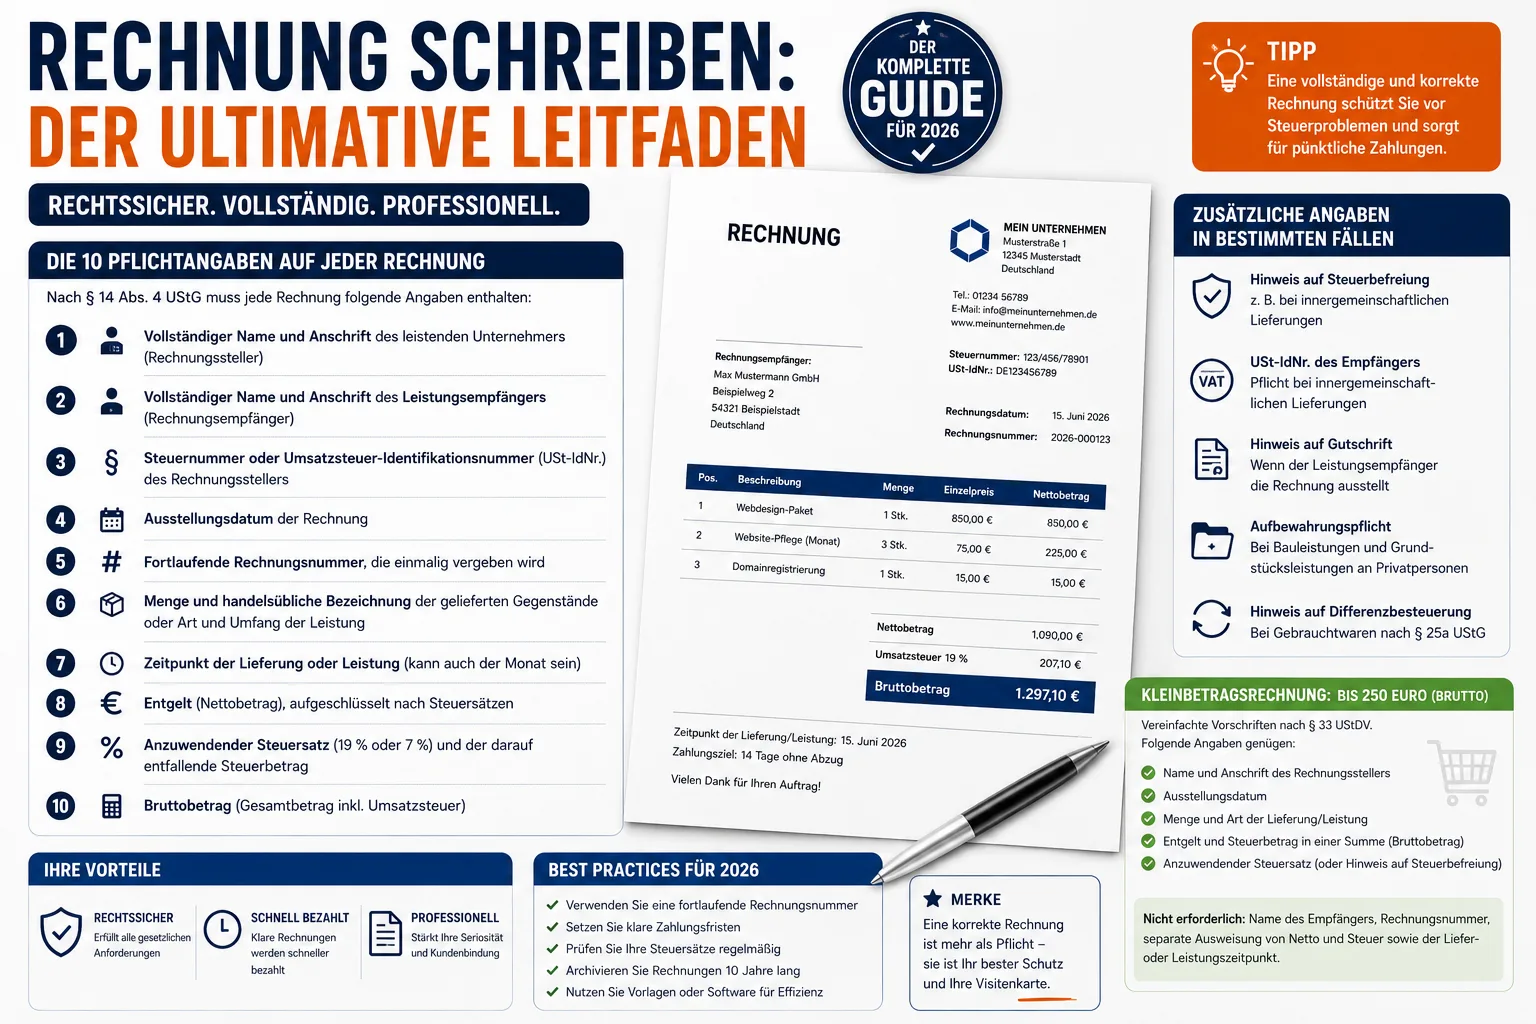
Почему важно правильно составить счет-фактуру
Профессиональный счет-фактура - это не просто квитанция об оплате, это юридическая основа вашего платежного требования. Без правильного счета-фактуры ваш клиент может отказаться от оплаты, а налоговая инспекция не признает вычет по входному налогу. Для самозанятых, фрилансеров и предпринимателей этот вопрос имеет огромное значение.
В Германии § 14 UStG (Закон о налоге на добавленную стоимость) регламентирует, какую информацию должен содержать счет-фактура. Если хотя бы один обязательный пункт отсутствует, счет-фактура формально считается неправильным - с потенциально дорогостоящими последствиями в случае налоговой проверки. В этом случае налоговая инспекция может аннулировать вычет налога на прибыль получателя, что может привести к значительным дополнительным платежам.
Кроме того, чистый, профессиональный счет-фактура свидетельствует о серьезности и надежности ваших деловых партнеров. Это ускоряет процесс оплаты и сокращает количество запросов. Если вы регулярно рассылаете неверные счета-фактуры, вы рискуете не только понести финансовые потери, но и потерять репутацию.
Если вы хотите выставлять счета со всеми обязательными реквизитами за несколько минут, попробуйте Easy Invoice бесплатно 10 дней, см. тарифы и цены.
Если счёт остаётся неоплаченным, несмотря на все обязательные реквизиты, следующий шаг — напоминание. Как оно выглядит и с какого дня его можно отправить: «Напоминание об оплате: образец и содержание».
10 обязательных реквизитов в каждом счете-фактуре
Согласно § 14 абз. 4 UStG, каждый счет-фактура должен содержать следующую информацию:
- Полное наименование и адрес поставщика (сторона, выставляющая счет)
- Полное имя и адрес получателя услуги (получатель счета)
- Налоговый номер или Идентификационный номер НДС (VAT ID No.) стороны, выставляющей счет-фактуру
- Дата выставления счета-фактуры
- Последовательный номер счета-фактуры, который присваивается один раз
- Количество и коммерческое описание поставленного товара или вида и объема услуги
- Время поставки или оказания услуги (также может быть месяц)
- Компенсация (чистая сумма), детализированная в соответствии с налоговыми ставками
- Налоговая ставка, подлежащая применению (19% или 7%), и сумма налога, приходящаяся на нее
- Валовая сумма (общая сумма с НДС)
Дополнительная информация в определенных случаях
- Примечание о налоговом освобождении: В случае оказания услуг, не облагаемых налогом (например, внутриобщинных поставок), необходимо сделать соответствующую ссылку, например, "Внутриобщинная поставка, не облагаемая налогом, согласно § 4 № 1b i. V. m. § 6a UStG".
- Идентификационный номер НДС получателя: При поставках внутри Сообщества обязательно указывается идентификационный номер НДС обеих сторон.
- Ссылка на кредитный авизо: Если получатель услуги выставляет счет-фактуру (процедура кредит-ноты), на документе должно быть указано слово "кредит-нота".
- Обязанность вести учет: При оказании некоторых строительных услуг и услуг, связанных с недвижимостью, частным лицам необходимо указать обязательство по хранению записей в течение 2 лет.
- Примечание о дифференцированном налогообложении: Для подержанных товаров в соответствии с § 25a UStG необходимо указать на дифференцированное налогообложение
Счет-фактура небольшой стоимости: упрощенные правила до 250 евро
Для счетов-фактур на сумму до общей суммы 250 евро (брутто) действуют упрощенные правила в соответствии с § 33 UStDV. Обычно это относится к кассовым чекам, чекам на бензин или небольшим счетам за услуги. Достаточно предоставить следующую информацию:
- Имя и адрес стороны, выставляющей счет
- Дата выставления
- Количество и тип поставки/услуги
- Вознаграждение и сумма налога в одной сумме (брутто)
- Применяемая ставка налога (или ссылка на освобождение от налога)
Не требуется для счетов-фактур с низкой стоимостью: Наименование получателя, номер счета-фактуры, отдельный отчет о сумме нетто и налога, а также время поставки или оказания услуги.
Практический совет: Даже если это не является обязательным, вам все равно следует указывать номер счета-фактуры. Это значительно облегчает ведение бухгалтерского учета и предотвращает хаос при распределении счетов-фактур.
Регулирование малого бизнеса в соответствии с § 19 UStG
Воспользоваться положением о малом бизнесе может тот, чей оборот не превысил 25 000 евро в предыдущем году и, как ожидается, составит не более 100 000 евро в текущем году. Эта норма была изменена с 1 января 2025 года - прежние лимиты составляли 22 000 евро и 50 000 евро.
Что это означает в конкретном выражении:
- Вы не указываете НДС в своих счетах-фактурах
- Вы не платите НДС в налоговую инспекцию
- Вы не подаете ежемесячную или ежеквартальную авансовую декларацию по НДС.
- В свою очередь, вы не можете претендовать на вычет входного налога - НДС с покупок остается вашим бременем расходов
- В каждом счете-фактуре должна быть ссылка на § 19 UStG
Пример формулировки примечания:.
- "В соответствии с § 19 UStG налог с продаж не взимается".
- "НДС не взимается в связи с применением положения о малом бизнесе в соответствии с § 19 UStG".
Важно: Пометка относится к обязательным реквизитам счета малого предпринимателя (§ 34a UStDV). Если вы как малый предприниматель все же укажете в счете НДС, вы должны указанную сумму налоговому ведомству (§ 14c абз. 2 UStG). Эта ошибка может стоить дорого: исправить сумму можно только по письменному заявлению в налоговое ведомство, если ваш клиент не вычел ее как входной налог или вернул ее налоговому органу.
Правильно присваивайте последовательные номера счетов-фактур
Номер счета-фактуры должен быть уникальным - это единственное обязательное требование закона. Вопреки распространенному заблуждению, он не должен быть непрерывным. Федеральный фискальный суд (BFH) неоднократно подтверждал это. Пробелы в нумерации не являются основанием для возражений.
Проверенные форматы:.
RE-2026-0001(префикс + год + порядковый номер)2026-03-001(год + месяц + число)F-0001(одиночный последовательный с буквенным префиксом)
Вы также можете использовать различные диапазоны номеров - например, один для внутренних счетов и один для иностранных, или разделить их по сферам деятельности. Важно только, чтобы ни один номер не встречался дважды в каждом диапазоне номеров.
Частая ошибка: Номера счетов-фактур назначаются дважды. Особенно часто это происходит при ручном распределении номеров в Excel или Word. Программное обеспечение для создания счетов-фактур, такое как Easy Invoice, автоматически предотвращает это, присваивая номера последовательно.
Крайние сроки: когда должен быть выставлен счет-фактура?
Срок выставления счета
- Услуги B2B: Счет-фактура должен быть выставлен в течение 6 месяцев с момента оказания услуги (§ 14 абз. 2 предложение 2 UStG). За превышение этого срока может быть наложен штраф в размере до 5 000 евро.
- Услуги B2C: Законодательно не установлен срок выставления счета, но своевременное выставление счета отвечает вашим собственным интересам
Сроки оплаты
- Если срок оплаты не согласован и не вытекает из обстоятельств, вы можете требовать оплату немедленно (§ 271 абз. 1 BGB). 30 дней из § 286 абз. 3 BGB — это не срок оплаты, а правило о том, когда клиент не позднее оказывается в просрочке.
- Для потребителей (B2C) это правило 30 дней действует, только если счет прямо указывает на это последствие (§ 286 абз. 3 BGB). Срок оплаты, который вы указали в счете в одностороннем порядке, без такого указания не влечет просрочку (Федеральный верховный суд, решение от 25 октября 2007 года, III ZR 91/07). Тогда клиент, как правило, оказывается в просрочке только после напоминания, направленного после наступления срока. Если дата оплаты согласована, например в договоре, напоминание не нужно (§ 286 абз. 2 п. 1 BGB).
- Для коммерческих клиентов (B2B) просрочка наступает автоматически через 30 дней - даже без напоминания
Периоды хранения
Счета-фактуры должны храниться в течение 8 лет (§ 14b абз. 1 UStG). Этот срок начинается в конце календарного года, в котором был выставлен счет. Таким образом, счет от марта 2026 года, как правило, должен храниться до 31 декабря 2034 года. Срок продлевается, пока счет имеет значение для налогов, срок установления которых еще не истек (§ 147 абз. 3 AO).
Важно: Это относится к исходящим и входящим счетам-фактурам. В случае цифровых счетов-фактур должна быть гарантирована машинная анализируемость - достаточно PDF-файла, скриншот или фотография счета-фактуры - нет. Согласно GoBD (принципы правильного ведения бухгалтерского учета), электронные счета-фактуры должны сохраняться в оригинальном формате.
E-invoicing: что будет применяться с 2025 года
С 1 января 2025 года в Германии начнут действовать новые правила для электронных счетов-фактур в секторе B2B. Изменения затронут практически все компании:
График обязательного выставления электронных счетов-фактур
| С какого времени | Что применяется |
|---|---|
| 01.01.2025 | Все компании должны быть в состоянии получать электронные счета-фактуры |
| 01.01.2027 | Компании с оборотом более 800 000 евро должны отправлять электронные счета-фактуры |
| 01.01.2028 | Все компании должны отправлять электронные счета-фактуры |
Что такое электронный счет-фактура?
Электронный счет-фактура - это не PDF-файл по электронной почте. Это машиночитаемый, структурированный XML-формат, который может обрабатываться автоматически и без прерывания носителя. В Германии распространены следующие форматы
- XRechnung: Чистый XML-формат, обязательный для счетов-фактур, выставляемых государственным заказчикам (федеральным, земельным и местным органам власти).
- ZUGFeRD 2.x: Гибридный формат - PDF/A-3 со встроенным XML. Человекочитаемый и машинообрабатываемый одновременно. Особенно подходит для малых и средних предприятий.
Совет: Заранее проверьте, может ли ваше программное обеспечение для выставления счетов создавать и получать электронные счета-фактуры в формате XRechnung или ZUGFeRD. Если вы не позаботитесь об этом до 2027 года, у вас могут возникнуть проблемы.
7 распространенных ошибок при составлении счетов-фактур
- Отсутствие налогового номера или регистрационного номера НДС - самая распространенная ошибка из всех. Без этой информации получатель не сможет вычесть входной налог, и ваш клиент попросит вас внести исправления.
- Неправильная ставка налога - 19% и 7% легко спутать. Пониженная ставка 7% применяется, в частности, к продуктам питания, книгам, журналам, произведениям искусства и некоторым культурным услугам.
- Не указана дата исполнения - Даже если дата счета-фактуры и дата исполнения совпадают, это должно быть отмечено в счете-фактуре. На бумажном счете-фактуре или в PDF, по позиции налоговых органов Германии, достаточно фразы вроде "Дата оказания услуги соответствует дате счета". В электронном счете (E-Rechnung) дата, напротив, должна стоять в структурированном формате данных (раздел 14.5 абз. 16 Распоряжения о применении закона об НДС, UStAE). Как правильно указать дату поставки, в том числе за период, объясняет отдельная статья.
- Номер счета-фактуры присвоен дважды - Это быстро происходит при ручной нумерации в Word или Excel. Используйте программное обеспечение с автоматическим присвоением номеров.
- Недостающие банковские реквизиты - Хотя закон об НДС в Германии не является обязательным, без IBAN, BIC и владельца счета платеж неоправданно задерживается. Некоторые клиенты ждут, пока не получат банковские реквизиты.
- Неправильный адрес получателя - Особенно важно проверить этот адрес для корпоративных клиентов с несколькими офисами и для групп с централизованным приемом счетов-фактур.
- Забытая ссылка на малый бизнес - Ссылка на § 19 UStG относится к обязательным реквизитам счета малого предпринимателя (§ 34a UStDV). Если вы как малый предприниматель укажете НДС, вы должны уплатить налоговому ведомству указанную сумму в соответствии с § 14c абз. 2 UStG.
Советы по ускорению оплаты
Самый лучший счет будет бесполезен, если его оплатят только через несколько недель. С помощью этих мер вы можете ускорить получение оплаты: Как сформулировать срок оплаты и с какого момента клиент действительно в просрочке, описано в материале Срок оплаты в счёте.
- Предложите скидку: "Мы предоставляем скидку 2% при оплате в течение 10 дней" - это сильный стимул. Многим бухгалтериям предписано использовать периоды скидок.
- Размещайте банковские реквизиты на видном месте: IBAN, BIC и владелец счета непосредственно под общей суммой - не прячьте их в нижнем колонтитуле.
- Указывайте срок оплаты: "Оплатить до 15 апреля 2026 года" понятнее, чем "Оплатить в течение 30 дней" - получателю не нужно заниматься вычислениями.
- Выставляйте счет немедленно: Чем быстрее будет выставлен счет, тем быстрее он будет оплачен. Идеальный вариант: в тот же день, когда была оказана услуга.
- Предлагайте онлайн-оплату: PayPal, кредитная карта или прямой банковский перевод - чем проще способ оплаты, тем быстрее приходят деньги
- Автоматические напоминания об оплате: Многие программы для выставления счетов автоматически отправляют дружеское напоминание после истечения срока оплаты.
Отмена или исправление счета-фактуры
Уже отправленный счет-фактура не может быть просто аннулирован или впоследствии изменен. Это было бы нарушением БДП. Существует два правильных способа устранения ошибок:
Счет-фактура с отменой (кредитовая нота)
Вы создаете кредит-ноту (счет-фактуру с отменой) на ту же сумму, которая полностью аннулирует ошибочный счет-фактуру. Затем вы выписываете новый, правильный счет-фактуру с новым номером. Кредитовой ноте также присваивается свой номер.
Исправление счета-фактуры
В корректировочном документе вы ссылаетесь на номер и дату первоначального счета-фактуры. Затем вы исправляете только неверные данные. Оригинальный счет-фактура остается в системе.
Важно: Никогда не удаляйте счет-фактуру из системы. Полная и неизменная документация требуется по закону в соответствии с GoBD. Изменения должны регистрироваться в журнале.
Цифровая или бумажная документация: что лучше?
Цифровые счета-фактуры (например, в формате PDF по электронной почте) юридически полностью эквивалентны бумажным счетам-фактурам. С 2011 года в Германии больше не требуется квалифицированная электронная подпись.
Преимущества цифровых счетов-фактур:
- Мгновенная доставка - без почтовых расходов, без потери времени
- Низкие затраты - нет почтовых расходов, нет бумаги, нет печати
- Удобство архивирования - возможность поиска в цифровом формате и экономия места
- Более экологично - меньше расход бумаги и выбросов CO₂ по почте
- Подготовка к обязательным электронным счетам-фактурам с 2025/2027 гг.
Единственное требование: Получатель должен согласиться на электронное выставление счетов-фактур. На практике достаточно молчаливого согласия путем неоспоримой оплаты.
Часто задаваемые вопросы (FAQ)
Должен ли я выписывать счета-фактуры как фрилансер?
Да, каждый предприниматель по смыслу UStG обязан выставлять счета-фактуры - включая фрилансеров, индивидуальных предпринимателей и малые предприятия. Обязанность всегда существует в отношении услуг, оказываемых другим предпринимателям (B2B). Шаблон со всеми обязательными реквизитами, с НДС и без него, приведён в статье счёт от Freiberufler: шаблон и реквизиты.
Могу ли я выставить счет-фактуру без налогового номера?
Только если вместо налогового номера вы укажете свой USt-IdNr.. Один из двух номеров является обязательным. Многие предприниматели предпочитают указывать идентификационный номер НДС, так как налоговый номер позволяет сделать вывод об ответственной налоговой службе.
Что произойдет, если счет-фактура окажется неверным?
Получатель счета-фактуры не может претендовать на предшествующий налоговый вычет до тех пор, пока счет-фактура не будет исправлен. В худшем случае налоговая проверка может привести к доплатам налога плюс проценты по § 233a AO. Они составляют 0,15 процента в месяц, то есть 1,8 процента в год на сумму доплаты (§ 238 абз. 1a AO).
Как долго я должен хранить счета-фактуры?
Как правило, 8 лет с конца года выпуска (§ 14b абз. 1 UStG) - как для исходящих, так и для входящих счетов-фактур. В некоторых случаях в отношении имущества и земли применяются еще более длительные сроки.
Обязательно ли подписывать счет-фактуру?
Нет. С 2004 года подпись на счетах-фактурах больше не является обязательной. Однако она может укрепить доверие получателя.
На каком языке должен быть составлен счет-фактура?
Законодательство не содержит требований к языку. Счет-фактура может быть составлена на любом языке. Однако налоговая служба может потребовать перевод на немецкий, если захочет проверить счет-фактуру.
Создавайте профессиональные счета-фактуры с помощью Easy Invoice
С помощью Easy Invoice вы можете создавать счета-фактуры всего за несколько кликов - со всей обязательной информацией, автоматической нумерацией и профессиональным макетом. Независимо от того, являетесь ли вы индивидуальным предпринимателем или растущей командой, Easy Invoice помогает вам соблюдать требования законодательства к счетам-фактурам.
- Вся обязательная информация в соответствии с § 14 UStG включается автоматически
- Последовательные номера счетов - никаких дубликатов, никаких пробелов
- Режим Малый бизнес с автоматической ссылкой на § 19 UStG
- Экспорт в формате PDF и отправка непосредственно из приложения
- 10 лет архивирования в облаке, которое помогает соблюдать требования GoBD
- Многоязычные счета-фактуры для международных деловых партнеров
- Подготовленность к обязательству по электронным счетам (XRechnung и ZUGFeRD)
Попробуйте Easy Invoice бесплатно 10 дней — без платёжных данных, пробный период заканчивается сам.
Prosche rabotat so schetami
Easy Invoice obiedinyaet predlozheniya, scheta i rabotu s klientami v oblake.
Poprobovat Easy InvoiceChitat dalshe
 Счета и бухгалтерия
Скидка в счёте в Германии: образец, НДС и пример
Скидка вычитается из суммы нетто, НДС считается после. Здесь два образца для копирования, правила для промокодов и подарочных сертификатов и что делать, если скидка предоставлена уже после счёта.
 Счета и бухгалтерия
Счёт от Freiberufler: шаблон, обязательные реквизиты и НДС
Как Freiberufler вы выставляете счета без регистрации промысла, но с теми же обязательными реквизитами, что и любое предприятие. Главный вопрос один: начисляется НДС или нет? Здесь вы найдёте ответ для своего случая и шаблон для каждого из трёх случаев.
 Счета и бухгалтерия
Сроки хранения 2026: счета, документы и что можно уничтожить в 2027
С 2025 года для счетов и других учётных документов действует срок восемь лет вместо десяти. Таблица показывает все сроки, с какого момента они отсчитываются, когда они длятся дольше и какие папки вы можете освободить в начале 2027 года.