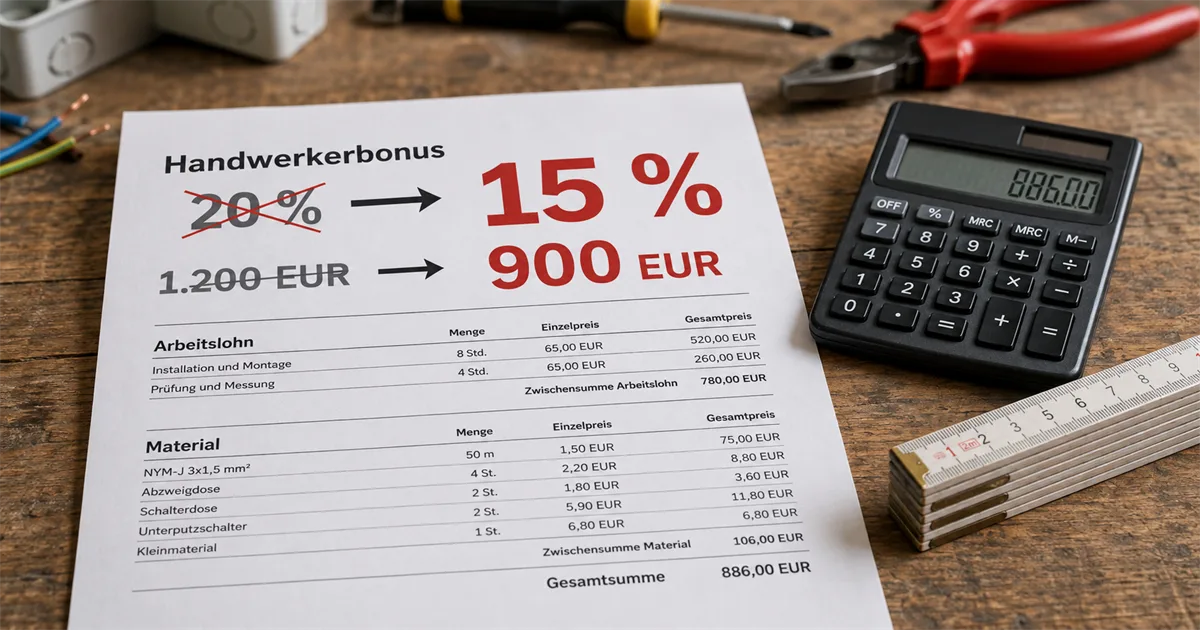
Dziś obowiązuje bez zmian: 20 procent kosztów robocizny, najwyżej 1.200 euro rocznie. W przypadku wszystkiego, co Twój klient zapłaci jeszcze w 2026 roku, nic się nie zmienia. Zaplanowane jest jednak obniżenie do 15 procent i 900 euro od 2027 roku – dla klienta, który wykorzystuje pełny limit, oznaczałoby to 300 euro mniej rocznie.
To cięcie nie jest jeszcze obowiązującym prawem. Rada Ministrów przyjęła 2 września 2026 roku projekt ustawy – to propozycja rządu, a nie gotowa ustawa. Zgodę muszą jeszcze wyrazić Bundestag (izba niższa niemieckiego parlamentu) i Bundesrat (izba krajów związkowych), a Bundesrat naprawdę może tę ustawę zatrzymać, ponieważ krajom związkowym przysługuje duża część podatku dochodowego. To, że cięcie co do zasady nadejdzie, jest prawdopodobne – pierwotnie rozważano nawet całkowite skreślenie ulgi, więc 15 procent to już kompromis. Czy na koniec będzie to dokładnie 15 procent, pozostaje otwarte.
Dla Twojej praktyki ważniejszy od stawki procentowej jest punkt, który wcale się nie zmienia: decyduje rok, w którym Twój klient zapłaci, a nie data faktury. Kto zrobi przelew w grudniu 2026 roku, dostanie jeszcze 20 procent – nawet jeśli wystawisz fakturę dopiero w styczniu.
Ten artykuł ma charakter ogólnoinformacyjny i nie zastępuje porady podatkowej.
Spis treści
- Co konkretnie traci Twój klient – dwa wyliczenia
- Czy to już pewne? Stan prac nad ustawą
- Data zapłaty zamiast daty faktury: punkt, w którym robi się drogo
- Czy opłaca się rozliczyć zlecenia jeszcze w 2026 roku?
- Co się NIE zmienia: pomoc w sprzątaniu, pielęgnacja ogrodu, odśnieżanie
- Czy coś się zmienia w Twoich fakturach?
- Co powiedzieć klientowi przez telefon
- Co reforma oznacza poza tym dla Twojej firmy
- Częste pytania
Co konkretnie traci Twój klient – dwa wyliczenia
Ulga podatkowa na usługi rzemieślnicze wynika z § 35a ustęp 3 niemieckiej ustawy o podatku dochodowym. Działa inaczej niż to, co zwykle nazywa się „odliczeniem": kwotę odejmuje się bezpośrednio od podatku, który Twój klient musi zapłacić. 900 euro ulgi oznacza 900 euro mniej podatku – a nie 900 euro mniej dochodu do opodatkowania.
Liczy się zawsze od kosztów robocizny wraz z przypadającym na nie podatkiem VAT. Materiał nigdy się nie liczy.
Przykład 1 – mała naprawa. Wymieniasz skrzynkę bezpiecznikową, 1.400 euro kosztów robocizny brutto:
| 2026 (obowiązuje) | od 2027 (planowane) | Różnica | |
|---|---|---|---|
| Stawka procentowa | 20 % | 15 % | |
| Ulga klienta | 280,00 € | 210,00 € | −70,00 € |
Przykład 2 – remont łazienki. 7.500 euro kosztów robocizny brutto. Tutaj działa limit:
| 2026 (obowiązuje) | od 2027 (planowane) | Różnica | |
|---|---|---|---|
| Rachunkowo | 1.500,00 € | 1.125,00 € | |
| Kwota maksymalna | 1.200,00 € | 900,00 € | |
| Ulga klienta | 1.200,00 € | 900,00 € | −300,00 € |
Limit działa od 6.000 euro kosztów robocizny – ta granica pozostaje bez zmian, spada tylko stawka procentowa liczona od niej. Kto więc i tak przekracza 6.000 euro, traci zawsze dokładnie 300 euro. Poniżej tej kwoty traci jedną czwartą dotychczasowej ulgi.
Czy to już pewne? Stan prac nad ustawą
Nie, pewne to nie jest. To ważne, zanim sprzedasz klientowi tę informację jako przesądzoną.
Na jakim etapie są prace. 2 września 2026 roku Rada Ministrów przyjęła projekt ustawy o reformie podatku dochodowego 2027. Decyzja rządu to propozycja rządu – nic więcej. Następnie obraduje Bundestag, a po nim Bundesrat. Ustawa obowiązuje dopiero wtedy, gdy obie izby ją zaakceptują i ukaże się ona w Bundesgesetzblatt (niemieckim dzienniku ustaw).
Dlaczego Bundesrat naprawdę ma tu coś do powiedzenia. Przy podatkach, których wpływy przysługują krajom związkowym, ustawa wymaga zgody Bundesratu – tak stanowi artykuł 105 ustęp 3 Grundgesetz (niemieckiej ustawy zasadniczej). Przy podatku dochodowym kraje związkowe dostają 42,5 procent. Bundesrat może więc ustawę nie tylko opóźnić, ale i zablokować. Kraje związkowe z góry ostrzegały przed ubytkiem wpływów; rząd federalny obiecał rekompensatę, której szczegóły są jeszcze otwarte. Właśnie w takich punktach dochodzi w toku prac do renegocjacji.
Dlaczego cięcie mimo to prawdopodobnie nadejdzie. Pierwotnie rozważano całkowite skreślenie ulgi rzemieślniczej – zalecił je Bundesrechnungshof (niemiecka federalna izba obrachunkowa). Zentralverband des Deutschen Handwerks (Centralny Związek Rzemiosła Niemieckiego) miesiącami pracował przeciwko temu; prezes ZDH Jörg Dittrich ocenia utrzymanie ulgi w zmniejszonej formie jako częściowy sukces. Te 15 procent to więc już wynik kompromisu, a nie początek debaty. Do tego dochodzi: cięcie współfinansuje część ulg podatkowych. Kto je wykreśli, musi znaleźć pieniądze gdzie indziej.
Co jeszcze może przemawiać przeciw. Institut der deutschen Wirtschaft (Instytut Gospodarki Niemieckiej) wylicza, że cięcie sprzyja pracy na czarno – w niekorzystnym wariancie o około miliard euro rocznie. Część polityków obozu rządzącego uważa całą ulgę podatkową za zbyt małą. Obie rzeczy mogą prowadzić do poprawek w Bundestagu. A ZDH nadal krytykuje projekt: sekretarz generalny Holger Schwannecke mówi o „zakłóceniu konkurencji", ponieważ firmy osób fizycznych i spółki osobowe są obciążone mocniej niż spółki kapitałowe.
Podsumowując: to, że ulga zostanie obcięta, jest prawdopodobne. To, że na koniec będzie to dokładnie 15 procent i 900 euro – już mniej. Takie parametry z doświadczenia bywają jeszcze zmieniane w toku prac. Terminu głosowań na razie nie ma.
Dla Ciebie oznacza to: mów „według aktualnego projektu ustawy" zamiast „od 2027 roku będzie tak". Jeśli klient z tego powodu przyspieszy zlecenie, a cięcie ostatecznie wypadnie inaczej, i tak nie zrobił nic źle – 20 procent w 2026 roku ma pewne.
Data zapłaty zamiast daty faktury: punkt, w którym robi się drogo
Tu leży praktyczny błąd, któremu możesz zapobiec.
Dla ulgi liczy się tylko rok, w którym pieniądze schodzą z konta Twojego klienta – czyli kiedy robi przelew. Nie to, kiedy wystawiłeś fakturę, i nie to, kiedy wykonałeś pracę. (Specjaliści podatkowi nazywają to zasadą kasową; termin przyda Ci się tylko wtedy, gdy zacznie o nim mówić doradca podatkowy Twojego klienta.)
Wynika stąd przypadek, który co roku w styczniu powoduje kłopoty:
Kończysz pracę 18 grudnia 2026 roku i wystawiasz fakturę 20 grudnia. Twój klient robi przelew 8 stycznia 2027 roku. Efekt: obowiązuje 15 procent, nie 20.
Klient myśli, że jest jeszcze w 2026 roku – praca była przecież w 2026. Urząd skarbowy widzi tylko datę zapłaty na wyciągu bankowym.
Uwaga: projekt ustawy reguluje na razie tylko to, że nowe stawki obowiązują od 1 stycznia 2027 roku. Wyraźnego przepisu przejściowego dla przypadków przechodzących przez przełom roku projekt nie zawiera. Dopóki nie ma ostatecznego tekstu ustawy, bezpieczna wykładnia brzmi: zapłata do 31 grudnia 2026 roku = 20 procent.
Czy opłaca się rozliczyć zlecenia jeszcze w 2026 roku?
Dla klienta: tak, jeśli praca i tak jest do zrobienia. Dla Ciebie to argument sprzedażowy, ale niezbyt mocny – policz uczciwie.
Przy zleceniu na 3.000 euro kosztów robocizny chodzi o 150 euro różnicy. To rzadko zmienia decyzję zakupową. Przy remoncie za 6.000 euro i więcej to 300 euro – to klient zauważa.
Ciekawszy jest drugi punkt, który wielu pomija: kwota maksymalna obowiązuje na rok i na gospodarstwo domowe. Przy dużym zleceniu klientowi opłaca się podział przez przełom roku – część płaci w 2026 roku, resztę w 2027. Wtedy wykorzystuje dwa razy kwotę maksymalną zamiast raz.
Przykład rachunkowy. 12.000 euro kosztów robocizny, faktura zaliczkowa na 6.000 euro zapłacona w grudniu 2026 roku, faktura końcowa na 6.000 euro w lutym 2027 roku:
- Wszystko zapłacone w 2027 roku: 900 euro ulgi (limit).
- Podzielone: 1.200 euro (2026) + 900 euro (2027) = 2.100 euro.
To 1.200 euro różnicy dla Twojego klienta – wyraźnie więcej niż samo cięcie. Warunkiem jest, żeby faktura zaliczkowa była merytorycznie uzasadniona i żeby klient rzeczywiście zapłacił ją w starym roku. Jak rozliczyć to czysto, opisujemy w naszym artykule Faktura zaliczkowa i rozliczeniowa.
Dwie rzeczy, które mogą przy tym pójść źle: czystej przedpłaty bez wykonanej usługi urząd skarbowy nie uzna. A jeśli uzgadniasz z klientem podział, ustal terminy płatności na piśmie – inaczej i tak przeleje wszystko naraz.
Co się NIE zmienia: pomoc w sprzątaniu, pielęgnacja ogrodu, odśnieżanie
Sporo się tu teraz miesza, dlatego tutaj wyraźny podział.
§ 35a ma kilka „koszyków". Obcinany jest tylko ten na usługi rzemieślnicze:
| Co | Ustęp | Stawka | Kwota maksymalna | Czy się zmienia? |
|---|---|---|---|---|
| Usługi rzemieślnicze (remont, konserwacja, modernizacja) | Ust. 3 | 20 % → 15 % | 1.200 € → 900 € | tak, planowane od 2027 |
| Usługi na rzecz gospodarstwa domowego (pomoc w sprzątaniu, pielęgnacja ogrodu, odśnieżanie) | Ust. 2 | 20 % | 4.000 € | nie |
| Zatrudnienie w gospodarstwie domowym, minijob w prywatnym domu | Ust. 1 | 20 % | 510 € | nie |
Dla Ciebie ma to znaczenie, jeśli oferujesz jedno i drugie. Firma ogrodnicza, która w tym samym zleceniu układa kostkę na tarasie (usługa rzemieślnicza) i pielęgnuje trawnik (usługa na rzecz gospodarstwa domowego), rozlicza od 2027 roku według dwóch różnych stawek, jeśli projekt wejdzie w tej formie. Wykazuj wtedy te pozycje osobno – inaczej klient musi tłumaczyć w urzędzie skarbowym, co do czego należy, a w razie wątpliwości urząd przypisze wszystko do gorszego koszyka.
Także bez zmian: dla nowych budynków ulgi nadal nie ma, a kto na tę samą inwestycję korzysta z dofinansowania publicznego – na przykład z KfW (niemieckiego państwowego banku rozwoju) – nie może dodatkowo skorzystać na nią z ulgi podatkowej.
Czy coś się zmienia w Twoich fakturach?
Jeśli chodzi o formę – nie. Wymagania pozostają dokładnie takie same i już wcześniej były kluczowe:
- Koszty robocizny są wykazane osobno od materiału na fakturze. Jeśli widnieje tam tylko suma łączna, Twój klient nie dostaje nic – ani 20, ani 15 procent.
- Klient zrobił przelew, a nie zapłacił gotówką. Płatność gotówką wyklucza ulgę, nawet z pokwitowaniem.
- Do kosztów robocizny liczą się także dojazd i koszty maszyn, nie tylko godziny.
Jak zbudować to w szczegółach, opisujemy obszernie w naszym artykule Faktura rzemieślnika: wykazanie udziału robocizny.
Zmienia się natomiast znaczenie tego podziału. Dotąd limit leżał przy 6.000 euro kosztów robocizny i uldze 1.200 euro. W przyszłości ulga jest mniejsza, a granica 6.000 euro pozostaje taka sama. Inaczej mówiąc: klient, który przy średnim zleceniu i tak był blisko kwoty maksymalnej, traci procentowo więcej, jeśli wykażesz koszty robocizny za nisko lub niekompletnie. Jeśli dotąd po cichu wliczałeś dojazd do materiału, od 2027 roku będzie go to kosztować odczuwalnie więcej.
W office1.cloud rozdzielasz pozycje robocizny i materiału w edytorze dokumentów i wykazujesz koszty robocizny jako osobną sumę, dzięki czemu Twój klient może przenieść tę liczbę wprost do zeznania podatkowego.
Co powiedzieć klientowi przez telefon
Jeśli klient pyta, bo usłyszał o tym w wiadomościach, wystarczą trzy zdania:
„Według aktualnego projektu ustawy ulga podatkowa spada od 2027 roku z 20 do 15 procent, najwyżej 900 zamiast 1.200 euro. Nie jest to jeszcze uchwalone, zgodę muszą wyrazić Bundestag i Bundesrat. Decydujące jest, kiedy Pan zapłaci – jeśli zrobi Pan przelew jeszcze w tym roku, obowiązuje dla Pana 20 procent."
Co lepiej przy tym pominąć: prognozę, ile klient osobiście zaoszczędzi. Nie znasz jego pozostałych faktur rzemieślniczych z tego roku, a kwota maksymalna obowiązuje dla całego gospodarstwa domowego. Podaj stawki procentowe i limit, resztę wyliczy jego program podatkowy.
A jeśli klient przez to się waha? Trzeba się z tym liczyć, jeśli dotąd podawałeś oszczędność w rozmowie ofertowej. Uczciwa odpowiedź brzmi: na fakturze zmienia się niewiele. Przy zleceniu za 3.000 euro chodzi o 150 euro. Kto z powodu 150 euro zostawia uszkodzoną instalację na rok, i tak odłożyłby zlecenie. Przy większych remontach mocniejszym argumentem jest podział przez przełom roku – daje klientowi więcej, niż zabiera mu cięcie.
Co reforma oznacza poza tym dla Twojej firmy
Cięcie uderza w Twojego klienta. Dwa kolejne punkty projektu uderzają bezpośrednio w Ciebie:
Ryczałtowy podatek od minijobów ma wzrosnąć z 2 na 5 procent. Jeśli zatrudniasz pomocnika na podstawie 603 euro, Twoja danina od tego wynagrodzenia rośnie. Przy 603 euro to około 18 euro więcej miesięcznie, dobre 217 euro rocznie na jednego pracownika minijob. Ile w sumie kosztuje minijob, przeliczyliśmy w artykule Minijob w Niemczech: koszty pracodawcy.
Jako jednoosobowy przedsiębiorca dostajesz mniej niż spółka z o.o. Reforma obniża przede wszystkim podatek dochodowy dla małych i średnich dochodów – kwota wolna od podatku rośnie do 12.564 euro (2027) i 12.900 euro (2028), ryczałt pracowniczy z 1.230 na 1.430 euro, wyższy zasiłek na dzieci. Z obniżki taryfy korzystasz tak jak każdy inny. Wyższy ryczałt pracowniczy przechodzi natomiast obok Ciebie, bo nie jesteś pracownikiem.
Właśnie tu zaczyna się krytyka rzemiosła. Trzy czwarte zakładów rzemieślniczych to firmy jednoosobowe lub spółki osobowe – czyli firmy, których zysk trafia bezpośrednio do właściciela jako podatek dochodowy, w przeciwieństwie do spółki z o.o. Dla tych firm ulga wypada słabiej.
Łączną wartość ulg rząd federalny szacuje na około dziesięć miliardów euro rocznie od 2028 roku. Kto wyraźnie wykazuje udział robocizny, ma dowód dla klienta już gotowy — szablony do tego zapewnia program do ofert i faktur.
Częste pytania
Czy cięcie dotyczy także faktur z 2026 roku, które zostaną zapłacone dopiero w 2027? Jeśli wejdzie w tej formie: tak. Decyduje rok zapłaty, a nie data faktury. Wyraźnego przepisu przejściowego dla przypadków przechodzących przez przełom roku projekt nie zawiera.
Czy VAT od kosztów robocizny liczy się do podstawy? Tak. Liczy się od kwoty brutto kosztów robocizny, czyli wraz z przypadającym na nie podatkiem VAT.
Co, jeśli rozliczam się jako drobny przedsiębiorca bez VAT? Wtedy miarodajna jest wykazana przez Ciebie kwota kosztów robocizny. Ulga klienta wypada odpowiednio niżej, bo nie dolicza się VAT-u. W podziale na robociznę i materiał nic to nie zmienia.
Mój klient jest wynajmującym i rozlicza prace jako koszty uzyskania przychodu. Czy dotyczy go cięcie? Nie. § 35a dotyczy gospodarstwa domowego użytkowanego przez samego podatnika. Kto remontuje wynajmowane mieszkanie, odlicza koszty jako koszty uzyskania przychodu – to inny przepis, którego ta reforma nie dotyka.
Czy zmienia się limit 6.000 euro kosztów robocizny? Nie. Spada tylko stawka procentowa liczona od niego, dlatego spada też rachunkowe maksimum z 1.200 na 900 euro.
Kiedy będzie to ostatecznie przesądzone? Gdy tylko zgodzą się Bundestag i Bundesrat. Terminu na to jeszcze nie ma. Do tego czasu na 2026 rok obowiązuje bez zmian 20 procent i 1.200 euro.
Latwiejsze fakturowanie
Easy Invoice laczy oferty, faktury i zarzadzanie klientami w chmurze.
Wyprobuj Easy InvoiceCzytaj dalej
 Rzemiosło i usługi
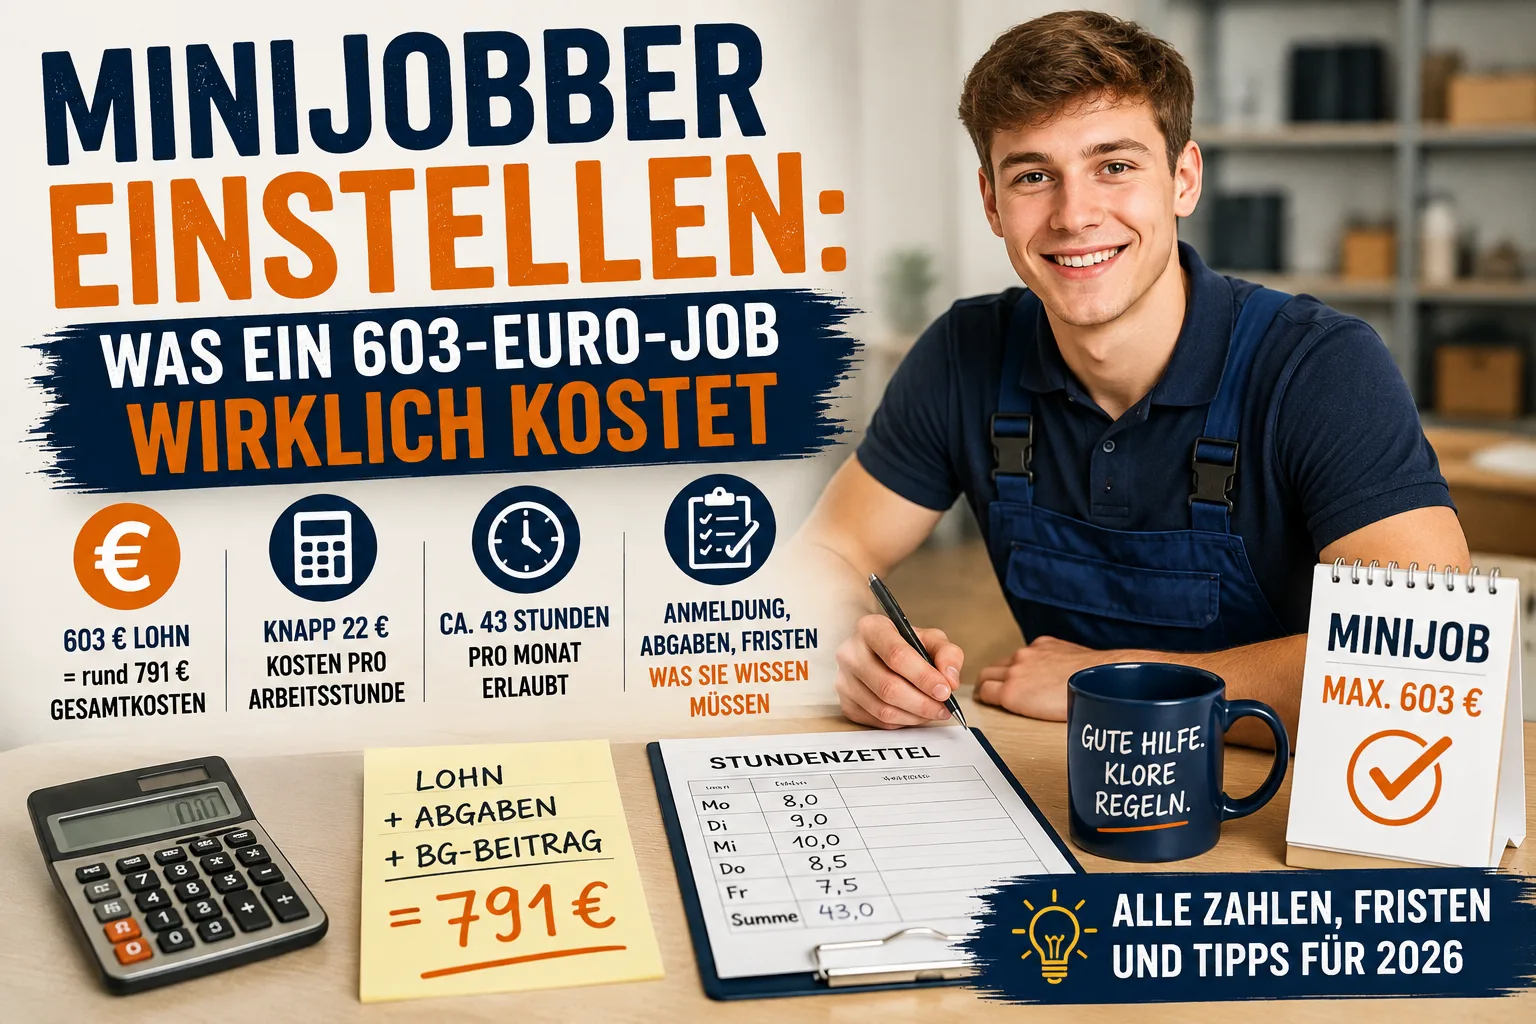
Zatrudnienie pracownika na minijob: ile naprawdę kosztuje etat za 603 euro
Pracownik na minijob kosztuje więcej niż jego wynagrodzenie. Ile w 2026 roku kosztuje etat za 603 euro miesięcznie i za godzinę, ile godzin obejmuje, czego żąda kasa wypadkowa i jak go zgłosić.
 Rzemiosło i usługi
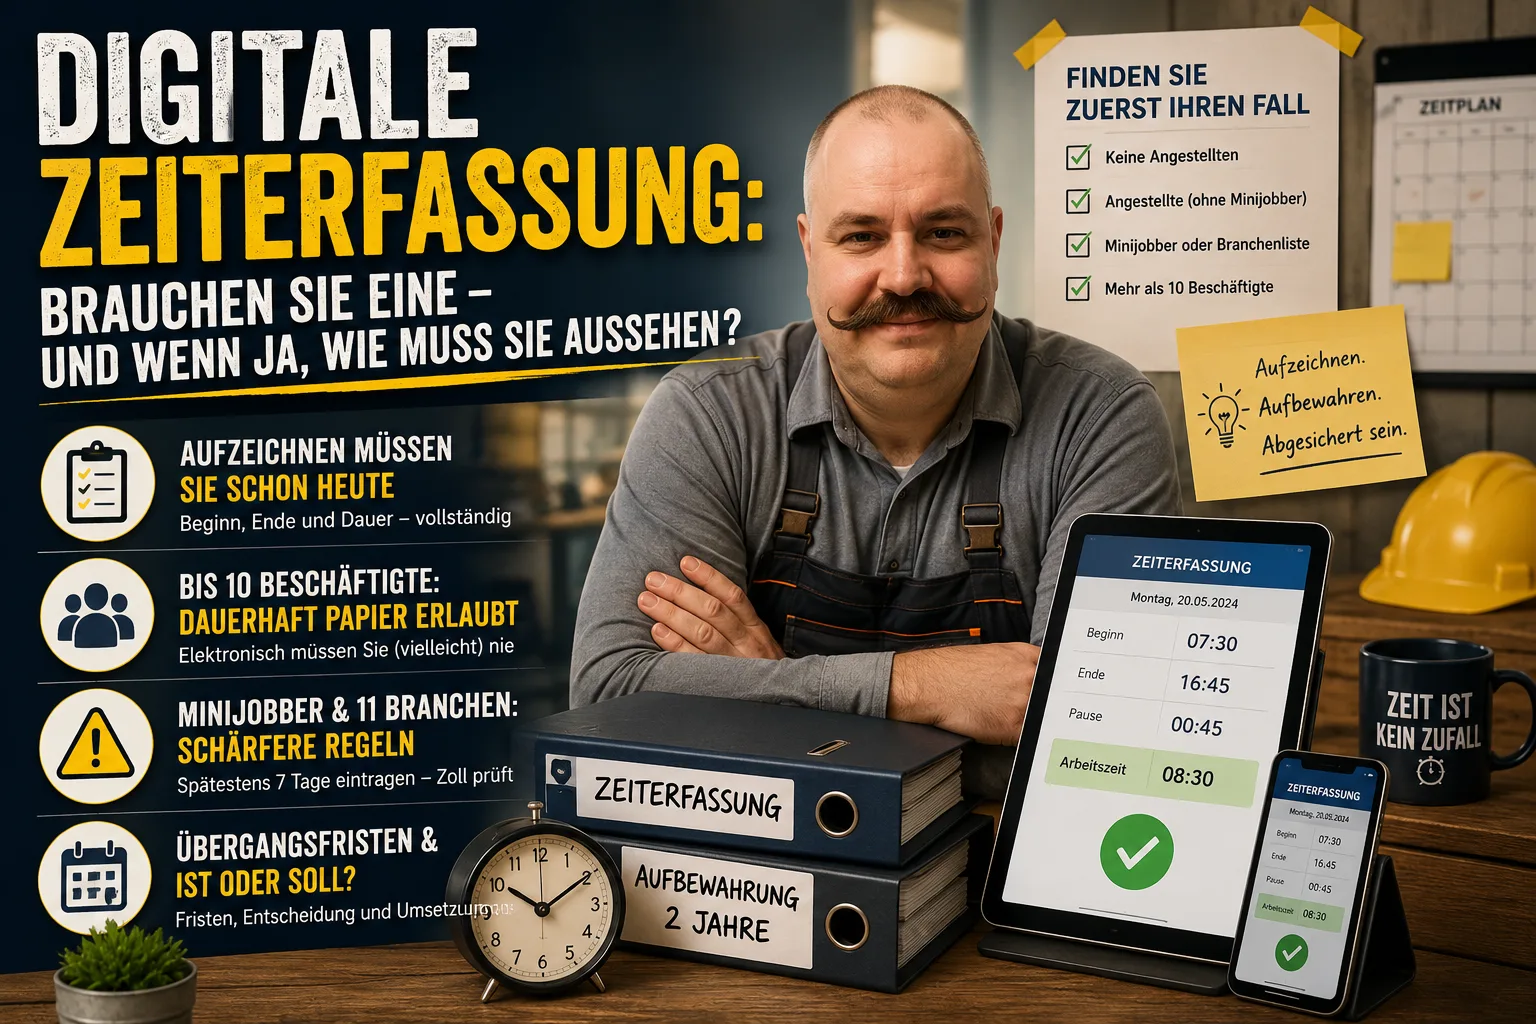
Cyfrowa ewidencja czasu pracy w Niemczech: czy jej potrzebujesz — a jeśli tak, jak ma wyglądać?
Wszyscy mówią o obowiązku cyfrowej ewidencji czasu pracy. Dla firm do dziesięciu pracowników miałaby odpaść na stałe właśnie forma elektroniczna – sama ewidencja obowiązuje nadal, a przy minijobach jest surowsza. Znajdź najpierw swój przypadek.
 Rzemiosło i usługi
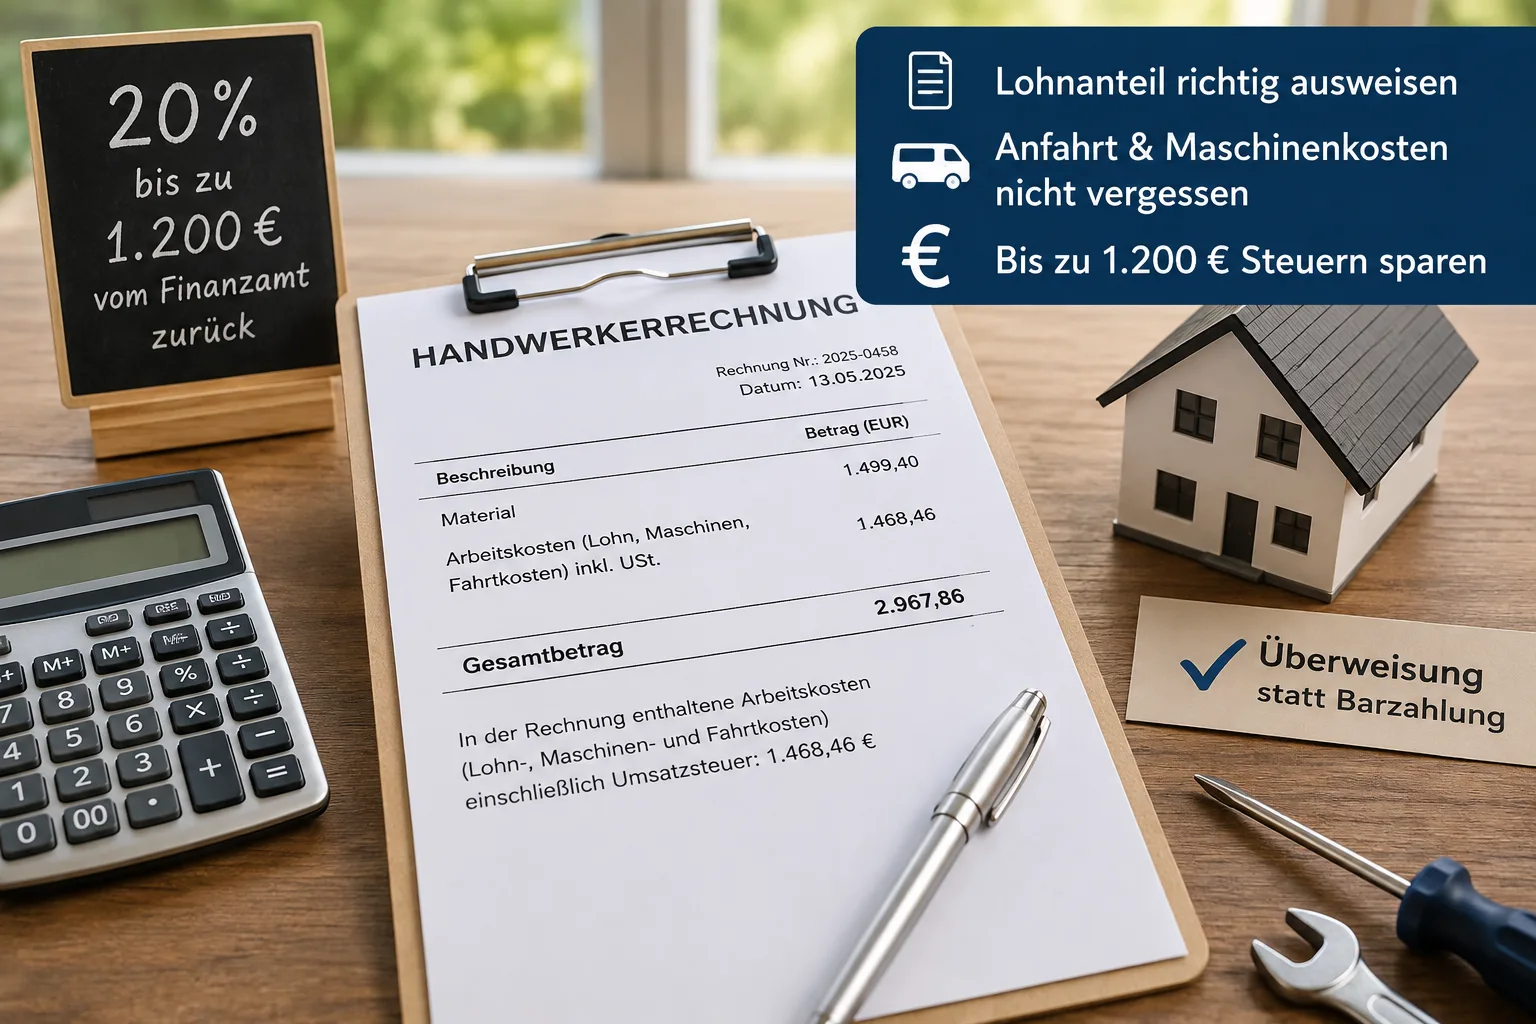
Faktura rzemieślnika dla klienta prywatnego: jak wykazać robociznę – i zaoszczędzić klientowi do 1200 euro podatku
Klienci prywatni mogą odliczyć 20 procent kosztów robocizny od podatku, ale tylko wtedy, gdy Wasza faktura wykazuje ją osobno.