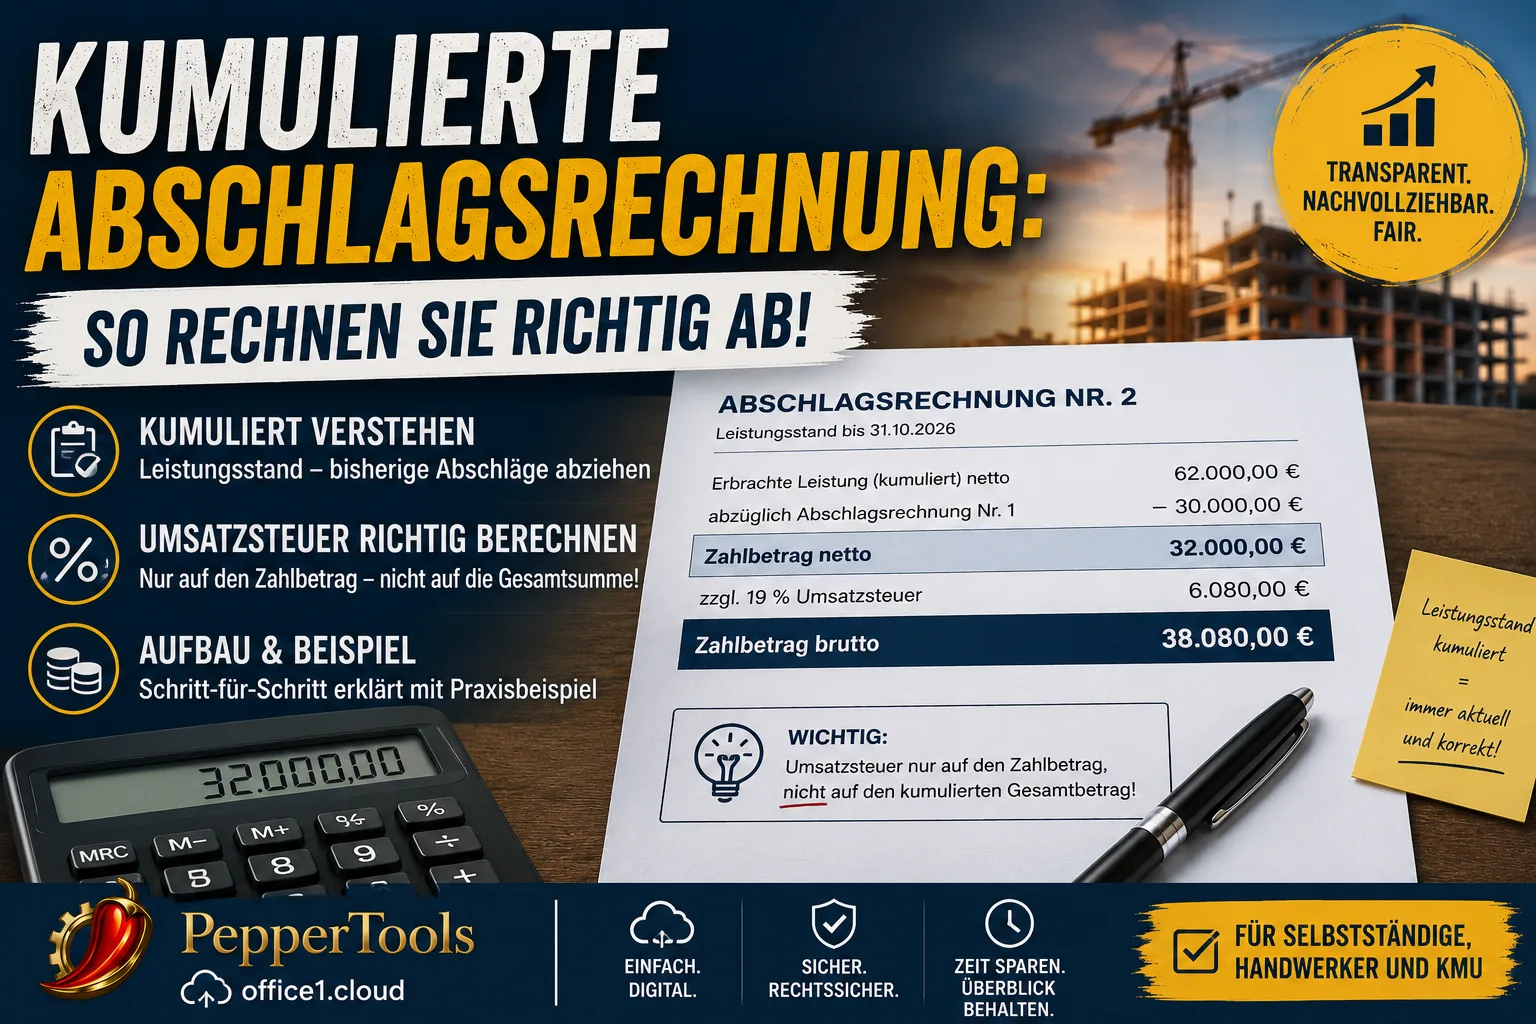
Skumulowana znaczy tyle: każda faktura zaliczkowa pokazuje całość robót wykonanych do dziś i odejmuje od tego wszystko, co już zafakturowaliście na tym zleceniu. To, co zostaje, jest kwotą, której żądacie tym razem.
VAT należy się tylko od tej kwoty pozostałej – nie od dużej sumy u góry. Kto wykaże VAT od skumulowanej sumy całkowitej, i tak jest go winien urzędowi skarbowemu, choć tych pieniędzy nigdy nie dostał (§ 14c ust. 1 niemieckiej ustawy o VAT, UStG). To jedyny kosztowny błąd w tym typie faktury.
Forma skumulowana nie jest nigdzie nakazana. Ani § 632a niemieckiego kodeksu cywilnego (BGB), ani § 16 niemieckich warunków zamówień budowlanych (VOB/B) nie mówią, jak ma wyglądać zestawienie. Żąda jej zleceniodawca – zwykle generalni wykonawcy i zamawiający publiczni, bo dzięki temu widzą jednym rzutem oka, ile ze zlecenia jest wykonane.
Spis treści
- Skumulowana czy pojedyncza: różnica w jednej tabeli
- Skumulowana faktura zaliczkowa od góry do dołu
- VAT: błąd, który kosztuje 5 700 euro
- Czy musicie rozliczać skumulowanie?
- Skonto: czego dotyczy
- Kaucja gwarancyjna: odjąć tak, zaoszczędzić na podatku nie
- Co zostaje na fakturę końcową
- Jeśli się pomyliliście
- Kiedy wasze pieniądze stają się wymagalne
Skumulowana czy pojedyncza: różnica w jednej tabeli
Obie drogi są dopuszczalne i obie prowadzą do tych samych pieniędzy. Różnią się tylko tym, co widnieje na kartce.
| Pojedyncza faktura zaliczkowa | Skumulowana faktura zaliczkowa | |
|---|---|---|
| Co jest u góry? | tylko roboty od ostatniej faktury | całość robót od początku zlecenia |
| Czy wcześniejsze zaliczki są odejmowane? | nie | tak, wszystkie |
| Co jest na dole? | kwota za ten okres | kwota za ten okres |
| Czy zleceniodawca widzi postęp? | tylko jeśli sam zsumuje | tak, na każdej fakturze |
| Gdzie koryguje się zmieniony obmiar? | na fakturze końcowej | na następnej fakturze zaliczkowej |
Ten ostatni punkt jest właściwym powodem, dla którego duzi zamawiający tego wymagają. Jeśli obmiar zostanie skorygowany w dół albo pozycja wykreślona, korekta pojawia się sama na następnej fakturze skumulowanej. Stan robót jest przecież przeliczany za każdym razem. Przy pojedynczych zaliczkach błąd ciągnie się aż do faktury końcowej.
Dla was ma to przyjemną konsekwencję: nie musicie stornować zaliczki ustalonej zbyt wysoko. Następnym razem wpisujecie prawidłowy stan robót, a różnica wyrównuje się sama.
Jeśli chcesz wystawiać faktury ze wszystkimi wymaganymi danymi w kilka minut, możesz przetestować Easy Invoice bezpłatnie przez 10 dni, zobacz pakiety i ceny.
Skumulowana faktura zaliczkowa od góry do dołu
Budowa jest zawsze taka sama, niezależnie od tego, czy robicie suchą zabudowę, instalacje elektryczne czy sanitarne. Przykład: zlecenie na 90 000 euro netto.
Faktura zaliczkowa nr 1 – stan robót po sześciu tygodniach: 30 000 euro netto.
| Pozycja | Kwota |
|---|---|
| Roboty wykonane do 15.09.2026 (netto) | 30 000,00 € |
| minus dotychczas zafakturowane | 0,00 € |
| Kwota do zapłaty netto | 30 000,00 € |
| plus 19 % VAT | 5 700,00 € |
| Kwota do zapłaty brutto | 35 700,00 € |
Faktura zaliczkowa nr 2 – stan robót obecnie: 62 000 euro netto.
| Pozycja | Kwota |
|---|---|
| Roboty wykonane do 31.10.2026 (netto) | 62 000,00 € |
| minus faktura zaliczkowa nr 1 (netto) | – 30 000,00 € |
| Kwota do zapłaty netto | 32 000,00 € |
| plus 19 % VAT | 6 080,00 € |
| Kwota do zapłaty brutto | 38 080,00 € |
Faktura zaliczkowa nr 3 – stan robót obecnie: 81 000 euro netto.
| Pozycja | Kwota |
|---|---|
| Roboty wykonane do 15.12.2026 (netto) | 81 000,00 € |
| minus faktury zaliczkowe nr 1 i 2 (netto) | – 62 000,00 € |
| Kwota do zapłaty netto | 19 000,00 € |
| plus 19 % VAT | 3 610,00 € |
| Kwota do zapłaty brutto | 22 610,00 € |
Trzy rzeczy rzucają się w oczy:
Górny wiersz rośnie, dolny się waha. Stan robót idzie tylko w górę (albo po korekcie raz w dół); kwota do zapłaty zależy od tego, co doszło od ostatniej faktury.
Odejmuje się netto od netto. Możecie też odejmować brutto od brutto – ale wtedy trzeba odjąć również VAT ze starych faktur, inaczej wynik się nie zgadza. Droga netto jest mniej podatna na błędy, bo podatek pojawia się tylko raz, na samym dole.
Każda z tych faktur potrzebuje zwykłych danych obowiązkowych. § 14 ust. 4 UStG obowiązuje tu tak samo: pełne adresy, wasz numer podatkowy albo numer identyfikacyjny VAT, data wystawienia, kolejny numer faktury, rodzaj i zakres świadczenia, kwota netto, stawka i kwota podatku. Jeden punkt często brakuje przy zaliczkach: musi być widoczne, że rozliczacie świadczenie jeszcze nieukończone. Wystarczy zdanie w rodzaju „Faktura zaliczkowa nr 2 do zlecenia 2026-114, roboty jeszcze nieukończone".
Przy umowie VOB dochodzi sprawdzalne zestawienie. § 16 ust. 1 VOB/B wymaga udokumentowania robót tak, by zleceniodawca mógł je ocenić „szybko i pewnie" – a więc obmiary, ilości, ceny jednostkowe. Bez tego zestawienia zaliczka nie staje się wymagalna, choćby faktura wyglądała nienagannie.
VAT: błąd, który kosztuje 5 700 euro
To punkt, w którym skumulowane faktury idą źle.
Najpierw uspokajająca odpowiedź: jeśli zbudujecie fakturę tak jak wyżej, nie zapłacicie ani centa VAT dwa razy. Forma skumulowana to tylko inne przedstawienie tych samych kwot.
Spójrzcie jeszcze raz na fakturę zaliczkową nr 2. U góry stoi 62 000 euro. Na dole stoi 32 000 euro. VAT należy się od 32 000 euro, bo tylko tej kwoty żądacie. To 6 080 euro.
Kto zamiast tego policzy 19 procent od 62 000 euro, wykaże 11 780 euro VAT – 5 700 euro za dużo. Skutek stoi w § 14c ust. 1 UStG: kto na fakturze wykaże wyższą kwotę podatku, niż jest winien, i tak jest winien nadwyżkę. Musielibyście więc zapłacić 5 700 euro podatku, których nikt wam nigdy nie przelał – te same 5 700 euro, które odprowadziliście już przy zaliczce nr 1.
Mechanizm jest prostszy, niż brzmi. Przy zaliczkach VAT nie powstaje z fakturą, lecz gdy wpływają pieniądze. Tak stanowi § 13 ust. 1 nr 1 lit. a UStG: jeśli wynagrodzenie albo jego część zostanie pobrane, zanim świadczenie jest gotowe, podatek od tej części powstaje z wpływem zapłaty. Każdy wpływ jest opodatkowany dokładnie raz. Wykazując podatek od skumulowanej sumy, opodatkowujecie ten sam wpływ po raz drugi.
Sprawdzenie jest szybkie: zsumujcie kwoty podatku ze wszystkich faktur zaliczkowych. W przykładzie to 5 700 + 6 080 + 3 610 = 15 390 euro. Dziewiętnaście procent od 81 000 euro robót to dokładnie 15 390 euro. Jeśli suma się nie zgadza, w którejś fakturze tkwi błędna kwota podatku.
Róbcie to sprawdzenie po każdej fakturze zaliczkowej. Zajmuje dwadzieścia sekund i jest jedyną kontrolą, która niezawodnie wykrywa ten błąd.
Czy musicie rozliczać skumulowanie?
Nie, żadna ustawa nie narzuca formy.
Przy umowach o dzieło § 632a BGB daje wam prawo do zaliczek „w wysokości wartości robót wykonanych i należnych według umowy". Przepis wymaga zestawienia umożliwiającego szybką i pewną ocenę – o skumulowaniu lub pojedynczych fakturach nie mówi nic.
§ 16 ust. 1 VOB/B reguluje to samo dla umowy VOB: zaliczki przyznaje się na wniosek „w możliwie krótkich odstępach czasu albo w uzgodnionych terminach", w wysokości udokumentowanych robót wraz z VAT. Tu również brak wymogu formy.
Obowiązek wynika więc zawsze z umowy. W praktyce stoi w trzech miejscach:
- w harmonogramie płatności umowy z generalnym wykonawcą,
- w dodatkowych warunkach umownych zamawiającego publicznego,
- albo nigdzie na piśmie – zleceniodawca po prostu odsyła fakturę z dopiskiem „proszę skumulowaną".
Trzeci przypadek jest najbardziej uciążliwy, bo kosztuje was tygodnie. Jeśli pracujecie po raz pierwszy dla dużego zleceniodawcy, ustalcie formę faktury zaliczkowej przed pierwszą fakturą. Jeden e-mail oszczędza odrzucenie i termin płatności, który potem biegnie od nowa.
I odwrotnie: jeśli nikt nie żąda formy skumulowanej, pojedyncza faktura zaliczkowa jest zwykle prostszą drogą. Jak ona wygląda, opisuje nasz artykuł o fakturze zaliczkowej. A jeśli nie jesteście pewni, czy w ogóle wystawiać zaliczki, czy faktury częściowe: różnica między fakturą zaliczkową, częściową i końcową ma realne skutki dla waszych terminów rękojmi.
Skonto: czego dotyczy
Skonto za szybką zapłatę dotyczy kwoty do zapłaty z tej jednej faktury, a nie skumulowanej sumy.
Przy fakturze zaliczkowej nr 2 z przykładu 2 procent to zatem 2 procent z 38 080 euro, czyli 761,60 euro. Nie 2 procent z górnego wiersza. Napiszcie to wyraźnie – „2 % skonta od kwoty do zapłaty z tej faktury przy zapłacie do dnia …" – inaczej zleceniodawca policzy inaczej i zatrzyma za dużo.
Dwie uwagi:
VAT zmienia się dopiero wtedy, gdy skonto rzeczywiście zostanie wykorzystane. Na fakturze wykazujecie pełny podatek. Jeśli klient zapłaci mniej, spada kwota, od której liczy się podatek – i korygujecie kwotę podatku w miesiącu, w którym wpływa zapłata (§ 17 UStG). Wcześniej nic się nie dzieje.
Przy umowach VOB skonto działa tylko wtedy, gdy zostało wyraźnie uzgodnione. Potrącenie, którego zleceniodawca dokonuje sam bez uzgodnienia, jest obniżeniem należności – i możecie się o nie upomnieć.
Kaucja gwarancyjna: odjąć tak, zaoszczędzić na podatku nie
Wiele umów budowlanych przewiduje kaucję w wysokości 5 do 10 procent, która pozostaje do końca okresu rękojmi. W zestawieniu skumulowanym stoi na samym dole, po VAT:
| Pozycja | Kwota |
|---|---|
| Kwota do zapłaty brutto | 38 080,00 € |
| minus 5 % kaucji gwarancyjnej | – 1 904,00 € |
| do zapłaty teraz | 36 176,00 € |
Kaucja nie obniża waszej wierzytelności. Jest tylko wypłacana później. Dlatego nie zmienia ani kwoty netto, ani VAT: odprowadzacie 6 080 euro, choć 1 904 euro z tego jeszcze nie widzieliście.
Jest jeden wyjątek i warto go znać. Niemiecki Federalny Trybunał Finansowy orzekł 24 października 2013 r. (sygn. V R 31/12), że firma budowlana może skorygować kwotę już w okresie wykonania robót, jeśli przez dwa do pięciu lat nie może sięgnąć po swoje pieniądze i nie może też zwolnić kaucji gwarancją bankową. Administracja skarbowa przejęła to później, ale przy wąskich warunkach – musicie między innymi wykazać, że gwarancja była dla was nieosiągalna.
Czy dotyczy to waszego przypadku, należy do waszego doradcy podatkowego. To nie jest kratka, którą zaznacza się samemu. Ten artykuł informuje ogólnie i nie zastępuje doradztwa podatkowego.
Co zostaje na fakturę końcową
Na końcu przychodzi faktura końcowa za całość robót. W przykładzie: 90 000 euro netto.
| Pozycja | Kwota |
|---|---|
| Całość świadczenia (netto) | 90 000,00 € |
| plus 19 % VAT | 17 100,00 € |
| Razem brutto | 107 100,00 € |
| minus zaliczka nr 1 (brutto, w tym 5 700,00 € VAT) | – 35 700,00 € |
| minus zaliczka nr 2 (brutto, w tym 6 080,00 € VAT) | – 38 080,00 € |
| minus zaliczka nr 3 (brutto, w tym 3 610,00 € VAT) | – 22 610,00 € |
| Kwota pozostała | 10 710,00 € |
Nawiasy przy odliczeniach nie są ozdobą. To właśnie one są sednem:
Obowiązuje tu ustawowy nakaz, którego przy zaliczkach nie ma. § 14 ust. 5 zd. 2 UStG wymaga, by na fakturze końcowej odjąć wcześniej otrzymane wpłaty częściowe oraz zawarty w nich VAT – pod warunkiem że wystawiliście na nie faktury z wykazanym podatkiem. Nie wystarczy więc odjąć na dole jakiejkolwiek sumy. Kto czyta fakturę, musi móc zobaczyć, ile VAT było w odliczonych zaliczkach.
Odejmuje się wpłaty rzeczywiście otrzymane, a nie wystawione faktury. Jeśli zleceniodawca obciął zaliczkę albo w ogóle jej nie zapłacił, na fakturze końcowej stoi niższa kwota. Dotyczy to również przełomu roku.
Jak taka faktura wygląda w szczegółach i jakiego sformułowania oczekuje urząd skarbowy, opisuje nasz artykuł o fakturze końcowej z odliczeniem zaliczek.
Przypadek szczególny na budowie: jeśli pracujecie jako podwykonawca dla innej firmy budowlanej, VAT często nie jest winien wam, lecz waszemu zleceniodawcy. Wtedy na wszystkich fakturach tego zlecenia stoją kwoty netto bez wykazanego podatku. Kiedy to obowiązuje, wyjaśnia nasz artykuł o odwrotnym obciążeniu przy usługach budowlanych.
Jeśli się pomyliliście
Dwa przypadki, dwie różne drogi.
Ustaliliście stan robót zbyt wysoko. To przypadek nieszkodliwy i właściwa zaleta metody skumulowanej. Na następnej fakturze zaliczkowej wpisujecie prawidłowy stan. Jeśli leży poniżej sumy dotychczasowych faktur, rachunkowo wychodzi minus – wtedy tym razem niczego nie żądacie i rozliczacie to następnym razem. Faktura korygująca nie jest do tego potrzebna.
Wykazaliście za dużo VAT. To przypadek z poprzedniego rozdziału i sam się nie rozwiąże. § 14c ust. 1 UStG dopuszcza korektę, ale wymaga, byście sprostowali fakturę wobec zleceniodawcy. Trudniej jest, gdy zleceniodawca odliczył już zawyżony podatek w swoim urzędzie skarbowym: to odliczenie musi najpierw zostać cofnięte, zanim odzyskacie swoje pieniądze. W praktyce: wysłać skorygowaną fakturę, udokumentować sprawę, włączyć doradcę podatkowego. Im wcześniej, tym prościej.
Kiedy wasze pieniądze stają się wymagalne
Przy umowie VOB terminy stoją w § 16 VOB/B:
- Zaliczki stają się wymagalne 21 dni po wpłynięciu sprawdzalnego zestawienia.
- Płatność końcowa staje się wymagalna po sprawdzeniu i ustaleniu, najpóźniej 30 dni po wpłynięciu faktury końcowej. Przedłużenie do najwyżej 60 dni jest skuteczne tylko wtedy, gdy zostało wyraźnie uzgodnione i jest rzeczowo uzasadnione.
Przy umowie o dzieło według BGB nie ma reguły 21 dni. Zaliczka jest wymagalna, gdy tylko zażądaliście jej wraz z zestawieniem. Zwłoka następuje najpóźniej 30 dni po wpłynięciu faktury, jeśli nie uzgodniono inaczej.
Ważny jest wyzwalacz: termin startuje z wpłynięciem sprawdzalnego zestawienia. Jeśli zleceniodawca odeśle fakturę, bo brakuje obmiaru albo forma się nie zgadza, termin biegnie od nowa. Właśnie dlatego opłaca się ustalić formę wcześniej – skumulowane przedstawienie jest ostatecznie mniej kwestią podatku, a bardziej kwestią tego, jak szybko przyjdą wasze pieniądze.
W office1.cloud faktury zaliczkowe są przypisane do zlecenia, a faktura końcowa odejmuje zapłacone zaliczki wraz z zawartym w nich VAT. Skumulowane zestawienie powyżej budujecie przez pozycje faktury.
A jeśli zaczynacie pracę dla generalnego wykonawcy: zapytajcie przed pierwszą fakturą o harmonogram płatności i pożądaną formę. To ta jedna minuta, która w razie wątpliwości oszczędza trzy tygodnie terminu płatności. Program do faktur wystawia faktury ze wszystkimi wymaganymi danymi w kilka minut.
Latwiejsze fakturowanie
Easy Invoice laczy oferty, faktury i zarzadzanie klientami w chmurze.
Wyprobuj Easy InvoiceCzytaj dalej
 Fakturowanie i księgowość
Zgubiony paragon? Dowód zastępczy w Niemczech: wzór i dane
Nie ma księgowania bez dowodu, ale istnieje zamiennik. Co musi zawierać niemiecki Eigenbeleg, kiedy urząd go uzna i dlaczego VAT i tak przepada.
 Fakturowanie i księgowość
Faktura proforma: znaczenie, wzór i kiedy jest potrzebna
Faktura proforma nie żąda zapłaty i nie daje prawa do odliczenia VAT. Służy cłu i informacji z wyprzedzeniem. Co musi zawierać i gdzie są pułapki.
 Fakturowanie i księgowość
Odsetki za zwłokę w Niemczech: stawka, wzór i przykład
Klient nie płaci od tygodni. Odsetki możesz naliczyć bez pytania. Tu znajdziesz, ile dokładnie, od którego dnia się liczy i jak obliczyć kwotę.