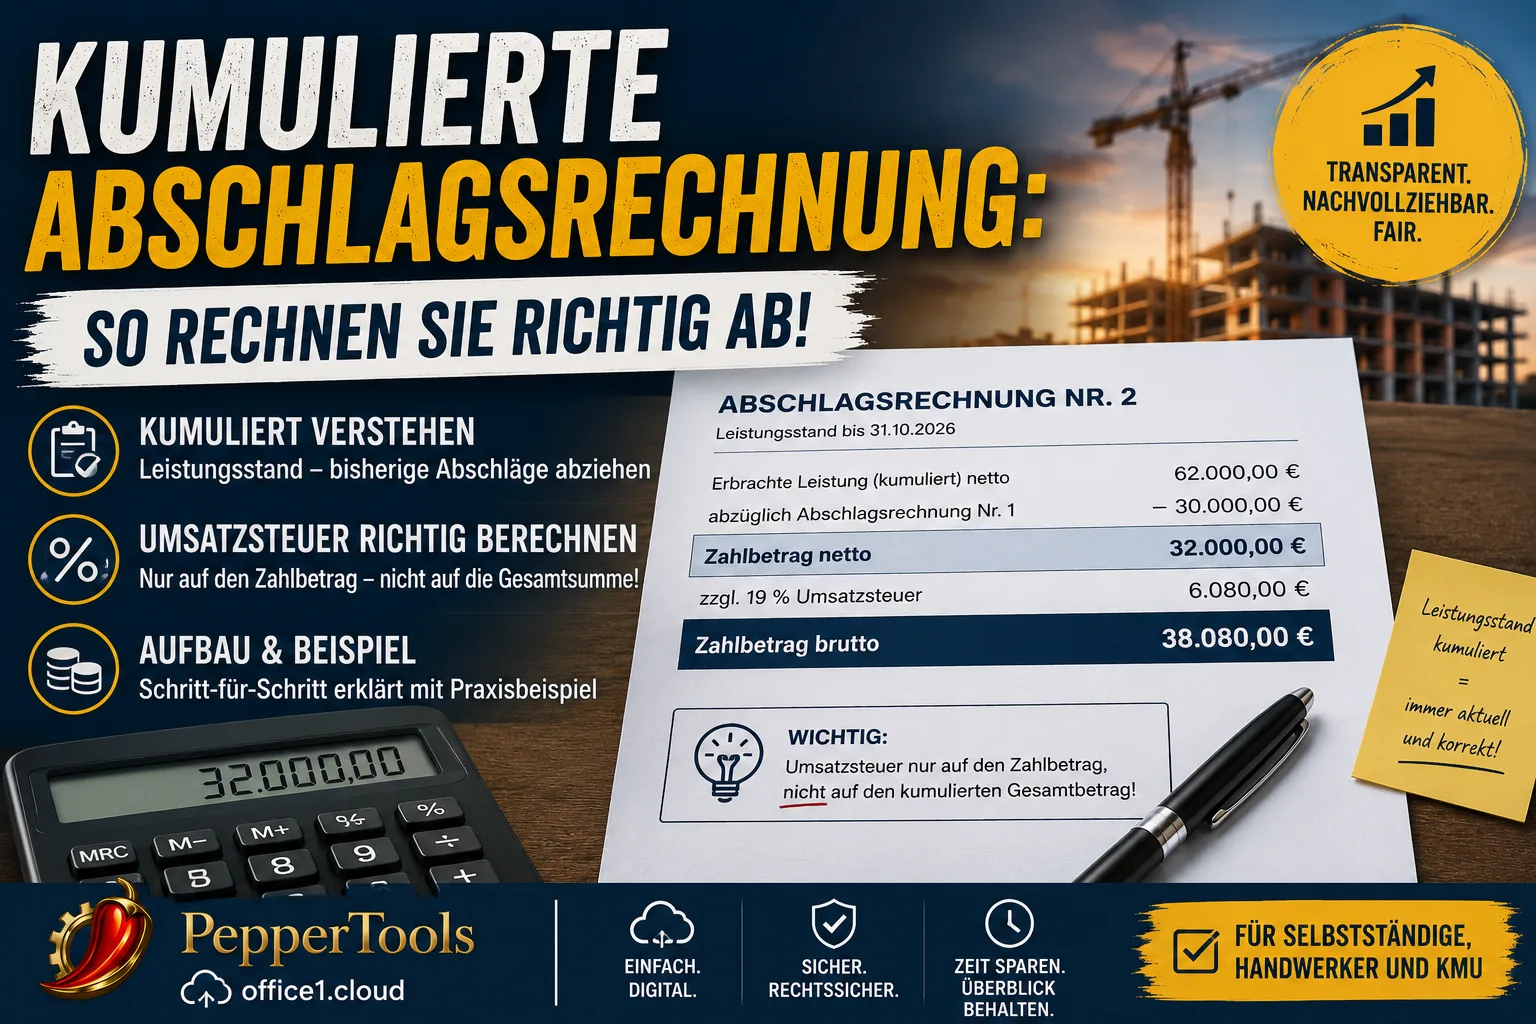
Кумулятивный означает следующее: каждый авансовый счёт показывает весь объём работ, выполненных на сегодня, и вычитает из него всё, что вы уже выставили по этому заказу. То, что остаётся, — это сумма, которую вы требуете на этот раз.
НДС начисляется только на эту остаточную сумму — не на большую цифру сверху. Тот, кто укажет НДС на кумулятивный итог, всё равно должен его налоговой, хотя этих денег он никогда не получал (§ 14c абз. 1 немецкого закона об НДС, UStG). Это единственная дорогая ошибка в счетах такого типа.
Кумулятивная форма нигде не предписана. Ни § 632a Гражданского уложения Германии (BGB), ни § 16 немецких условий подряда на строительные работы (VOB/B) не говорят, как должна выглядеть ведомость. Её требует заказчик — как правило, генеральные подрядчики и государственные заказчики, потому что так они одним взглядом видят, какая часть заказа выполнена.
Содержание
- Кумулятивный или отдельный: разница в одной таблице
- Кумулятивный авансовый счёт сверху вниз
- НДС: ошибка стоимостью 5 700 евро
- Обязаны ли вы считать кумулятивно?
- Скидка за быструю оплату: к чему она относится
- Гарантийное удержание: вычесть да, сэкономить на налоге нет
- Что остаётся на окончательный счёт
- Если вы ошиблись
- Когда наступает срок оплаты
Если вы хотите выставлять счета со всеми обязательными реквизитами за несколько минут, попробуйте Easy Invoice бесплатно 10 дней, см. тарифы и цены.
Кумулятивный или отдельный: разница в одной таблице
Оба пути допустимы, и оба приводят к тем же деньгам. Отличаются они только тем, что стоит на листе.
| Отдельный авансовый счёт | Кумулятивный авансовый счёт | |
|---|---|---|
| Что стоит сверху? | только работы с момента прошлого счёта | все работы с начала заказа |
| Вычитаются ли прежние авансы? | нет | да, все |
| Что стоит внизу? | сумма за этот период | сумма за этот период |
| Видит ли заказчик ход работ? | только если сложит сам | да, в каждом счёте |
| Где исправляется изменённый обмер? | в окончательном счёте | в следующем авансовом счёте |
Последний пункт и есть настоящая причина, по которой крупные заказчики на этом настаивают. Если обмер скорректирован в меньшую сторону или позиция исключена, поправка сама появляется в следующем кумулятивном счёте. Ведь объём работ пересчитывается каждый раз. При отдельных авансах ошибка тянется до окончательного счёта.
Для вас из этого следует приятное: слишком высоко выставленный аванс не нужно сторнировать. В следующий раз вы указываете правильный объём, и разница выравнивается сама.
Кумулятивный авансовый счёт сверху вниз
Структура всегда одна и та же — делаете ли вы гипсокартон, электрику или сантехнику. Пример: заказ на 90 000 евро нетто.
Авансовый счёт № 1 — объём работ через шесть недель: 30 000 евро нетто.
| Позиция | Сумма |
|---|---|
| Выполненные работы до 15.09.2026 (нетто) | 30 000,00 € |
| минус выставлено ранее | 0,00 € |
| Сумма к оплате, нетто | 30 000,00 € |
| плюс 19 % НДС | 5 700,00 € |
| Сумма к оплате, брутто | 35 700,00 € |
Авансовый счёт № 2 — объём работ на сегодня: 62 000 евро нетто.
| Позиция | Сумма |
|---|---|
| Выполненные работы до 31.10.2026 (нетто) | 62 000,00 € |
| минус авансовый счёт № 1 (нетто) | – 30 000,00 € |
| Сумма к оплате, нетто | 32 000,00 € |
| плюс 19 % НДС | 6 080,00 € |
| Сумма к оплате, брутто | 38 080,00 € |
Авансовый счёт № 3 — объём работ на сегодня: 81 000 евро нетто.
| Позиция | Сумма |
|---|---|
| Выполненные работы до 15.12.2026 (нетто) | 81 000,00 € |
| минус авансовые счета № 1 и 2 (нетто) | – 62 000,00 € |
| Сумма к оплате, нетто | 19 000,00 € |
| плюс 19 % НДС | 3 610,00 € |
| Сумма к оплате, брутто | 22 610,00 € |
Бросаются в глаза три вещи:
Верхняя строка растёт, нижняя колеблется. Объём работ идёт только вверх (или после поправки один раз вниз); сумма к оплате зависит от того, что прибавилось с прошлого счёта.
Вычитают нетто из нетто. Можно вычитать и брутто из брутто — но тогда нужно вычесть и НДС прежних счетов, иначе результат не сойдётся. Путь через нетто менее подвержен ошибкам, потому что налог появляется лишь один раз, в самом низу.
Каждому из этих счетов нужны обычные обязательные реквизиты. § 14 абз. 4 UStG действует и здесь: полные адреса, ваш налоговый номер или идентификационный номер плательщика НДС, дата выставления, сквозной номер счёта, вид и объём работ, сумма без налога, ставка и сумма налога. Один пункт при авансах часто отсутствует: должно быть видно, что вы выставляете счёт за ещё не завершённые работы. Достаточно строки вроде «Авансовый счёт № 2 к заказу 2026-114, работы ещё не завершены».
При договоре по VOB добавляется проверяемая ведомость. § 16 абз. 1 VOB/B требует подтвердить работы так, чтобы заказчик мог оценить их «быстро и надёжно», — то есть обмеры, объёмы, единичные расценки. Без такой ведомости срок оплаты аванса не наступает, как бы аккуратно ни выглядел счёт.
НДС: ошибка стоимостью 5 700 евро
Именно здесь кумулятивные счета идут не так.
Сначала успокаивающий ответ: если вы построите счёт как выше, вы не заплатите ни цента НДС дважды. Кумулятивная форма — лишь другое представление тех же сумм.
Посмотрите ещё раз на авансовый счёт № 2. Сверху стоит 62 000 евро. Внизу стоит 32 000 евро. НДС начисляется на 32 000 евро, потому что только эту сумму вы требуете. Это 6 080 евро.
Кто вместо этого посчитает 19 процентов от 62 000 евро, укажет 11 780 евро НДС — на 5 700 евро больше. Последствие записано в § 14c абз. 1 UStG: тот, кто указал в счёте сумму налога выше, чем должен, всё равно должен превышение. Вам пришлось бы заплатить 5 700 евро налога, которые вам никто никогда не перечислял, — те же 5 700 евро, которые вы уже перечислили по авансу № 1.
Механика проще, чем звучит. При авансах НДС возникает не со счётом, а когда приходят деньги. Так сказано в § 13 абз. 1 № 1 буква a UStG: если вознаграждение или его часть получены до завершения работ, налог на эту часть возникает в момент поступления оплаты. Каждое поступление облагается ровно один раз. Указывая налог на кумулятивный итог, вы облагаете то же поступление второй раз.
Проверка делается быстро: сложите суммы налога всех авансовых счетов. В примере это 5 700 + 6 080 + 3 610 = 15 390 евро. Девятнадцать процентов от 81 000 евро работ — ровно 15 390 евро. Если сумма не сходится, в одном из счетов неверная сумма налога.
Делайте эту проверку после каждого авансового счёта. Она занимает двадцать секунд и является единственным контролем, надёжно находящим эту ошибку.
Обязаны ли вы считать кумулятивно?
Нет, ни один закон формы не предписывает.
При договорах подряда § 632a BGB даёт вам право на авансовые платежи «в размере стоимости выполненных и причитающихся по договору работ». Норма требует ведомость, позволяющую быструю и надёжную оценку, — о кумулятивном или отдельном она не говорит ничего.
§ 16 абз. 1 VOB/B регулирует то же для договора по VOB: авансовые платежи предоставляются по заявлению «через возможно более короткие промежутки времени или в согласованные сроки», в размере подтверждённых работ включая НДС. И здесь нет требований к форме.
Обязанность всегда исходит из договора. На практике она стоит в трёх местах:
- в графике платежей договора с генеральным подрядчиком,
- в дополнительных договорных условиях государственного заказчика,
- или нигде письменно — заказчик просто возвращает счёт с пометкой «пожалуйста, кумулятивно».
Третий случай самый неприятный, потому что стоит вам недель. Если вы впервые работаете на крупного заказчика, выясните форму авансового счёта до первого счёта. Одно письмо избавит вас от отказа и от срока оплаты, который потом начнётся заново.
И наоборот: если кумулятивной формы никто не требует, отдельный авансовый счёт обычно проще. Как он выглядит, показывает наша статья об авансовом счёте. А если вы всё ещё не уверены, выставлять ли авансовые или частичные счета: разница между авансовым, частичным и окончательным счётом имеет реальные последствия для ваших гарантийных сроков.
Скидка за быструю оплату: к чему она относится
Скидка за быструю оплату относится к сумме к оплате по этому одному счёту, а не к кумулятивному итогу.
По авансовому счёту № 2 из примера 2 процента — это 2 процента от 38 080 евро, то есть 761,60 евро. Не 2 процента от верхней строки. Напишите это прямо — «2 % скидки на сумму к оплате по этому счёту при оплате до …», — иначе заказчик посчитает иначе и удержит слишком много.
Два замечания:
НДС меняется только тогда, когда скидка действительно использована. В счёте вы указываете полный налог. Если клиент платит меньше, снижается сумма, с которой считается налог, — и вы корректируете сумму налога в том месяце, когда поступает оплата (§ 17 UStG). До этого ничего не происходит.
В договорах по VOB скидка действует только при прямом соглашении. Удержание, которое заказчик делает сам без договорённости, — это уменьшение оплаты, и вы вправе его потребовать.
Гарантийное удержание: вычесть да, сэкономить на налоге нет
Многие строительные договоры предусматривают удержание от 5 до 10 процентов, которое остаётся до конца гарантийного срока. В кумулятивной ведомости оно стоит в самом низу, после НДС:
| Позиция | Сумма |
|---|---|
| Сумма к оплате, брутто | 38 080,00 € |
| минус 5 % гарантийного удержания | – 1 904,00 € |
| к оплате сейчас | 36 176,00 € |
Удержание не уменьшает вашего требования. Оно лишь выплачивается позже. Поэтому оно не меняет ни сумму без налога, ни НДС: вы перечисляете 6 080 евро, хотя 1 904 евро из них ещё не видели.
Есть исключение, и его стоит знать. Федеральный финансовый суд Германии 24 октября 2013 года решил (дело V R 31/12), что строительная фирма может скорректировать сумму уже в периоде выполнения работ, если она от двух до пяти лет не может получить свои деньги и не может освободить удержание банковской гарантией. Налоговая администрация позже это переняла, но с узкими условиями — среди прочего вы должны подтвердить, что гарантия была для вас недоступна.
Применимо ли это в вашем случае, решает ваш налоговый консультант. Это не галочка, которую ставят сами. Эта статья информирует в общем виде и не заменяет налоговую консультацию.
Что остаётся на окончательный счёт
В конце выставляется окончательный счёт на весь объём работ. В примере: 90 000 евро нетто.
| Позиция | Сумма |
|---|---|
| Работы всего (нетто) | 90 000,00 € |
| плюс 19 % НДС | 17 100,00 € |
| Итого брутто | 107 100,00 € |
| минус аванс № 1 (брутто, в т. ч. 5 700,00 € НДС) | – 35 700,00 € |
| минус аванс № 2 (брутто, в т. ч. 6 080,00 € НДС) | – 38 080,00 € |
| минус аванс № 3 (брутто, в т. ч. 3 610,00 € НДС) | – 22 610,00 € |
| Остаток к оплате | 10 710,00 € |
Скобки за вычетами — не украшение. Именно в них суть:
Здесь действует законная обязанность, которой при авансах нет. § 14 абз. 5 предл. 2 UStG требует вычесть в окончательном счёте ранее полученные частичные платежи и содержащийся в них НДС — при условии, что вы выставляли на них счета с выделенным налогом. Значит, недостаточно вычесть внизу какую-то сумму. Тот, кто читает счёт, должен видеть, сколько НДС было в вычтенных авансах.
Вычитаются фактически полученные платежи, а не выставленные счета. Если заказчик урезал аванс или вовсе не заплатил, в окончательном счёте стоит меньшая сумма. Это действует и через смену года.
Как такой счёт выглядит в деталях и какую формулировку хочет видеть налоговая, показывает наша статья об окончательном счёте с вычетом авансов.
Особый случай на стройке: если вы работаете субподрядчиком на другую строительную фирму, НДС часто должны не вы, а ваш заказчик. Тогда во всех счетах по этому заказу стоят суммы нетто без выделения налога. Когда это действует, объясняет наша статья о переносе обязанности по НДС при строительных услугах.
Если вы ошиблись
Два случая, два разных пути.
Вы завысили объём выполненных работ. Это безобидный случай и настоящее преимущество кумулятивного метода. В следующем авансовом счёте вы указываете правильный объём. Если он ниже суммы прежних счетов, расчёт даёт минус — тогда вы на этот раз ничего не требуете и зачитываете в следующий раз. Корректировочный счёт для этого не нужен.
Вы указали слишком много НДС. Это случай из раздела выше, и сам он не решится. § 14c абз. 1 UStG допускает исправление, но требует, чтобы вы исправили счёт по отношению к заказчику. Сложнее, если заказчик уже принял завышенный налог к вычету в своей налоговой: этот вычет сначала должен быть отменён, прежде чем вы вернёте свои деньги. На практике: отправить исправленный счёт, задокументировать процесс, привлечь налогового консультанта. Чем раньше, тем проще.
Когда наступает срок оплаты
При договоре по VOB сроки стоят в § 16 VOB/B:
- Авансовые платежи становятся подлежащими оплате через 21 день после поступления проверяемой ведомости.
- Окончательный платёж подлежит оплате после проверки и установления, но не позднее 30 дней после поступления окончательного счёта. Продление максимум до 60 дней действует лишь при прямом соглашении и объективном обосновании.
При договоре подряда по BGB правила 21 дня нет. Аванс подлежит оплате, как только вы его затребовали вместе с ведомостью. Просрочка наступает не позднее 30 дней после поступления счёта, если не согласовано иное.
Важен пусковой момент: срок начинается с поступлением проверяемой ведомости. Если заказчик вернёт счёт, потому что не хватает обмера или форма не та, срок начнётся заново. Именно поэтому стоит выяснить форму заранее — кумулятивное представление в итоге меньше вопрос налога и больше вопрос того, как быстро придут ваши деньги.
В office1.cloud авансовые счета привязаны к заказу, а окончательный счёт вычитает оплаченные авансы вместе с содержащимся в них НДС. Кумулятивную ведомость над этим вы строите через позиции счёта.
И если вы впервые работаете на генерального подрядчика: спросите до первого счёта о графике платежей и желаемой форме. Это та одна минута, которая при случае спасёт вам три недели отсрочки. Программа для счетов выставляет счета со всеми обязательными реквизитами за пару минут.
Prosche rabotat so schetami
Easy Invoice obiedinyaet predlozheniya, scheta i rabotu s klientami v oblake.
Poprobovat Easy InvoiceChitat dalshe
 Счета и бухгалтерия
Чек потерян? Собственный документ в Германии: образец и реквизиты
Нет проводки без документа, но замена существует. Что должно стоять в немецком Eigenbeleg, когда его примет налоговая и почему НДС всё равно потерян.
 Счета и бухгалтерия
Проформа-инвойс: что это, образец и когда он нужен
Проформа-инвойс не требует оплаты и не даёт вычета НДС. Он нужен таможне и для предварительной информации. Что в нём указывать и где ловушки.
 Счета и бухгалтерия
Проценты за просрочку в Германии: ставка, формула и пример
Клиент не платит неделями. Проценты вы вправе требовать, не спрашивая. Здесь сказано, сколько именно, с какого дня идёт счёт и как рассчитать сумму.