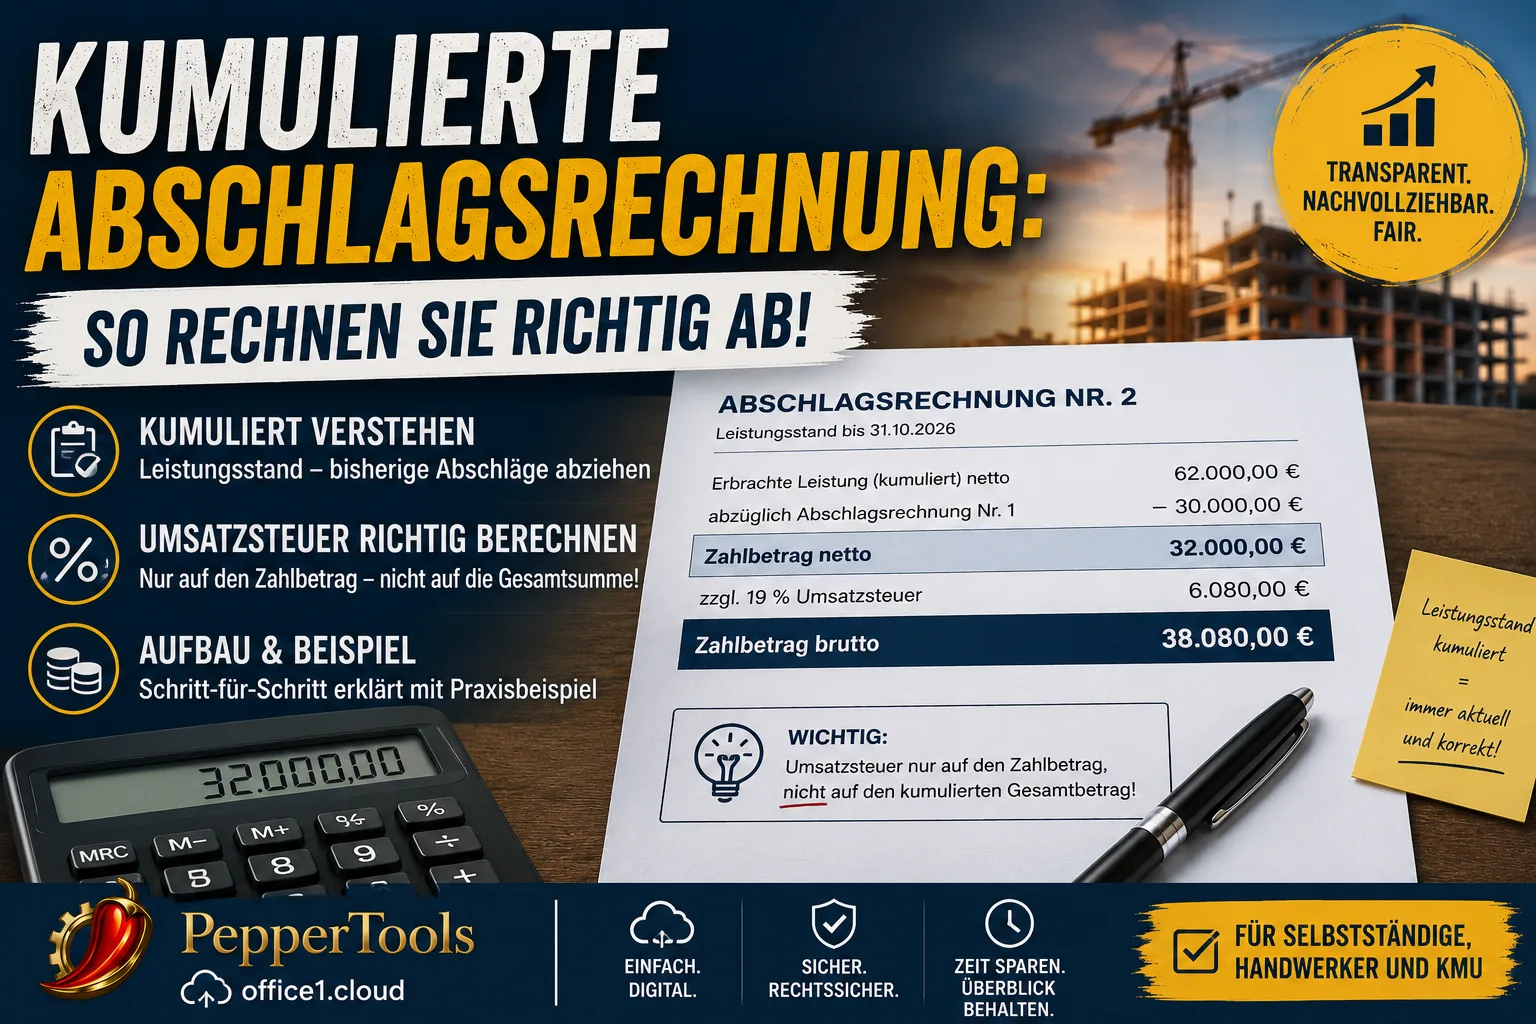
Cumulatief betekent: elke termijnfactuur toont al het werk dat tot vandaag is uitgevoerd en trekt daarvan alles af wat u op deze opdracht al hebt gefactureerd. Wat overblijft, is het bedrag dat u deze keer wilt hebben.
De btw hoort alleen op dat restbedrag – niet op het grote bedrag bovenaan. Wie de btw over het cumulatieve totaal vermeldt, is die aan de Duitse belastingdienst verschuldigd, ook al heeft hij het geld nooit gekregen (§ 14c lid 1 van de Duitse btw-wet, UStG). Dat is de ene dure fout in dit factuurtype.
Voorgeschreven is de cumulatieve vorm nergens. Noch § 632a van het Duitse Burgerlijk Wetboek (BGB) noch § 16 van de Duitse bouwvoorwaarden (VOB/B) zegt hoe het overzicht eruit moet zien. De opdrachtgever vraagt erom – meestal hoofdaannemers en publieke opdrachtgevers, omdat ze zo in één oogopslag zien hoeveel van de opdracht af is.
Inhoud
- Cumulatief of los: het verschil in één tabel
- Een cumulatieve termijnfactuur van boven naar beneden
- De btw: de fout die 5.700 euro kost
- Moet u cumulatief factureren?
- Betalingskorting: waarop die slaat
- Inhouding: aftrekken ja, belasting besparen nee
- Wat er voor de eindfactuur overblijft
- Als u zich vergist hebt
- Wanneer uw geld opeisbaar is
Cumulatief of los: het verschil in één tabel
Beide wegen mogen, en beide leiden tot hetzelfde geld. Ze verschillen alleen in wat er op het blad staat.
| Losse termijnfactuur | Cumulatieve termijnfactuur | |
|---|---|---|
| Wat staat er bovenaan? | alleen het werk sinds de vorige factuur | al het werk sinds de start van de opdracht |
| Worden eerdere termijnen afgetrokken? | nee | ja, allemaal |
| Wat staat er onderaan? | het bedrag voor deze periode | het bedrag voor deze periode |
| Ziet de opdrachtgever de voortgang? | alleen als hij zelf optelt | ja, in elke factuur |
| Waar corrigeert u een gewijzigde meting? | in de eindfactuur | in de volgende termijnfactuur |
Dat laatste punt is de eigenlijke reden waarom grote opdrachtgevers erop staan. Wordt een meting naar beneden bijgesteld of een post geschrapt, dan komt de correctie vanzelf terug in de volgende cumulatieve factuur. Het uitgevoerde werk wordt immers elke keer opnieuw berekend. Bij losse termijnen sleept u de fout mee tot aan de eindfactuur.
Voor u heeft dat een prettig gevolg: u hoeft een te hoog ingeschatte termijn niet te crediteren. U zet de stand de volgende keer goed, en het verschil loopt er vanzelf uit.
Wilt u facturen met alle verplichte gegevens in enkele minuten schrijven, dan kunt u Easy Invoice 10 dagen gratis proberen, zie pakketten en prijzen.
Een cumulatieve termijnfactuur van boven naar beneden
De opbouw is altijd dezelfde, of u nu wanden zet, elektra legt of sanitair installeert. Voorbeeld: een opdracht van 90.000 euro netto.
Termijnfactuur nr. 1 – stand na zes weken: 30.000 euro netto.
| Post | Bedrag |
|---|---|
| Uitgevoerd werk t/m 15-09-2026 (netto) | € 30.000,00 |
| af: tot nu toe gefactureerd | € 0,00 |
| Te betalen, netto | € 30.000,00 |
| bij: 19 % btw | € 5.700,00 |
| Te betalen, bruto | € 35.700,00 |
Termijnfactuur nr. 2 – stand nu: 62.000 euro netto.
| Post | Bedrag |
|---|---|
| Uitgevoerd werk t/m 31-10-2026 (netto) | € 62.000,00 |
| af: termijnfactuur nr. 1 (netto) | – € 30.000,00 |
| Te betalen, netto | € 32.000,00 |
| bij: 19 % btw | € 6.080,00 |
| Te betalen, bruto | € 38.080,00 |
Termijnfactuur nr. 3 – stand nu: 81.000 euro netto.
| Post | Bedrag |
|---|---|
| Uitgevoerd werk t/m 15-12-2026 (netto) | € 81.000,00 |
| af: termijnfacturen nr. 1 en 2 (netto) | – € 62.000,00 |
| Te betalen, netto | € 19.000,00 |
| bij: 19 % btw | € 3.610,00 |
| Te betalen, bruto | € 22.610,00 |
Drie dingen vallen op:
De bovenste regel groeit, de onderste schommelt. De stand van het werk gaat alleen omhoog (of na een correctie een keer omlaag); het te betalen bedrag hangt af van wat er sinds de vorige factuur bij is gekomen.
Trek netto van netto af. U kunt ook bruto van bruto aftrekken – maar dan moet de btw van de oude facturen er ook af, anders klopt de uitkomst niet. De nettoweg is minder foutgevoelig, omdat de belasting maar één keer voorkomt, helemaal onderaan.
Elke van deze facturen heeft de normale verplichte gegevens nodig. § 14 lid 4 UStG geldt hier net zo goed: volledige adressen, uw belastingnummer of btw-identificatienummer, de factuurdatum, een doorlopend factuurnummer, aard en omvang van het werk, het nettobedrag, het tarief en het belastingbedrag. Eén punt ontbreekt vaak bij termijnfacturen: het moet duidelijk zijn dat u factureert voor werk dat nog niet af is. Een zin als „Termijnfactuur nr. 2 bij opdracht 2026-114, werk nog niet afgerond" volstaat.
Bij een VOB-contract komt daar het controleerbare overzicht bij. § 16 lid 1 VOB/B verlangt dat u het werk zo aantoont dat de opdrachtgever het „snel en zeker" kan beoordelen – dus metingen, hoeveelheden, eenheidsprijzen. Zonder dat overzicht wordt de termijn niet opeisbaar, hoe netjes de factuur er ook uitziet.
De btw: de fout die 5.700 euro kost
Dit is het punt waarop cumulatieve facturen misgaan.
Eerst het geruststellende antwoord: bouwt u de factuur op zoals hierboven, dan betaalt u geen cent btw dubbel. De cumulatieve vorm is alleen een andere weergave van dezelfde bedragen.
Kijk nog eens naar termijnfactuur nr. 2. Bovenaan staat 62.000 euro. Onderaan staat 32.000 euro. De btw hoort op de 32.000 euro, want alleen dat bedrag vraagt u op. Dat is 6.080 euro.
Rekent u in plaats daarvan 19 procent over de 62.000 euro, dan vermeldt u 11.780 euro btw – 5.700 euro te veel. Het gevolg staat in § 14c lid 1 UStG: wie in een factuur een hoger belastingbedrag vermeldt dan hij verschuldigd is, is het meerdere toch verschuldigd. U zou dus 5.700 euro belasting moeten betalen die niemand u ooit heeft overgemaakt – dezelfde 5.700 euro die u bij termijn nr. 1 al hebt afgedragen.
De achtergrond is eenvoudiger dan het klinkt. Bij termijnen ontstaat de btw niet met de factuur, maar als het geld binnenkomt. Zo staat het in § 13 lid 1 nr. 1 letter a UStG: wordt de vergoeding of een deel daarvan ontvangen voordat het werk af is, dan ontstaat de belasting over dat deel bij de betaling. Elke ontvangst wordt precies één keer belast. Vermeldt u de belasting over het cumulatieve totaal, dan belast u dezelfde ontvangst een tweede keer.
De controle is zo gedaan: tel de belastingbedragen van alle termijnfacturen op. In het voorbeeld is dat 5.700 + 6.080 + 3.610 = 15.390 euro. Negentien procent van 81.000 euro werk is precies 15.390 euro. Klopt de som niet, dan zit er in één factuur een verkeerd belastingbedrag.
Doe die controle na elke termijnfactuur. Het kost twintig seconden en het is de enige toets die de fout betrouwbaar vindt.
Moet u cumulatief factureren?
Nee, geen wet schrijft de vorm voor.
§ 632a BGB geeft u bij aannemingsovereenkomsten recht op termijnbetalingen „ter hoogte van de waarde van het verrichte en contractueel verschuldigde werk". De bepaling vraagt om een overzicht dat een snelle en zekere beoordeling mogelijk maakt – over cumulatief of los staat er niets.
§ 16 lid 1 VOB/B regelt hetzelfde voor het VOB-contract: termijnbetalingen worden op verzoek verleend „met zo kort mogelijke tussenpozen of op de afgesproken momenten", ter hoogte van het aangetoonde werk inclusief btw. Ook hier geen vormvoorschrift.
De verplichting komt dus altijd uit het contract. In de praktijk staat ze op drie plaatsen:
- in het betaalschema van een hoofdaannemerscontract,
- in de aanvullende contractvoorwaarden van een publieke opdrachtgever,
- of nergens op papier – de opdrachtgever stuurt de factuur gewoon terug met „graag cumulatief".
Het derde geval is het vervelendste, want het kost u weken. Werkt u voor het eerst voor een grote opdrachtgever, regel de vorm van de termijnfactuur dan vóór de eerste factuur. Eén e-mail scheelt een afwijzing en een betaaltermijn die daarna opnieuw begint.
Andersom: vraagt niemand om de cumulatieve vorm, dan is de losse termijnfactuur meestal de eenvoudigste weg. Hoe die eruitziet, leest u in ons artikel over de termijnfactuur. En twijfelt u nog of u überhaupt termijn- of deelfacturen moet sturen: het verschil tussen termijnfactuur, deelfactuur en eindfactuur heeft echte gevolgen voor uw garantietermijnen.
Betalingskorting: waarop die slaat
Een korting bij snelle betaling geldt voor het te betalen bedrag van deze ene factuur, niet voor het cumulatieve totaal.
Bij termijnfactuur nr. 2 uit het voorbeeld is 2 procent dus 2 procent van 38.080 euro, dat is 761,60 euro. Niet 2 procent van de bovenste regel. Schrijf dat er uitdrukkelijk bij – „2 % korting op het te betalen bedrag van deze factuur bij betaling vóór …" – anders rekent de opdrachtgever het anders uit en houdt hij te veel in.
Twee punten daarbij:
De btw verandert pas als de korting echt wordt genomen. U vermeldt op de factuur de volle belasting. Betaalt de klant minder, dan daalt het bedrag waarover de belasting wordt berekend – en u corrigeert het belastingbedrag in de maand waarin de betaling binnenkomt (§ 17 UStG). Daarvoor gebeurt er niets.
Bij VOB-contracten werkt een korting alleen als die uitdrukkelijk is afgesproken. Een aftrek die de opdrachtgever zomaar toepast zonder afspraak, is een korting op uw geld – en die mag u navorderen.
Inhouding: aftrekken ja, belasting besparen nee
Veel bouwcontracten kennen een inhouding van 5 tot 10 procent die tot het einde van de garantieperiode blijft staan. In het cumulatieve overzicht staat die helemaal onderaan, na de btw:
| Post | Bedrag |
|---|---|
| Te betalen, bruto | € 38.080,00 |
| af: 5 % inhouding | – € 1.904,00 |
| nu te betalen | € 36.176,00 |
De inhouding verlaagt uw vordering niet. Ze wordt alleen later uitbetaald. Daarom verandert ze noch het nettobedrag noch de btw: u draagt de 6.080 euro af, terwijl u 1.904 euro daarvan nog niet hebt gezien.
Er is één uitzondering, en die is het waard om te kennen. Het Duitse Bundesfinanzhof besliste op 24 oktober 2013 (zaaknummer V R 31/12) dat een bouwbedrijf het bedrag al mag corrigeren in de periode van het werk, als het twee tot vijf jaar niet bij zijn geld kan en de inhouding ook niet met een bankgarantie kan afkopen. De belastingdienst heeft dat later overgenomen, met strakke voorwaarden – u moet onder meer aantonen dat een garantie voor u niet te krijgen was.
Of dat in uw geval opgaat, hoort op het bureau van uw belastingadviseur. Het is geen vakje dat u zelf aanvinkt. Dit artikel informeert in algemene zin en vervangt geen belastingadvies.
Wat er voor de eindfactuur overblijft
Aan het eind komt de eindfactuur over het hele werk. In het voorbeeld: 90.000 euro netto.
| Post | Bedrag |
|---|---|
| Totaal werk (netto) | € 90.000,00 |
| bij: 19 % btw | € 17.100,00 |
| Totaal bruto | € 107.100,00 |
| af: termijn nr. 1 (bruto, incl. € 5.700,00 btw) | – € 35.700,00 |
| af: termijn nr. 2 (bruto, incl. € 6.080,00 btw) | – € 38.080,00 |
| af: termijn nr. 3 (bruto, incl. € 3.610,00 btw) | – € 22.610,00 |
| Restbedrag | € 10.710,00 |
De haakjes achter de aftrekposten zijn geen opsmuk. Ze zijn juist het punt:
Hier geldt een wettelijke plicht die bij de termijnen niet bestaat. § 14 lid 5 zin 2 UStG verlangt dat in de eindfactuur de eerder ontvangen deelbetalingen en de btw die daarin zit worden afgetrokken – mits u daarover facturen met vermelde belasting hebt gestuurd. Het is dus niet genoeg om onderaan zomaar een bedrag af te trekken. Wie de factuur leest, moet kunnen zien hoeveel btw er in de afgetrokken termijnen zat.
Afgetrokken worden de werkelijk ontvangen betalingen, niet de verstuurde facturen. Heeft de opdrachtgever een termijn gekort of helemaal niet betaald, dan staat het lagere bedrag in de eindfactuur. Dat geldt ook over de jaarwisseling heen.
Hoe die eindfactuur er in detail uitziet en welke formulering de belastingdienst wil zien, leest u in ons artikel over de eindfactuur met aftrek van de termijnen.
Een bijzonder geval in de bouw: werkt u als onderaannemer voor een ander bouwbedrijf, dan is vaak niet u de btw verschuldigd, maar uw opdrachtgever. Dan staan in alle facturen van die opdracht nettobedragen zonder belasting. Wanneer dat geldt, leest u in ons artikel over de verleggingsregeling bij bouwdiensten.
Als u zich vergist hebt
Twee gevallen, twee verschillende wegen.
U hebt de stand van het werk te hoog gezet. Dat is het onschuldige geval en het echte voordeel van de cumulatieve methode. U zet in de volgende termijnfactuur de juiste stand. Ligt die onder het totaal van de eerdere facturen, dan komt er rekenkundig een min uit – dan vraagt u deze keer niets op en verrekent u het de volgende keer. Een creditfactuur hebt u daarvoor niet nodig.
U hebt te veel btw vermeld. Dat is het geval uit de vorige paragraaf, en het lost zichzelf niet op. § 14c lid 1 UStG staat een correctie toe, maar verlangt dat u de factuur richting de opdrachtgever rechtzet. Lastiger wordt het als de opdrachtgever de te hoog vermelde belasting bij zijn eigen belastingdienst al heeft afgetrokken: die aftrek moet eerst zijn teruggedraaid voordat u uw geld terugkrijgt. In de praktijk: gecorrigeerde factuur sturen, het proces vastleggen, belastingadviseur erbij halen. Hoe eerder, hoe eenvoudiger.
Wanneer uw geld opeisbaar is
Bij het VOB-contract staan de termijnen in § 16 VOB/B:
- Termijnbetalingen worden 21 dagen na ontvangst van het controleerbare overzicht opeisbaar.
- De slotbetaling wordt opeisbaar na controle en vaststelling, uiterlijk 30 dagen na ontvangst van de eindfactuur. Een verlenging tot maximaal 60 dagen werkt alleen als die uitdrukkelijk is afgesproken en zakelijk gerechtvaardigd is.
Bij de BGB-aannemingsovereenkomst bestaat geen 21-dagenregel. De termijn is opeisbaar zodra u hem met het overzicht hebt gevraagd. Verzuim treedt uiterlijk 30 dagen na ontvangst van de factuur in, als niets anders is afgesproken.
De trigger telt: de termijn begint bij ontvangst van een controleerbaar overzicht. Stuurt de opdrachtgever de factuur terug omdat de metingen ontbreken of de vorm niet klopt, dan begint hij opnieuw. Precies daarom loont het om de vorm vooraf te regelen – de cumulatieve weergave is uiteindelijk minder een belastingvraag dan een vraag hoe snel uw geld komt.
In office1.cloud hangen termijnfacturen aan de opdracht, en de eindfactuur trekt de betaalde termijnen inclusief de btw daarin af. Het cumulatieve overzicht daarboven bouwt u op via de factuurregels.
En werkt u voor het eerst voor een hoofdaannemer: vraag vóór de eerste factuur naar het betaalschema en de gewenste vorm. Dat is de ene minuut die u in het ergste geval drie weken betaaltermijn scheelt. Een factuurprogramma schrijft facturen met alle verplichte gegevens in enkele minuten.
Facturen eenvoudiger beheren
Easy Invoice combineert offertes, facturen en klantenbeheer in de cloud.
Easy Invoice proberenLees verder
 Facturatie & boekhouding
Bon kwijt? Eigenbeleg schrijven in Duitsland: voorbeeld en gegevens
Geen boeking zonder bewijsstuk, maar er is een vervanging. Wat op een Duitse Eigenbeleg hoort, wanneer de fiscus hem accepteert en waarom de btw toch weg is.
 Facturatie & boekhouding
Proformafactuur: betekenis, voorbeeld en wanneer u er een nodig hebt
Een proformafactuur vraagt geen geld en geeft geen recht op btw-aftrek. Zij dient de douane en de informatie vooraf. Wat erop hoort en waar de valkuilen zitten.
 Facturatie & boekhouding
Wettelijke rente in Duitsland: tarief, formule en voorbeeld
Een klant betaalt al weken niet. Rente mag u eisen zonder te vragen. Hier staat hoeveel precies, vanaf welke dag het telt en hoe u het bedrag berekent.