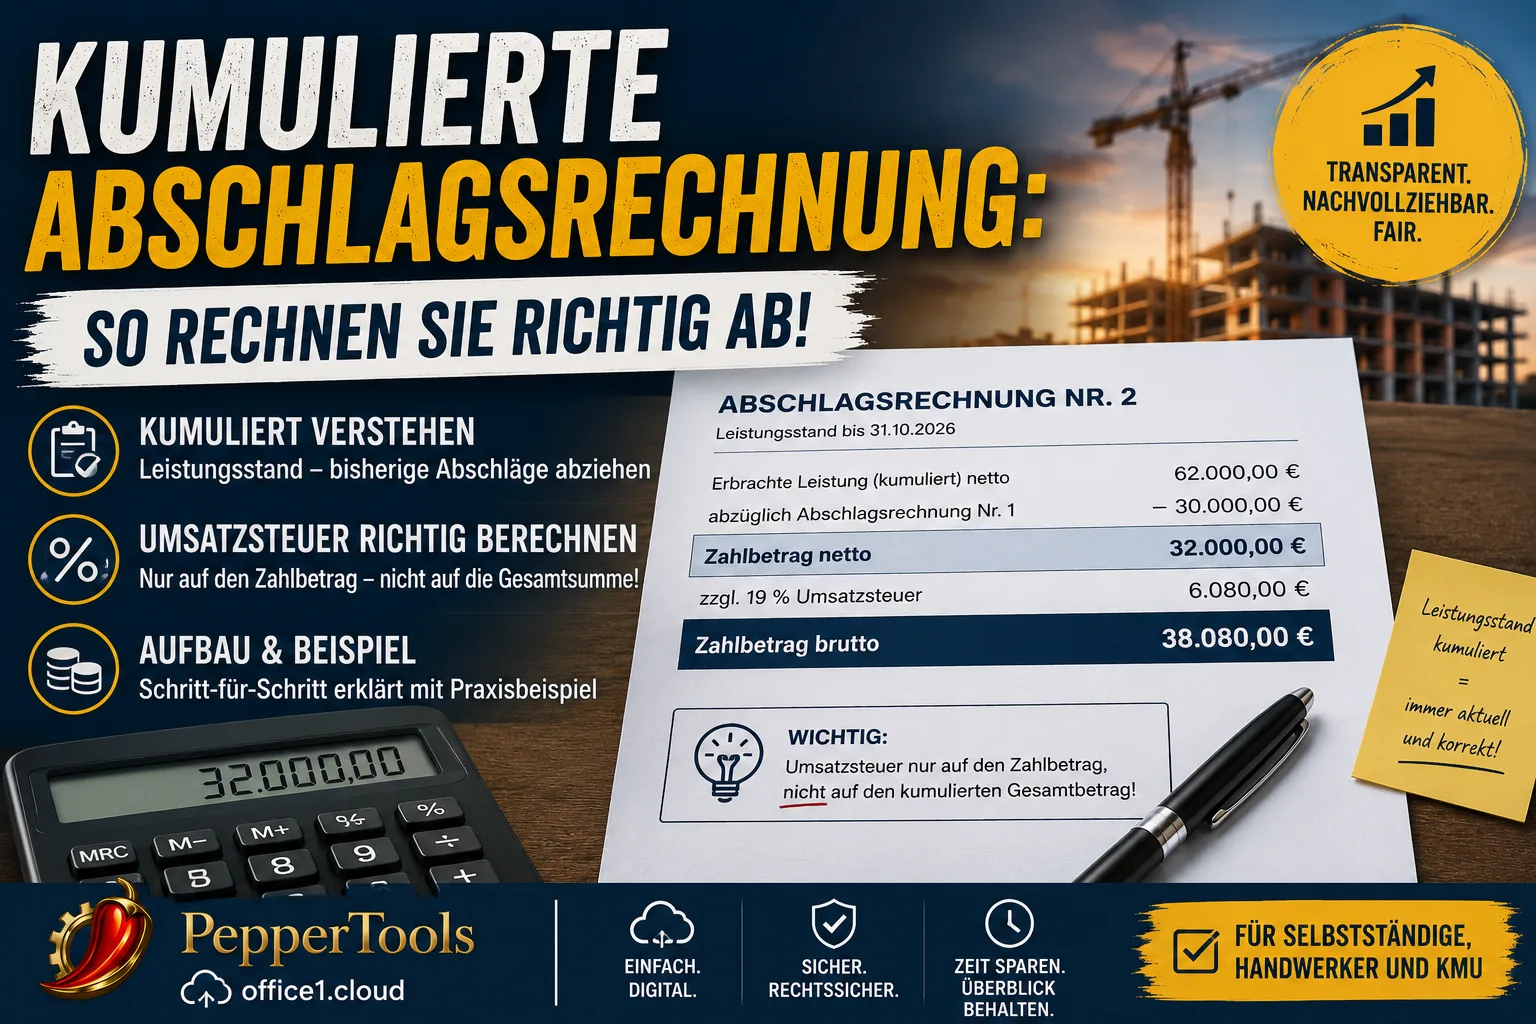
Cumulativa significa questo: ogni fattura di acconto mostra tutto il lavoro svolto fino a oggi e ne detrae tutto ciò che avete già fatturato su questa commessa. Quel che resta è l'importo che chiedete questa volta.
L'IVA va solo su questo importo residuo – non sulla cifra grande in alto. Chi espone l'IVA sul totale cumulato la deve comunque all'erario, anche se quel denaro non gli è mai arrivato (§ 14c comma 1 della legge tedesca sull'IVA, UStG). È l'unico errore costoso in questo tipo di fattura.
La forma cumulativa non è prescritta da nessuna parte. Né il § 632a del codice civile tedesco (BGB) né il § 16 delle condizioni tedesche per gli appalti di lavori (VOB/B) dicono come debba apparire il prospetto. È il committente a richiederla – di solito imprese generali e committenti pubblici, perché così vedono a colpo d'occhio quanta parte dell'appalto è stata eseguita.
Indice
- Cumulativa o singola: la differenza in una tabella
- Una fattura di acconto cumulativa dall'alto in basso
- L'IVA: l'errore che costa 5.700 euro
- Siete obbligati a fatturare in modo cumulativo?
- Sconto per pagamento anticipato: su cosa si applica
- Ritenuta a garanzia: detrarre sì, risparmiare imposta no
- Che cosa resta per la fattura a saldo
- Se avete sbagliato
- Quando il vostro denaro diventa esigibile
Cumulativa o singola: la differenza in una tabella
Entrambe le strade sono ammesse e portano allo stesso denaro. Si differenziano solo per ciò che compare sul foglio.
| Fattura di acconto singola | Fattura di acconto cumulativa | |
|---|---|---|
| Che cosa c'è in alto? | solo il lavoro dall'ultima fattura | tutto il lavoro dall'inizio della commessa |
| Gli acconti precedenti vengono detratti? | no | sì, tutti |
| Che cosa c'è in basso? | l'importo del periodo | l'importo del periodo |
| Il committente vede l'avanzamento? | solo se somma da sé | sì, in ogni fattura |
| Dove si corregge una misurazione rivista? | nella fattura a saldo | nella fattura di acconto successiva |
Quest'ultimo punto è il vero motivo per cui i grandi committenti insistono. Se una misurazione viene corretta al ribasso o una voce viene eliminata, la correzione compare da sola nella fattura cumulativa successiva. L'avanzamento viene infatti ricalcolato ogni volta. Con acconti singoli l'errore vi accompagna fino alla fattura a saldo.
Per voi ne deriva una conseguenza gradita: non dovete stornare un acconto stimato troppo alto. La volta successiva indicate l'avanzamento corretto e la differenza si compensa da sé.
Se vuole scrivere fatture con tutti i dati obbligatori in pochi minuti, può provare il programma di fatturazione Easy Invoice gratis per 10 giorni.
Una fattura di acconto cumulativa dall'alto in basso
La struttura è sempre la stessa, che facciate cartongesso, impianti elettrici o idraulici. Esempio: una commessa da 90.000 euro netti.
Fattura di acconto n. 1 – avanzamento dopo sei settimane: 30.000 euro netti.
| Voce | Importo |
|---|---|
| Lavoro eseguito al 15/09/2026 (netto) | 30.000,00 € |
| meno già fatturato | 0,00 € |
| Importo dovuto netto | 30.000,00 € |
| più IVA 19 % | 5.700,00 € |
| Importo dovuto lordo | 35.700,00 € |
Fattura di acconto n. 2 – avanzamento attuale: 62.000 euro netti.
| Voce | Importo |
|---|---|
| Lavoro eseguito al 31/10/2026 (netto) | 62.000,00 € |
| meno fattura di acconto n. 1 (netto) | – 30.000,00 € |
| Importo dovuto netto | 32.000,00 € |
| più IVA 19 % | 6.080,00 € |
| Importo dovuto lordo | 38.080,00 € |
Fattura di acconto n. 3 – avanzamento attuale: 81.000 euro netti.
| Voce | Importo |
|---|---|
| Lavoro eseguito al 15/12/2026 (netto) | 81.000,00 € |
| meno fatture di acconto n. 1 e 2 (netto) | – 62.000,00 € |
| Importo dovuto netto | 19.000,00 € |
| più IVA 19 % | 3.610,00 € |
| Importo dovuto lordo | 22.610,00 € |
Tre cose saltano all'occhio:
La riga in alto cresce, quella in basso oscilla. L'avanzamento sale soltanto (o dopo una correzione scende una volta); l'importo dovuto dipende da ciò che si è aggiunto dall'ultima fattura.
Si detrae netto da netto. Potete anche detrarre lordo da lordo – ma allora va tolta anche l'IVA delle fatture precedenti, altrimenti il risultato non torna. La via netta è meno esposta agli errori, perché l'imposta compare una sola volta, in fondo.
Ognuna di queste fatture richiede i normali dati obbligatori. Il § 14 comma 4 UStG vale anche qui: indirizzi completi, il vostro codice fiscale o numero di partita IVA, la data di emissione, un numero progressivo di fattura, natura ed entità della prestazione, l'imponibile, l'aliquota e l'importo dell'imposta. Un punto manca spesso negli acconti: deve risultare che state fatturando una prestazione non ancora ultimata. Basta una riga come «Fattura di acconto n. 2 alla commessa 2026-114, lavori non ancora conclusi».
In un contratto VOB si aggiunge il prospetto verificabile. Il § 16 comma 1 VOB/B richiede che documentiate i lavori in modo che il committente possa valutarli «in modo rapido e sicuro» – quindi misurazioni, quantità, prezzi unitari. Senza questo prospetto l'acconto non diventa esigibile, per quanto ordinata sia la fattura.
L'IVA: l'errore che costa 5.700 euro
È il punto in cui le fatture cumulative vanno storte.
Prima la risposta rassicurante: se costruite la fattura come sopra, non pagate nemmeno un centesimo di IVA due volte. La forma cumulativa è solo una diversa rappresentazione degli stessi importi.
Guardate di nuovo la fattura di acconto n. 2. In alto ci sono 62.000 euro. In basso ci sono 32.000 euro. L'IVA va sui 32.000 euro, perché è l'unico importo che state chiedendo. Sono 6.080 euro.
Chi invece calcola il 19 per cento sui 62.000 euro espone 11.780 euro di IVA – 5.700 euro di troppo. La conseguenza è nel § 14c comma 1 UStG: chi in una fattura espone un importo d'imposta superiore a quello dovuto, deve comunque l'eccedenza. Dovreste quindi 5.700 euro di imposta che nessuno vi ha mai versato – gli stessi 5.700 euro che avete già versato con l'acconto n. 1.
Il meccanismo è più semplice di quanto sembri. Sugli acconti l'IVA non nasce con la fattura ma quando arriva il denaro. Così dice il § 13 comma 1 n. 1 lettera a UStG: se il corrispettivo, o una sua parte, viene incassato prima che la prestazione sia ultimata, l'imposta su quella parte nasce con l'incasso. Ogni incasso viene tassato esattamente una volta. Se esponete l'imposta sul totale cumulato, tassate lo stesso incasso una seconda volta.
La controprova è rapida: sommate gli importi d'imposta di tutte le fatture di acconto. Nell'esempio sono 5.700 + 6.080 + 3.610 = 15.390 euro. Il 19 per cento di 81.000 euro di lavori è esattamente 15.390 euro. Se la somma non torna, in una fattura c'è un importo d'imposta sbagliato.
Fate questo controllo dopo ogni fattura di acconto. Richiede venti secondi ed è l'unica verifica che individua l'errore in modo affidabile.
Siete obbligati a fatturare in modo cumulativo?
No, nessuna legge prescrive la forma.
Per i contratti d'appalto il § 632a BGB vi dà diritto ad acconti «pari al valore delle prestazioni eseguite e dovute in base al contratto». La norma chiede un prospetto che consenta una valutazione rapida e sicura – sul cumulativo o sul singolo non dice nulla.
Il § 16 comma 1 VOB/B regola la stessa cosa per il contratto VOB: gli acconti vanno concessi su richiesta «a intervalli il più brevi possibile o alle scadenze concordate», nella misura delle prestazioni documentate compresa l'IVA. Anche qui nessun vincolo di forma.
L'obbligo nasce quindi sempre dal contratto. Nella pratica si trova in tre punti:
- nel piano dei pagamenti di un contratto con impresa generale,
- nelle condizioni contrattuali aggiuntive di un committente pubblico,
- oppure da nessuna parte per iscritto – il committente rimanda semplicemente indietro la fattura con l'annotazione «per favore cumulativa».
Il terzo caso è il più fastidioso, perché vi costa settimane. Se lavorate per la prima volta con un grande committente, chiarite la forma della fattura di acconto prima della prima fattura. Una e-mail vi risparmia un rifiuto e un termine di pagamento che riparte da capo.
Al contrario: se nessuno chiede la forma cumulativa, la fattura di acconto singola è di solito la via più semplice. Il nostro articolo sulla fattura di acconto mostra come funziona. E se non siete sicuri se emettere acconti o fatture parziali: la differenza tra acconto, fattura parziale e saldo ha conseguenze concrete sui vostri termini di garanzia.
Sconto per pagamento anticipato: su cosa si applica
Lo sconto per pagamento rapido si applica all'importo dovuto di questa singola fattura, non al totale cumulato.
Sulla fattura di acconto n. 2 dell'esempio il 2 per cento è quindi il 2 per cento di 38.080 euro, cioè 761,60 euro. Non il 2 per cento della riga in alto. Scrivetelo espressamente – «2 % di sconto sull'importo dovuto di questa fattura in caso di pagamento entro il …» – altrimenti il committente calcola diversamente e trattiene troppo.
Due precisazioni:
L'IVA cambia solo se lo sconto viene davvero applicato. In fattura esponete l'imposta piena. Se il cliente paga meno, si riduce l'importo su cui l'imposta è calcolata – e voi correggete l'importo d'imposta nel mese in cui arriva il pagamento (§ 17 UStG). Prima non accade nulla.
Nei contratti VOB lo sconto vale solo se è stato espressamente concordato. Una trattenuta che il committente applica da sé senza accordo è una decurtazione – e potete richiederla indietro.
Ritenuta a garanzia: detrarre sì, risparmiare imposta no
Molti contratti di appalto prevedono una ritenuta dal 5 al 10 per cento che resta ferma fino al termine della garanzia. Nel prospetto cumulativo compare in fondo, dopo l'IVA:
| Voce | Importo |
|---|---|
| Importo dovuto lordo | 38.080,00 € |
| meno ritenuta a garanzia 5 % | – 1.904,00 € |
| da pagare ora | 36.176,00 € |
La ritenuta non riduce il vostro credito. Viene solo pagata più tardi. Perciò non modifica né l'imponibile né l'IVA: versate i 6.080 euro pur non avendo ancora visto 1.904 euro.
Esiste un'eccezione, e vale la pena conoscerla. Il 24 ottobre 2013 la Corte tributaria federale tedesca ha deciso (causa V R 31/12) che un'impresa edile può correggere l'importo già nel periodo in cui la prestazione è stata eseguita, se per due-cinque anni non può accedere al proprio denaro e non può nemmeno liberare la ritenuta con una garanzia bancaria. L'amministrazione finanziaria lo ha poi recepito, ma a condizioni strette – tra l'altro dovete dimostrare che una garanzia non era per voi ottenibile.
Se ciò valga nel vostro caso spetta al vostro consulente fiscale. Non è una casella che si spunta da soli. Questo articolo informa in modo generale e non sostituisce una consulenza fiscale.
Che cosa resta per la fattura a saldo
Alla fine arriva la fattura a saldo sull'intera prestazione. Nell'esempio: 90.000 euro netti.
| Voce | Importo |
|---|---|
| Prestazione complessiva (netto) | 90.000,00 € |
| più IVA 19 % | 17.100,00 € |
| Totale lordo | 107.100,00 € |
| meno acconto n. 1 (lordo, di cui 5.700,00 € di IVA) | – 35.700,00 € |
| meno acconto n. 2 (lordo, di cui 6.080,00 € di IVA) | – 38.080,00 € |
| meno acconto n. 3 (lordo, di cui 3.610,00 € di IVA) | – 22.610,00 € |
| Saldo dovuto | 10.710,00 € |
Le parentesi dietro le detrazioni non sono un ornamento. Sono proprio il punto:
Qui vale un obbligo di legge che per gli acconti non esiste. Il § 14 comma 5 frase 2 UStG richiede che nella fattura a saldo siano detratti gli acconti già incassati e l'IVA in essi contenuta – a condizione che abbiate emesso fatture con imposta esposta. Non basta quindi sottrarre in fondo un importo qualsiasi. Chi legge la fattura deve poter vedere quanta IVA era contenuta negli acconti detratti.
Si detraggono i pagamenti effettivamente ricevuti, non le fatture emesse. Se il committente ha ridotto un acconto o non lo ha pagato affatto, nella fattura a saldo compare l'importo inferiore. Vale anche a cavallo dell'anno.
Il nostro articolo sulla fattura a saldo con detrazione degli acconti mostra nel dettaglio come si presenta e quale formulazione l'amministrazione si attende.
Un caso particolare nell'edilizia: se lavorate come subappaltatore per un'altra impresa edile, spesso l'IVA non è dovuta da voi ma dal vostro committente. In tal caso tutte le fatture della commessa riportano importi netti senza esposizione dell'imposta. Quando ciò valga lo spiega il nostro articolo sull'inversione contabile nell'edilizia.
Se avete sbagliato
Due casi, due strade diverse.
Avete stimato l'avanzamento troppo alto. È il caso innocuo ed è il vero vantaggio del metodo cumulativo. Nella fattura di acconto successiva indicate l'avanzamento corretto. Se è inferiore al totale delle fatture precedenti, il calcolo dà un valore negativo – allora questa volta non chiedete nulla e compensate la volta dopo. Per questo non serve una nota di credito.
Avete esposto troppa IVA. È il caso del paragrafo precedente e non si risolve da solo. Il § 14c comma 1 UStG ammette una correzione, ma richiede che rettifichiate la fattura verso il committente. Si complica se il committente ha già detratto presso la propria amministrazione l'imposta esposta in eccesso: quella detrazione va prima annullata, poi riavrete il vostro denaro. In pratica: inviare la fattura corretta, documentare il procedimento, coinvolgere il consulente fiscale. Prima si fa, più semplice è.
Quando il vostro denaro diventa esigibile
Nel contratto VOB i termini sono nel § 16 VOB/B:
- Gli acconti diventano esigibili 21 giorni dopo il ricevimento del prospetto verificabile.
- Il saldo diventa esigibile dopo verifica e accertamento, al più tardi 30 giorni dopo il ricevimento della fattura a saldo. Una proroga fino a un massimo di 60 giorni è efficace solo se espressamente concordata e oggettivamente giustificata.
Nel contratto d'appalto secondo il BGB non esiste la regola dei 21 giorni. L'acconto è esigibile non appena lo avete richiesto con il prospetto. La mora scatta al più tardi 30 giorni dopo il ricevimento della fattura, salvo diverso accordo.
Conta il fatto scatenante: il termine parte con il ricevimento di un prospetto verificabile. Se il committente rimanda indietro la fattura perché mancano le misurazioni o la forma non va, il termine riparte da capo. Proprio per questo conviene chiarire prima la forma – la rappresentazione cumulativa è alla fine meno una questione fiscale che una questione di quanto in fretta arriva il vostro denaro.
In office1.cloud le fatture di acconto sono legate alla commessa e la fattura a saldo detrae gli acconti incassati insieme all'IVA che contengono. Il prospetto cumulativo sopra lo costruite tramite le righe della fattura.
E se lavorate per la prima volta con un'impresa generale: chiedete il piano dei pagamenti e la forma desiderata prima della prima fattura. È il minuto che, nel dubbio, vi risparmia tre settimane di dilazione. Un programma di fatturazione emette fatture con tutti i dati obbligatori in pochi minuti.
Gestire le fatture piu facilmente
Easy Invoice unisce preventivi, fatture e gestione clienti nel cloud.
Prova Easy InvoiceContinua a leggere
 Fatturazione e contabilità
Scontrino perso? L'autofattura interna in Germania: modello e dati
Nessuna registrazione senza documento, ma un sostituto esiste. Cosa deve contenere un Eigenbeleg tedesco, quando il fisco lo accetta e perché l'IVA resta persa.
 Fatturazione e contabilità
Fattura proforma: significato, modello e quando serve
La fattura proforma non richiede pagamento e non dà diritto alla detrazione IVA. Serve alla dogana e all'informazione preventiva. Cosa deve contenere.
 Fatturazione e contabilità
Interessi di mora in Germania: tasso, formula ed esempio
Un cliente non paga da settimane. Gli interessi può chiederli senza chiedere il permesso. Ecco quanto esattamente, da quale giorno si contano e come calcolarli.