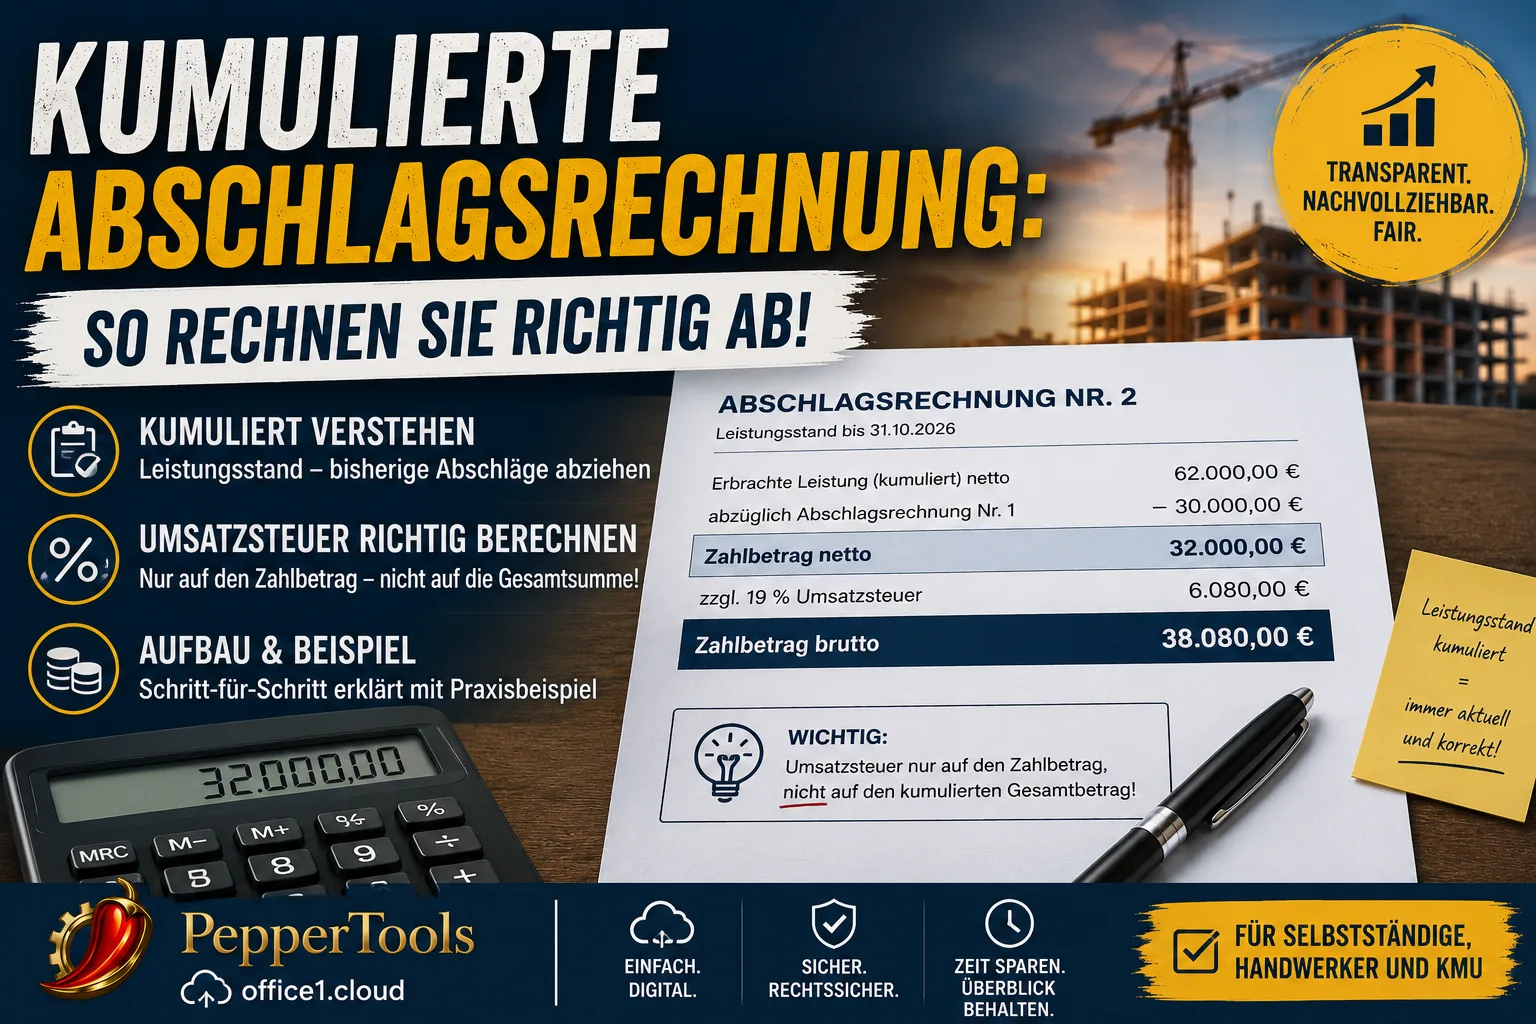
Kümülatif şu demektir: her hakediş faturası bugüne kadar yapılan işin tamamını gösterir ve bundan bu işte daha önce faturaladığınız her şeyi düşer. Geriye kalan, bu sefer talep ettiğiniz tutardır.
KDV yalnızca bu kalan tutara işler – yukarıdaki büyük toplama değil. KDV'yi kümülatif toplam üzerinden gösteren kişi, o parayı hiç almamış olsa bile vergi dairesine borçlu kalır (Alman KDV Kanunu UStG § 14c fıkra 1). Bu fatura türündeki tek pahalı hata budur.
Kümülatif biçim hiçbir yerde zorunlu değildir. Ne Alman Medeni Kanunu'nun (BGB) § 632a maddesi ne de Alman yapım işleri sözleşme şartlarının (VOB/B) § 16 maddesi dökümün nasıl görüneceğini söyler. Bunu işveren ister – çoğunlukla ana yükleniciler ve kamu idareleri, çünkü böylece işin ne kadarının bittiğini tek bakışta görürler.
İçindekiler
- Kümülatif mi, tekil mi: fark tek tabloda
- Kümülatif bir hakediş faturası yukarıdan aşağıya
- KDV: 5.700 euroya mal olan hata
- Kümülatif fatura kesmek zorunda mısınız?
- Peşin ödeme iskontosu: neye uygulanır
- Teminat kesintisi: düşmek evet, vergiden tasarruf hayır
- Son faturaya ne kalır
- Yanlış yaptıysanız
- Paranız ne zaman muaccel olur
Tüm zorunlu bilgileri içeren faturaları birkaç dakikada yazmak istiyorsanız, Easy Invoice’u 10 gün ücretsiz deneyebilirsiniz, bkz. paketler ve fiyatlar.
Kümülatif mi, tekil mi: fark tek tabloda
Her iki yol da geçerlidir ve ikisi de aynı paraya çıkar. Yalnızca kâğıtta görünen şeyde ayrışırlar.
| Tekil hakediş faturası | Kümülatif hakediş faturası | |
|---|---|---|
| Yukarıda ne var? | yalnızca son faturadan bu yana yapılan iş | işin başlangıcından bu yana yapılan tüm iş |
| Önceki hakedişler düşülür mü? | hayır | evet, hepsi |
| Aşağıda ne var? | bu döneme ait tutar | bu döneme ait tutar |
| İşveren ilerlemeyi görür mü? | yalnızca kendisi toplarsa | evet, her faturada |
| Değişen metraj nerede düzeltilir? | son faturada | bir sonraki hakediş faturasında |
Son madde, büyük işverenlerin bunda ısrar etmesinin asıl nedenidir. Bir metraj aşağı çekilir ya da bir kalem çıkarılırsa, düzeltme bir sonraki kümülatif faturada kendiliğinden görünür. İş durumu her seferinde yeniden hesaplanır çünkü. Tekil hakedişlerde hata son faturaya kadar sizinle taşınır.
Sizin için bunun hoş bir sonucu var: fazla yüksek belirlenmiş bir hakedişi iptal etmeniz gerekmez. Bir sonraki sefer iş durumunu doğru yazarsınız, fark kendiliğinden dengelenir.
Kümülatif bir hakediş faturası yukarıdan aşağıya
Yapı her zaman aynıdır; alçıpan da yapsanız, elektrik ya da tesisat da. Örnek: 90.000 euro net tutarında bir iş.
Hakediş faturası no. 1 – altı hafta sonraki iş durumu: 30.000 euro net.
| Kalem | Tutar |
|---|---|
| 15.09.2026 tarihine kadar yapılan iş (net) | 30.000,00 € |
| eksi şimdiye kadar faturalanan | 0,00 € |
| Ödenecek tutar, net | 30.000,00 € |
| artı %19 KDV | 5.700,00 € |
| Ödenecek tutar, brüt | 35.700,00 € |
Hakediş faturası no. 2 – güncel iş durumu: 62.000 euro net.
| Kalem | Tutar |
|---|---|
| 31.10.2026 tarihine kadar yapılan iş (net) | 62.000,00 € |
| eksi hakediş faturası no. 1 (net) | – 30.000,00 € |
| Ödenecek tutar, net | 32.000,00 € |
| artı %19 KDV | 6.080,00 € |
| Ödenecek tutar, brüt | 38.080,00 € |
Hakediş faturası no. 3 – güncel iş durumu: 81.000 euro net.
| Kalem | Tutar |
|---|---|
| 15.12.2026 tarihine kadar yapılan iş (net) | 81.000,00 € |
| eksi hakediş faturaları no. 1 ve 2 (net) | – 62.000,00 € |
| Ödenecek tutar, net | 19.000,00 € |
| artı %19 KDV | 3.610,00 € |
| Ödenecek tutar, brüt | 22.610,00 € |
Üç şey dikkat çeker:
Üst satır büyür, alt satır dalgalanır. İş durumu yalnızca yukarı gider (ya da bir düzeltmeden sonra bir kez aşağı); ödenecek tutar son faturadan bu yana eklenene göre belirlenir.
Netten net düşülür. Brütten brüt de düşebilirsiniz – ama o zaman eski faturaların KDV'si de düşülmelidir, yoksa sonuç tutmaz. Net yol hataya daha az açıktır, çünkü vergi yalnızca bir kez, en altta görünür.
Bu faturaların her biri olağan zorunlu bilgileri gerektirir. UStG § 14 fıkra 4 burada da geçerlidir: eksiksiz adresler, vergi numaranız veya KDV kimlik numaranız, düzenleme tarihi, sıralı bir fatura numarası, işin türü ve kapsamı, matrah, vergi oranı ve vergi tutarı. Hakedişlerde sık atlanan bir nokta var: henüz tamamlanmamış bir iş için fatura kestiğiniz anlaşılmalıdır. „2026-114 numaralı işe ait hakediş faturası no. 2, iş henüz tamamlanmadı" gibi bir cümle yeter.
VOB sözleşmesinde buna denetlenebilir döküm eklenir. VOB/B § 16 fıkra 1, işleri işverenin „hızlı ve güvenli" değerlendirebileceği biçimde belgelemenizi ister – yani metraj, miktar, birim fiyat. Bu döküm olmadan hakediş muaccel olmaz, fatura ne kadar düzgün görünürse görünsün.
KDV: 5.700 euroya mal olan hata
Kümülatif faturaların ters gittiği nokta burasıdır.
Önce rahatlatıcı cevap: faturayı yukarıdaki gibi kurarsanız bir kuruş KDV'yi bile iki kez ödemezsiniz. Kümülatif biçim, aynı tutarların yalnızca başka bir gösterimidir.
Hakediş faturası no. 2'ye bir daha bakın. Yukarıda 62.000 euro var. Aşağıda 32.000 euro var. KDV 32.000 euroya işler, çünkü talep ettiğiniz tek tutar odur. Bu da 6.080 eurodur.
Bunun yerine 62.000 euro üzerinden %19 hesaplayan kişi 11.780 euro KDV gösterir – 5.700 euro fazla. Sonucu UStG § 14c fıkra 1 söyler: bir faturada borçlu olduğundan yüksek vergi tutarı gösteren, fazlayı yine de borçlanır. Yani size kimsenin havale etmediği 5.700 euro vergiyi ödemeniz gerekirdi – hakediş no. 1'de zaten yatırdığınız aynı 5.700 euro.
Arka plan kulağa geldiğinden basittir. Hakedişlerde KDV faturayla değil, para geldiğinde doğar. UStG § 13 fıkra 1 no. 1 harf a şöyle der: bedel veya bir kısmı iş tamamlanmadan tahsil edilirse, o kısma ait vergi tahsilatla doğar. Her tahsilat tam olarak bir kez vergilendirilir. Vergiyi kümülatif toplam üzerinden gösterirseniz, aynı tahsilatı ikinci kez vergilendirmiş olursunuz.
Karşı kontrol hızlıdır: tüm hakediş faturalarının vergi tutarlarını toplayın. Örnekte bu 5.700 + 6.080 + 3.610 = 15.390 eurodur. 81.000 euroluk işin %19'u tam olarak 15.390 eurodur. Toplam tutmuyorsa, bir faturada yanlış bir vergi tutarı vardır.
Bu kontrolü her hakediş faturasından sonra yapın. Yirmi saniye sürer ve hatayı güvenilir biçimde bulan tek denetimdir.
Kümülatif fatura kesmek zorunda mısınız?
Hayır, hiçbir kanun biçimi dayatmaz.
Eser sözleşmelerinde BGB § 632a size „yapılan ve sözleşme uyarınca borçlanılan işlerin değeri kadar" hakediş ödemesi hakkı verir. Hüküm, hızlı ve güvenli bir değerlendirmeye imkân veren bir döküm ister – kümülatif mi tekil mi olduğuna dair hiçbir şey söylemez.
VOB/B § 16 fıkra 1 aynı şeyi VOB sözleşmesi için düzenler: hakediş ödemeleri talep üzerine „mümkün olduğunca kısa aralıklarla veya kararlaştırılan tarihlerde", belgelenen işler tutarında ve KDV dahil olarak yapılır. Burada da biçim şartı yok.
Zorunluluk demek ki her zaman sözleşmeden gelir. Uygulamada üç yerde durur:
- ana yüklenici sözleşmesinin ödeme planında,
- kamu idaresinin ek sözleşme şartlarında,
- ya da hiçbir yerde yazılı değildir – işveren faturayı sadece „lütfen kümülatif" notuyla geri gönderir.
Üçüncü durum en can sıkıcı olanıdır, çünkü size haftalara mal olur. Büyük bir işverenle ilk kez çalışıyorsanız, hakediş faturasının biçimini ilk faturadan önce netleştirin. Bir e-posta, bir ret ve baştan başlayan bir ödeme süresi kazandırır.
Tersi de doğru: kimse kümülatif biçim istemiyorsa, tekil hakediş faturası genellikle daha basit yoldur. Nasıl göründüğünü hakediş faturası yazımız anlatır. Hakediş mi yoksa kısmi fatura mı keseceğinizden hâlâ emin değilseniz: hakediş, kısmi ve son fatura arasındaki fark ayıp sorumluluğu sürelerinizi doğrudan etkiler.
Peşin ödeme iskontosu: neye uygulanır
Hızlı ödeme iskontosu bu tek faturanın ödenecek tutarına uygulanır, kümülatif toplama değil.
Örnekteki hakediş faturası no. 2'de %2 iskonto, 38.080 euronun %2'sidir, yani 761,60 euro. Üst satırın %2'si değil. Bunu açıkça yazın – „bu faturanın ödenecek tutarı üzerinden … tarihine kadar ödemede %2 iskonto" – yoksa işveren başka hesaplar ve fazla keser.
İki not:
KDV ancak iskonto gerçekten kullanılırsa değişir. Faturada verginin tamamını gösterirsiniz. Müşteri eksik öderse, verginin hesaplandığı tutar düşer – ve vergi tutarını ödemenin geldiği ayda düzeltirsiniz (UStG § 17). Öncesinde bir şey olmaz.
VOB sözleşmelerinde iskonto yalnızca açıkça kararlaştırılmışsa işler. İşverenin anlaşma olmadan kendiliğinden yaptığı bir kesinti eksiltmedir – ve bunu talep edebilirsiniz.
Teminat kesintisi: düşmek evet, vergiden tasarruf hayır
Birçok yapım sözleşmesi, ayıp sorumluluğu süresi bitene kadar duran %5 ila %10 arası bir teminat kesintisi öngörür. Kümülatif dökümde en altta, KDV'den sonra yer alır:
| Kalem | Tutar |
|---|---|
| Ödenecek tutar, brüt | 38.080,00 € |
| eksi %5 teminat kesintisi | – 1.904,00 € |
| şimdi ödenecek | 36.176,00 € |
Kesinti alacağınızı azaltmaz. Yalnızca daha geç ödenir. Bu yüzden ne matrahı ne de KDV'yi değiştirir: 1.904 eurosunu henüz görmemiş olsanız da 6.080 euroyu yatırırsınız.
Bir istisna var ve bilinmeye değer. Alman Federal Maliye Mahkemesi 24 Ekim 2013 tarihinde (dosya no. V R 31/12) karar verdi: bir inşaat firması, parasına iki ila beş yıl ulaşamıyor ve kesintiyi banka teminat mektubuyla da çözemiyorsa, tutarı işin yapıldığı dönemde düzeltebilir. Vergi idaresi bunu sonradan benimsedi, ancak dar koşullarla – diğer şeylerin yanında, bir teminat mektubunun sizin için erişilebilir olmadığını belgelemeniz gerekir.
Bunun sizin durumunuzda geçerli olup olmadığı mali müşavirinizin masasına aittir. Kendiniz işaretlediğiniz bir kutucuk değildir. Bu yazı genel bilgi verir ve mali danışmanlığın yerini tutmaz.
Son faturaya ne kalır
Sonunda işin tamamı için son fatura gelir. Örnekte: 90.000 euro net.
| Kalem | Tutar |
|---|---|
| Toplam iş (net) | 90.000,00 € |
| artı %19 KDV | 17.100,00 € |
| Toplam brüt | 107.100,00 € |
| eksi hakediş no. 1 (brüt, içinde 5.700,00 € KDV) | – 35.700,00 € |
| eksi hakediş no. 2 (brüt, içinde 6.080,00 € KDV) | – 38.080,00 € |
| eksi hakediş no. 3 (brüt, içinde 3.610,00 € KDV) | – 22.610,00 € |
| Kalan tutar | 10.710,00 € |
Düşülen kalemlerin yanındaki parantezler süs değildir. Asıl mesele tam da onlardır:
Burada hakedişlerde bulunmayan yasal bir yükümlülük vardır. UStG § 14 fıkra 5 cümle 2, son faturada daha önce tahsil edilen kısmi ödemelerin ve içlerindeki KDV'nin düşülmesini ister – bunlar için vergiyi gösteren faturalar kestiyseniz. Yani aşağıda herhangi bir tutarı düşmek yetmez. Faturayı okuyan, düşülen hakedişlerde ne kadar KDV bulunduğunu görebilmelidir.
Düşülen, fiilen alınan ödemelerdir, kesilen faturalar değil. İşveren bir hakedişi kestiyse ya da hiç ödemediyse, son faturada düşük tutar yer alır. Bu, yılbaşını aşan durumlarda da geçerlidir.
Bu faturanın ayrıntıda nasıl göründüğünü ve vergi dairesinin hangi ifadeyi beklediğini hakediş kesintili son fatura yazımız anlatır.
İnşaatta özel bir durum: başka bir inşaat firması için alt yüklenici olarak çalışıyorsanız, KDV çoğu zaman size değil işvereninize aittir. O zaman bu işin tüm faturalarında vergi gösterilmeden net tutarlar yer alır. Bunun ne zaman geçerli olduğunu inşaat hizmetlerinde vergi sorumluluğu yazımız açıklar.
Yanlış yaptıysanız
İki durum, iki farklı yol.
İş durumunu fazla yüksek yazdınız. Zararsız durum budur ve kümülatif yöntemin asıl avantajıdır. Bir sonraki hakediş faturasında doğru durumu yazarsınız. Bu, şimdiye kadarki faturaların toplamının altında kalırsa hesap eksi verir – o zaman bu sefer bir şey talep etmez, bir sonraki seferde mahsuplaşırsınız. Bunun için iade faturasına gerek yoktur.
Fazla KDV gösterdiniz. Bu, yukarıdaki bölümdeki durumdur ve kendiliğinden çözülmez. UStG § 14c fıkra 1 düzeltmeye izin verir, ama faturayı işverene karşı düzeltmenizi şart koşar. İşveren fazla gösterilen vergiyi kendi vergi dairesinde çoktan indirdiyse iş zorlaşır: paranızı geri almadan önce o indirimin geri alınmış olması gerekir. Uygulamada: düzeltilmiş fatura göndermek, süreci belgelemek, mali müşaviri işin içine katmak. Ne kadar erken, o kadar kolay.
Paranız ne zaman muaccel olur
VOB sözleşmesinde süreler VOB/B § 16'da yer alır:
- Hakediş ödemeleri, denetlenebilir dökümün ulaşmasından 21 gün sonra muaccel olur.
- Son ödeme, inceleme ve tespitten sonra, en geç son faturanın ulaşmasından 30 gün sonra muaccel olur. En fazla 60 güne uzatma yalnızca açıkça kararlaştırılmış ve nesnel olarak haklıysa geçerlidir.
BGB eser sözleşmesinde 21 gün kuralı yoktur. Hakediş, dökümle birlikte talep ettiğiniz anda muaccel olur. Aksi kararlaştırılmadıysa temerrüt, faturanın ulaşmasından en geç 30 gün sonra başlar.
Tetikleyici önemlidir: süre, denetlenebilir bir dökümün ulaşmasıyla başlar. İşveren faturayı metraj eksik ya da biçim uygun değil diye geri gönderirse, süre baştan başlar. Biçimi önceden netleştirmek tam da bu yüzden değer – kümülatif gösterim sonuçta bir vergi sorusundan çok, paranızın ne kadar hızlı geleceği sorusudur.
office1.cloud içinde hakediş faturaları işe bağlıdır ve son fatura, ödenen hakedişleri içerdikleri KDV ile birlikte düşer. Üstündeki kümülatif dökümü fatura kalemleri üzerinden kurarsınız.
Bir ana yüklenici için yeni çalışmaya başlıyorsanız: ilk faturadan önce ödeme planını ve istenen biçimi sorun. Bu, gerektiğinde üç haftalık vadeyi kurtaran o tek dakikadır. Bir fatura programı, zorunlu tüm bilgileri içeren faturaları dakikalar içinde yazar.
Faturalari daha kolay yonet
Easy Invoice teklifleri, faturalari ve musteri yonetimini bulutta birlestirir.
Easy Invoice u deneSonraki okuma
 Faturalama ve muhasebe
Fiş kayıp mı? Almanya'da kendi belgen: örnek ve zorunlu bilgiler
Belgesiz kayıt olmaz, ama bir yedeği var. Alman Eigenbeleg'inde neler yer almalı, vergi dairesi ne zaman kabul eder ve KDV neden yine de gider.
 Faturalama ve muhasebe
Proforma fatura: anlamı, örneği ve ne zaman gerekir
Proforma fatura ödeme talep etmez ve KDV indirimi vermez. Gümrük ve önceden bilgilendirme içindir. Üzerinde ne olmalı ve tuzaklar nerede.
 Faturalama ve muhasebe
Almanya'da gecikme faizi: oran, formül ve örnek
Müşteri haftalardır ödemiyor. Faizi sormadan isteyebilirsiniz. Tam olarak ne kadar, hangi günden itibaren sayılır ve tutar nasıl hesaplanır.