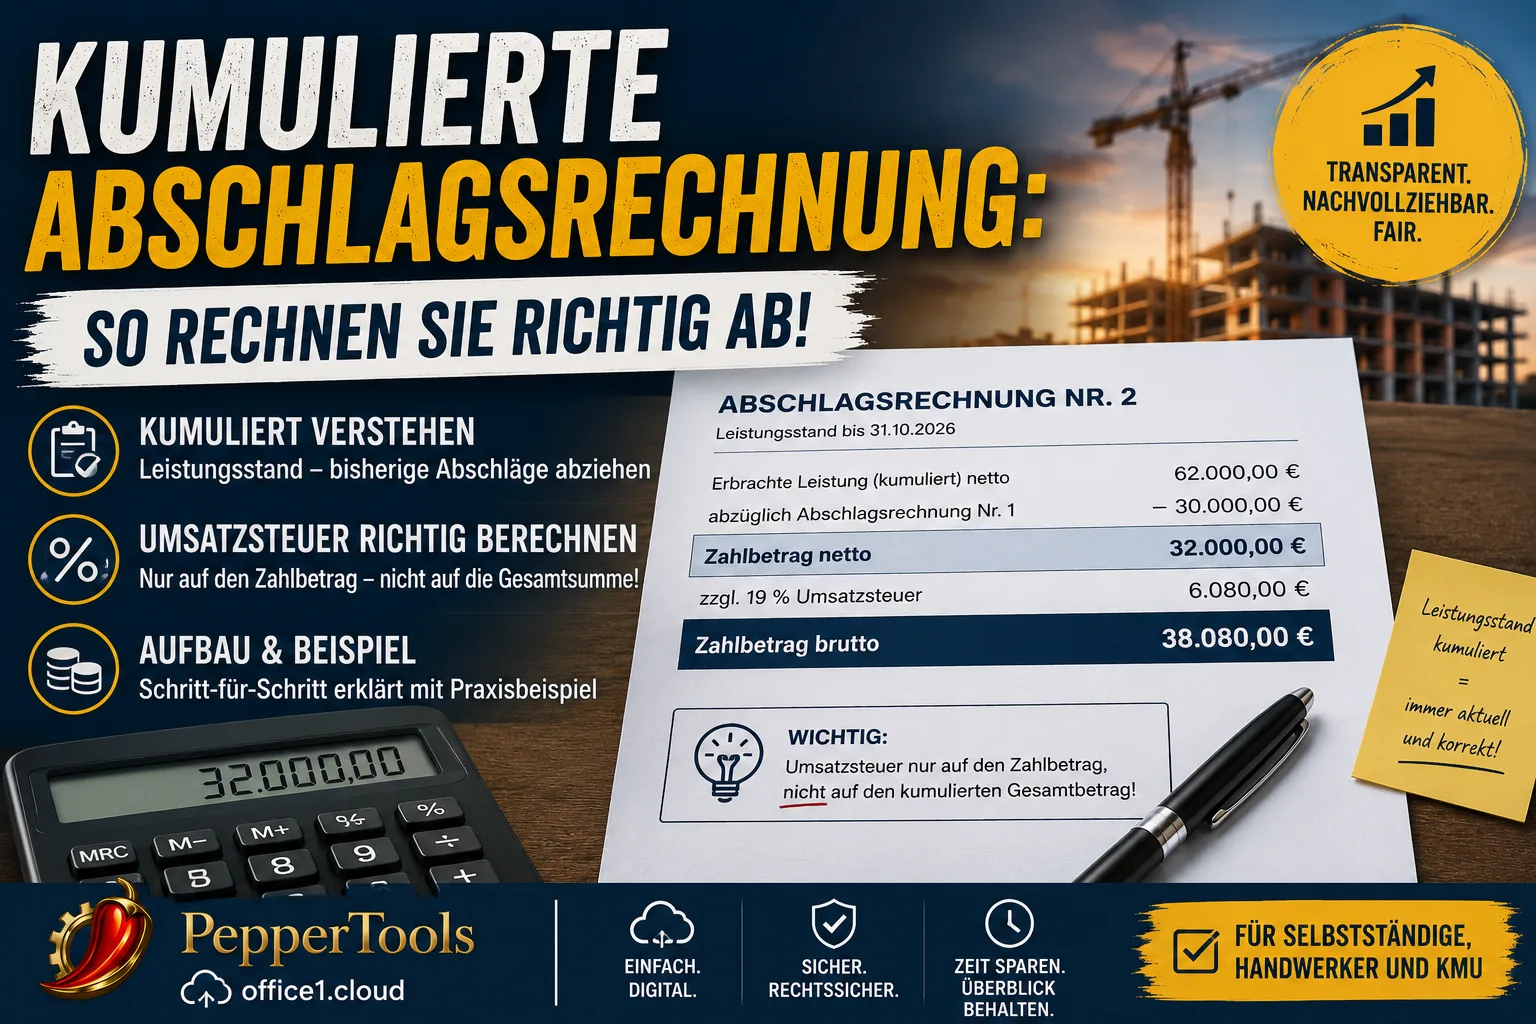
Cumulatif signifie ceci : chaque facture d'acompte montre la totalité des travaux réalisés à ce jour et en déduit tout ce que vous avez déjà facturé sur ce chantier. Ce qui reste est le montant que vous demandez cette fois-ci.
La TVA porte uniquement sur ce solde – pas sur le grand montant du haut. Si vous faites apparaître la TVA sur le total cumulé, vous la devez malgré tout à l'administration fiscale, même si cet argent ne vous est jamais parvenu (§ 14c alinéa 1 de la loi allemande sur la TVA, UStG). C'est la seule erreur coûteuse de ce type de facture.
Aucun texte n'impose la forme cumulative. Ni le § 632a du code civil allemand (BGB) ni le § 16 des conditions allemandes des marchés de travaux (VOB/B) ne dit à quoi doit ressembler le relevé. C'est le client qui l'exige – le plus souvent des entreprises générales et des maîtres d'ouvrage publics, parce qu'ils voient ainsi d'un coup d'œil la part du marché déjà exécutée.
Sommaire
- Cumulatif ou distinct : la différence en un tableau
- Une facture d'acompte cumulative de haut en bas
- La TVA : l'erreur qui coûte 5 700 euros
- Êtes-vous obligé de facturer en cumulé ?
- Escompte : sur quoi il porte
- Retenue de garantie : déduire oui, économiser de la TVA non
- Ce qui reste pour la facture de solde
- Si vous vous êtes trompé
- Quand votre argent devient exigible
Cumulatif ou distinct : la différence en un tableau
Les deux méthodes sont admises et aboutissent au même montant. Elles ne diffèrent que par ce qui figure sur la feuille.
| Facture d'acompte distincte | Facture d'acompte cumulative | |
|---|---|---|
| Que trouve-t-on en haut ? | seulement les travaux depuis la dernière facture | tous les travaux depuis le début du chantier |
| Les acomptes antérieurs sont-ils déduits ? | non | oui, tous |
| Que trouve-t-on en bas ? | le montant de la période | le montant de la période |
| Le client voit-il l'avancement ? | seulement s'il additionne lui-même | oui, sur chaque facture |
| Où corrige-t-on un métré révisé ? | dans la facture de solde | dans la facture d'acompte suivante |
Ce dernier point est la vraie raison pour laquelle les grands donneurs d'ordre y tiennent. Si un métré est revu à la baisse ou si un poste disparaît, la correction apparaît d'elle-même dans la facture cumulative suivante. L'avancement est en effet recalculé à chaque fois. Avec des acomptes distincts, l'erreur vous suit jusqu'à la facture de solde.
Pour vous, cela a une conséquence agréable : vous n'avez pas à annuler un acompte fixé trop haut. Vous inscrivez le bon avancement la fois suivante, et l'écart se résorbe.
Pour rédiger des factures avec toutes les mentions obligatoires en quelques minutes, vous pouvez essayer le logiciel de facturation Easy Invoice gratuitement pendant 10 jours.
Une facture d'acompte cumulative de haut en bas
La structure est toujours la même, que vous fassiez de la cloison sèche, de l'électricité ou de la plomberie. Exemple : un marché de 90 000 euros hors taxes.
Facture d'acompte n° 1 – avancement après six semaines : 30 000 euros HT.
| Poste | Montant |
|---|---|
| Travaux réalisés au 15/09/2026 (HT) | 30 000,00 € |
| moins déjà facturé | 0,00 € |
| Montant dû HT | 30 000,00 € |
| plus TVA 19 % | 5 700,00 € |
| Montant dû TTC | 35 700,00 € |
Facture d'acompte n° 2 – avancement à ce jour : 62 000 euros HT.
| Poste | Montant |
|---|---|
| Travaux réalisés au 31/10/2026 (HT) | 62 000,00 € |
| moins facture d'acompte n° 1 (HT) | – 30 000,00 € |
| Montant dû HT | 32 000,00 € |
| plus TVA 19 % | 6 080,00 € |
| Montant dû TTC | 38 080,00 € |
Facture d'acompte n° 3 – avancement à ce jour : 81 000 euros HT.
| Poste | Montant |
|---|---|
| Travaux réalisés au 15/12/2026 (HT) | 81 000,00 € |
| moins factures d'acompte n° 1 et 2 (HT) | – 62 000,00 € |
| Montant dû HT | 19 000,00 € |
| plus TVA 19 % | 3 610,00 € |
| Montant dû TTC | 22 610,00 € |
Trois points sautent aux yeux :
La ligne du haut augmente, celle du bas varie. L'avancement ne fait que monter (ou redescendre après une correction) ; le montant dû dépend de ce qui s'est ajouté depuis la dernière facture.
On déduit du HT sur du HT. Vous pouvez aussi déduire du TTC sur du TTC – mais il faut alors retirer aussi la TVA des factures antérieures, sinon le résultat est faux. La voie HT est moins risquée, parce que la taxe n'apparaît qu'une seule fois, tout en bas.
Chacune de ces factures a besoin des mentions obligatoires habituelles. Le § 14 alinéa 4 UStG s'applique ici aussi : adresses complètes, votre numéro fiscal ou numéro de TVA intracommunautaire, la date d'émission, un numéro de facture séquentiel, la nature et l'étendue des travaux, le montant HT, le taux et le montant de la taxe. Un point manque souvent sur les acomptes : il doit être visible que vous facturez des travaux non encore achevés. Une ligne du type « Facture d'acompte n° 2 au marché 2026-114, travaux non achevés » suffit.
Dans un marché VOB s'y ajoute le relevé vérifiable. Le § 16 alinéa 1 VOB/B exige que vous justifiiez les travaux de façon que le client puisse les apprécier « rapidement et sûrement » – donc métrés, quantités, prix unitaires. Sans ce relevé, l'acompte n'est pas exigible, aussi propre que soit la facture.
La TVA : l'erreur qui coûte 5 700 euros
C'est le point où les factures cumulatives dérapent.
D'abord la réponse rassurante : si vous construisez la facture comme ci-dessus, vous ne payez pas un centime de TVA en double. La forme cumulative n'est qu'une autre présentation des mêmes montants.
Reprenez la facture d'acompte n° 2. En haut, 62 000 euros. En bas, 32 000 euros. La TVA porte sur les 32 000 euros, car c'est le seul montant que vous réclamez. Cela fait 6 080 euros.
Si vous appliquez au contraire 19 pour cent aux 62 000 euros, vous affichez 11 780 euros de TVA – 5 700 euros de trop. La conséquence figure au § 14c alinéa 1 UStG : celui qui fait apparaître dans une facture un montant de taxe supérieur à ce qu'il doit, doit tout de même l'excédent. Vous devriez donc 5 700 euros de taxe que personne ne vous a jamais versés – les mêmes 5 700 euros que vous avez déjà reversés sur l'acompte n° 1.
Le mécanisme est plus simple qu'il n'y paraît. Sur les acomptes, la TVA ne naît pas avec la facture mais quand l'argent arrive. C'est ce que dit le § 13 alinéa 1 n° 1 lettre a UStG : si le prix, ou une partie du prix, est encaissé avant l'achèvement des travaux, la taxe sur cette partie naît à l'encaissement. Chaque encaissement est taxé exactement une fois. En faisant porter la taxe sur le total cumulé, vous taxez le même encaissement une seconde fois.
La contre-vérification est rapide : additionnez les montants de taxe de toutes les factures d'acompte. Dans l'exemple, 5 700 + 6 080 + 3 610 = 15 390 euros. Dix-neuf pour cent de 81 000 euros de travaux font exactement 15 390 euros. Si la somme ne tombe pas juste, une facture contient un montant de taxe erroné.
Faites ce contrôle après chaque facture d'acompte. Il prend vingt secondes et c'est le seul qui repère l'erreur de façon fiable.
Êtes-vous obligé de facturer en cumulé ?
Non, aucune loi n'impose la forme.
Pour les contrats d'entreprise, le § 632a BGB vous donne droit à des acomptes « à hauteur de la valeur des travaux réalisés et dus au titre du contrat ». Le texte demande un relevé permettant une appréciation rapide et sûre – il ne dit rien sur le cumulé ou le distinct.
Le § 16 alinéa 1 VOB/B règle la même chose pour le marché VOB : les acomptes sont accordés sur demande « à des intervalles aussi courts que possible ou aux dates convenues », à hauteur des travaux justifiés, TVA comprise. Là non plus, pas d'exigence de forme.
L'obligation vient donc toujours du contrat. En pratique, elle figure à trois endroits :
- dans l'échéancier de paiement d'un contrat d'entreprise générale,
- dans les conditions contractuelles particulières d'un maître d'ouvrage public,
- ou nulle part par écrit – le client renvoie simplement la facture avec la mention « en cumulé, s'il vous plaît ».
Le troisième cas est le plus pénible, car il vous coûte des semaines. Si vous travaillez pour la première fois avec un grand donneur d'ordre, réglez la forme de la facture d'acompte avant la première facture. Un courriel vous épargne un rejet et un délai de paiement qui repart de zéro.
À l'inverse : si personne ne réclame la forme cumulative, la facture d'acompte distincte est souvent la voie la plus simple. Notre article sur la facture d'acompte montre comment elle fonctionne. Et si vous hésitez encore entre acomptes et factures partielles : la différence entre acompte, facture partielle et facture de solde a des conséquences concrètes sur vos délais de garantie.
Escompte : sur quoi il porte
L'escompte pour paiement rapide porte sur le montant dû de cette seule facture, pas sur le total cumulé.
Sur la facture d'acompte n° 2 de l'exemple, 2 pour cent représentent donc 2 pour cent de 38 080 euros, soit 761,60 euros. Pas 2 pour cent de la ligne du haut. Écrivez-le explicitement – « 2 % d'escompte sur le montant dû de cette facture en cas de paiement avant le … » – sinon le client calcule autrement et retient trop.
Deux précisions :
La TVA ne change que si l'escompte est réellement pris. Vous indiquez la taxe entière sur la facture. Si le client paie moins, la base sur laquelle la taxe est calculée diminue – et vous corrigez le montant de taxe dans le mois où le paiement arrive (§ 17 UStG). Avant cela, rien ne bouge.
Dans les marchés VOB, l'escompte ne joue que s'il a été expressément convenu. Une retenue que le client applique de lui-même sans accord est une minoration – et vous pouvez la réclamer.
Retenue de garantie : déduire oui, économiser de la TVA non
Beaucoup de marchés de travaux prévoient une retenue de 5 à 10 pour cent, conservée jusqu'à la fin de la garantie. Dans le relevé cumulatif, elle figure tout en bas, après la TVA :
| Poste | Montant |
|---|---|
| Montant dû TTC | 38 080,00 € |
| moins retenue de garantie 5 % | – 1 904,00 € |
| à payer maintenant | 36 176,00 € |
La retenue ne réduit pas votre créance. Elle est simplement versée plus tard. Elle ne change donc ni le montant HT ni la TVA : vous reversez les 6 080 euros alors que vous n'avez pas encore vu 1 904 euros.
Il existe une exception, et elle mérite d'être connue. Le 24 octobre 2013, la Cour fédérale des finances allemande a jugé (affaire V R 31/12) qu'une entreprise de construction peut corriger le montant dès la période d'exécution des travaux si elle ne peut accéder à son argent pendant deux à cinq ans et ne peut pas non plus libérer la retenue par une garantie bancaire. L'administration fiscale l'a repris ensuite, mais à des conditions strictes – vous devez notamment démontrer qu'une garantie ne vous était pas accessible.
Savoir si cela s'applique à votre cas relève de votre conseil fiscal. Ce n'est pas une case que l'on coche soi-même. Cet article informe de façon générale et ne remplace pas un conseil fiscal.
Ce qui reste pour la facture de solde
À la fin vient la facture de solde portant sur l'ensemble des travaux. Dans l'exemple : 90 000 euros HT.
| Poste | Montant |
|---|---|
| Travaux totaux (HT) | 90 000,00 € |
| plus TVA 19 % | 17 100,00 € |
| Total TTC | 107 100,00 € |
| moins acompte n° 1 (TTC, dont 5 700,00 € de TVA) | – 35 700,00 € |
| moins acompte n° 2 (TTC, dont 6 080,00 € de TVA) | – 38 080,00 € |
| moins acompte n° 3 (TTC, dont 3 610,00 € de TVA) | – 22 610,00 € |
| Solde dû | 10 710,00 € |
Les parenthèses derrière les déductions ne sont pas décoratives. Elles sont l'essentiel :
Ici s'applique une obligation légale qui n'existe pas pour les acomptes. Le § 14 alinéa 5 phrase 2 UStG exige que la facture de solde déduise les acomptes déjà encaissés et la TVA qu'ils contiennent – à condition que vous ayez émis des factures faisant apparaître cette taxe. Il ne suffit donc pas de retrancher un montant quelconque en bas. Celui qui lit la facture doit pouvoir voir quelle TVA se trouvait dans les acomptes déduits.
Ce que l'on déduit, ce sont les paiements réellement reçus, pas les factures émises. Si le client a réduit un acompte ou ne l'a pas payé du tout, c'est le montant plus faible qui figure sur la facture de solde. Cela vaut aussi d'une année sur l'autre.
Notre article sur la facture de solde avec déduction des acomptes montre en détail à quoi elle ressemble et quelle formulation l'administration attend.
Un cas particulier dans le bâtiment : si vous travaillez comme sous-traitant pour une autre entreprise de construction, la TVA n'est souvent pas due par vous mais par votre client. Toutes les factures du chantier portent alors des montants hors taxes sans mention de TVA. Notre article sur l'autoliquidation de la TVA pour les travaux de construction explique quand cela s'applique.
Si vous vous êtes trompé
Deux cas, deux chemins différents.
Vous avez surévalué l'avancement. C'est le cas anodin, et c'est le vrai avantage de la méthode cumulative. Vous inscrivez le bon avancement dans la facture d'acompte suivante. S'il est inférieur au total des factures déjà émises, le calcul donne un montant négatif – vous ne réclamez alors rien cette fois et compensez la fois suivante. Vous n'avez pas besoin d'un avoir pour cela.
Vous avez fait apparaître trop de TVA. C'est le cas de la section précédente, et il ne se règle pas tout seul. Le § 14c alinéa 1 UStG admet une correction, mais exige que vous rectifiiez la facture envers votre client. Cela se complique si le client a déjà déduit la taxe excédentaire auprès de sa propre administration : cette déduction doit d'abord être annulée avant que vous récupériez votre argent. Concrètement : envoyer une facture rectifiée, documenter la démarche, associer votre conseil fiscal. Le plus tôt sera le plus simple.
Quand votre argent devient exigible
Dans le marché VOB, les délais figurent au § 16 VOB/B :
- Les acomptes deviennent exigibles 21 jours après réception du relevé vérifiable.
- Le paiement du solde devient exigible après vérification et constatation, au plus tard 30 jours après réception de la facture de solde. Une prolongation à 60 jours au maximum n'est valable que si elle a été expressément convenue et est objectivement justifiée.
Dans le contrat d'entreprise du BGB, il n'existe pas de règle des 21 jours. L'acompte est exigible dès que vous l'avez demandé avec le relevé. Le retard intervient au plus tard 30 jours après réception de la facture, sauf convention contraire.
Le déclencheur compte : le délai commence à la réception d'un relevé vérifiable. Si le client renvoie la facture parce que les métrés manquent ou que la forme ne convient pas, il repart de zéro. C'est précisément pour cela qu'il vaut la peine de régler la forme en amont – la présentation cumulative est finalement moins une question de TVA qu'une question de rapidité de paiement.
Dans office1.cloud, les factures d'acompte sont rattachées au chantier, et la facture de solde déduit les acomptes encaissés avec la TVA qu'ils contiennent. Le relevé cumulatif au-dessus, vous le construisez par les lignes de la facture.
Et si vous débutez avec une entreprise générale : demandez l'échéancier et la forme souhaitée avant la première facture. C'est la minute qui peut vous épargner trois semaines de délai de paiement. Un logiciel de facturation rédige des factures avec toutes les mentions obligatoires en quelques minutes.
Gerer les factures plus simplement
Easy Invoice regroupe devis, factures et gestion client dans le cloud.
Essayer Easy InvoiceLire ensuite
 Facturation et comptabilité
Reçu perdu ? Le justificatif interne en Allemagne : modèle et mentions
Pas d'écriture sans justificatif, mais il existe un substitut. Ce que doit contenir un Eigenbeleg allemand, quand le fisc l'accepte et pourquoi la TVA reste perdue.
 Facturation et comptabilité
Facture proforma : définition, modèle et quand vous en avez besoin
Une facture proforma n'exige aucun paiement et n'ouvre pas droit à déduction de TVA. Elle sert à la douane et à l'information préalable. Ce qu'elle doit contenir.
 Facturation et comptabilité
Intérêts de retard en Allemagne : taux, formule et exemple
Un client ne paie pas depuis des semaines. Vous pouvez réclamer des intérêts sans demander. Voici combien exactement, à partir de quel jour et comment calculer.