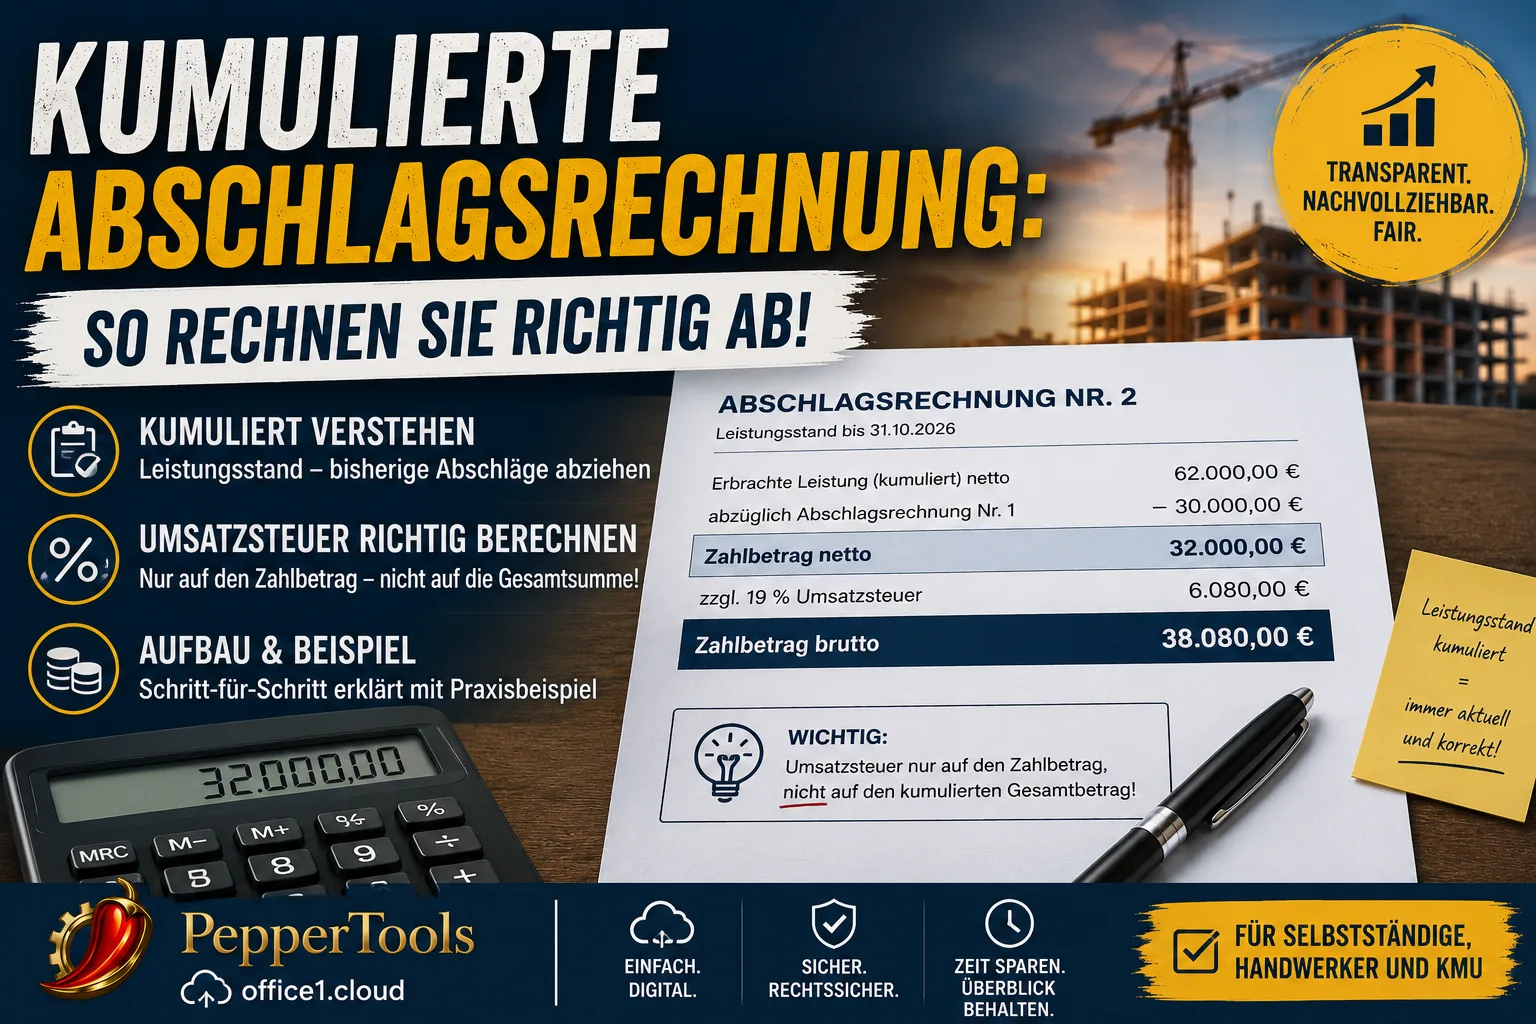
Acumulada significa esto: cada factura de anticipo muestra toda la obra ejecutada hasta hoy y descuenta de ella todo lo que ya ha facturado en este encargo. Lo que queda es el importe que reclama esta vez.
El IVA va solo sobre ese importe restante – no sobre la cifra grande de arriba. Quien consigna el IVA sobre el total acumulado se lo debe igualmente a Hacienda, aunque ese dinero nunca le haya llegado (§ 14c apartado 1 de la ley alemana del IVA, UStG). Ese es el único error caro en este tipo de factura.
La forma acumulada no está prescrita en ninguna parte. Ni el § 632a del código civil alemán (BGB) ni el § 16 de las condiciones alemanas de contratación de obras (VOB/B) dicen cómo debe ser la relación. La exige el cliente – normalmente contratistas principales y organismos públicos, porque así ven de un vistazo qué parte del encargo está ejecutada.
Índice
- Acumulada o individual: la diferencia en una tabla
- Una factura de anticipo acumulada de arriba abajo
- El IVA: el error que cuesta 5.700 euros
- ¿Está obligado a facturar de forma acumulada?
- Descuento por pronto pago: sobre qué se aplica
- Retención de garantía: descontar sí, ahorrar impuesto no
- Qué queda para la factura final
- Si se ha equivocado
- Cuándo vence su dinero
Acumulada o individual: la diferencia en una tabla
Ambas vías son admisibles y ambas llevan al mismo dinero. Solo se diferencian en lo que aparece en el papel.
| Factura de anticipo individual | Factura de anticipo acumulada | |
|---|---|---|
| ¿Qué hay arriba? | solo la obra desde la última factura | toda la obra desde el inicio del encargo |
| ¿Se descuentan los anticipos anteriores? | no | sí, todos |
| ¿Qué hay abajo? | el importe de este periodo | el importe de este periodo |
| ¿Ve el cliente el avance? | solo si suma él mismo | sí, en cada factura |
| ¿Dónde se corrige una medición revisada? | en la factura final | en la siguiente factura de anticipo |
Ese último punto es el verdadero motivo por el que los grandes clientes insisten. Si una medición se corrige a la baja o se elimina una partida, la corrección aparece por sí sola en la siguiente factura acumulada. El grado de avance se recalcula cada vez. Con anticipos individuales el error le acompaña hasta la factura final.
Para usted eso tiene una consecuencia cómoda: no tiene que anular un anticipo fijado demasiado alto. La próxima vez indica el avance correcto y la diferencia se compensa.
Si quiere redactar facturas con todos los datos obligatorios en pocos minutos, puede probar el programa de facturación Easy Invoice gratis 10 días.
Una factura de anticipo acumulada de arriba abajo
La estructura es siempre la misma, tanto si hace pladur como electricidad o fontanería. Ejemplo: un encargo de 90.000 euros netos.
Factura de anticipo n.º 1 – avance tras seis semanas: 30.000 euros netos.
| Concepto | Importe |
|---|---|
| Obra ejecutada hasta el 15/09/2026 (neto) | 30.000,00 € |
| menos facturado hasta ahora | 0,00 € |
| Importe a pagar, neto | 30.000,00 € |
| más 19 % de IVA | 5.700,00 € |
| Importe a pagar, bruto | 35.700,00 € |
Factura de anticipo n.º 2 – avance actual: 62.000 euros netos.
| Concepto | Importe |
|---|---|
| Obra ejecutada hasta el 31/10/2026 (neto) | 62.000,00 € |
| menos factura de anticipo n.º 1 (neto) | – 30.000,00 € |
| Importe a pagar, neto | 32.000,00 € |
| más 19 % de IVA | 6.080,00 € |
| Importe a pagar, bruto | 38.080,00 € |
Factura de anticipo n.º 3 – avance actual: 81.000 euros netos.
| Concepto | Importe |
|---|---|
| Obra ejecutada hasta el 15/12/2026 (neto) | 81.000,00 € |
| menos facturas de anticipo n.º 1 y 2 (neto) | – 62.000,00 € |
| Importe a pagar, neto | 19.000,00 € |
| más 19 % de IVA | 3.610,00 € |
| Importe a pagar, bruto | 22.610,00 € |
Tres cosas llaman la atención:
La línea de arriba crece, la de abajo oscila. El avance solo sube (o baja una vez tras una corrección); el importe a pagar depende de lo que se ha añadido desde la última factura.
Se descuenta neto de neto. También puede descontar bruto de bruto – pero entonces hay que restar además el IVA de las facturas anteriores, o el resultado no cuadra. La vía neta es menos propensa a errores, porque el impuesto aparece una sola vez, abajo del todo.
Cada una de estas facturas necesita los datos obligatorios habituales. El § 14 apartado 4 UStG se aplica igualmente: direcciones completas, su número fiscal o número de identificación a efectos del IVA, la fecha de emisión, un número de factura correlativo, la naturaleza y el alcance de la prestación, la base imponible, el tipo y la cuota. Un punto falta a menudo en los anticipos: debe verse que factura una prestación aún no terminada. Basta una línea como «Factura de anticipo n.º 2 del encargo 2026-114, obra no concluida».
En un contrato VOB se añade la relación verificable. El § 16 apartado 1 VOB/B exige que acredite los trabajos de modo que el cliente pueda valorarlos «de forma rápida y segura» – es decir, mediciones, cantidades, precios unitarios. Sin esa relación el anticipo no vence, por muy limpia que sea la factura.
El IVA: el error que cuesta 5.700 euros
Aquí es donde las facturas acumuladas se tuercen.
Primero la respuesta tranquilizadora: si construye la factura como arriba, no paga ni un céntimo de IVA dos veces. La forma acumulada es solo otra presentación de los mismos importes.
Vuelva a mirar la factura de anticipo n.º 2. Arriba hay 62.000 euros. Abajo hay 32.000 euros. El IVA va sobre los 32.000 euros, porque es el único importe que reclama. Son 6.080 euros.
Quien en cambio calcula el 19 por ciento sobre los 62.000 euros consigna 11.780 euros de IVA – 5.700 euros de más. La consecuencia está en el § 14c apartado 1 UStG: quien en una factura consigna una cuota superior a la que debe, debe igualmente el exceso. Tendría que pagar 5.700 euros de impuesto que nadie le ha transferido nunca – los mismos 5.700 euros que ya ingresó con el anticipo n.º 1.
El mecanismo es más sencillo de lo que parece. En los anticipos el IVA no nace con la factura, sino cuando entra el dinero. Así lo dice el § 13 apartado 1 n.º 1 letra a UStG: si la contraprestación, o una parte de ella, se cobra antes de que la obra esté terminada, el impuesto sobre esa parte nace con el cobro. Cada cobro se grava exactamente una vez. Si consigna el impuesto sobre el total acumulado, grava el mismo cobro una segunda vez.
La comprobación es rápida: sume las cuotas de todas las facturas de anticipo. En el ejemplo son 5.700 + 6.080 + 3.610 = 15.390 euros. El 19 por ciento de 81.000 euros de obra son exactamente 15.390 euros. Si la suma no cuadra, alguna factura lleva una cuota equivocada.
Haga esa comprobación después de cada factura de anticipo. Lleva veinte segundos y es el único control que detecta el error de forma fiable.
¿Está obligado a facturar de forma acumulada?
No, ninguna ley prescribe la forma.
En los contratos de obra, el § 632a BGB le da derecho a anticipos «por el valor de las prestaciones ejecutadas y debidas conforme al contrato». La norma pide una relación que permita una valoración rápida y segura – sobre acumulada o individual no dice nada.
El § 16 apartado 1 VOB/B regula lo mismo para el contrato VOB: los anticipos se conceden a solicitud «en intervalos lo más cortos posible o en las fechas convenidas», por el importe de las prestaciones acreditadas incluido el IVA. Tampoco aquí hay exigencia de forma.
La obligación viene, por tanto, siempre del contrato. En la práctica está en tres sitios:
- en el calendario de pagos de un contrato con contratista principal,
- en las condiciones contractuales adicionales de un organismo público,
- o en ningún sitio por escrito – el cliente simplemente devuelve la factura con la nota «por favor, acumulada».
El tercer caso es el más molesto, porque le cuesta semanas. Si trabaja por primera vez para un cliente grande, aclare la forma de la factura de anticipo antes de la primera factura. Un correo le ahorra un rechazo y un plazo de pago que después empieza de cero.
Al revés: si nadie pide la forma acumulada, la factura de anticipo individual suele ser el camino más sencillo. Cómo es esa factura lo explica nuestro artículo sobre la factura de anticipo. Y si aún duda entre anticipos o facturas parciales: la diferencia entre anticipo, factura parcial y factura final tiene consecuencias reales para sus plazos de garantía.
Descuento por pronto pago: sobre qué se aplica
El descuento por pago rápido se aplica al importe a pagar de esta única factura, no al total acumulado.
En la factura de anticipo n.º 2 del ejemplo, el 2 por ciento es por tanto el 2 por ciento de 38.080 euros, es decir 761,60 euros. No el 2 por ciento de la línea de arriba. Escríbalo expresamente – «2 % de descuento sobre el importe a pagar de esta factura si se paga antes del …» – o el cliente lo calculará de otro modo y retendrá de más.
Dos apuntes:
El IVA solo cambia cuando el descuento se aplica de verdad. En la factura consigna el impuesto completo. Si el cliente paga menos, baja el importe sobre el que se calcula el impuesto – y usted corrige la cuota en el mes en que entra el pago (§ 17 UStG). Antes no pasa nada.
En los contratos VOB el descuento solo surte efecto si se ha pactado expresamente. Una deducción que el cliente practica por su cuenta sin acuerdo es una minoración – y puede reclamarla.
Retención de garantía: descontar sí, ahorrar impuesto no
Muchos contratos de obra prevén una retención del 5 al 10 por ciento que se mantiene hasta el final de la garantía. En la relación acumulada aparece al final del todo, después del IVA:
| Concepto | Importe |
|---|---|
| Importe a pagar, bruto | 38.080,00 € |
| menos 5 % de retención de garantía | – 1.904,00 € |
| a pagar ahora | 36.176,00 € |
La retención no reduce su crédito. Solo se paga más tarde. Por eso no cambia ni la base imponible ni el IVA: ingresa los 6.080 euros aunque todavía no haya visto 1.904 euros.
Hay una excepción, y merece la pena conocerla. El 24 de octubre de 2013 el Tribunal Fiscal Federal alemán resolvió (asunto V R 31/12) que una empresa constructora puede corregir el importe ya en el periodo de ejecución de la obra si durante dos a cinco años no puede acceder a su dinero y tampoco puede liberar la retención mediante un aval bancario. La Administración tributaria lo asumió después, aunque con condiciones estrictas – entre otras, debe acreditar que un aval no estaba a su alcance.
Si eso se aplica a su caso corresponde a su asesoría fiscal. No es una casilla que se marque uno mismo. Este artículo informa de forma general y no sustituye al asesoramiento fiscal.
Qué queda para la factura final
Al final llega la factura final por toda la obra. En el ejemplo: 90.000 euros netos.
| Concepto | Importe |
|---|---|
| Prestación total (neto) | 90.000,00 € |
| más 19 % de IVA | 17.100,00 € |
| Total bruto | 107.100,00 € |
| menos anticipo n.º 1 (bruto, con 5.700,00 € de IVA) | – 35.700,00 € |
| menos anticipo n.º 2 (bruto, con 6.080,00 € de IVA) | – 38.080,00 € |
| menos anticipo n.º 3 (bruto, con 3.610,00 € de IVA) | – 22.610,00 € |
| Saldo pendiente | 10.710,00 € |
Los paréntesis detrás de las deducciones no son adorno. Son precisamente el punto:
Aquí rige una obligación legal que en los anticipos no existe. El § 14 apartado 5 frase 2 UStG exige que en la factura final se descuenten los pagos parciales ya cobrados y el IVA que contienen – siempre que haya emitido facturas con el impuesto consignado. No basta, por tanto, con restar abajo una cifra cualquiera. Quien lea la factura debe poder ver cuánto IVA había en los anticipos descontados.
Se descuentan los pagos realmente recibidos, no las facturas emitidas. Si el cliente redujo un anticipo o no lo pagó, en la factura final consta el importe menor. Esto vale también de un año a otro.
Cómo es esa factura en detalle y qué formulación espera la Administración lo explica nuestro artículo sobre la factura final con deducción de los anticipos.
Un caso especial en la construcción: si trabaja como subcontratista para otra empresa constructora, a menudo el IVA no lo debe usted sino su cliente. Entonces todas las facturas de ese encargo llevan importes netos sin consignar impuesto. Cuándo se aplica lo explica nuestro artículo sobre la inversión del sujeto pasivo en la construcción.
Si se ha equivocado
Dos casos, dos caminos distintos.
Ha fijado el avance demasiado alto. Es el caso inocuo y la verdadera ventaja del método acumulado. En la siguiente factura de anticipo indica el avance correcto. Si queda por debajo del total de las facturas anteriores, el cálculo da un negativo – entonces esta vez no reclama nada y lo compensa la próxima. Para eso no necesita una factura rectificativa.
Ha consignado demasiado IVA. Es el caso del apartado anterior y no se resuelve solo. El § 14c apartado 1 UStG admite una corrección, pero exige que rectifique la factura frente al cliente. Se complica si el cliente ya se dedujo el impuesto excesivo ante su propia Administración: esa deducción debe revertirse antes de que usted recupere su dinero. En la práctica: enviar la factura corregida, documentar el proceso, implicar a la asesoría fiscal. Cuanto antes, más sencillo.
Cuándo vence su dinero
En el contrato VOB los plazos están en el § 16 VOB/B:
- Los anticipos vencen 21 días después de la recepción de la relación verificable.
- El pago final vence tras la comprobación y constatación, a más tardar 30 días después de la recepción de la factura final. Una prórroga hasta un máximo de 60 días solo es eficaz si se ha pactado expresamente y está objetivamente justificada.
En el contrato de obra según el BGB no existe la regla de los 21 días. El anticipo vence en cuanto lo ha solicitado con la relación. La mora se produce a más tardar 30 días después de la recepción de la factura, salvo pacto distinto.
Lo decisivo es el detonante: el plazo empieza con la recepción de una relación verificable. Si el cliente devuelve la factura porque faltan las mediciones o la forma no es correcta, el plazo empieza de nuevo. Justo por eso compensa aclarar la forma de antemano – la presentación acumulada es al final menos una cuestión fiscal que una cuestión de con qué rapidez llega su dinero.
En office1.cloud las facturas de anticipo cuelgan del encargo, y la factura final descuenta los anticipos cobrados junto con el IVA que contienen. La relación acumulada por encima la construye mediante las líneas de la factura.
Y si empieza a trabajar con un contratista principal: pregunte por el calendario de pagos y la forma deseada antes de la primera factura. Es el minuto que, en caso de duda, le ahorra tres semanas de plazo de pago. Un programa de facturación emite facturas con todos los datos obligatorios en minutos.
Gestiona facturas con mas facilidad
Easy Invoice combina presupuestos, facturas y gestion de clientes en la nube.
Probar Easy InvoiceLeer a continuacion
 Facturación y contabilidad
¿Recibo perdido? El Eigenbeleg en Alemania: plantilla y datos
Sin justificante no hay asiento, pero existe un sustituto. Qué debe llevar un Eigenbeleg alemán, cuándo lo acepta Hacienda y por qué el IVA se pierde igualmente.
 Facturación y contabilidad
Factura proforma: qué es, modelo y cuándo la necesitas
Una factura proforma no exige pago ni permite deducir el IVA. Sirve para la aduana y para informar por adelantado. Qué debe incluir y dónde están las trampas.
 Facturación y contabilidad
Intereses de demora en Alemania: tipo, fórmula y ejemplo
Un cliente lleva semanas sin pagar. Puede reclamar intereses sin pedir permiso. Aquí está cuánto exactamente, desde qué día se cuenta y cómo calcular el importe.