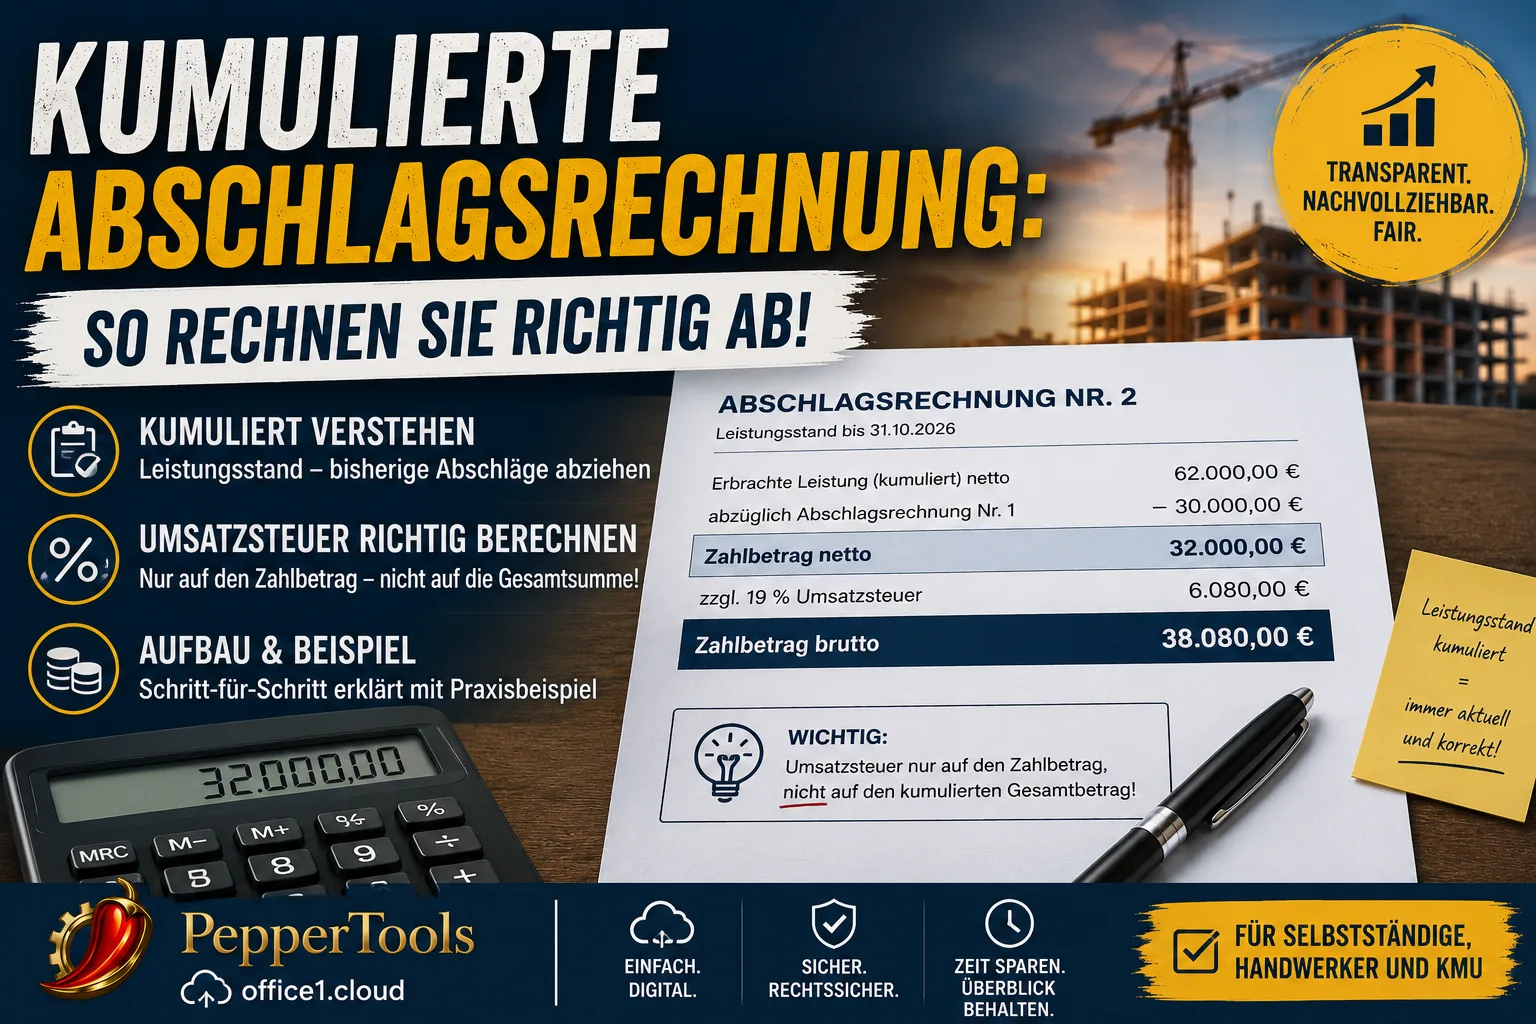
Kumuliert heißt: Jede Abschlagsrechnung zeigt den gesamten Leistungsstand bis heute und zieht davon alles ab, was Sie in diesem Auftrag schon berechnet haben. Übrig bleibt der Betrag, den Sie diesmal haben wollen.
Die Umsatzsteuer gehört nur auf diesen Restbetrag – nicht auf die große Summe oben. Wer die Steuer auf den kumulierten Gesamtbetrag ausweist, schuldet sie dem Finanzamt trotzdem, obwohl er das Geld nie bekommen hat (§ 14c Absatz 1 UStG). Das ist der eine teure Fehler in diesem Rechnungstyp.
Vorgeschrieben ist die kumulierte Form nirgends. Weder § 632a BGB noch § 16 VOB/B sagen, wie die Aufstellung aussehen muss. Verlangt wird sie vom Auftraggeber – meist von Generalunternehmern und öffentlichen Auftraggebern, weil sie so mit einem Blick sehen, wie viel vom Auftrag abgearbeitet ist.
Inhaltsverzeichnis
- Kumuliert oder einzeln: der Unterschied in einer Tabelle
- Eine kumulierte Abschlagsrechnung von oben nach unten
- Die Umsatzsteuer: der Fehler, der 5.700 Euro kostet
- Müssen Sie kumuliert abrechnen?
- Skonto: worauf es sich bezieht
- Sicherheitseinbehalt: abziehen ja, Steuer sparen nein
- Was für die Schlussrechnung übrig bleibt
- Wenn Sie sich vertan haben
- Wann Ihr Geld fällig ist
Kumuliert oder einzeln: der Unterschied in einer Tabelle
Beide Wege sind erlaubt, beide führen am Ende zum selben Geld. Sie unterscheiden sich nur darin, was auf dem Blatt steht.
| Einzelne Abschlagsrechnung | Kumulierte Abschlagsrechnung | |
|---|---|---|
| Was steht oben? | nur die Leistung seit der letzten Rechnung | die gesamte Leistung seit Auftragsbeginn |
| Werden alte Abschläge abgezogen? | nein | ja, alle bisherigen |
| Was steht unten? | der Betrag für diesen Zeitraum | der Betrag für diesen Zeitraum |
| Sieht der Auftraggeber den Auftragsfortschritt? | nur, wenn er selbst addiert | ja, in jeder Rechnung |
| Wo wird korrigiert, wenn ein Aufmaß nachträglich geändert wird? | in der Schlussrechnung | in der nächsten Abschlagsrechnung |
Der letzte Punkt ist der eigentliche Grund, warum große Auftraggeber darauf bestehen. Wird ein Aufmaß nach unten korrigiert oder eine Position gestrichen, taucht die Korrektur in der nächsten kumulierten Rechnung von selbst auf. Der Leistungsstand wird ja jedes Mal neu ausgerechnet. Bei einzelnen Abschlägen schleppt man den Fehler bis zur Schlussrechnung mit.
Für Sie hat das eine angenehme Folge: Sie müssen einen zu hoch angesetzten Abschlag nicht stornieren. Sie setzen den Leistungsstand beim nächsten Mal richtig an, und die Differenz gleicht sich aus.
Wer Rechnungen mit allen Pflichtangaben in wenigen Minuten schreiben möchte, kann das Rechnungsprogramm Easy Invoice 10 Tage kostenlos testen.
Eine kumulierte Abschlagsrechnung von oben nach unten
Der Aufbau ist immer derselbe, egal ob Trockenbau, Elektro oder Sanitär. Beispiel: ein Auftrag über 90.000 Euro netto.
Abschlagsrechnung Nr. 1 – Leistungsstand nach sechs Wochen: 30.000 Euro netto.
| Position | Betrag |
|---|---|
| Erbrachte Leistung bis 15.09.2026 (netto) | 30.000,00 € |
| abzüglich bisher berechnet | 0,00 € |
| Zahlbetrag netto | 30.000,00 € |
| zuzüglich 19 % Umsatzsteuer | 5.700,00 € |
| Zahlbetrag brutto | 35.700,00 € |
Abschlagsrechnung Nr. 2 – Leistungsstand jetzt: 62.000 Euro netto.
| Position | Betrag |
|---|---|
| Erbrachte Leistung bis 31.10.2026 (netto) | 62.000,00 € |
| abzüglich Abschlagsrechnung Nr. 1 (netto) | – 30.000,00 € |
| Zahlbetrag netto | 32.000,00 € |
| zuzüglich 19 % Umsatzsteuer | 6.080,00 € |
| Zahlbetrag brutto | 38.080,00 € |
Abschlagsrechnung Nr. 3 – Leistungsstand jetzt: 81.000 Euro netto.
| Position | Betrag |
|---|---|
| Erbrachte Leistung bis 15.12.2026 (netto) | 81.000,00 € |
| abzüglich Abschlagsrechnungen Nr. 1 und 2 (netto) | – 62.000,00 € |
| Zahlbetrag netto | 19.000,00 € |
| zuzüglich 19 % Umsatzsteuer | 3.610,00 € |
| Zahlbetrag brutto | 22.610,00 € |
Drei Dinge fallen auf:
Die obere Zeile wächst, die untere schwankt. Der Leistungsstand geht nur nach oben (oder bei einer Korrektur auch mal zurück), der Zahlbetrag richtet sich nach dem, was seit der letzten Rechnung dazugekommen ist.
Abgezogen wird netto von netto. Sie können auch brutto von brutto abziehen – dann muss aber die Umsatzsteuer der alten Rechnungen mit abgezogen werden, sonst stimmt das Ergebnis nicht. Der Nettoweg ist weniger fehleranfällig, weil die Steuer nur einmal ganz unten vorkommt.
Jede dieser Rechnungen braucht die normalen Pflichtangaben. § 14 Absatz 4 UStG gilt hier genauso: vollständige Anschriften, Ihre Steuernummer oder Umsatzsteuer-Identifikationsnummer, Ausstellungsdatum, eine fortlaufende Rechnungsnummer, Art und Umfang der Leistung, Entgelt, Steuersatz und Steuerbetrag. Dazu kommt ein Punkt, der bei Abschlägen oft fehlt: Es muss erkennbar sein, dass Sie über eine noch nicht fertige Leistung abrechnen. Ein Satz wie „Abschlagsrechnung Nr. 2 zum Auftrag 2026-114, Leistung noch nicht abgeschlossen" reicht.
Bei einem VOB-Vertrag kommt die prüfbare Aufstellung dazu. § 16 Absatz 1 VOB/B verlangt, dass Sie die Leistungen so nachweisen, dass der Auftraggeber sie „rasch und sicher" beurteilen kann – also Aufmaß, Mengen, Einheitspreise. Ohne diese Aufstellung wird der Abschlag nicht fällig, egal wie sauber die Rechnung aussieht.
Die Umsatzsteuer: der Fehler, der 5.700 Euro kostet
Das ist der Punkt, an dem kumulierte Rechnungen schiefgehen.
Vorweg die beruhigende Antwort: Wenn Sie es so aufbauen wie oben, zahlen Sie keinen Cent Umsatzsteuer doppelt. Die kumulierte Form ist nur eine andere Darstellung derselben Beträge.
Sehen Sie noch einmal auf Abschlagsrechnung Nr. 2. Oben stehen 62.000 Euro. Unten stehen 32.000 Euro. Die Umsatzsteuer gehört auf die 32.000 Euro, denn nur diesen Betrag fordern Sie an. Das sind 6.080 Euro.
Wer stattdessen 19 Prozent auf die 62.000 Euro rechnet, weist 11.780 Euro Umsatzsteuer aus – 5.700 Euro zu viel. Die Folge steht in § 14c Absatz 1 UStG: Wer in einer Rechnung einen höheren Steuerbetrag ausweist, als er schuldet, schuldet den Mehrbetrag trotzdem. Sie hätten also 5.700 Euro Steuer zu zahlen, die Ihnen nie jemand überwiesen hat – dieselben 5.700 Euro, die Sie bei Abschlag Nr. 1 schon abgeführt haben.
Der Hintergrund ist einfacher, als er klingt. Bei Abschlägen entsteht die Umsatzsteuer nicht mit der Rechnung, sondern wenn das Geld eingeht. So steht es in § 13 Absatz 1 Nummer 1 Buchstabe a UStG: Wird das Entgelt oder ein Teil davon vereinnahmt – also bezahlt –, bevor die Leistung fertig ist, entsteht die Steuer für diesen Teil mit dem Zahlungseingang. Jeder Geldeingang wird genau einmal versteuert. Wenn Sie die Steuer auf die kumulierte Summe ausweisen, versteuern Sie denselben Geldeingang ein zweites Mal.
Die Gegenprobe ist schnell gemacht: Addieren Sie die Steuerbeträge aller Abschlagsrechnungen. Im Beispiel sind das 5.700 + 6.080 + 3.610 = 15.390 Euro. Auf 81.000 Euro Leistung sind 19 Prozent genau 15.390 Euro. Passt die Summe nicht, steckt in einer Rechnung ein falscher Steuerbetrag.
Diese Rechnung sollten Sie nach jeder Abschlagsrechnung einmal machen – sie dauert zwanzig Sekunden und ist die einzige Kontrolle, die den Fehler zuverlässig findet.
Müssen Sie kumuliert abrechnen?
Nein, kein Gesetz schreibt die Form vor.
§ 632a BGB gibt Ihnen bei Werkverträgen einen Anspruch auf Abschlagszahlungen „in Höhe des Wertes der erbrachten und nach dem Vertrag geschuldeten Leistungen". Die Vorschrift verlangt eine Aufstellung, die eine schnelle und sichere Beurteilung ermöglicht – über kumuliert oder einzeln steht dort nichts.
§ 16 Absatz 1 VOB/B regelt dasselbe für den VOB-Vertrag: Abschlagszahlungen sind auf Antrag „in möglichst kurzen Zeitabständen oder zu den vereinbarten Zeitpunkten" zu gewähren, in Höhe der nachgewiesenen Leistungen einschließlich Umsatzsteuer. Auch hier keine Formvorgabe.
Die Pflicht kommt also immer aus dem Vertrag. In der Praxis steht sie an drei Stellen:
- im Zahlungsplan eines Generalunternehmer-Vertrags,
- in den Zusätzlichen Vertragsbedingungen öffentlicher Auftraggeber,
- oder gar nirgends schriftlich – der Auftraggeber schickt die Rechnung einfach mit dem Vermerk „bitte kumuliert" zurück.
Der dritte Fall ist der ärgerlichste, weil er Sie Wochen kostet. Wenn Sie für einen neuen großen Auftraggeber arbeiten, klären Sie die Form der Abschlagsrechnung vor der ersten Rechnung. Eine Frage per E-Mail spart eine Zurückweisung und die Zahlungsfrist, die dann von vorn beginnt.
Umgekehrt gilt: Verlangt niemand die kumulierte Form, ist die einzelne Abschlagsrechnung meist der einfachere Weg. Wie die aussieht, steht in unserem Beitrag zur Abschlagsrechnung. Und falls Sie noch unsicher sind, ob Sie überhaupt Abschläge oder besser Teilrechnungen schreiben: Der Unterschied zwischen Abschlagsrechnung, Teilrechnung und Schlussrechnung hat handfeste Folgen für Ihre Mängelfristen.
Skonto: worauf es sich bezieht
Skonto gilt für den Zahlbetrag dieser einen Rechnung, nicht für die kumulierte Summe.
Bei Abschlagsrechnung Nr. 2 aus dem Beispiel wären 2 Prozent Skonto also 2 Prozent von 38.080 Euro, das sind 761,60 Euro. Nicht 2 Prozent von der oberen Zeile. Schreiben Sie das ausdrücklich hin – „2 % Skonto auf den Zahlbetrag dieser Rechnung bei Zahlung bis zum …" –, sonst rechnet der Auftraggeber es anders und behält zu viel ein.
Zwei Dinge dazu:
Die Umsatzsteuer ändert sich erst, wenn das Skonto wirklich gezogen wird. Sie weisen in der Rechnung die volle Steuer aus. Zahlt der Kunde gekürzt, sinkt der Betrag, auf den die Steuer berechnet wird – und Sie korrigieren den Steuerbetrag in dem Monat, in dem die Zahlung eingeht (§ 17 UStG). Vorher passiert nichts.
Bei VOB-Verträgen wirkt Skonto nur, wenn es ausdrücklich vereinbart ist. Ein Skontoabzug, den der Auftraggeber einfach vornimmt, ohne dass etwas vereinbart wurde, ist eine Kürzung – und die dürfen Sie nachfordern.
Sicherheitseinbehalt: abziehen ja, Steuer sparen nein
Viele Bauverträge sehen einen Einbehalt von 5 bis 10 Prozent vor, der bis zum Ende der Gewährleistung stehen bleibt. In der kumulierten Aufstellung steht er ganz unten, nach der Umsatzsteuer:
| Position | Betrag |
|---|---|
| Zahlbetrag brutto | 38.080,00 € |
| abzüglich 5 % Sicherheitseinbehalt | – 1.904,00 € |
| jetzt zu zahlen | 36.176,00 € |
Der Einbehalt mindert nicht Ihre Forderung. Er wird nur später ausgezahlt. Deshalb ändert er weder das Entgelt noch die Umsatzsteuer: Sie führen die 6.080 Euro ab, obwohl Sie 1.904 Euro davon noch nicht gesehen haben.
Es gibt eine Ausnahme, und die ist wichtig genug, sie zu kennen. Der Bundesfinanzhof hat am 24. Oktober 2013 entschieden (Aktenzeichen V R 31/12), dass ein Bauunternehmer den Betrag schon im Zeitraum der Leistung berichtigen kann, wenn er über zwei bis fünf Jahre nicht an sein Geld kommt und den Einbehalt auch nicht durch eine Bankbürgschaft ablösen kann. Die Finanzverwaltung hat das später übernommen, allerdings mit engen Voraussetzungen – unter anderem müssen Sie belegen, dass eine Ablösung durch Bürgschaft für Sie nicht zu bekommen war.
Ob das in Ihrem Fall greift, gehört auf den Tisch Ihrer Steuerberatung. Es ist kein Kreuzchen, das man selbst setzt. Dieser Beitrag informiert, er ersetzt keine Steuerberatung.
Was für die Schlussrechnung übrig bleibt
Am Ende steht die Schlussrechnung über die gesamte Leistung. Im Beispiel: 90.000 Euro netto.
| Position | Betrag |
|---|---|
| Gesamtleistung (netto) | 90.000,00 € |
| zuzüglich 19 % Umsatzsteuer | 17.100,00 € |
| Gesamt brutto | 107.100,00 € |
| abzüglich Abschlag Nr. 1 (brutto, darin 5.700,00 € USt) | – 35.700,00 € |
| abzüglich Abschlag Nr. 2 (brutto, darin 6.080,00 € USt) | – 38.080,00 € |
| abzüglich Abschlag Nr. 3 (brutto, darin 3.610,00 € USt) | – 22.610,00 € |
| Restbetrag | 10.710,00 € |
Die Klammern hinter den Abzügen sind kein Beiwerk. Genau sie sind der Punkt:
Hier gilt eine gesetzliche Pflicht, die es bei den Abschlägen so nicht gibt. § 14 Absatz 5 Satz 2 UStG verlangt: In der Schlussrechnung müssen die vorher bezahlten Teilbeträge und die Umsatzsteuer, die darin steckt, abgezogen werden – vorausgesetzt, Sie haben darüber Rechnungen mit ausgewiesener Steuer gestellt. Es reicht also nicht, unten irgendeine Summe abzuziehen. Wer die Rechnung liest, muss sehen können, wie viel Umsatzsteuer in den abgezogenen Abschlägen enthalten war.
Abgezogen werden die tatsächlich erhaltenen Zahlungen, nicht die gestellten Rechnungen. Hat der Auftraggeber einen Abschlag gekürzt oder gar nicht gezahlt, steht in der Schlussrechnung der niedrigere Betrag. Das gilt auch über den Jahreswechsel hinweg.
Wie diese Schlussrechnung im Detail aussieht und welche Formulierung das Finanzamt sehen will, steht in unserem Beitrag zur Schlussrechnung mit Abzug der Abschläge.
Ein Sonderfall am Bau: Arbeiten Sie als Nachunternehmer für einen anderen Bauunternehmer, schulden oft nicht Sie die Umsatzsteuer, sondern Ihr Auftraggeber. Dann stehen in allen Rechnungen dieses Auftrags Nettobeträge ohne Steuerausweis. Wann das gilt, steht in unserem Beitrag zu § 13b UStG bei Bauleistungen.
Wenn Sie sich vertan haben
Zwei Fälle, zwei verschiedene Wege.
Sie haben den Leistungsstand zu hoch angesetzt. Das ist der harmlose Fall und der eigentliche Vorteil der kumulierten Methode. Sie setzen in der nächsten Abschlagsrechnung den richtigen Stand an. Liegt er unter der Summe der bisherigen Rechnungen, ergibt sich rechnerisch ein Minus – dann fordern Sie diesmal nichts an und verrechnen es beim nächsten Mal. Eine Stornorechnung brauchen Sie dafür nicht.
Sie haben zu viel Umsatzsteuer ausgewiesen. Das ist der Fall aus dem Abschnitt oben, und er löst sich nicht von selbst. § 14c Absatz 1 UStG lässt eine Korrektur zu, verlangt dafür aber, dass Sie die Rechnung gegenüber dem Auftraggeber richtigstellen. Schwieriger wird es, wenn der Auftraggeber die zu hoch ausgewiesene Steuer bei seinem eigenen Finanzamt bereits abgezogen hat: Dann muss dieser Abzug erst rückgängig gemacht sein, bevor Sie Ihr Geld zurückbekommen. Praktisch heißt das: korrigierte Rechnung schicken, den Vorgang dokumentieren, Steuerberatung einbeziehen. Je früher, desto einfacher.
Wann Ihr Geld fällig ist
Beim VOB-Vertrag stehen die Fristen in § 16 VOB/B:
- Abschlagszahlungen werden 21 Tage nach Zugang der prüfbaren Aufstellung fällig.
- Die Schlusszahlung wird nach Prüfung und Feststellung fällig, spätestens 30 Tage nach Zugang der Schlussrechnung. Eine Verlängerung auf höchstens 60 Tage ist nur wirksam, wenn sie ausdrücklich vereinbart und sachlich gerechtfertigt ist.
Beim BGB-Werkvertrag gibt es keine 21-Tage-Regel. Der Abschlag ist fällig, sobald Sie ihn mit der Aufstellung verlangt haben. Verzug tritt spätestens 30 Tage nach Zugang der Rechnung ein, wenn nichts anderes vereinbart ist.
Wichtig ist der Auslöser: Die Frist startet mit dem Zugang einer prüfbaren Aufstellung. Schickt der Auftraggeber die Rechnung zurück, weil das Aufmaß fehlt oder die Form nicht stimmt, beginnt sie von vorn. Genau deshalb lohnt es sich, die Form vorher zu klären – die kumulierte Darstellung ist am Ende weniger eine Steuerfrage als eine Frage, wie schnell Ihr Geld kommt.
In office1.cloud hängen Abschlagsrechnungen am Auftrag, und die Schlussrechnung zieht die bezahlten Abschläge samt enthaltener Umsatzsteuer ab. Die kumulierte Aufstellung darüber bauen Sie über die Rechnungspositionen auf.
Und wenn Sie neu für einen Generalunternehmer arbeiten: Fragen Sie vor der ersten Rechnung nach dem Zahlungsplan und der gewünschten Form. Das ist die eine Minute, die im Zweifel drei Wochen Zahlungsziel rettet.
Rechnungen einfacher erledigen
Easy Invoice bündelt Angebote, Rechnungen und Kundenverwaltung in der Cloud.
Easy Invoice testenWeiterlesen
 Rechnung & Buchhaltung
Beleg verloren? Eigenbeleg schreiben: Vorlage und Pflichtangaben
Ohne Beleg keine Buchung – aber es gibt einen Ersatz. Was auf einen Eigenbeleg gehört, wann das Finanzamt ihn akzeptiert und warum die Mehrwertsteuer trotzdem verloren ist.
 Rechnung & Buchhaltung
Proforma-Rechnung: Bedeutung, Muster und wann Sie eine brauchen
Eine Proforma-Rechnung fordert kein Geld und bringt keine Vorsteuer. Sie dient dem Zoll und der Vorab-Information. Was darauf gehört und wo die Fallen liegen.
 Rechnung & Buchhaltung
Verzugszinsen berechnen: Formel, aktueller Satz und Beispiel
Ein Kunde zahlt seit Wochen nicht. Zinsen dürfen Sie fordern, ohne zu fragen. Hier steht, wie viel es genau ist, ab welchem Tag gezählt wird und wie Sie den Betrag ausrechnen.