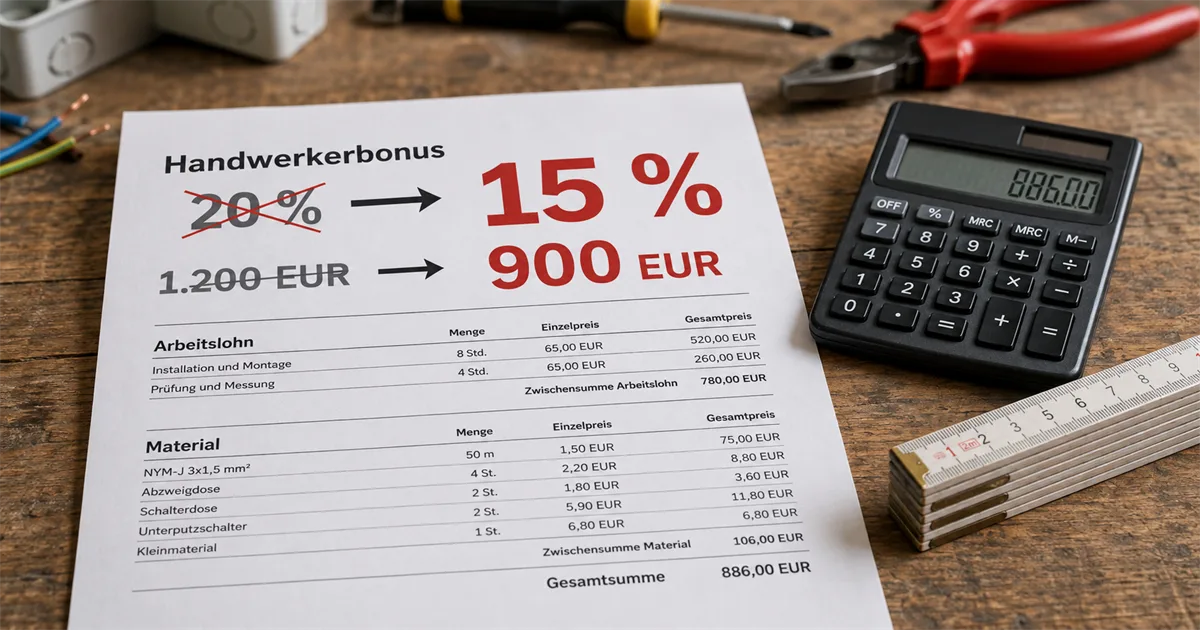
Bugün değişmeden geçerli olan: işçilik maliyetinin yüzde 20'si, yılda en fazla 1.200 euro. Müşterinizin 2026'da ödediği hiçbir şey için bu değişmiyor. Ancak 2027'den itibaren yüzde 15'e ve 900 euro'ya düşürme planlanıyor – üst sınırı tamamen kullanan bir müşteri için bu, yılda 300 euro daha az demek olurdu.
Bu kesinti henüz yürürlükteki hukuk değil. Federal kabine 2 Eylül 2026'da bir yasa tasarısını kabul etti – bu, hükümetin önerisi, bitmiş yasa değil. Bundestag (Alman federal meclisi) ve Bundesrat'ın (eyaletler meclisi) onayı hâlâ gerekiyor ve Bundesrat bu yasayı gerçekten durdurabilir, çünkü gelir vergisinin büyük bir kısmı eyaletlere ait. Kesintinin ilke olarak geleceği muhtemel – başlangıçta indirimin tamamen kaldırılması bile gündemdeydi, yüzde 15 zaten bir uzlaşma. Sonunda tam olarak yüzde 15 olup olmayacağı ise açık.
Uygulamanız için yüzde oranından daha önemli olan, hiç değişmeyen bir nokta: Belirleyici olan, müşterinizin ödeme yaptığı yıl, fatura tarihi değil. Aralık 2026'da havale eden hâlâ yüzde 20'yi alır – faturayı ancak ocakta yazsanız bile.
Bu yazı genel bilgi verir ve vergi danışmanlığının yerini tutmaz.
İçindekiler
- Müşteriniz somut olarak ne kaybediyor – iki hesap
- Bu kesin mi? Sürecin bulunduğu aşama
- Fatura tarihi değil ödeme tarihi: işin pahalıya patladığı nokta
- Siparişleri 2026 içinde faturalandırmak işe yarar mı?
- DEĞİŞMEYENLER: temizlikçi, bahçe bakımı, kar temizliği
- Faturalarınızda bir şey değişiyor mu?
- Telefonda müşterinize ne söyleyeceksiniz
- Reform işletmeniz için başka ne anlama geliyor
- Sık sorulan sorular
Müşteriniz somut olarak ne kaybediyor – iki hesap
Usta hizmetlerine yönelik vergi indirimi, Alman Gelir Vergisi Kanunu'nun § 35a üçüncü fıkrasında yer alır. Genellikle „gider yazmak" denen şeyden farklı işler: Tutar, müşterinizin ödemesi gereken vergiden doğrudan düşülür. 900 euro indirim, 900 euro daha az vergi demektir – 900 euro daha az vergiye tabi gelir değil.
Hesap her zaman işçilik maliyeti üzerinden, bu maliyete düşen KDV dahil yapılır. Malzeme hiçbir zaman sayılmaz.
Örnek 1 – küçük onarım. Bir sigorta kutusu değiştiriyorsunuz, 1.400 euro brüt işçilik maliyeti:
| 2026 (geçerli) | 2027'den itibaren (planlanan) | Fark | |
|---|---|---|---|
| Oran | %20 | %15 | |
| Müşterinin indirimi | 280,00 € | 210,00 € | −70,00 € |
Örnek 2 – banyo yenileme. 7.500 euro brüt işçilik maliyeti. Burada üst sınır devreye giriyor:
| 2026 (geçerli) | 2027'den itibaren (planlanan) | Fark | |
|---|---|---|---|
| Hesaben | 1.500,00 € | 1.125,00 € | |
| Azami tutar | 1.200,00 € | 900,00 € | |
| Müşterinin indirimi | 1.200,00 € | 900,00 € | −300,00 € |
Üst sınır 6.000 euro işçilik maliyetinden itibaren devreye girer – bu eşik aynı kalıyor, yalnızca üzerine uygulanan oran düşüyor. Yani zaten 6.000 euronun üzerinde olan, her zaman tam 300 euro kaybeder. Altında kalan, önceki indiriminin dörtte birini kaybeder.
Bu kesin mi? Sürecin bulunduğu aşama
Hayır, kesin değil. Bunu bir müşteriye kesinleşmiş gibi anlatmadan önce bilmeniz önemli.
Süreç nerede duruyor. 2 Eylül 2026'da kabine, 2027 Gelir Vergisi Reformu Kanunu tasarısını kabul etti. Bir kabine kararı, hükümetin önerisidir – fazlası değil. Sırada önce Bundestag, ardından Bundesrat var. Yasa ancak ikisi de onayladıktan ve metin Bundesgesetzblatt'ta (Alman resmî gazetesi) yayımlandıktan sonra yürürlüğe girer.
Bundesrat'ın burada gerçekten neden söz hakkı var. Geliri eyaletlere ait olan vergilerde yasa, Bundesrat'ın onayını gerektirir – bu, Grundgesetz'in (Alman anayasası) 105. maddesinin 3. fıkrasında yazar. Gelir vergisinde eyaletler yüzde 42,5 alır. Yani Bundesrat yasayı sadece geciktiremez, düşürebilir de. Eyaletler önceden vergi kaybı konusunda uyarmıştı; federal hükümet bir denkleştirme sözü verdi, ayrıntıları hâlâ açık. Süreçte tam da bu noktalarda yeniden pazarlık yapılır.
Kesintinin buna rağmen neden muhtemel olduğu. Başlangıçta usta indiriminin tamamen kaldırılması gündemdeydi – bunu Bundesrechnungshof (Alman Federal Sayıştayı) önermişti. Zentralverband des Deutschen Handwerks (Alman Zanaatkârlar Merkez Birliği) aylarca buna karşı çalıştı; ZDH başkanı Jörg Dittrich, indirimin azaltılmış biçimde korunmasını kısmi başarı olarak değerlendiriyor. Yani yüzde 15 zaten bir uzlaşmanın sonucu, tartışmanın başlangıcı değil. Buna şu da ekleniyor: Kesinti, vergi indirimlerinin bir kısmını finanse ediyor. Onu çıkaran, parayı başka yerden bulmak zorunda.
Buna karşı neler çıkabilir. Institut der deutschen Wirtschaft (Alman Ekonomi Enstitüsü), kesintinin kayıt dışı çalışmayı teşvik ettiğini hesaplıyor – olumsuz senaryoda yılda yaklaşık bir milyar euro kadar. İktidar partilerinin bir bölümü, indirimi bütünüyle çok küçük buluyor. Her ikisi de Bundestag'da değişiklik önergelerine yol açabilir. ZDH ise tasarıyı eleştirmeyi sürdürüyor: Genel sekreter Holger Schwannecke, „rekabetin çarpıtılması"ndan söz ediyor, çünkü şahıs işletmeleri ve şahıs şirketleri, sermaye şirketlerinden daha ağır yükleniyor.
Özetle: İndirimin kısılması muhtemel. Sonunda tam olarak yüzde 15 ve 900 euro olması ise daha az muhtemel – bu tür ayarlar deneyimlere göre süreçte hâlâ değiştirilir. Oylamalar için şimdilik bir tarih yok.
Sizin için bu şu demek: „2027'den itibaren böyle" yerine „güncel yasa tasarısına göre" deyin. Bir müşteri bu yüzden bir işi öne çekerse ve kesinti sonradan farklı çıkarsa, yine de yanlış bir şey yapmış olmaz – 2026'daki yüzde 20 onun için garanti.
Fatura tarihi değil ödeme tarihi: işin pahalıya patladığı nokta
Önleyebileceğiniz pratik hata burada.
İndirim için yalnızca paranın müşterinizin hesabından çıktığı yıl sayılır – yani ne zaman havale ettiği. Faturayı ne zaman yazdığınız değil, işi ne zaman yaptığınız da değil. (Vergiciler buna nakit akışı ilkesi der; bu terime yalnızca müşterinizin mali müşaviri konuyu açarsa ihtiyacınız olur.)
Bundan, her yıl ocak ayında sorun çıkaran durum doğar:
İşi 18 Aralık 2026'da bitiriyor ve faturayı 20 Aralık'ta yazıyorsunuz. Müşteriniz 8 Ocak 2027'de havale ediyor. Sonuç: yüzde 20 değil, yüzde 15 geçerli.
Müşteri hâlâ 2026'da olduğunu düşünüyor – iş sonuçta 2026'daydı. Vergi dairesi ise sadece hesap ekstresindeki ödeme tarihini görür.
Dikkat: Tasarı şimdilik yalnızca yeni oranların 1 Ocak 2027'den itibaren geçerli olacağını düzenliyor. Yıl dönümünü aşan durumlar için açık bir geçiş hükmü tasarıda yer almıyor. Nihai yasa metni çıkana kadar güvenli yorum şu: 31 Aralık 2026'ya kadar ödeme = yüzde 20.
Siparişleri 2026 içinde faturalandırmak işe yarar mı?
Müşteri için: evet, iş zaten yapılacaksa. Sizin için bir satış argümanı, ama çok güçlü değil – dürüstçe hesaplayın.
3.000 euro işçilik maliyetli bir işte fark 150 euro. Bu, satın alma kararını nadiren değiştirir. 6.000 euro ve üzeri bir tadilatta ise 300 euro – bunu müşteri fark eder.
Daha ilginç olan, çoğu kişinin gözden kaçırdığı ikinci nokta: Azami tutar yıl ve hane başına geçerli. Büyük bir işte müşteri için yıl dönümü üzerinden bölmek işe yarar – bir kısmı 2026'da, kalanı 2027'de ödenir. Böylece bir kez yerine iki kez azami tutarı kullanır.
Hesap örneği. 12.000 euro işçilik maliyeti; 6.000 euroluk bir hakediş faturası Aralık 2026'da, 6.000 euroluk son fatura Şubat 2027'de ödeniyor:
- Tamamı 2027'de ödenirse: 900 euro indirim (üst sınır).
- Bölünürse: 1.200 euro (2026) + 900 euro (2027) = 2.100 euro.
Bu, müşteriniz için 1.200 euro fark demek – kesintinin kendisinden belirgin biçimde fazla. Koşul, hakediş faturasının maddi olarak haklı olması ve müşterinin onu gerçekten eski yılda ödemesi. Bunu düzgün nasıl faturalandıracağınız, Hakediş faturası ve ön ödeme yazımızda anlatılıyor.
Bu sırada ters gidebilecek iki şey: Hiçbir edim yapılmadan salt bir ön ödemeyi vergi dairesi kabul etmez. Ve müşteriyle bir bölüşüm konuşuyorsanız, ödeme tarihlerini yazılı olarak tespit edin – yoksa yine hepsini birden havale eder.
DEĞİŞMEYENLER: temizlikçi, bahçe bakımı, kar temizliği
Şu sıralar bu konu çok karıştırılıyor, bu yüzden burada net ayırıyoruz.
§ 35a'nın birden fazla kalemi var. Yalnızca usta hizmetlerine ait olan kısılıyor:
| Ne | Fıkra | Oran | Azami tutar | Değişiyor mu? |
|---|---|---|---|---|
| Usta hizmetleri (yenileme, bakım, modernizasyon) | 3. fıkra | %20 → %15 | 1.200 € → 900 € | evet, 2027'den itibaren planlanıyor |
| Ev ile ilgili hizmetler (temizlikçi, bahçe bakımı, kar temizliği) | 2. fıkra | %20 | 4.000 € | hayır |
| Evde istihdam, özel hanede minijob | 1. fıkra | %20 | 510 € | hayır |
İkisini birden sunuyorsanız bu sizi ilgilendirir. Aynı iş kapsamında bir teras döşeyen (usta hizmeti) ve çimi bakan (ev ile ilgili hizmet) bir peyzaj işletmesi, tasarı bu haliyle çıkarsa 2027'den itibaren iki farklı oranla hesaplar. Kalemleri o zaman ayrı gösterin – yoksa müşteri vergi dairesine neyin nereye ait olduğunu açıklamak zorunda kalır ve tereddüt hâlinde daire her şeyi daha kötü kaleme yazar.
Yine değişmeyen: Yeni yapılar için indirim hâlâ yok ve aynı önlem için kamu desteği alan – örneğin KfW'den (Alman devlet kalkınma bankası) – bunun için ayrıca vergi indirimi talep edemez.
Faturalarınızda bir şey değişiyor mu?
Biçim açısından hayır. Koşullar tam olarak aynı kalıyor ve zaten daha önce de belirleyici nokta bunlardı:
- Faturada işçilik maliyeti malzemeden ayrı gösterilir. Orada yalnızca bir toplam tutar varsa, müşteriniz hiçbir şey alamaz – ne yüzde 20 ne yüzde 15.
- Müşteri nakit ödemedi, havale etti. Nakit ödeme, makbuz olsa bile indirimi dışlar.
- İşçilik maliyetine sadece saatler değil, yol ve makine masrafları da dahildir.
Bunu ayrıntıda nasıl kuracağınız, Usta faturası: işçilik payını gösterme yazımızda kapsamlı olarak anlatılıyor.
Değişen şey, bu ayrımın önemi. Şimdiye kadar üst sınır 6.000 euro işçilik maliyeti ve 1.200 euro indirimdeydi. Gelecekte indirim daha küçük, 6.000 euro eşiği ise aynı. Başka deyişle: Orta büyüklükte bir işte zaten azami tutara yakın olan bir müşteri, işçilik maliyetini düşük veya eksik gösterirseniz oransal olarak daha çok kaybeder. Yolu şimdiye kadar sessizce malzemeye yazdıysanız, bu ona 2027'den itibaren hissedilir biçimde daha pahalıya patlar.
office1.cloud içinde belge editöründe işçilik ve malzeme kalemlerini ayırır ve işçilik maliyetini kendi toplamı olarak gösterirsiniz; böylece müşteriniz rakamı doğrudan vergi beyannamesine aktarabilir.
Telefonda müşterinize ne söyleyeceksiniz
Bir müşteri haberlerde duyduğu için soruyorsa, üç cümle yeter:
„Güncel yasa tasarısına göre vergi indirimi 2027'den itibaren yüzde 20'den 15'e düşüyor, en fazla 1.200 yerine 900 euro. Henüz kabul edilmedi, Bundestag ve Bundesrat'ın onaylaması gerekiyor. Belirleyici olan ne zaman ödediğiniz – bu yıl içinde havale ederseniz sizin için yüzde 20 geçerli."
Bunu yaparken atlamanız daha iyi olan şey: Müşterinin kişisel olarak ne kadar tasarruf edeceğine dair bir tahmin. Onun o yıla ait diğer usta faturalarını bilmiyorsunuz ve azami tutar tüm hane için geçerli. Oranları ve üst sınırı söyleyin, gerisini onun vergi programı hesaplar.
Peki müşteri bu yüzden tereddüt ederse? Tasarrufu şimdiye kadar teklif görüşmesinde dile getirdiyseniz, bunu beklemek gerekir. Dürüst yanıt şu: Faturada değişen az. 3.000 euroluk bir işte konu 150 euro. 150 euro yüzünden arızalı bir hattı bir yıl bekleten, işi zaten ertelerdi. Daha büyük tadilatlarda yıl dönümü üzerinden bölmek daha güçlü argüman – müşteriye, kesintinin ondan aldığından fazlasını kazandırır.
Reform işletmeniz için başka ne anlama geliyor
Kesinti müşterinizi vuruyor. Tasarının iki noktası daha doğrudan sizi vuruyor:
Minijob götürü vergisi yüzde 2'den 5'e çıkacak. 603 euro esasına göre bir yardımcı çalıştırıyorsanız, bu ücret üzerindeki yükümlülüğünüz artar. 603 euroda bu, ayda yaklaşık 18 euro fazla, minijob çalışanı başına yılda 217 euronun biraz üzeri demek. Bir minijobun toplamda neye mal olduğunu Almanya'da minijob: işveren maliyeti yazımızda hesapladık.
Şahıs işletmesi olarak bir GmbH'den daha azını alıyorsunuz. Reform öncelikle küçük ve orta gelirler için gelir vergisini düşürüyor – temel vergi muafiyeti 12.564 euroya (2027) ve 12.900 euroya (2028), çalışan götürü indirimi 1.230 eurodan 1.430 euroya çıkıyor, çocuk parası artıyor. Tarife indiriminden herkes gibi siz de yararlanırsınız. Buna karşılık yüksek çalışan götürü indirimi sizi es geçer, çünkü çalışan değilsiniz.
Zanaat kesiminin eleştirisi tam da buradan başlıyor. Zanaat işletmelerinin dörtte üçü şahıs işletmesi veya şahıs şirketi – yani kârı, GmbH'nin aksine doğrudan sahibinde gelir vergisi olarak sonuçlanan işletmeler. Bu işletmeler için indirim daha zayıf kalıyor.
Toplam indirim hacmini federal hükümet, 2028'den itibaren yılda yaklaşık on milyar euro olarak öngörüyor. İşçilik payını açıkça belirtirseniz, müşteri için belge zaten hazırdır — bunun için şablonları bir teklif ve fatura programı sunar.
Sık sorulan sorular
Kesinti, 2026'dan olup ancak 2027'de ödenen faturalar için de geçerli mi? Bu haliyle çıkarsa: evet. Belirleyici olan, fatura tarihi değil ödeme yılıdır. Yıl dönümünü aşan durumlar için tasarı açık bir geçiş hükmü içermiyor.
İşçilik maliyeti üzerindeki KDV hesaba katılıyor mu? Evet. Hesap, işçilik maliyetinin brüt tutarı üzerinden, yani ona düşen KDV dahil yapılır.
Küçük işletme olarak KDV'siz faturalandırıyorsam ne olur? O zaman gösterdiğiniz işçilik maliyeti belirleyici tutardır. KDV eklenmediği için müşterinin indirimi buna göre daha düşük olur. İşçilik ile malzemenin ayrılmasında bu bir şey değiştirmez.
Müşterim kiraya veren ve işleri gelir elde etme gideri olarak yazıyor. Kesinti onu ilgilendirir mi? Hayır. § 35a, kendi oturduğunuz hane için geçerlidir. Kiraya verilen bir daireyi onaran, masrafları gelir elde etme gideri olarak düşer – bu başka bir hükümdür ve bu reformdan etkilenmez.
6.000 euroluk işçilik maliyeti üst sınırı değişiyor mu? Hayır. Yalnızca üzerine uygulanan oran düşüyor, bu yüzden hesaben azami tutar da 1.200 eurodan 900 euroya iniyor.
Bu ne zaman kesinleşir? Bundestag ve Bundesrat onayladığında. Bunun için henüz bir tarih belli değil. O zamana kadar 2026 için yüzde 20 ve 1.200 euro değişmeden geçerli.
Faturalari daha kolay yonet
Easy Invoice teklifleri, faturalari ve musteri yonetimini bulutta birlestirir.
Easy Invoice u deneSonraki okuma
 Zanaat ve hizmetler
Minijob çalışanı işe almak: 603 euroluk bir iş gerçekte ne kadara mal olur
Bir minijob çalışanı ücretinden fazlasına mal olur. 2026'da 603 euroluk bir iş aylık ve saatlik olarak gerçekte ne kadar tutar, kaç saati kapsar, kaza sigortası ne ister ve bildirim nasıl yapılır.
 Zanaat ve hizmetler
Almanya'da dijital mesai takibi: Buna ihtiyacınız var mı — varsa nasıl olmalı?
Herkes dijital mesai takibi zorunluluğunu konuşuyor. On çalışana kadar olan işletmelerde kalkması planlanan şey tam da elektronik biçim: kaydın kendisi yine zorunlu, minijob'larda ise daha katı. Önce kendi durumunuzu bulun.
 Zanaat ve hizmetler
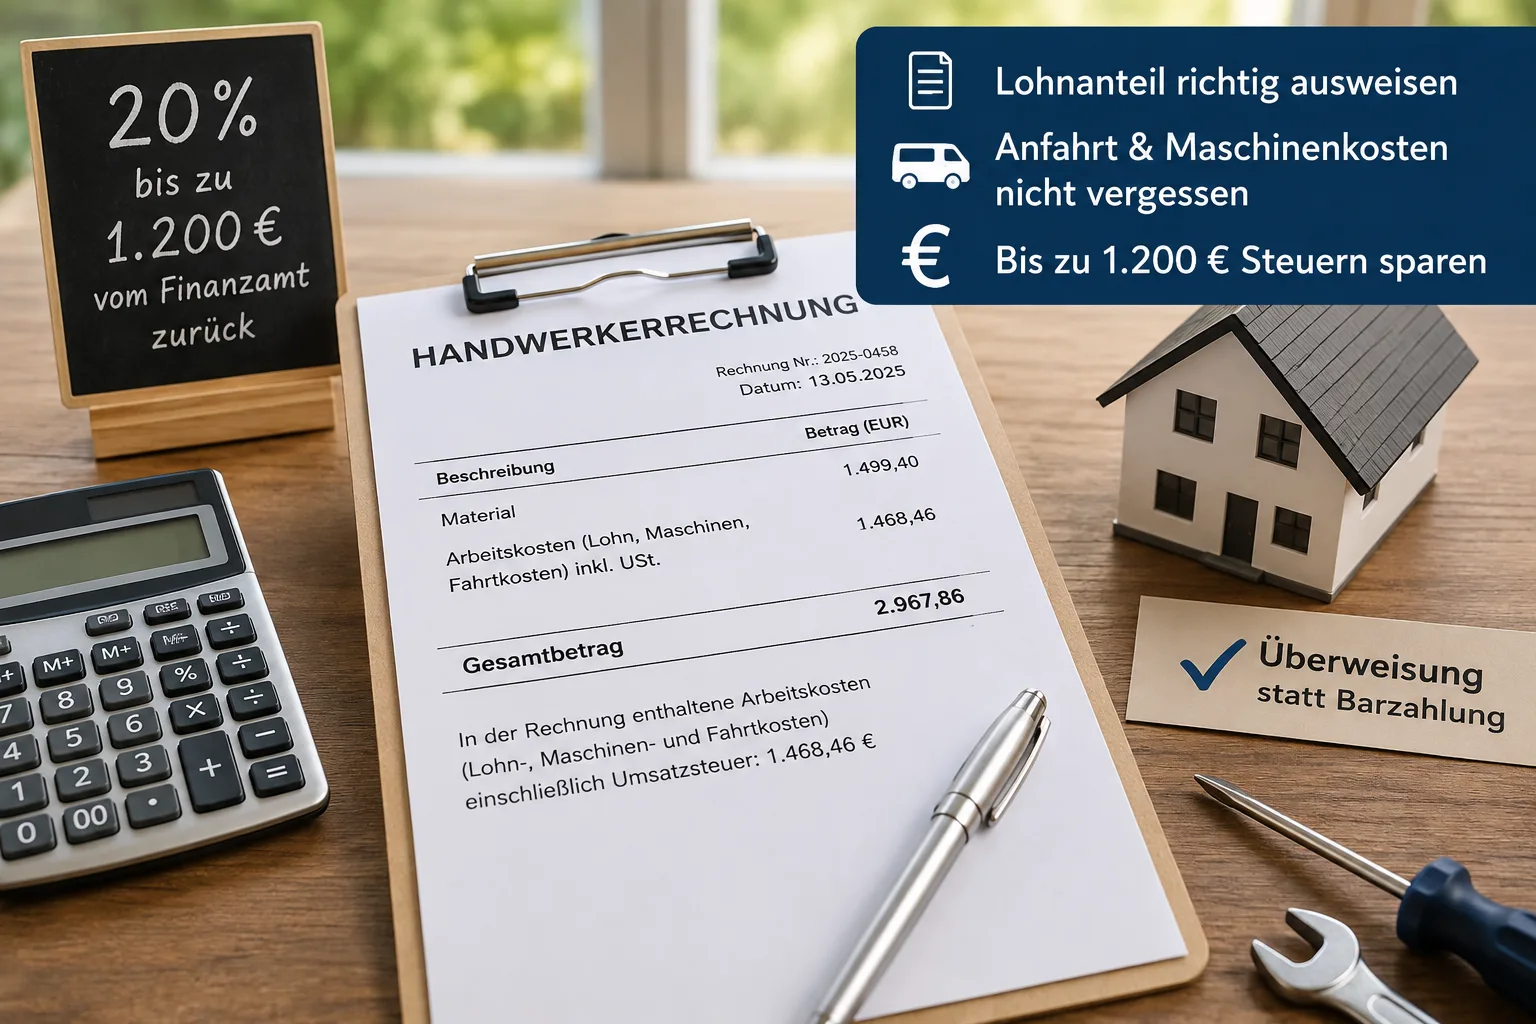
Usta faturası: işçilik payını nasıl gösterirsiniz – ve müşterinize 1.200 euroya kadar vergi kazandırırsınız
Özel müşteriler işçilik giderlerinin yüzde 20'sini vergiden düşebilir – ama yalnızca faturanız işçilik payını ayrı gösteriyorsa.