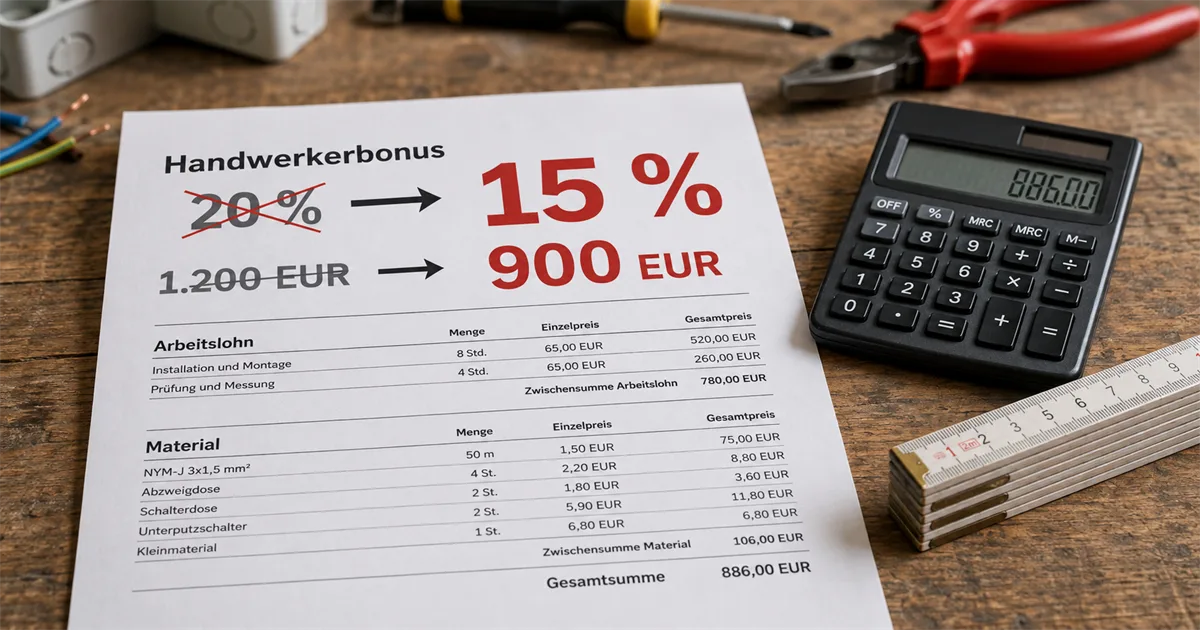
Сегодня без изменений действует: 20 процентов от стоимости работ, но не более 1200 евро в год. Для всего, что ваш клиент оплатит ещё в 2026 году, ничего не меняется. Однако с 2027 года запланировано снижение до 15 процентов и 900 евро — для клиента, который выбирает максимальную сумму, это было бы на 300 евро меньше в год.
Это снижение пока не является действующим правом. 2 сентября 2026 года федеральный кабинет министров одобрил законопроект — это предложение правительства, а не готовый закон. Согласие ещё должны дать Bundestag (Бундестаг, нижняя палата парламента Германии) и Bundesrat (Бундесрат, палата федеральных земель), и Бундесрат действительно может остановить закон, потому что землям причитается большая часть подоходного налога. То, что снижение в принципе состоится, вероятно: изначально обсуждалась даже полная отмена вычета, так что 15 процентов — уже компромисс. Будет ли в итоге ровно 15 процентов, остаётся открытым вопросом.
Для вашей практики важнее процентной ставки один пункт, который вообще не меняется: решающим является год, в котором ваш клиент платит, а не дата счёта. Кто переведёт деньги в декабре 2026 года, получит ещё 20 процентов — даже если вы выставите счёт только в январе.
Эта статья носит общий информационный характер и не заменяет консультацию налогового консультанта.
Содержание
- Что конкретно теряет ваш клиент — два расчёта
- Это уже точно? На каком этапе процесс
- Дата оплаты вместо даты счёта: место, где становится дорого
- Стоит ли выставлять счета по заказам ещё в 2026 году?
- Что НЕ меняется: уборщица, уход за садом, уборка снега
- Меняется ли что-то в ваших счетах?
- Что сказать клиенту по телефону
- Что ещё реформа означает для вашего предприятия
- Частые вопросы
Что конкретно теряет ваш клиент — два расчёта
Налоговый вычет за работы мастера закреплён в § 35a абзац 3 Закона Германии о подоходном налоге. Он работает иначе, чем то, что обычно называют «списанием расходов»: сумма вычитается напрямую из налога, который должен заплатить ваш клиент. 900 евро вычета означают 900 евро меньше налога, а не 900 евро меньше налогооблагаемого дохода.
Расчёт всегда идёт от стоимости работ вместе с приходящимся на неё НДС. Материал не учитывается никогда.
Пример 1 — небольшой ремонт. Вы меняете распределительный щиток, стоимость работ брутто 1400 евро:
| 2026 (действует) | с 2027 (планируется) | Разница | |
|---|---|---|---|
| Ставка | 20 % | 15 % | |
| Вычет клиента | 280,00 € | 210,00 € | −70,00 € |
Пример 2 — ремонт ванной. Стоимость работ брутто 7500 евро. Здесь срабатывает лимит:
| 2026 (действует) | с 2027 (планируется) | Разница | |
|---|---|---|---|
| Расчётно | 1500,00 € | 1125,00 € | |
| Максимальная сумма | 1200,00 € | 900,00 € | |
| Вычет клиента | 1200,00 € | 900,00 € | −300,00 € |
Лимит срабатывает начиная с 6000 евро стоимости работ — эта граница остаётся прежней, снижается только применяемая к ней ставка. То есть тот, кто и так выходит за 6000 евро, теряет ровно 300 евро. Ниже этой суммы он теряет четверть прежнего вычета.
Это уже точно? На каком этапе процесс
Нет, это не точно. Это важно знать, прежде чем подавать клиенту информацию как окончательную.
Где находится процесс. 2 сентября 2026 года кабинет министров одобрил проект Закона о реформе подоходного налога 2027. Решение кабинета — это предложение правительства, не больше. Дальше обсуждает Бундестаг, а затем Бундесрат. Закон действует только после того, как обе палаты согласились и текст опубликован в Bundesgesetzblatt (Федеральном вестнике законов).
Почему у Бундесрата здесь действительно есть право голоса. По налогам, поступления от которых причитаются землям, закон требует согласия Бундесрата — так записано в статье 105 абзац 3 Grundgesetz (Основного закона Германии). По подоходному налогу земли получают 42,5 процента. Значит, Бундесрат может закон не только затянуть, но и завалить. Земли заранее предупредили о выпадающих доходах; федерация пообещала компенсацию, детали которой пока открыты. Именно в таких местах в ходе процесса идут новые переговоры.
Почему снижение всё же, вероятно, состоится. Изначально обсуждалась полная отмена вычета за работы мастера — её рекомендовала Bundesrechnungshof (Федеральная счётная палата Германии). Zentralverband des Deutschen Handwerks (Центральный союз немецкого ремесла) месяцами работал против этого; президент ZDH Йорг Дитрих (Jörg Dittrich) оценивает сохранение вычета в урезанном виде как частичный успех. То есть 15 процентов — уже результат компромисса, а не начало дискуссии. К этому добавляется: снижение частично финансирует налоговые послабления. Тот, кто уберёт его, должен найти деньги в другом месте.
Что ещё может сработать против. Institut der deutschen Wirtschaft (Институт немецкой экономики) подсчитывает, что снижение способствует нелегальной работе — в неблагоприятном случае примерно на миллиард евро в год. Часть правящих партий считает послабления в целом слишком маленькими. И то и другое может привести к поправкам в Бундестаге. А ZDH продолжает критиковать проект: генеральный секретарь Хольгер Шваннеке (Holger Schwannecke) говорит об «искажении конкуренции», потому что индивидуальные предприниматели и товарищества нагружаются сильнее, чем компании с ограниченной ответственностью.
Итог: то, что вычет урежут, вероятно. То, что в итоге получится ровно 15 процентов и 900 евро, — менее вероятно: такие параметры, как показывает опыт, в ходе процесса ещё подкручивают. Даты голосований пока нет.
Для вас это значит: говорите «по текущему законопроекту» вместо «с 2027 года будет так». Если клиент из-за этого перенесёт заказ вперёд, а снижение в итоге окажется иным, он всё равно не сделал ничего неправильного — 20 процентов в 2026 году ему гарантированы.
Дата оплаты вместо даты счёта: место, где становится дорого
Здесь кроется практическая ошибка, которую вы можете предотвратить.
Для вычета имеет значение только год, в котором деньги уходят со счёта вашего клиента, то есть когда он делает перевод. Не когда вы выписали счёт и не когда вы выполнили работу. (Налоговые специалисты называют это принципом оттока средств; термин понадобится вам только если о нём заговорит налоговый консультант вашего клиента.)
Отсюда следует случай, который каждый год в январе создаёт проблемы:
Вы заканчиваете работу 18 декабря 2026 года и выписываете счёт 20 декабря. Ваш клиент переводит деньги 8 января 2027 года. Результат: действуют 15 процентов, а не 20.
Клиент думает, что он ещё в 2026 году — работа ведь была в 2026-м. Налоговая видит только дату платежа в выписке по счёту.
Внимание: законопроект пока регулирует лишь то, что новые ставки действуют с 1 января 2027 года. Прямого переходного положения для случаев, проходящих через смену года, проект не содержит. Пока нет окончательного текста закона, безопасное толкование такое: оплата до 31 декабря 2026 года = 20 процентов.
Стоит ли выставлять счета по заказам ещё в 2026 году?
Для клиента: да, если работа и так предстоит. Для вас это аргумент в продаже, но не особенно сильный — считайте честно.
При заказе со стоимостью работ 3000 евро речь идёт о разнице в 150 евро. Это редко меняет решение о покупке. При ремонте на 6000 евро и больше это 300 евро — такое клиент замечает.
Интереснее второй момент, который многие упускают: максимальная сумма действует на год и на домохозяйство. При крупном заказе клиенту выгодно разделить оплату через смену года — часть оплачивается в 2026-м, остаток в 2027-м. Тогда он выбирает максимальную сумму дважды вместо одного раза.
Пример расчёта. Стоимость работ 12 000 евро, авансовый счёт на 6000 евро оплачивается в декабре 2026 года, окончательный счёт на 6000 евро — в феврале 2027 года:
- Всё оплачено в 2027 году: 900 евро вычета (лимит).
- С разделением: 1200 евро (2026) + 900 евро (2027) = 2100 евро.
Это разница в 1200 евро для вашего клиента — заметно больше, чем само снижение. Условие: авансовый счёт должен быть обоснован по существу, и клиент должен действительно оплатить его в старом году. Как выставить это корректно, описано в нашей статье Авансовый и окончательный счёт.
Две вещи, которые могут пойти не так: чистую предоплату без выполненной работы налоговая не признаёт. И если вы договариваетесь с клиентом о разделении, зафиксируйте сроки платежей письменно — иначе он всё равно переведёт всё разом.
Что НЕ меняется: уборщица, уход за садом, уборка снега
Сейчас здесь многое путают, поэтому разделим чётко.
В § 35a несколько «корзин». Урезают только ту, что касается работ мастера:
| Что | Абзац | Ставка | Максимальная сумма | Меняется? |
|---|---|---|---|---|
| Работы мастера (ремонт, обслуживание, модернизация) | Абз. 3 | 20 % → 15 % | 1200 € → 900 € | да, планируется с 2027 |
| Бытовые услуги для домохозяйства (уборщица, уход за садом, уборка снега) | Абз. 2 | 20 % | 4000 € | нет |
| Занятость в домохозяйстве, миниджоб в частном доме | Абз. 1 | 20 % | 510 € | нет |
Для вас это важно, если вы предлагаете и то и другое. Садово-ландшафтная фирма, которая в рамках одного заказа мостит террасу (работа мастера) и ухаживает за газоном (бытовая услуга), с 2027 года считает по двум разным ставкам, если проект пройдёт в таком виде. Показывайте тогда позиции раздельно — иначе клиенту придётся объяснять в налоговой, что к чему относится, а в сомнительном случае она отнесёт всё к менее выгодной корзине.
Также без изменений: для новостроек вычета по-прежнему нет, и тот, кто по той же мере пользуется государственной поддержкой — например, от KfW (KfW, государственный банк развития Германии), — не может дополнительно заявить на неё налоговый вычет.
Меняется ли что-то в ваших счетах?
По форме — нет. Требования остаются ровно теми же, и они и раньше были решающим моментом:
- Стоимость работ указана отдельно от материала в счёте. Если там стоит только общая сумма, ваш клиент не получит ничего — ни 20, ни 15 процентов.
- Клиент сделал перевод, а не заплатил наличными. Оплата наличными исключает вычет, даже с квитанцией.
- К стоимости работ относятся также выезд и стоимость техники, а не только часы.
Как выстроить это в деталях, подробно описано в нашей статье Счёт мастера: как показать долю работ.
Меняется же значение этого разделения. До сих пор лимит лежал на 6000 евро стоимости работ и вычете 1200 евро. В будущем вычет меньше, а граница в 6000 евро остаётся прежней. Иначе говоря: клиент, который при среднем заказе и так был близко к максимальной сумме, теряет в процентах больше, если вы укажете стоимость работ слишком низко или неполно. Если вы до сих пор молча относили выезд к материалу, с 2027 года это обойдётся ему ощутимо дороже.
В office1.cloud вы разделяете позиции работ и материалов в редакторе документов и показываете стоимость работ отдельной суммой, так что ваш клиент может перенести эту цифру прямо в налоговую декларацию.
Что сказать клиенту по телефону
Если клиент спрашивает, потому что услышал об этом в новостях, хватит трёх предложений:
«По текущему законопроекту налоговый вычет с 2027 года снижается с 20 до 15 процентов, максимум 900 вместо 1200 евро. Решение ещё не принято, согласие должны дать Бундестаг и Бундесрат. Решающим является то, когда Вы платите: если Вы переведёте деньги ещё в этом году, для Вас действуют 20 процентов.»
Что при этом лучше опустить: прикидку, сколько клиент сэкономит лично. Вы не знаете его остальных счетов от мастеров за год, а максимальная сумма действует на всё домохозяйство. Назовите ставки и лимит, остальное посчитает его налоговая программа.
А если клиент из-за этого колеблется? С этим стоит считаться, если вы до сих пор называли экономию в разговоре по предложению. Честный ответ: в счёте меняется немного. При заказе на 3000 евро речь идёт о 150 евро. Тот, кто из-за 150 евро оставит неисправную проводку на год, и так отложил бы заказ. При крупных ремонтах более сильный аргумент — разделение через смену года: клиенту оно даёт больше, чем у него забирает снижение.
Что ещё реформа означает для вашего предприятия
Снижение бьёт по вашему клиенту. Два других пункта проекта бьют напрямую по вам:
Единый налог на миниджоб планируют повысить с 2 до 5 процентов. Если вы держите помощника на основе 603 евро, ваш платёж с этой зарплаты вырастет. При 603 евро это примерно на 18 евро больше в месяц, около 217 евро в год на одного работника с миниджобом. Сколько миниджоб стоит в целом, мы посчитали в статье Миниджоб в Германии: затраты работодателя.
Как индивидуальный предприниматель вы получаете меньше, чем GmbH. Реформа снижает прежде всего подоходный налог для малых и средних доходов: необлагаемый минимум растёт до 12 564 евро (2027) и 12 900 евро (2028), паушальная сумма для наёмных работников — с 1230 до 1430 евро, детское пособие повышается. От снижения тарифа вы выигрываете, как и все остальные. А вот повышенная паушальная сумма для наёмных работников проходит мимо вас, потому что вы не наёмный работник.
Именно здесь начинается критика со стороны ремесленников. Три четверти ремесленных предприятий — индивидуальные предприниматели или товарищества, то есть предприятия, прибыль которых попадает напрямую к владельцу как подоходный налог, в отличие от GmbH. Для этих предприятий послабление выходит слабее.
Общий объём послаблений федеральное правительство оценивает примерно в десять миллиардов евро в год начиная с 2028 года. Если вы чётко указываете долю работ, подтверждение для клиента уже готово — шаблоны для этого даёт программа для смет и счетов.
Частые вопросы
Действует ли снижение и для счетов 2026 года, которые оплачиваются только в 2027-м? Если оно пройдёт в таком виде — да. Решающим является год оплаты, а не дата счёта. Прямого переходного положения для случаев через смену года проект не содержит.
Учитывается ли НДС на стоимость работ? Да. Расчёт идёт от суммы работ брутто, то есть включая приходящийся на неё НДС.
А если я как малый предприниматель выставляю счета без НДС? Тогда решающей является указанная вами стоимость работ. Вычет клиента получается соответственно меньше, потому что НДС не начисляется. На разделение работ и материала это ничего не меняет.
Мой клиент — арендодатель и списывает работы как расходы на получение дохода. Касается ли его снижение? Нет. § 35a действует для домохозяйства, которое человек использует сам. Тот, кто ремонтирует сдаваемую квартиру, списывает расходы как расходы на получение дохода — это другая норма, и данная реформа её не затрагивает.
Меняется ли предел в 6000 евро стоимости работ? Нет. Снижается только применяемая к нему ставка, поэтому расчётный максимум падает с 1200 до 900 евро.
Когда это будет окончательно решено? Как только согласятся Бундестаг и Бундесрат. Даты для этого пока нет. До тех пор на 2026 год без изменений действуют 20 процентов и 1200 евро.
Prosche rabotat so schetami
Easy Invoice obiedinyaet predlozheniya, scheta i rabotu s klientami v oblake.
Poprobovat Easy InvoiceChitat dalshe
 Ремёсла и услуги
Наём сотрудника на миниджоб: сколько на самом деле стоит работа за 603 евро
Сотрудник на миниджобе обходится дороже своей зарплаты. Сколько работа за 603 евро стоит в 2026 году в месяц и за час, сколько часов она покрывает, что требует касса страхования от несчастных случаев и как оформить регистрацию.
 Ремёсла и услуги
Цифровой учёт рабочего времени в Германии: нужен ли он вам — и если да, каким должен быть?
Все говорят об обязанности вести учёт рабочего времени в цифровом виде. Для предприятий до десяти сотрудников отменяется как раз электронная форма — сам учёт вести всё равно нужно, а при минимальной занятости правила строже. Сначала найдите свой случай.
 Ремёсла и услуги
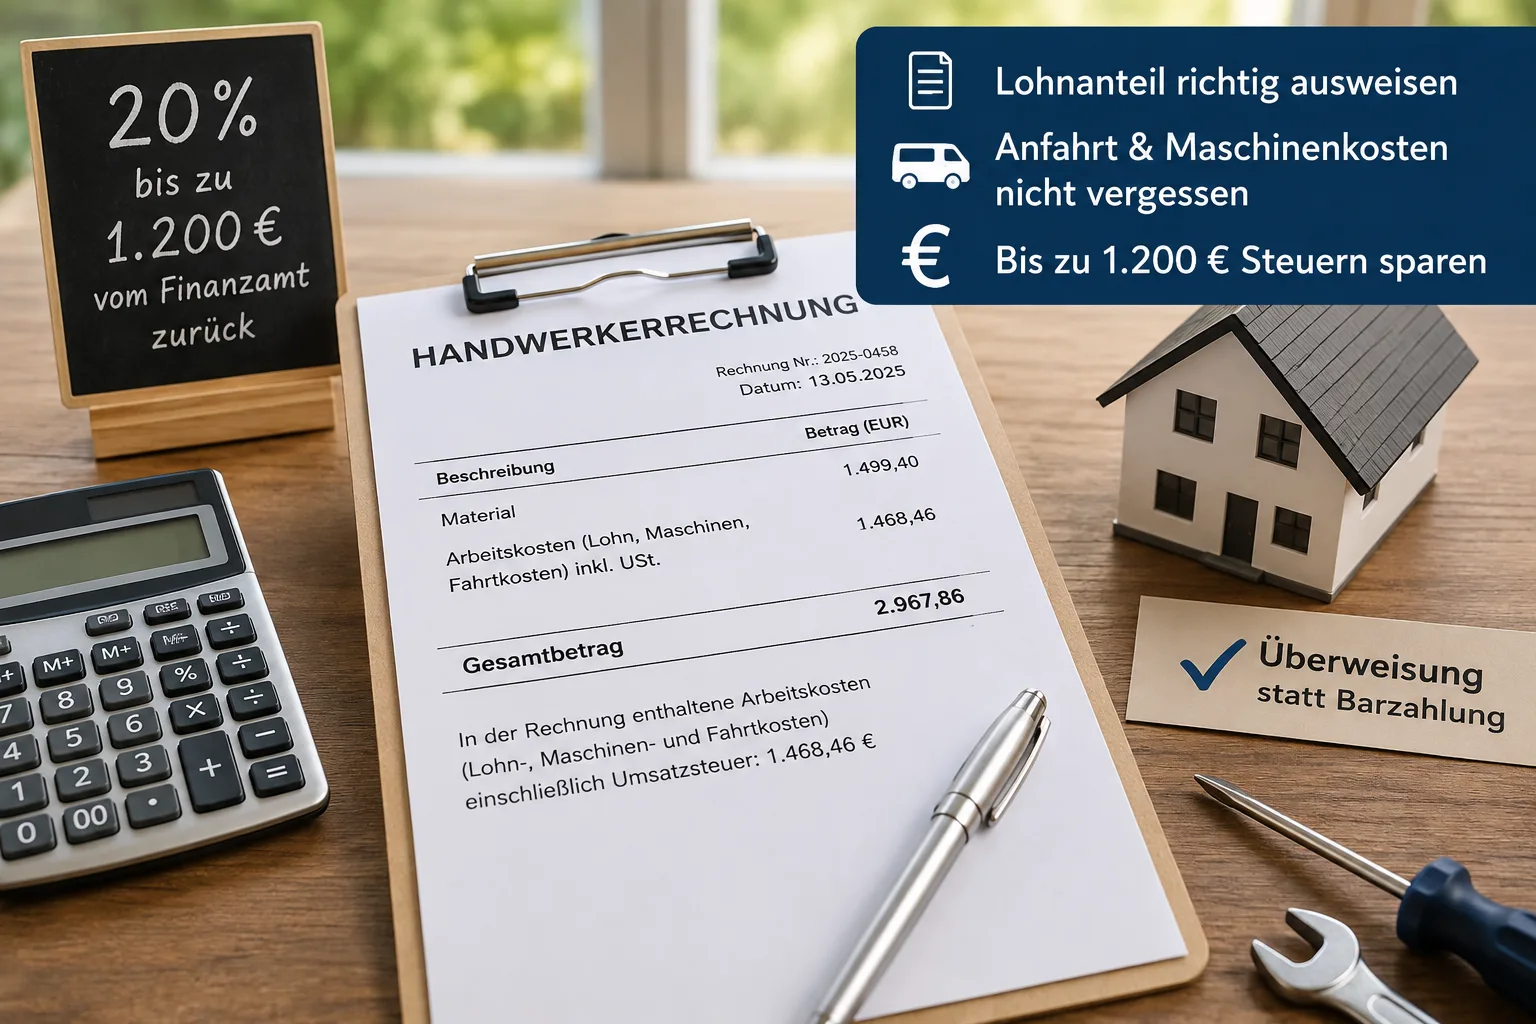
Счёт мастера частному клиенту: как показать стоимость работ — и сэкономить клиенту до 1200 евро налога
Частные клиенты могут вычесть 20 процентов стоимости работ из налога — но только если ваш счёт показывает её отдельно от материалов.