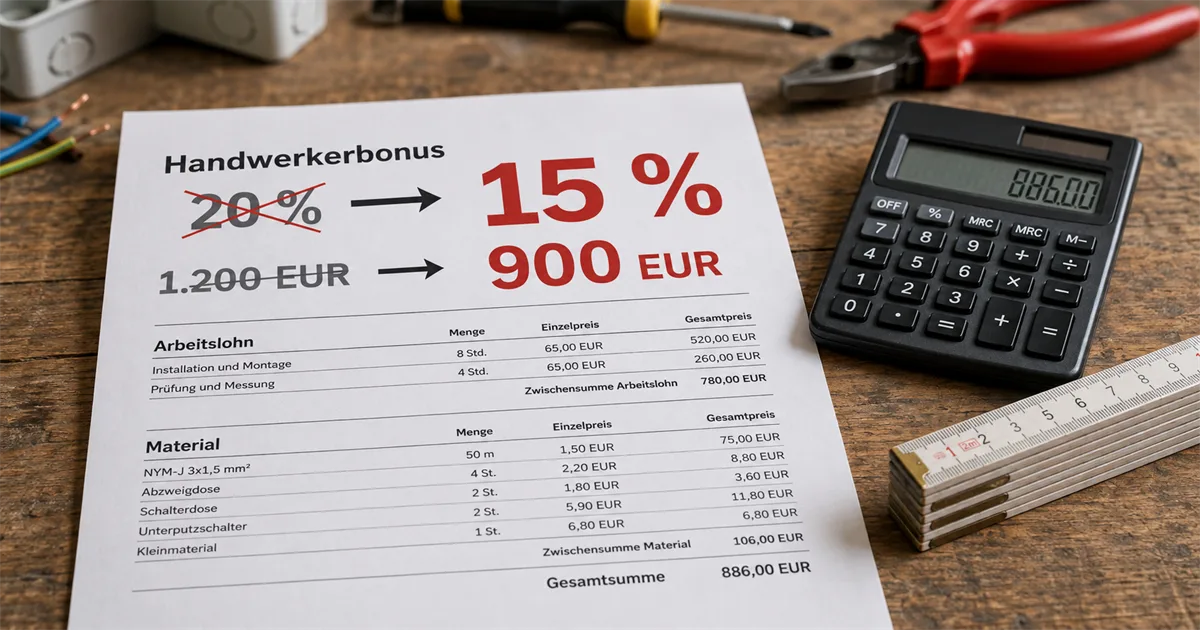
Vandaag geldt onveranderd: 20 procent van de arbeidskosten, hoogstens 1.200 euro per jaar. Aan alles wat uw klant nog in 2026 betaalt, verandert niets. Gepland is echter een verlaging naar 15 procent en 900 euro vanaf 2027 – voor een klant die het maximum benut, zou dat 300 euro minder per jaar zijn.
Deze verlaging is nog geen geldend recht. Het Duitse kabinet heeft op 2 september 2026 een wetsontwerp aangenomen – dat is het voorstel van de regering, niet de afgeronde wet. De Bundestag (Duitse Tweede Kamer) en de Bundesrat (vertegenwoordiging van de deelstaten) moeten nog instemmen, en de Bundesrat kan de wet daadwerkelijk tegenhouden, omdat een groot deel van de inkomstenbelasting aan de deelstaten toekomt. Dat de verlaging er in principe komt, is waarschijnlijk – oorspronkelijk stond zelfs volledige afschaffing ter discussie, de 15 procent zijn al een compromis. Of het uiteindelijk precies 15 procent worden, is open.
Voor uw praktijk is één punt belangrijker dan het percentage, en dat verandert helemaal niet: bepalend is het jaar waarin uw klant betaalt, niet de factuurdatum. Wie in december 2026 overmaakt, krijgt nog de 20 procent – ook als u de factuur pas in januari schrijft.
Dit artikel informeert algemeen en vervangt geen belastingadvies.
Inhoudsopgave
- Wat uw klant concreet verliest – twee berekeningen
- Is dat al zeker? De stand van de procedure
- Betaaldatum in plaats van factuurdatum: het punt waar het duur wordt
- Loont het om opdrachten nog in 2026 af te rekenen?
- Wat NIET verandert: schoonmaakhulp, tuinonderhoud, winterdienst
- Verandert er iets aan uw facturen?
- Wat u de klant aan de telefoon zegt
- Wat de hervorming verder voor uw bedrijf betekent
- Veelgestelde vragen
Wat uw klant concreet verliest – twee berekeningen
De belastingkorting voor vakwerk staat in § 35a lid 3 van de Duitse wet op de inkomstenbelasting. Hij werkt anders dan wat men anders „aftrekken" noemt: het bedrag gaat rechtstreeks van de belasting af die uw klant moet betalen. 900 euro korting betekent 900 euro minder belasting – niet 900 euro minder belastbaar inkomen.
Er wordt altijd gerekend over de arbeidskosten inclusief de btw daarover. Materiaal telt nooit mee.
Voorbeeld 1 – de kleine reparatie. U vervangt een meterkast, 1.400 euro arbeidskosten bruto:
| 2026 (geldt) | vanaf 2027 (gepland) | Verschil | |
|---|---|---|---|
| Percentage | 20 % | 15 % | |
| Korting van de klant | 280,00 € | 210,00 € | −70,00 € |
Voorbeeld 2 – de badkamerrenovatie. 7.500 euro arbeidskosten bruto. Hier grijpt het plafond in:
| 2026 (geldt) | vanaf 2027 (gepland) | Verschil | |
|---|---|---|---|
| Rekenkundig | 1.500,00 € | 1.125,00 € | |
| Maximumbedrag | 1.200,00 € | 900,00 € | |
| Korting van de klant | 1.200,00 € | 900,00 € | −300,00 € |
Het plafond grijpt in vanaf 6.000 euro arbeidskosten – die grens blijft gelijk, alleen het percentage daarover daalt. Wie dus toch al boven 6.000 euro zit, verliest altijd precies 300 euro. Daaronder verliest hij een kwart van zijn huidige korting.
Is dat al zeker? De stand van de procedure
Nee, zeker is het niet. Dat is belangrijk voordat u het een klant als vaststaand verkoopt.
Waar de procedure staat. Op 2 september 2026 heeft het kabinet het ontwerp van de Duitse wet tot hervorming van de inkomstenbelasting 2027 aangenomen. Een kabinetsbesluit is het voorstel van de regering – meer niet. Daarna beraadslaagt de Bundestag en vervolgens de Bundesrat. Pas als beide hebben ingestemd en de wet in het Duitse staatsblad staat, geldt zij.
Waarom de Bundesrat hier echt meepraat. Bij belastingen waarvan de opbrengsten aan de deelstaten toekomen, heeft de wet de instemming van de Bundesrat nodig – zo staat het in artikel 105 lid 3 van het Grundgesetz (de Duitse grondwet). Bij de inkomstenbelasting krijgen de deelstaten 42,5 procent. De Bundesrat kan de wet dus niet alleen vertragen, maar laten sneuvelen. De deelstaten hebben vooraf gewaarschuwd voor belastingderving; de federale overheid heeft een compensatie toegezegd, waarvan de details nog open zijn. Precies op zulke punten wordt tijdens de procedure opnieuw onderhandeld.
Waarom de verlaging toch waarschijnlijk komt. Oorspronkelijk stond de volledige afschaffing van de vakman-korting ter discussie – de Duitse Rekenkamer had die aanbevolen. De Duitse centrale organisatie voor het ambacht (ZDH) heeft daar maandenlang tegen gewerkt; ZDH-voorzitter Jörg Dittrich beschouwt het behoud in gereduceerde vorm als deelsucces. De 15 procent zijn dus al het resultaat van een compromis, niet de aanzet tot een debat. Daar komt bij: de verlaging financiert een deel van de lastenverlichting mee. Wie haar eruit haalt, moet het geld elders vandaan halen.
Wat er nog tegenin kan gaan. Het Institut der deutschen Wirtschaft rekent voor dat de verlaging zwartwerk bevordert – in het ongunstige geval met ongeveer een miljard euro per jaar. Delen van de regeringspartijen vinden de lastenverlichting in totaal te klein. Beide kan in de Bundestag tot amendementen leiden. En de ZDH blijft kritiek houden op het ontwerp: secretaris-generaal Holger Schwannecke spreekt van een „verstoring van de concurrentie", omdat personenvennootschappen en eenmanszaken zwaarder worden belast dan kapitaalvennootschappen.
Onder de streep: dat de korting wordt verlaagd, is waarschijnlijk. Dat het uiteindelijk exact 15 procent en 900 euro worden, is minder zeker – aan zulke knoppen wordt tijdens de procedure ervaringsgewijs nog gedraaid. Een datum voor de stemmingen is er tot nu toe niet.
Voor u betekent dat: zeg „volgens het huidige wetsontwerp" in plaats van „vanaf 2027 is het zo". Als een klant daarom een opdracht naar voren haalt en de verlaging later toch anders uitvalt, heeft hij toch niets fout gedaan – de 20 procent in 2026 zijn hem zeker.
Betaaldatum in plaats van factuurdatum: het punt waar het duur wordt
Hier ligt de praktische fout die u kunt voorkomen.
Voor de korting telt alleen het jaar waarin het geld van de rekening van uw klant afgaat – dus wanneer hij overmaakt. Niet wanneer u de factuur hebt geschreven, en niet wanneer u het werk hebt gedaan. (Belastingmensen noemen dat het kasstelsel; die term hebt u alleen nodig als de belastingadviseur van uw klant erover begint.)
Daaruit volgt het geval dat elk jaar in januari voor ergernis zorgt:
U rondt het werk op 18 december 2026 af en schrijft de factuur op 20 december. Uw klant maakt op 8 januari 2027 over. Resultaat: de 15 procent gelden, niet de 20.
De klant denkt dat hij nog in 2026 zit – het werk was immers in 2026. De belastingdienst ziet alleen de betaaldatum op het rekeningafschrift.
Let op: het ambtelijke ontwerp regelt tot nu toe alleen dat de nieuwe tarieven vanaf 1 januari 2027 gelden. Een uitdrukkelijke overgangsregeling voor gevallen die over de jaarwisseling lopen, staat niet in het ontwerp. Tot de definitieve wettekst er ligt, is de veilige uitleg: betaling tot en met 31 december 2026 = 20 procent.
Loont het om opdrachten nog in 2026 af te rekenen?
Voor de klant: ja, als het toch op de planning staat. Voor u is het een verkoopargument, maar geen bijzonder sterk – reken eerlijk mee.
Bij een opdracht met 3.000 euro arbeidskosten gaat het om 150 euro verschil. Dat verschuift zelden een koopbeslissing. Bij een renovatie met 6.000 euro en meer zijn het 300 euro – dat merkt de klant.
Interessanter is een tweede punt dat velen over het hoofd zien: het maximumbedrag geldt per jaar en per huishouden. Bij een grote opdracht loont voor de klant een verdeling over de jaarwisseling – een deel wordt in 2026 betaald, de rest in 2027. Dan benut hij twee keer een maximumbedrag in plaats van één keer.
Rekenvoorbeeld. 12.000 euro arbeidskosten, een termijnfactuur van 6.000 euro wordt in december 2026 betaald, de eindfactuur van 6.000 euro in februari 2027:
- Alles in 2027 betaald: 900 euro korting (plafond).
- Verdeeld: 1.200 euro (2026) + 900 euro (2027) = 2.100 euro.
Dat is 1.200 euro verschil voor uw klant – duidelijk meer dan de verlaging zelf. Voorwaarde is dat de termijnfactuur zakelijk gerechtvaardigd is en de klant haar daadwerkelijk in het oude jaar betaalt. Hoe u dat netjes afrekent, staat in ons artikel termijnfactuur schrijven.
Twee dingen die daarbij mis kunnen gaan: een pure vooruitbetaling zonder geleverde prestatie erkent de belastingdienst niet. En als u met de klant een verdeling bespreekt, leg de betaaltermijnen dan schriftelijk vast – anders maakt hij toch alles in één keer over.
Wat NIET verandert: schoonmaakhulp, tuinonderhoud, winterdienst
Dat wordt op dit moment veel door elkaar gehaald, daarom hier duidelijk gescheiden.
§ 35a heeft meerdere potjes. Verlaagd wordt alleen dat voor vakwerk:
| Wat | Lid | Tarief | Maximumbedrag | Verandert het? |
|---|---|---|---|---|
| Vakwerk (renovatie, onderhoud, modernisering) | Lid 3 | 20 % → 15 % | 1.200 € → 900 € | ja, gepland vanaf 2027 |
| Huishoudelijke diensten (schoonmaakhulp, tuinonderhoud, winterdienst) | Lid 2 | 20 % | 4.000 € | nee |
| Huishoudelijke werkverhouding, minijob in een privéhuishouden | Lid 1 | 20 % | 510 € | nee |
Voor u is dat relevant als u beide aanbiedt. Een hoveniersbedrijf dat in dezelfde opdracht een terras bestraat (vakwerk) en het gazon onderhoudt (huishoudelijke dienst), rekent vanaf 2027 met twee verschillende tarieven, als het ontwerp zo doorgaat. Vermeld de posten dan gescheiden – anders moet de klant bij de belastingdienst uitleggen wat waarbij hoort, en in geval van twijfel deelt die alles bij het slechtere potje in.
Ook onveranderd: voor nieuwbouw is er de korting nog steeds niet, en wie voor dezelfde maatregel een publieke subsidie gebruikt – bijvoorbeeld van de KfW (de Duitse staatsbank voor ontwikkelingsfinanciering) – kan de belastingkorting daarvoor niet extra claimen.
Verandert er iets aan uw facturen?
Aan de vorm niet. De eisen blijven precies dezelfde, en ze waren al eerder het beslissende punt:
- De arbeidskosten staan gescheiden van het materiaal op de factuur. Staat daar alleen een totaalbedrag, dan krijgt uw klant niets – noch 20 noch 15 procent.
- De klant heeft overgemaakt, niet contant betaald. Contante betaling sluit de korting uit, ook met kwitantie.
- Tot de arbeidskosten horen ook voorrijkosten en machinekosten, niet alleen de uren.
Hoe u dat in detail opbouwt, staat uitvoerig in ons artikel vakman-factuur schrijven: loonaandeel vermelden.
Wat verandert, is de betekenis van die scheiding. Tot nu toe lag het plafond bij 6.000 euro arbeidskosten en een korting van 1.200 euro. Voortaan is de korting kleiner, maar de grens van 6.000 euro blijft gelijk. Anders gezegd: een klant die bij een middelgrote opdracht al dicht bij het maximumbedrag zat, verliest procentueel meer als u de arbeidskosten te laag of onvolledig vermeldt. Als u de voorrijkosten tot nu toe stilzwijgend bij het materiaal hebt gerekend, kost hem dat vanaf 2027 merkbaar meer.
In office1.cloud scheidt u arbeids- en materiaalposten in de documenteditor en vermeldt u de arbeidskosten als eigen totaal, zodat uw klant het getal rechtstreeks in de belastingaangifte kan overnemen.
Wat u de klant aan de telefoon zegt
Als een klant vraagt omdat hij het in het nieuws heeft gehoord, volstaan drie zinnen:
„Volgens het huidige wetsontwerp daalt de belastingkorting vanaf 2027 van 20 naar 15 procent, hoogstens 900 in plaats van 1.200 euro. Besloten is het nog niet, de Bundestag en de Bundesrat moeten instemmen. Beslissend is wanneer u betaalt – als u nog dit jaar overmaakt, gelden voor u de 20 procent."
Wat u daarbij beter weglaat: een schatting van wat de klant persoonlijk bespaart. U kent zijn overige vakman-facturen van het jaar niet, en het maximumbedrag geldt voor het hele huishouden. Noem de percentages en het plafond, de rest rekent zijn belastingprogramma uit.
En als de klant daarom aarzelt? Daar moet u rekening mee houden als u de besparing tot nu toe in het offertegesprek hebt genoemd. Het eerlijke antwoord is dat er aan de rekening weinig verandert: bij een opdracht van 3.000 euro gaat het om 150 euro. Wie vanwege 150 euro een defecte leiding een jaar laat liggen, had de opdracht toch al uitgesteld. Bij grotere renovaties is de verdeling over de jaarwisseling het sterkere argument – zij brengt de klant meer dan de verlaging hem afneemt.
Wat de hervorming verder voor uw bedrijf betekent
De verlaging treft uw klant. Twee andere punten van het ontwerp treffen u rechtstreeks:
De forfaitaire minijob-belasting zou stijgen van 2 naar 5 procent. Als u een hulpkracht op basis van 603 euro in dienst hebt, stijgt uw afdracht over dit loon. Bij 603 euro is dat ongeveer 18 euro meer per maand, ruim 217 euro per jaar per minijobber. Wat een minijob in totaal kost, hebben we in minijobber aannemen doorgerekend.
Als eenmanszaak krijgt u er minder van mee dan een GmbH. De hervorming verlaagt vooral de inkomstenbelasting voor kleine en middelgrote inkomens – het belastingvrije basisbedrag naar 12.564 euro (2027) en 12.900 euro (2028), de werknemersaftrek van 1.230 naar 1.430 euro, hoger kindergeld. Van de tariefverlaging profiteert u net als iedereen. De hogere werknemersaftrek gaat daarentegen aan u voorbij, omdat u geen werknemer bent.
Precies daar zet de kritiek van het ambacht aan. Drie kwart van de ambachtsbedrijven zijn eenmanszaken of personenvennootschappen – dus bedrijven waarvan de winst rechtstreeks bij de eigenaar als inkomstenbelasting terechtkomt, in tegenstelling tot de GmbH. Voor deze bedrijven valt de lastenverlichting zwakker uit.
Het totale volume van de lastenverlichting begroot de Duitse regering op ongeveer tien miljard euro per jaar vanaf 2028. Wie het loonaandeel netjes vermeldt, heeft het bewijs voor de klant al klaar — een offerte- en factuurprogramma levert daarvoor sjablonen.
Veelgestelde vragen
Geldt de verlaging ook voor facturen uit 2026 die pas in 2027 worden betaald? Als zij zo doorgaat: ja. Bepalend is het jaar van betaling, niet de factuurdatum. Een uitdrukkelijke overgangsregeling voor gevallen over de jaarwisseling bevat het ontwerp niet.
Telt de btw over de arbeidskosten mee? Ja. Er wordt gerekend over het brutobedrag van de arbeidskosten, dus inclusief de btw daarover.
Wat als ik als kleineondernemer zonder btw factureer? Dan zijn uw vermelde arbeidskosten het maatgevende bedrag. De korting van de klant valt navenant lager uit, omdat er geen btw bovenop komt. Aan de scheiding van arbeid en materiaal verandert dat niets.
Mijn klant is verhuurder en rekent de werkzaamheden af als kosten voor verwerving van inkomsten. Raakt de verlaging hem? Nee. § 35a geldt voor het zelf bewoonde huishouden. Wie een verhuurde woning opknapt, trekt de kosten af als kosten voor verwerving van inkomsten – dat is een ander voorschrift en wordt door deze hervorming niet geraakt.
Verandert de grens van 6.000 euro arbeidskosten? Nee. Alleen het percentage daarover daalt, daarom daalt ook het rekenkundige maximum van 1.200 naar 900 euro.
Wanneer staat dat definitief vast? Zodra de Bundestag en de Bundesrat hebben ingestemd. Een datum daarvoor staat nog niet vast. Tot dan gelden voor 2026 onveranderd 20 procent en 1.200 euro.
Facturen eenvoudiger beheren
Easy Invoice combineert offertes, facturen en klantenbeheer in de cloud.
Easy Invoice proberenLees verder
 Ambacht & dienstverleners
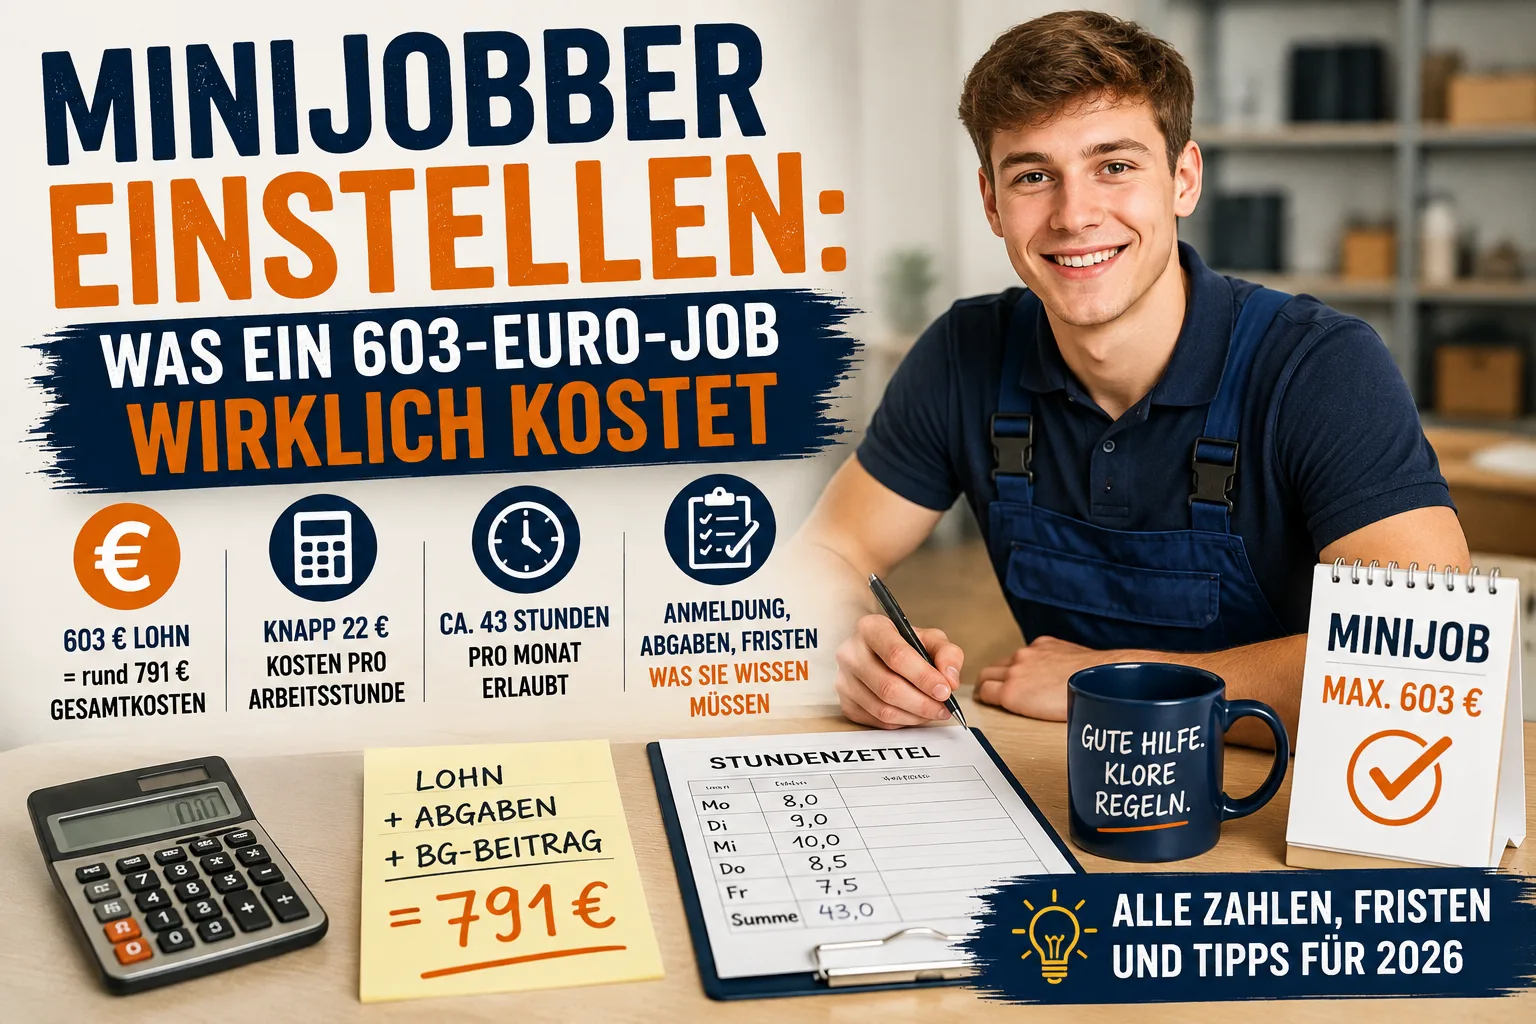
Een minijobber aannemen: wat een baan van 603 euro echt kost
Een minijobber kost meer dan zijn loon. Wat een baan van 603 euro in 2026 per maand en per uur echt kost, hoeveel uren dat oplevert, wat de ongevallenverzekering rekent en hoe u hem aanmeldt.
 Ambacht & dienstverleners
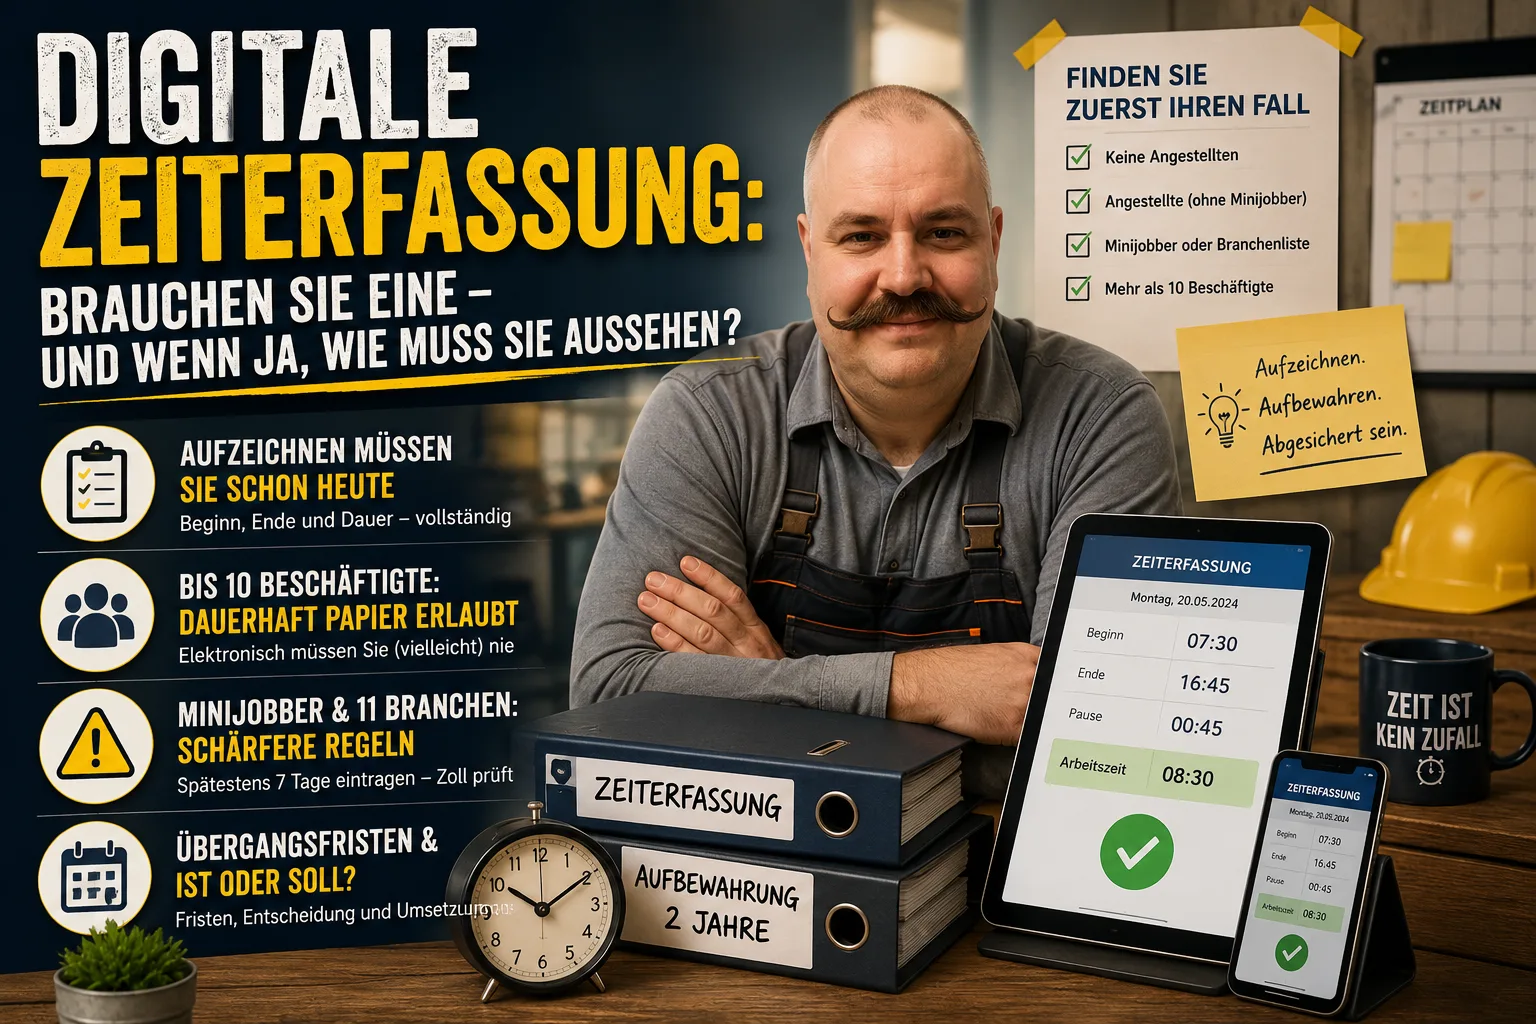
Digitale tijdregistratie in Duitsland: Hebt u er een nodig — en zo ja, hoe moet die eruitzien?
Iedereen praat over de plicht tot digitale tijdregistratie. Voor bedrijven tot tien werknemers zou juist de elektronische vorm blijvend vervallen – vastleggen moet u toch, en voor minijobbers geldt een strengere regel. Zoek eerst uw geval.
 Ambacht & dienstverleners
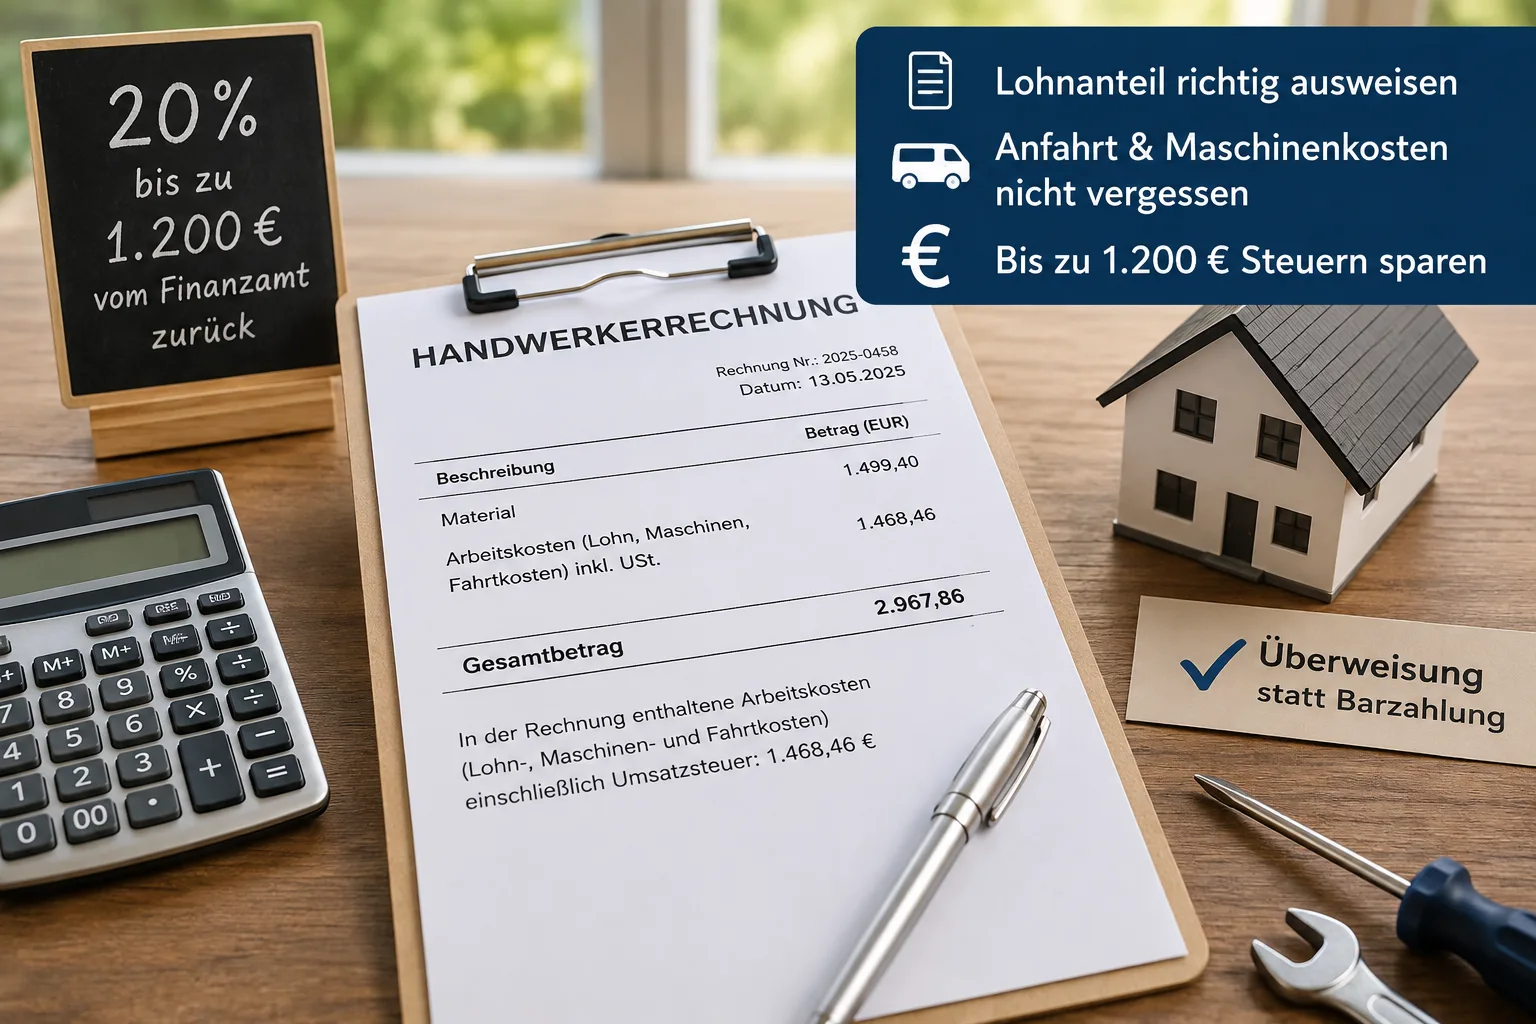
Vakman-factuur schrijven: zo vermeldt u het loonaandeel – en bespaart uw klant tot 1.200 euro belasting
Particuliere klanten kunnen 20 procent van de arbeidskosten van hun belasting aftrekken – maar alleen als uw factuur het loonaandeel apart vermeldt.