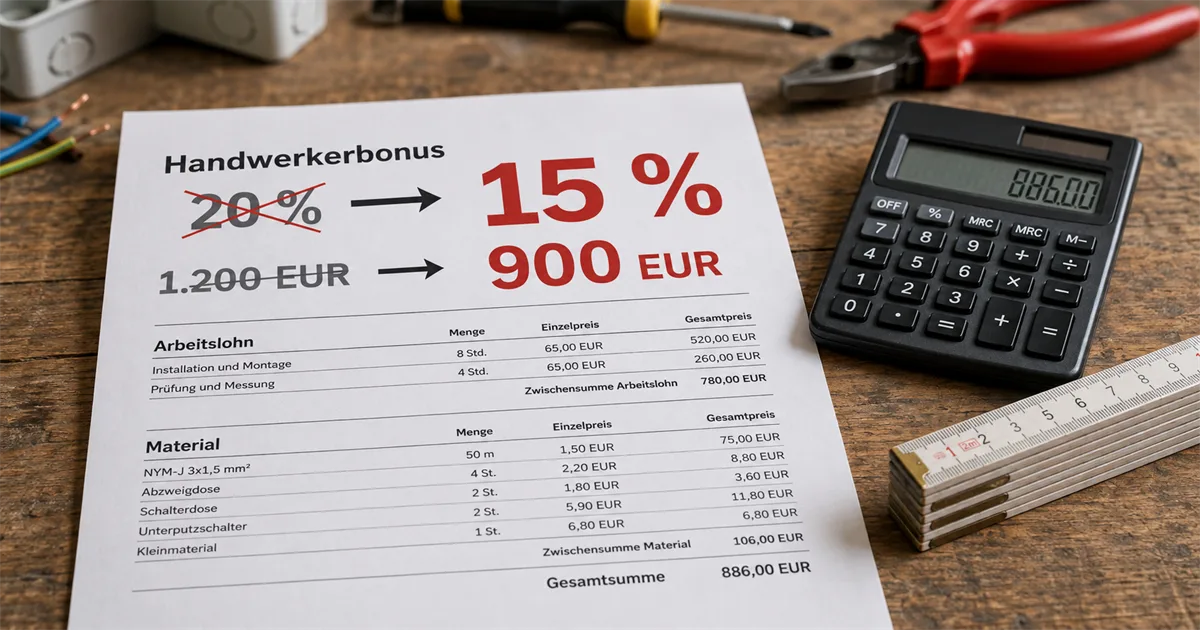
Oggi vale ancora, senza modifiche: il 20 per cento dei costi di manodopera, al massimo 1.200 euro all'anno. Per tutto ciò che il suo cliente paga ancora nel 2026 non cambia nulla. È però previsto un taglio al 15 per cento e a 900 euro a partire dal 2027: per un cliente che sfrutta l'importo massimo sarebbero 300 euro in meno all'anno.
Questo taglio non è ancora diritto vigente. Il 2 settembre 2026 il Consiglio dei ministri federale ha approvato un disegno di legge, cioè la proposta del governo, non la legge finita. Devono ancora dare il loro assenso il Bundestag (camera bassa tedesca) e il Bundesrat (camera dei Länder), e il Bundesrat può davvero bloccare la legge, perché ai Länder spetta una quota importante dell'imposta sul reddito. Che il taglio arrivi in linea di principio è probabile: all'inizio si parlava addirittura della soppressione completa, quindi il 15 per cento è già un compromesso. Se alla fine sarà esattamente il 15 per cento resta aperto.
Per la sua attività quotidiana conta più della percentuale un punto che non cambia affatto: rileva l'anno in cui il suo cliente paga, non la data della fattura. Chi effettua il bonifico a dicembre 2026 ottiene ancora il 20 per cento, anche se lei emette la fattura solo a gennaio.
Questo articolo ha carattere informativo generale e non sostituisce la consulenza fiscale.
Indice
- Che cosa perde concretamente il suo cliente: due calcoli
- È già certo? A che punto è l'iter
- Data di pagamento invece della data di fattura: il punto in cui diventa costoso
- Conviene fatturare i lavori ancora nel 2026?
- Che cosa NON cambia: pulizie, giardinaggio, servizio invernale
- Cambia qualcosa nelle sue fatture?
- Che cosa dire al cliente al telefono
- Che cosa significa inoltre la riforma per la sua impresa
- Domande frequenti
Che cosa perde concretamente il suo cliente: due calcoli
Il bonus fiscale per le prestazioni artigianali è disciplinato dal § 35a, comma 3, della legge tedesca sull'imposta sul reddito. Funziona diversamente da ciò che di solito si chiama "detrarre": l'importo viene sottratto direttamente dall'imposta che il suo cliente deve pagare. Un bonus di 900 euro significa 900 euro di imposta in meno, non 900 euro di reddito imponibile in meno.
Il calcolo si basa sempre sui costi di manodopera comprensivi dell'IVA che grava su di essi. Il materiale non conta mai.
Esempio 1: la piccola riparazione. Lei sostituisce un quadro elettrico, 1.400 euro di costi di manodopera IVA inclusa:
| 2026 (vigente) | dal 2027 (previsto) | Differenza | |
|---|---|---|---|
| Percentuale | 20 % | 15 % | |
| Bonus del cliente | 280,00 € | 210,00 € | −70,00 € |
Esempio 2: la ristrutturazione del bagno. 7.500 euro di costi di manodopera IVA inclusa. Qui scatta il tetto:
| 2026 (vigente) | dal 2027 (previsto) | Differenza | |
|---|---|---|---|
| Calcolo teorico | 1.500,00 € | 1.125,00 € | |
| Importo massimo | 1.200,00 € | 900,00 € | |
| Bonus del cliente | 1.200,00 € | 900,00 € | −300,00 € |
Il tetto scatta a partire da 6.000 euro di costi di manodopera: questa soglia resta invariata, scende solo la percentuale applicata. Chi quindi supera comunque i 6.000 euro perde sempre esattamente 300 euro. Al di sotto perde un quarto del bonus finora spettante.
È già certo? A che punto è l'iter
No, certo non è. Questo è importante prima che lei lo presenti a un cliente come cosa fatta.
A che punto è l'iter. Il 2 settembre 2026 il Consiglio dei ministri ha approvato il disegno di legge di riforma dell'imposta sul reddito 2027. Una delibera del Consiglio dei ministri è la proposta del governo, niente di più. Poi ne discute il Bundestag e successivamente il Bundesrat. Solo quando entrambi avranno dato l'assenso e la legge sarà pubblicata nella Gazzetta ufficiale federale, essa sarà in vigore.
Perché qui il Bundesrat ha davvero voce in capitolo. Per le imposte il cui gettito spetta ai Länder, la legge necessita dell'assenso del Bundesrat: così stabilisce l'articolo 105, comma 3, della Grundgesetz (la Legge fondamentale tedesca). Nell'imposta sul reddito i Länder ricevono il 42,5 per cento. Il Bundesrat può quindi non solo ritardare la legge, ma farla cadere. I Länder hanno messo in guardia in anticipo sulle perdite di gettito; lo Stato federale ha promesso una compensazione i cui dettagli restano aperti. È proprio su questi punti che durante l'iter si torna a negoziare.
Perché il taglio arriverà comunque con buona probabilità. All'inizio si parlava della soppressione completa del bonus per gli artigiani: la Corte dei conti federale l'aveva raccomandata. La Confederazione tedesca dell'artigianato ha lavorato per mesi contro questa ipotesi; il suo presidente, Jörg Dittrich, considera il mantenimento in forma ridotta un successo parziale. Il 15 per cento è quindi già il risultato di un compromesso, non l'inizio di un dibattito. A ciò si aggiunge che il taglio finanzia in parte le misure di sgravio. Chi lo elimina deve trovare i soldi altrove.
Che cosa potrebbe ancora opporsi. L'Istituto dell'economia tedesca calcola che il taglio favorisce il lavoro nero, nel caso peggiore per circa un miliardo di euro all'anno. Una parte dei partiti di governo ritiene lo sgravio complessivo troppo ridotto. Entrambe le cose possono portare a emendamenti in Bundestag. E la confederazione dell'artigianato continua a criticare il disegno di legge: il segretario generale Holger Schwannecke parla di una "distorsione della concorrenza", perché le imprese di persone sono gravate più delle società di capitali.
In sintesi: che il bonus venga tagliato è probabile. Che alla fine siano esattamente il 15 per cento e 900 euro lo è meno; per esperienza, questi parametri vengono ancora ritoccati durante l'iter. Finora non c'è una data per le votazioni.
Per lei questo significa: dica "secondo l'attuale disegno di legge" invece di "dal 2027 è così". Se un cliente anticipa un lavoro per questo motivo e il taglio poi risulta diverso, non avrà comunque sbagliato nulla: il 20 per cento nel 2026 gli è garantito.
Data di pagamento invece della data di fattura: il punto in cui diventa costoso
Qui sta l'errore pratico che lei può evitare.
Per il bonus conta solo l'anno in cui il denaro esce dal conto del suo cliente, cioè quando effettua il bonifico. Non quando lei ha scritto la fattura né quando ha svolto il lavoro. (I fiscalisti lo chiamano principio di cassa; il termine le serve solo se il commercialista del suo cliente lo tira in ballo.)
Da qui deriva il caso che ogni gennaio crea problemi:
Lei conclude il lavoro il 18 dicembre 2026 e scrive la fattura il 20 dicembre. Il suo cliente effettua il bonifico l'8 gennaio 2027. Risultato: si applica il 15 per cento, non il 20.
Il cliente pensa di essere ancora nel 2026, visto che il lavoro è del 2026. Il fisco vede solo la data di pagamento sull'estratto conto.
Attenzione: finora la bozza ministeriale disciplina solo che le nuove aliquote si applicano dal 1° gennaio 2027. Non contiene una disposizione transitoria esplicita per i casi a cavallo del cambio d'anno. Finché non è disponibile il testo di legge definitivo, l'interpretazione sicura è: pagamento entro il 31 dicembre 2026 = 20 per cento.
Conviene fatturare i lavori ancora nel 2026?
Per il cliente: sì, se il lavoro è comunque in programma. Per lei è un argomento di vendita, ma non particolarmente forte; faccia i conti con onestà.
Su un lavoro con 3.000 euro di costi di manodopera si tratta di 150 euro di differenza. Questo raramente sposta una decisione d'acquisto. Su una ristrutturazione da 6.000 euro in su sono 300 euro, e il cliente se ne accorge.
Più interessante è un secondo punto che molti trascurano: l'importo massimo vale per anno e per nucleo familiare. Su un lavoro grande, al cliente conviene ripartirlo a cavallo del cambio d'anno: una parte viene pagata nel 2026, il resto nel 2027. Così sfrutta due volte un importo massimo invece di una.
Esempio di calcolo. 12.000 euro di costi di manodopera, una fattura di acconto da 6.000 euro pagata a dicembre 2026 e la fattura a saldo da 6.000 euro a febbraio 2027:
- Tutto pagato nel 2027: 900 euro di bonus (il tetto).
- Ripartito: 1.200 euro (2026) + 900 euro (2027) = 2.100 euro.
Sono 1.200 euro di differenza per il suo cliente, decisamente più del taglio stesso. La condizione è che la fattura di acconto sia giustificata nel merito e che il cliente la paghi davvero nell'anno precedente. Come fatturare questo in modo pulito lo spieghiamo nel nostro articolo scrivere una fattura di acconto.
Due cose che possono andare storte: il fisco non riconosce un puro pagamento anticipato senza prestazione eseguita. E se concorda una ripartizione con il cliente, metta per iscritto le scadenze di pagamento; altrimenti lui verserà comunque tutto in una volta.
Che cosa NON cambia: pulizie, giardinaggio, servizio invernale
In questo momento si fa molta confusione, perciò qui separiamo le cose con chiarezza.
Il § 35a ha più voci. Viene tagliata solo quella delle prestazioni artigianali:
| Che cosa | Comma | Aliquota | Importo massimo | Cambia? |
|---|---|---|---|---|
| Prestazioni artigianali (ristrutturazione, manutenzione, ammodernamento) | Comma 3 | 20 % → 15 % | 1.200 € → 900 € | sì, previsto dal 2027 |
| Servizi domestici (pulizie, giardinaggio, servizio invernale) | Comma 2 | 20 % | 4.000 € | no |
| Lavoro domestico, minijob nell'abitazione privata | Comma 1 | 20 % | 510 € | no |
Per lei questo è rilevante se offre entrambe le cose. Un'impresa di giardinaggio che nello stesso lavoro pavimenta un terrazzo (prestazione artigianale) e cura il prato (servizio domestico) dal 2027 fatturerà con due aliquote diverse, se il disegno di legge passerà così com'è. In tal caso indichi le voci separatamente; altrimenti il cliente dovrà spiegare al fisco che cosa appartiene a che cosa e, nel dubbio, il fisco attribuirà tutto alla voce meno favorevole.
Anche questo resta invariato: per le nuove costruzioni il bonus continua a non spettare, e chi richiede un finanziamento pubblico per la stessa misura, per esempio dalla banca pubblica di sviluppo KfW, non può far valere in aggiunta il bonus fiscale.
Cambia qualcosa nelle sue fatture?
Nella forma no. I requisiti restano esattamente gli stessi, ed erano già prima il punto decisivo:
- I costi di manodopera sono indicati separatamente dal materiale in fattura. Se lì compare solo un totale, il suo cliente non ottiene nulla, né il 20 né il 15 per cento.
- Il cliente ha pagato con bonifico, non in contanti. Il pagamento in contanti esclude il bonus, anche con ricevuta.
- Fra i costi di manodopera rientrano anche la trasferta e i costi delle macchine, non solo le ore.
Come strutturare tutto questo nel dettaglio lo spieghiamo ampiamente nel nostro articolo scrivere una fattura da artigiano: indicare la quota di manodopera.
Ciò che cambia è l'importanza di questa separazione. Finora il tetto era a 6.000 euro di costi di manodopera e a un bonus di 1.200 euro. In futuro il bonus sarà più piccolo, ma la soglia dei 6.000 euro resterà uguale. In altre parole: un cliente che su un lavoro medio era già vicino all'importo massimo perde in proporzione di più se lei indica i costi di manodopera troppo bassi o in modo incompleto. Se finora ha conteggiato la trasferta silenziosamente nel materiale, dal 2027 questo gli costerà sensibilmente di più.
In office1.cloud separa le voci di manodopera e di materiale nell'editor dei documenti e indica i costi di manodopera come totale a sé, così che il suo cliente possa riportare la cifra direttamente nella dichiarazione dei redditi.
Che cosa dire al cliente al telefono
Se un cliente chiede perché l'ha sentito al telegiornale, bastano tre frasi:
"Secondo l'attuale disegno di legge, dal 2027 il bonus fiscale scenderebbe dal 20 al 15 per cento, al massimo 900 invece di 1.200 euro. Non è ancora approvato, Bundestag e Bundesrat devono dare l'assenso. Decisivo è quando paga: se effettua il bonifico ancora quest'anno, per lei vale il 20 per cento."
Che cosa è meglio tralasciare: una stima di quanto risparmia personalmente il cliente. Lei non conosce le sue altre fatture artigiane dell'anno, e l'importo massimo vale per l'intero nucleo familiare. Dica le percentuali e il tetto, il resto lo calcola il suo software per la dichiarazione.
E se il cliente per questo esita? Bisogna metterlo in conto se finora ha citato il risparmio nel colloquio di preventivo. La risposta onesta è che sulla fattura cambia poco: su un lavoro da 3.000 euro si tratta di 150 euro. Chi per 150 euro lascia un impianto guasto per un anno avrebbe rimandato il lavoro comunque. Nelle ristrutturazioni più grandi la ripartizione a cavallo del cambio d'anno è l'argomento più forte: porta al cliente più di quanto il taglio gli tolga.
Che cosa significa inoltre la riforma per la sua impresa
Il taglio colpisce il suo cliente. Altri due punti del disegno di legge colpiscono lei direttamente:
L'imposta forfettaria sui minijob dovrebbe salire dal 2 al 5 per cento. Se impiega un aiutante su base di 603 euro, il suo contributo su questa retribuzione aumenta. Con 603 euro sono circa 18 euro in più al mese, oltre 217 euro all'anno per ogni minijobber. Quanto costa complessivamente un minijob l'abbiamo calcolato in assumere un minijobber.
Come ditta individuale lei ottiene meno di una GmbH (società a responsabilità limitata tedesca). La riforma riduce soprattutto l'imposta sul reddito per i redditi bassi e medi: la soglia esente sale a 12.564 euro (2027) e 12.900 euro (2028), la deduzione forfettaria per i lavoratori dipendenti passa da 1.230 a 1.430 euro e aumentano gli assegni familiari. Della riduzione delle aliquote beneficia lei come chiunque altro. La deduzione più alta per i lavoratori dipendenti, invece, le passa accanto, perché lei non è un lavoratore dipendente.
È proprio qui che si innesta la critica dell'artigianato. Tre quarti delle imprese artigiane sono ditte individuali o società di persone, cioè imprese il cui utile finisce direttamente in capo al titolare come imposta sul reddito, a differenza della GmbH. Per queste imprese lo sgravio risulta più debole.
Il governo federale quantifica il volume complessivo di sgravio in circa dieci miliardi di euro all'anno a partire dal 2028. Se indica chiaramente la quota di manodopera, la prova per il cliente è già pronta: un programma per preventivi e fatture offre modelli adatti.
Domande frequenti
Il taglio vale anche per fatture del 2026 pagate solo nel 2027? Se passa: sì. Rileva l'anno del pagamento, non la data della fattura. Il disegno di legge non contiene una disposizione transitoria esplicita per i casi a cavallo del cambio d'anno.
L'IVA sui costi di manodopera conta? Sì. Il calcolo si basa sull'importo lordo dei costi di manodopera, quindi comprensivo dell'IVA che grava su di essi.
Che cosa succede se fatturo come piccolo imprenditore senza IVA? Allora i costi di manodopera che lei indica sono l'importo rilevante. Il bonus del cliente risulta di conseguenza più basso, perché non viene aggiunta l'IVA. Questo non cambia nulla riguardo alla separazione fra manodopera e materiale.
Il mio cliente è un locatore e deduce i lavori come spese di produzione del reddito. Il taglio lo riguarda? No. Il § 35a vale per l'abitazione usata in proprio. Chi ripara un appartamento locato deduce i costi come spese di produzione del reddito: è un'altra norma, non toccata da questa riforma.
Cambia il limite di 6.000 euro di costi di manodopera? No. Scende solo la percentuale applicata, per questo scende anche il massimo teorico da 1.200 a 900 euro.
Quando sarà definitivamente deciso? Non appena Bundestag e Bundesrat avranno dato l'assenso. Una data non è ancora fissata. Fino ad allora per il 2026 valgono invariati il 20 per cento e i 1.200 euro.
Gestire le fatture piu facilmente
Easy Invoice unisce preventivi, fatture e gestione clienti nel cloud.
Prova Easy InvoiceContinua a leggere
 Artigianato e servizi
Assumere un minijob: quanto costa davvero un impiego da 603 euro
Un minijob costa più del suo stipendio. Quanto costa al mese e all'ora un impiego da 603 euro nel 2026, quante ore copre, quanto chiede l'assicurazione infortuni e come si effettua l'iscrizione.
 Artigianato e servizi
Rilevazione digitale dell'orario in Germania: ne ha bisogno — e in tal caso, come deve essere?
Tutti parlano dell'obbligo di rilevare l'orario in forma digitale. Per le imprese fino a dieci dipendenti verrebbe meno in modo permanente proprio la forma elettronica: la registrazione resta comunque dovuta, e per i minijob è più severa. Trovi prima il suo caso.
 Artigianato e servizi
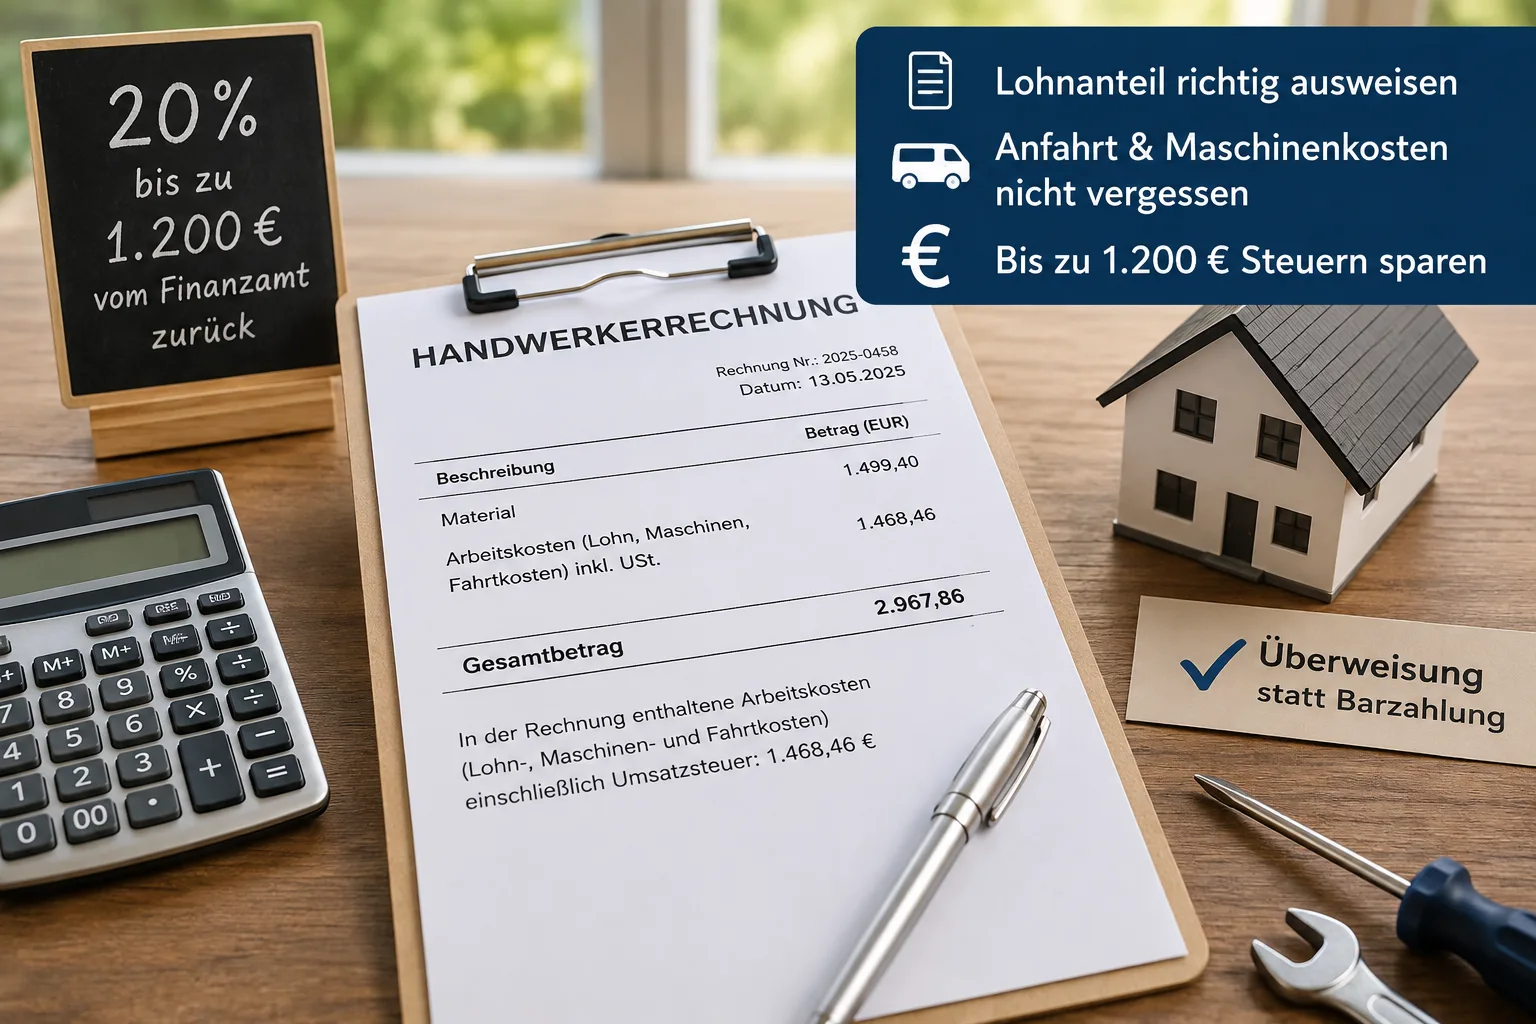
Fattura dell'artigiano: come indicare la manodopera – e far risparmiare al cliente fino a 1.200 euro di imposte
I clienti privati possono detrarre il 20 per cento della manodopera dalle imposte, ma solo se la vostra fattura la indica separatamente.