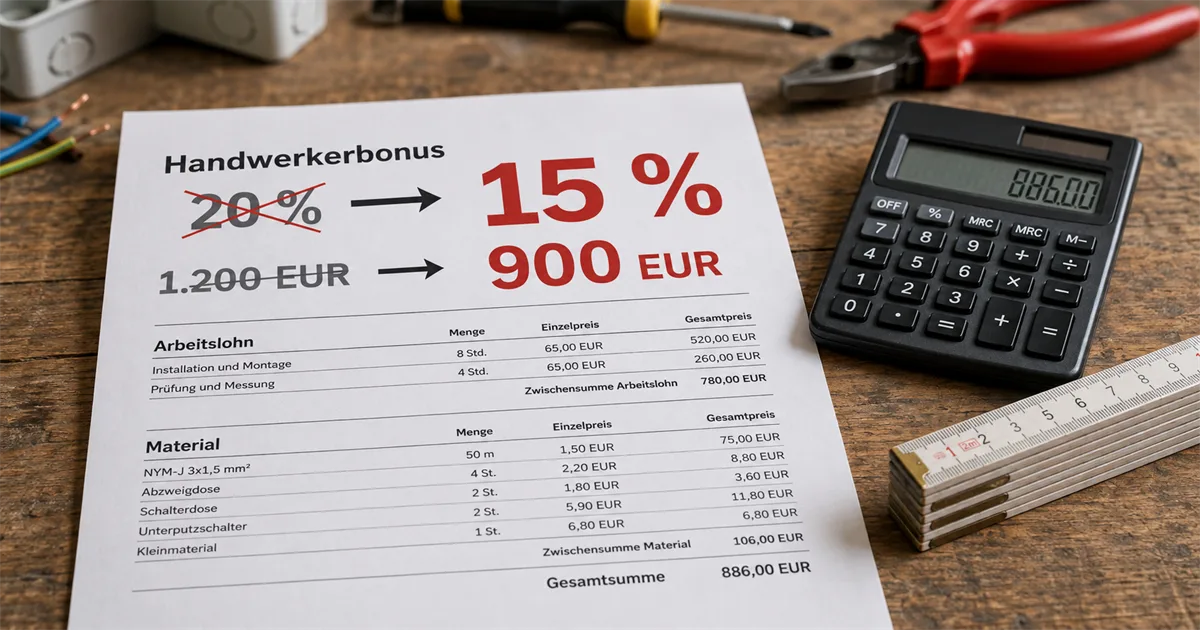
Hoy sigue vigente sin cambios: el 20 por ciento de los costes de mano de obra, como máximo 1.200 euros al año. Para todo lo que su cliente pague todavía en 2026 no cambia nada. Sin embargo, está previsto un recorte al 15 por ciento y a 900 euros a partir de 2027: para un cliente que agote el importe máximo, serían 300 euros menos al año.
Este recorte todavía no es derecho vigente. El 2 de septiembre de 2026, el Consejo de Ministros federal aprobó un proyecto de ley, es decir, la propuesta del Gobierno, no la ley terminada. Todavía tienen que dar su conformidad el Bundestag (cámara baja alemana) y el Bundesrat (cámara de los estados federados), y el Bundesrat sí puede detener la ley, porque a los estados federados les corresponde una gran parte del impuesto sobre la renta. Que el recorte llegue en principio es probable: en un primer momento se llegó a plantear la supresión completa, así que el 15 por ciento ya es un compromiso. Si al final será exactamente el 15 por ciento, está abierto.
Para su día a día es más importante que el porcentaje un punto que no cambia en absoluto: lo que cuenta es el año en el que su cliente paga, no la fecha de la factura. Quien transfiera el dinero en diciembre de 2026 obtiene todavía el 20 por ciento, aunque usted emita la factura en enero.
Este artículo informa de forma general y no sustituye al asesoramiento fiscal.
Índice
- Qué pierde su cliente en concreto: dos cálculos
- ¿Ya es seguro? En qué punto está el procedimiento
- Fecha de pago en vez de fecha de factura: el punto en el que sale caro
- ¿Merece la pena facturar los encargos todavía en 2026?
- Lo que NO cambia: limpieza, jardinería, servicio invernal
- ¿Cambia algo en sus facturas?
- Qué decirle al cliente por teléfono
- Qué significa además la reforma para su empresa
- Preguntas frecuentes
Qué pierde su cliente en concreto: dos cálculos
La bonificación fiscal por servicios artesanales figura en el § 35a, apartado 3, de la Ley alemana del impuesto sobre la renta. Funciona de forma distinta a lo que se suele llamar "desgravar": el importe se resta directamente del impuesto que su cliente tiene que pagar. Una bonificación de 900 euros significa 900 euros menos de impuesto, no 900 euros menos de base imponible.
El cálculo se hace siempre sobre los costes de mano de obra, incluido el IVA que recae sobre ellos. El material nunca cuenta.
Ejemplo 1: la reparación pequeña. Usted cambia un cuadro de fusibles, 1.400 euros de costes de mano de obra con IVA:
| 2026 (vigente) | desde 2027 (previsto) | Diferencia | |
|---|---|---|---|
| Porcentaje | 20 % | 15 % | |
| Bonificación del cliente | 280,00 € | 210,00 € | −70,00 € |
Ejemplo 2: la reforma del baño. 7.500 euros de costes de mano de obra con IVA. Aquí entra en juego el tope:
| 2026 (vigente) | desde 2027 (previsto) | Diferencia | |
|---|---|---|---|
| Cálculo teórico | 1.500,00 € | 1.125,00 € | |
| Importe máximo | 1.200,00 € | 900,00 € | |
| Bonificación del cliente | 1.200,00 € | 900,00 € | −300,00 € |
El tope entra en juego a partir de 6.000 euros de costes de mano de obra: ese límite se mantiene igual, solo baja el porcentaje que se aplica sobre él. Por lo tanto, quien de todos modos esté por encima de 6.000 euros pierde siempre exactamente 300 euros. Por debajo, pierde una cuarta parte de su bonificación anterior.
¿Ya es seguro? En qué punto está el procedimiento
No, seguro no es. Eso es importante antes de que se lo presente a un cliente como algo cerrado.
En qué punto está el procedimiento. El 2 de septiembre de 2026, el Consejo de Ministros aprobó el proyecto de Ley de reforma del impuesto sobre la renta 2027. Un acuerdo del Consejo de Ministros es la propuesta del Gobierno, nada más. A continuación lo debate el Bundestag y después el Bundesrat. Solo cuando ambos hayan dado su conformidad y la ley figure en el Boletín Oficial Federal, entra en vigor.
Por qué el Bundesrat tiene aquí realmente algo que decir. En los impuestos cuya recaudación corresponde a los estados federados, la ley necesita la conformidad del Bundesrat; así lo establece el artículo 105, apartado 3, de la Grundgesetz (la Ley Fundamental alemana). En el impuesto sobre la renta, los estados federados reciben el 42,5 por ciento. Por lo tanto, el Bundesrat no solo puede retrasar la ley, sino tumbarla. Los estados federados han advertido de antemano de la pérdida de ingresos; el Estado federal ha prometido una compensación cuyos detalles siguen abiertos. Justo en estos puntos se vuelve a negociar durante el procedimiento.
Por qué el recorte llegará de todos modos con bastante probabilidad. En un primer momento se planteó la supresión completa de la bonificación para artesanos: el Tribunal Federal de Cuentas la había recomendado. La Confederación Alemana del Artesanado trabajó durante meses en contra; su presidente, Jörg Dittrich, considera el mantenimiento en forma reducida un éxito parcial. Es decir, el 15 por ciento ya es el resultado de un compromiso, no el arranque de un debate. A eso se añade que el recorte financia en parte las medidas de alivio. Quien lo elimine tiene que conseguir el dinero en otro sitio.
Qué podría todavía oponerse. El Instituto de la Economía Alemana calcula que el recorte favorece el trabajo no declarado, en el peor de los casos por unos mil millones de euros al año. Parte de los partidos gobernantes considera que el alivio en conjunto es demasiado pequeño. Ambas cosas pueden dar lugar a enmiendas en el Bundestag. Y la confederación del artesanado sigue criticando el proyecto: su secretario general, Holger Schwannecke, habla de una "distorsión de la competencia", porque las empresas de personas físicas soportan más carga que las sociedades de capital.
En resumen: que la bonificación se recorte es probable. Que al final sean exactamente el 15 por ciento y 900 euros lo es menos; por experiencia, estos parámetros todavía se ajustan durante el procedimiento. Por ahora no hay fecha para las votaciones.
Para usted esto significa: diga "según el proyecto de ley actual" en vez de "a partir de 2027 es así". Si un cliente adelanta un encargo por eso y el recorte acaba siendo distinto, tampoco habrá hecho nada mal: el 20 por ciento en 2026 lo tiene asegurado.
Fecha de pago en vez de fecha de factura: el punto en el que sale caro
Aquí está el error práctico que usted puede evitar.
Para la bonificación solo cuenta el año en el que el dinero sale de la cuenta de su cliente, es decir, cuándo transfiere. No cuándo escribió usted la factura ni cuándo hizo el trabajo. (Los fiscalistas lo llaman principio de salida de caja; el término solo lo necesita si el asesor fiscal de su cliente lo saca a colación.)
De ahí surge el caso que cada enero provoca disgustos:
Usted termina el trabajo el 18 de diciembre de 2026 y emite la factura el 20 de diciembre. Su cliente transfiere el 8 de enero de 2027. Resultado: se aplica el 15 por ciento, no el 20.
El cliente piensa que sigue en 2026, ya que el trabajo fue de 2026. La Agencia Tributaria solo ve la fecha de pago en el extracto bancario.
Atención: el anteproyecto solo regula hasta ahora que los nuevos tipos se aplican a partir del 1 de enero de 2027. No contiene ninguna disposición transitoria expresa para los casos que se extienden por encima del cambio de año. Hasta que exista el texto legal definitivo, la interpretación segura es: pago hasta el 31 de diciembre de 2026 = 20 por ciento.
¿Merece la pena facturar los encargos todavía en 2026?
Para el cliente: sí, si el trabajo está previsto de todos modos. Para usted es un argumento de venta, pero no especialmente fuerte; haga las cuentas con honestidad.
En un encargo con 3.000 euros de costes de mano de obra se trata de 150 euros de diferencia. Eso rara vez cambia una decisión de compra. En una reforma de 6.000 euros o más son 300 euros, y eso el cliente sí lo nota.
Más interesante es un segundo punto que muchos pasan por alto: el importe máximo rige por año y por hogar. En un encargo grande, al cliente le compensa repartirlo por encima del cambio de año: una parte se paga en 2026 y el resto en 2027. Así agota dos veces un importe máximo en vez de una.
Ejemplo de cálculo. 12.000 euros de costes de mano de obra, una factura de anticipo de 6.000 euros que se paga en diciembre de 2026 y la factura final de 6.000 euros en febrero de 2027:
- Todo pagado en 2027: 900 euros de bonificación (el tope).
- Repartido: 1.200 euros (2026) + 900 euros (2027) = 2.100 euros.
Son 1.200 euros de diferencia para su cliente, bastante más que el recorte en sí. La condición es que la factura de anticipo esté justificada materialmente y que el cliente la pague de verdad en el año anterior. Cómo facturar esto de forma limpia lo explicamos en nuestro artículo escribir una factura de anticipo.
Dos cosas que pueden salir mal: la Agencia Tributaria no acepta un pago anticipado puro sin prestación realizada. Y si acuerda un reparto con el cliente, deje por escrito las fechas de pago; si no, acabará transfiriendo todo de una vez.
Lo que NO cambia: limpieza, jardinería, servicio invernal
Ahora mismo se está mezclando mucho esto, por eso aquí lo separamos con claridad.
El § 35a tiene varios apartados. Se recorta solo el de los servicios artesanales:
| Qué | Apartado | Tipo | Importe máximo | ¿Cambia? |
|---|---|---|---|---|
| Servicios artesanales (reforma, mantenimiento, modernización) | Apdo. 3 | 20 % → 15 % | 1.200 € → 900 € | sí, previsto desde 2027 |
| Servicios domésticos (limpieza, jardinería, servicio invernal) | Apdo. 2 | 20 % | 4.000 € | no |
| Empleo doméstico, minijob en el hogar privado | Apdo. 1 | 20 % | 510 € | no |
Para usted esto es relevante si ofrece ambas cosas. Una empresa de jardinería que en el mismo encargo pavimenta una terraza (servicio artesanal) y cuida el césped (servicio doméstico) facturará a partir de 2027 con dos tipos distintos, si el proyecto sale adelante tal como está. Indique entonces las partidas por separado; de lo contrario, el cliente tendrá que explicar a la Agencia Tributaria qué pertenece a qué y, en caso de duda, esta lo asignará todo al apartado menos favorable.
También sin cambios: para obra nueva sigue sin haber bonificación, y quien solicite una ayuda pública para la misma medida, por ejemplo del banco público de desarrollo KfW, no puede reclamar además la bonificación fiscal por ella.
¿Cambia algo en sus facturas?
En la forma no. Los requisitos siguen siendo exactamente los mismos, y ya antes eran el punto decisivo:
- Los costes de mano de obra figuran separados del material en la factura. Si allí solo hay un importe total, su cliente no obtiene nada, ni el 20 ni el 15 por ciento.
- El cliente ha transferido el dinero, no ha pagado en efectivo. El pago en efectivo excluye la bonificación, incluso con recibo.
- Entre los costes de mano de obra cuentan también el desplazamiento y los costes de maquinaria, no solo las horas.
Cómo estructurarlo en detalle lo explicamos ampliamente en nuestro artículo escribir una factura de artesano: indicar la parte de mano de obra.
Lo que sí cambia es la importancia de esa separación. Hasta ahora el tope estaba en 6.000 euros de costes de mano de obra y una bonificación de 1.200 euros. En el futuro, la bonificación será menor, pero el límite de 6.000 euros se mantiene igual. Dicho de otro modo: un cliente que en un encargo medio ya estaba cerca del importe máximo pierde proporcionalmente más si usted indica los costes de mano de obra demasiado bajos o de forma incompleta. Si hasta ahora ha contado el desplazamiento en silencio dentro del material, a partir de 2027 eso le costará al cliente bastante más.
En office1.cloud separa las partidas de mano de obra y de material en el editor de documentos e indica los costes de mano de obra como un total propio, de modo que su cliente pueda trasladar la cifra directamente a su declaración de la renta.
Qué decirle al cliente por teléfono
Si un cliente pregunta porque lo ha oído en las noticias, bastan tres frases:
"Según el proyecto de ley actual, la bonificación fiscal bajaría a partir de 2027 del 20 al 15 por ciento, como máximo 900 en vez de 1.200 euros. Todavía no está aprobado, el Bundestag y el Bundesrat tienen que dar su conformidad. Lo decisivo es cuándo paga usted: si transfiere todavía este año, se le aplica el 20 por ciento."
Lo que es mejor que omita: una estimación de lo que ahorra el cliente personalmente. Usted no conoce sus demás facturas de artesanos del año, y el importe máximo rige para todo el hogar. Diga los porcentajes y el tope, el resto lo calcula su programa de la declaración.
¿Y si el cliente duda por eso? Hay que contar con ello si hasta ahora mencionaba el ahorro en la conversación de presupuesto. La respuesta honesta es que en la factura cambia poco: en un encargo de 3.000 euros se trata de 150 euros. Quien deje una instalación averiada un año por 150 euros habría aplazado el encargo de todas formas. En reformas mayores, el reparto por encima del cambio de año es el argumento más fuerte: le aporta al cliente más de lo que el recorte le quita.
Qué significa además la reforma para su empresa
El recorte afecta a su cliente. Otros dos puntos del proyecto le afectan a usted directamente:
El impuesto a tanto alzado del minijob subiría del 2 al 5 por ciento. Si emplea a una persona de apoyo sobre una base de 603 euros, su cotización sobre ese salario sube. Con 603 euros son unos 18 euros más al mes, unos 217 euros al año por cada persona con minijob. Lo que cuesta un minijob en total lo hemos calculado en contratar a una persona con minijob.
Como empresario individual usted recibe menos que una GmbH (sociedad limitada alemana). La reforma reduce sobre todo el impuesto sobre la renta para las rentas bajas y medias: el mínimo exento sube a 12.564 euros (2027) y 12.900 euros (2028), la deducción a tanto alzado para trabajadores por cuenta ajena pasa de 1.230 a 1.430 euros y sube la prestación por hijos. De la bajada de la tarifa se beneficia usted igual que cualquier otra persona. La deducción más alta para trabajadores por cuenta ajena, en cambio, pasa de largo, porque usted no es trabajador por cuenta ajena.
Justo ahí empieza la crítica del artesanado. Tres cuartas partes de las empresas artesanas son empresas individuales o sociedades de personas, es decir, empresas cuyo beneficio va a parar directamente al titular como impuesto sobre la renta, a diferencia de la GmbH. Para estas empresas el alivio resulta más débil.
El Gobierno federal cifra el volumen total de alivio en unos diez mil millones de euros anuales a partir de 2028. Si detalla claramente la parte de mano de obra, el justificante para el cliente ya está listo: un programa de presupuestos y facturas incluye plantillas para ello.
Preguntas frecuentes
¿El recorte se aplica también a facturas de 2026 que se pagan en 2027? Si sale adelante: sí. Lo determinante es el año del pago, no la fecha de la factura. El proyecto no contiene ninguna disposición transitoria expresa para los casos que cruzan el cambio de año.
¿Cuenta el IVA sobre los costes de mano de obra? Sí. El cálculo se hace sobre el importe bruto de los costes de mano de obra, es decir, incluido el IVA que recae sobre ellos.
¿Qué pasa si facturo como pequeño empresario sin IVA? Entonces los costes de mano de obra que usted indica son el importe determinante. La bonificación del cliente resulta menor porque no se añade IVA. Eso no cambia nada en la separación de mano de obra y material.
Mi cliente es arrendador y deduce los trabajos como gastos de obtención de ingresos. ¿Le afecta el recorte? No. El § 35a rige para el hogar de uso propio. Quien repara una vivienda alquilada deduce los costes como gastos de obtención de ingresos; esa es otra norma y no se ve afectada por esta reforma.
¿Cambia el límite de 6.000 euros de costes de mano de obra? No. Solo baja el porcentaje que se aplica sobre él, por eso el máximo teórico baja de 1.200 a 900 euros.
¿Cuándo estará definitivamente decidido? En cuanto el Bundestag y el Bundesrat hayan dado su conformidad. Todavía no hay fecha para ello. Hasta entonces rigen para 2026 sin cambios el 20 por ciento y los 1.200 euros.
Gestiona facturas con mas facilidad
Easy Invoice combina presupuestos, facturas y gestion de clientes en la nube.
Probar Easy InvoiceLeer a continuacion
 Oficios y servicios
Contratar a un minijob: lo que cuesta de verdad un empleo de 603 euros
Un minijob cuesta más que su salario. Lo que cuesta al mes y por hora un empleo de 603 euros en 2026, cuántas horas cubre, qué cobra la mutua de accidentes y cómo se da de alta.
 Oficios y servicios
Registro digital de jornada en Alemania: ¿necesita uno y, en su caso, cómo debe ser?
Todos hablan de la obligación de registrar la jornada digitalmente. Para empresas de hasta diez empleados sería precisamente la forma electrónica la que decaería de forma permanente: el registro en sí sigue siendo obligatorio, y para los minijobs es más estricto. Busque primero su caso.
 Oficios y servicios
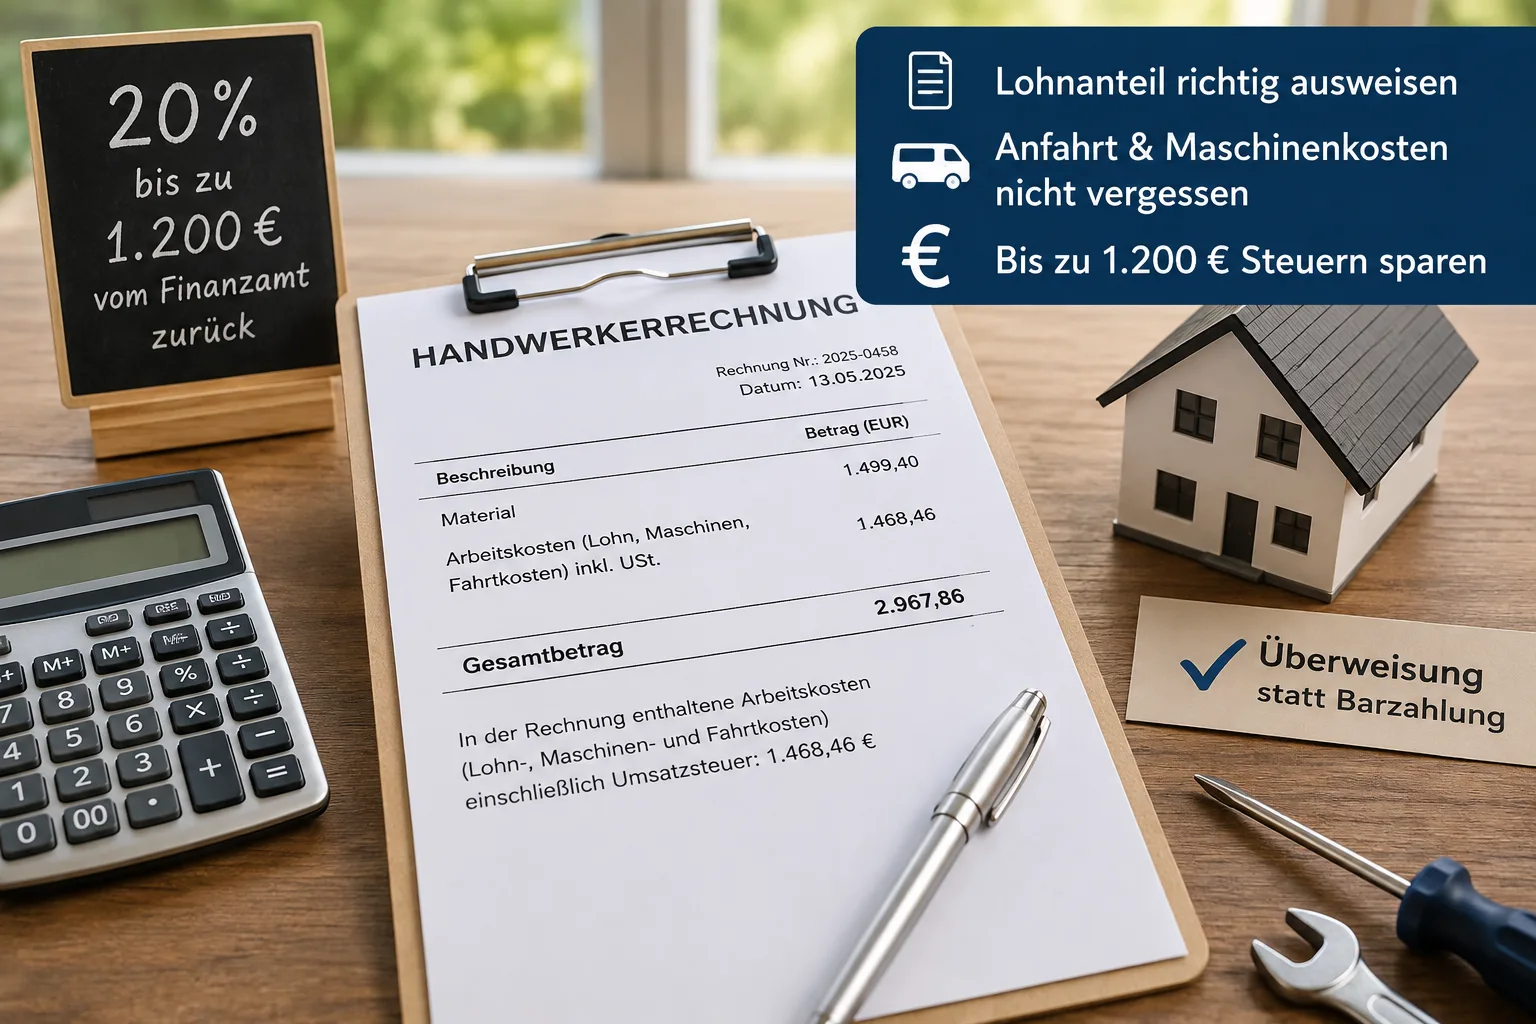
Factura de reformas a particulares: cómo desglosar la mano de obra – y ahorrar a su cliente hasta 1.200 euros de impuestos
Los clientes particulares pueden restar el 20 por ciento de la mano de obra de su impuesto, pero solo si su factura la desglosa por separado.