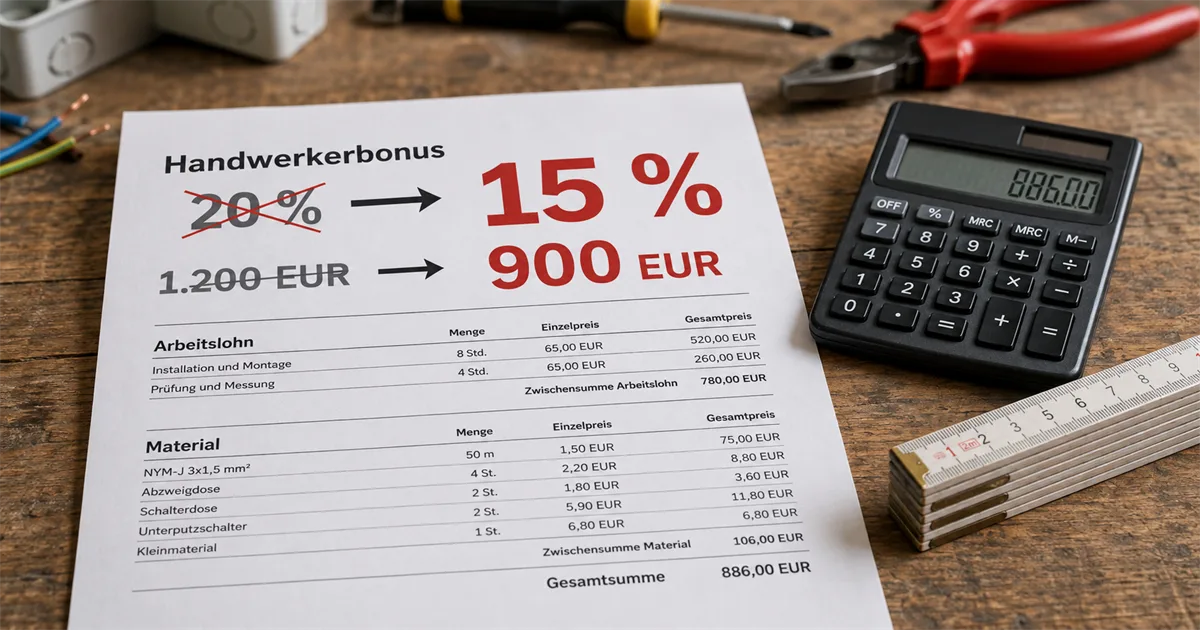
Heute gilt unverändert: 20 Prozent der Arbeitskosten, höchstens 1.200 Euro im Jahr. Daran ändert sich für alles, was Ihr Kunde noch 2026 bezahlt, nichts. Geplant ist allerdings eine Kürzung auf 15 Prozent und 900 Euro ab 2027 – für einen Kunden, der den Höchstbetrag ausschöpft, wären das 300 Euro weniger im Jahr.
Diese Kürzung ist noch nicht geltendes Recht. Das Bundeskabinett hat am 2. September 2026 einen Gesetzentwurf beschlossen – das ist der Vorschlag der Regierung, nicht das fertige Gesetz. Zustimmen müssen noch Bundestag und Bundesrat, und der Bundesrat kann das Gesetz tatsächlich stoppen, weil den Ländern ein großer Teil der Einkommensteuer zusteht. Dass die Kürzung grundsätzlich kommt, ist wahrscheinlich – ursprünglich stand sogar die komplette Streichung im Raum, die 15 Prozent sind bereits ein Kompromiss. Ob es am Ende genau 15 Prozent werden, ist offen.
Für Ihre Praxis wichtiger als der Prozentsatz ist ein Punkt, der sich gar nicht ändert: Maßgeblich ist das Jahr, in dem Ihr Kunde bezahlt, nicht das Rechnungsdatum. Wer im Dezember 2026 überweist, bekommt noch die 20 Prozent – auch wenn Sie die Rechnung erst im Januar schreiben.
Dieser Beitrag informiert allgemein und ersetzt keine Steuerberatung.
Inhaltsverzeichnis
- Was Ihr Kunde konkret verliert – zwei Rechnungen
- Ist das schon sicher? Der Stand des Verfahrens
- Zahlungsdatum statt Rechnungsdatum: der Punkt, an dem es teuer wird
- Lohnt es sich, Aufträge noch in 2026 abzurechnen?
- Was sich NICHT ändert: Putzhilfe, Gartenpflege, Winterdienst
- Ändert sich etwas an Ihren Rechnungen?
- Was Sie dem Kunden am Telefon sagen
- Was die Reform sonst noch für Ihren Betrieb bedeutet
- Häufige Fragen
Was Ihr Kunde konkret verliert – zwei Rechnungen
Der Steuerbonus für Handwerkerleistungen steht in § 35a Absatz 3 des Einkommensteuergesetzes. Er funktioniert anders als das, was man sonst „absetzen" nennt: Der Betrag wird direkt von der Steuer abgezogen, die Ihr Kunde zahlen muss. 900 Euro Bonus heißt 900 Euro weniger Steuer – nicht 900 Euro weniger zu versteuerndes Einkommen.
Gerechnet wird immer auf die Arbeitskosten inklusive der darauf entfallenden Umsatzsteuer. Material zählt nie mit.
Beispiel 1 – die kleine Reparatur. Sie tauschen einen Sicherungskasten, 1.400 Euro Arbeitskosten brutto:
| 2026 (gilt) | ab 2027 (geplant) | Differenz | |
|---|---|---|---|
| Prozentsatz | 20 % | 15 % | |
| Bonus des Kunden | 280,00 € | 210,00 € | −70,00 € |
Beispiel 2 – die Badsanierung. 7.500 Euro Arbeitskosten brutto. Hier greift der Deckel:
| 2026 (gilt) | ab 2027 (geplant) | Differenz | |
|---|---|---|---|
| Rechnerisch | 1.500,00 € | 1.125,00 € | |
| Höchstbetrag | 1.200,00 € | 900,00 € | |
| Bonus des Kunden | 1.200,00 € | 900,00 € | −300,00 € |
Der Deckel greift ab 6.000 Euro Arbeitskosten – diese Grenze bleibt gleich, nur der Prozentsatz darauf sinkt. Wer also ohnehin über 6.000 Euro liegt, verliert immer genau 300 Euro. Darunter verliert er ein Viertel seines bisherigen Bonus.
Ist das schon sicher? Der Stand des Verfahrens
Nein, sicher ist es nicht. Das ist wichtig, bevor Sie es einem Kunden als feststehend verkaufen.
Wo das Verfahren steht. Am 2. September 2026 hat das Kabinett den Entwurf des Einkommensteuerreformgesetzes 2027 beschlossen. Ein Kabinettsbeschluss ist der Vorschlag der Regierung – mehr nicht. Als Nächstes beraten der Bundestag und danach der Bundesrat. Erst wenn beide zugestimmt haben und das Gesetz im Bundesgesetzblatt steht, gilt es.
Warum der Bundesrat hier wirklich mitreden kann. Bei Steuern, deren Einnahmen den Ländern zustehen, braucht das Gesetz die Zustimmung des Bundesrats – so steht es in Artikel 105 Absatz 3 des Grundgesetzes. Bei der Einkommensteuer bekommen die Länder 42,5 Prozent. Der Bundesrat kann das Gesetz also nicht nur verzögern, sondern kippen. Die Länder haben vorab vor Steuerausfällen gewarnt; der Bund hat einen Ausgleich zugesagt, dessen Einzelheiten noch offen sind. Genau an solchen Punkten wird im Verfahren nachverhandelt.
Warum die Kürzung trotzdem wahrscheinlich kommt. Ursprünglich stand die komplette Streichung des Handwerkerbonus im Raum – der Bundesrechnungshof hatte sie empfohlen. Der Zentralverband des Deutschen Handwerks hat monatelang dagegen gearbeitet; ZDH-Präsident Jörg Dittrich wertet den Erhalt in reduzierter Form als Teilerfolg. Die 15 Prozent sind also bereits das Ergebnis eines Kompromisses, nicht der Auftakt einer Debatte. Dazu kommt: Die Kürzung finanziert einen Teil der Entlastungen mit. Wer sie herausnimmt, muss das Geld woanders auftreiben.
Was noch dagegenhalten könnte. Das Institut der deutschen Wirtschaft rechnet vor, dass die Kürzung Schwarzarbeit begünstigt – im ungünstigen Fall um rund eine Milliarde Euro im Jahr. Teile der Union halten die Entlastung insgesamt für zu klein. Beides kann im Bundestag zu Änderungsanträgen führen. Und der ZDH kritisiert den Entwurf weiter: Generalsekretär Holger Schwannecke spricht von einer „Verzerrung des Wettbewerbs", weil Personenunternehmen stärker belastet werden als Kapitalgesellschaften.
Unterm Strich: Dass der Bonus gekürzt wird, ist wahrscheinlich. Dass es am Ende exakt 15 Prozent und 900 Euro werden, ist es weniger – solche Stellschrauben werden im Verfahren erfahrungsgemäß noch gedreht. Einen Termin für die Abstimmungen gibt es bisher nicht.
Für Sie heißt das: Sagen Sie „nach dem aktuellen Gesetzentwurf" statt „ab 2027 ist es so". Wenn ein Kunde deswegen einen Auftrag vorzieht und die Kürzung später doch anders ausfällt, hat er trotzdem nichts falsch gemacht – die 20 Prozent in 2026 sind ihm sicher.
Zahlungsdatum statt Rechnungsdatum: der Punkt, an dem es teuer wird
Hier liegt der praktische Fehler, den Sie vermeiden können.
Für den Bonus zählt nur das Jahr, in dem das Geld vom Konto Ihres Kunden abgeht – also wann er überweist. Nicht, wann Sie die Rechnung geschrieben haben, und nicht, wann Sie die Arbeit gemacht haben. (Steuerleute nennen das Abflussprinzip; den Begriff brauchen Sie nur, falls der Steuerberater Ihres Kunden damit anfängt.)
Daraus folgt der Fall, der jedes Jahr im Januar für Ärger sorgt:
Sie schließen die Arbeit am 18. Dezember 2026 ab und schreiben die Rechnung am 20. Dezember. Ihr Kunde überweist am 8. Januar 2027. Ergebnis: Es gelten die 15 Prozent, nicht die 20.
Der Kunde denkt, er sei noch in 2026 – die Arbeit war ja 2026. Das Finanzamt sieht nur das Zahlungsdatum auf dem Kontoauszug.
Achtung: Der Referentenentwurf regelt bisher nur, dass die neuen Sätze ab dem 1. Januar 2027 gelten. Eine ausdrückliche Übergangsregelung für Fälle, die über den Jahreswechsel laufen, ist im Entwurf nicht enthalten. Bis der endgültige Gesetzestext vorliegt, ist die sichere Auslegung: Zahlung bis 31. Dezember 2026 = 20 Prozent.
Lohnt es sich, Aufträge noch in 2026 abzurechnen?
Für den Kunden: ja, wenn es ohnehin ansteht. Für Sie ist es ein Verkaufsargument, aber kein besonders starkes – rechnen Sie ehrlich mit.
Bei einem Auftrag mit 3.000 Euro Arbeitskosten geht es um 150 Euro Unterschied. Das verschiebt selten eine Kaufentscheidung. Bei einer Sanierung mit 6.000 Euro und mehr sind es 300 Euro – das merkt der Kunde.
Interessanter ist ein zweiter Punkt, den viele übersehen: Der Höchstbetrag gilt pro Jahr und Haushalt. Bei einem großen Auftrag lohnt sich für den Kunden eine Aufteilung über den Jahreswechsel – ein Teil wird 2026 bezahlt, der Rest 2027. Dann schöpft er zweimal einen Höchstbetrag aus statt einmal.
Rechenbeispiel. 12.000 Euro Arbeitskosten, eine Abschlagsrechnung über 6.000 Euro wird im Dezember 2026 bezahlt, die Schlussrechnung über 6.000 Euro im Februar 2027:
- Alles in 2027 bezahlt: 900 Euro Bonus (Deckel).
- Aufgeteilt: 1.200 Euro (2026) + 900 Euro (2027) = 2.100 Euro.
Das sind 1.200 Euro Unterschied für Ihren Kunden – deutlich mehr als die Kürzung selbst. Voraussetzung ist, dass die Abschlagsrechnung sachlich berechtigt ist und der Kunde sie tatsächlich im alten Jahr bezahlt. Wie Sie das sauber abrechnen, steht in unserem Beitrag Abschlagsrechnung schreiben.
Zwei Dinge, die dabei schiefgehen können: Eine reine Vorauszahlung ohne erbrachte Leistung erkennt das Finanzamt nicht an. Und wenn Sie mit dem Kunden eine Aufteilung besprechen, halten Sie die Zahlungstermine schriftlich fest – sonst überweist er doch alles auf einmal.
Was sich NICHT ändert: Putzhilfe, Gartenpflege, Winterdienst
Das wird gerade viel durcheinandergebracht, deshalb hier klar getrennt.
§ 35a hat mehrere Töpfe. Gekürzt wird nur der für Handwerkerleistungen:
| Was | Absatz | Satz | Höchstbetrag | Ändert sich? |
|---|---|---|---|---|
| Handwerkerleistungen (Renovierung, Wartung, Modernisierung) | Abs. 3 | 20 % → 15 % | 1.200 € → 900 € | ja, ab 2027 geplant |
| Haushaltsnahe Dienstleistungen (Putzhilfe, Gartenpflege, Winterdienst) | Abs. 2 | 20 % | 4.000 € | nein |
| Haushaltsnahe Beschäftigung, Minijob im Privathaushalt | Abs. 1 | 20 % | 510 € | nein |
Für Sie ist das relevant, wenn Sie beides anbieten. Ein Gartenbaubetrieb, der im selben Auftrag eine Terrasse pflastert (Handwerkerleistung) und den Rasen pflegt (haushaltsnahe Dienstleistung), rechnet ab 2027 mit zwei verschiedenen Sätzen, falls der Entwurf so kommt. Weisen Sie die Positionen dann getrennt aus – sonst muss der Kunde beim Finanzamt erklären, was wozu gehört, und im Zweifel ordnet es alles dem schlechteren Topf zu.
Auch unverändert: Für Neubauten gibt es den Bonus weiterhin nicht, und wer für dieselbe Maßnahme eine öffentliche Förderung in Anspruch nimmt – etwa von der KfW –, kann den Steuerbonus dafür nicht zusätzlich geltend machen.
Ändert sich etwas an Ihren Rechnungen?
An der Form nicht. Die Anforderungen bleiben genau dieselben, und sie waren schon vorher der entscheidende Punkt:
- Die Arbeitskosten stehen getrennt vom Material auf der Rechnung. Steht dort nur eine Gesamtsumme, bekommt Ihr Kunde nichts – weder 20 noch 15 Prozent.
- Der Kunde hat überwiesen, nicht bar bezahlt. Barzahlung schließt den Bonus aus, auch mit Quittung.
- Zu den Arbeitskosten zählen auch Anfahrt und Maschinenkosten, nicht nur die Stunden.
Wie Sie das im Einzelnen aufbauen, steht ausführlich in unserem Beitrag Handwerkerrechnung schreiben: Lohnanteil ausweisen.
Was sich ändert, ist die Bedeutung dieser Trennung. Bisher lag der Deckel bei 6.000 Euro Arbeitskosten und einem Bonus von 1.200 Euro. Künftig ist der Bonus kleiner, die 6.000-Euro-Grenze aber gleich. Anders gesagt: Ein Kunde, der bei einem mittleren Auftrag bisher schon nah am Höchstbetrag war, verliert prozentual mehr, wenn Sie die Arbeitskosten zu niedrig oder unvollständig ausweisen. Wenn Sie die Anfahrt bisher stillschweigend ins Material gerechnet haben, kostet ihn das ab 2027 spürbar mehr.
In office1.cloud trennen Sie Arbeits- und Materialpositionen im Belegeditor und weisen die Arbeitskosten als eigene Summe aus, sodass Ihr Kunde die Zahl direkt in die Steuererklärung übernehmen kann.
Was Sie dem Kunden am Telefon sagen
Wenn ein Kunde fragt, weil er es in den Nachrichten gehört hat, reichen drei Sätze:
„Nach dem aktuellen Gesetzentwurf sinkt der Steuerbonus ab 2027 von 20 auf 15 Prozent, höchstens 900 statt 1.200 Euro. Beschlossen ist es noch nicht, Bundestag und Bundesrat müssen zustimmen. Entscheidend ist, wann Sie bezahlen – wenn Sie noch dieses Jahr überweisen, gelten für Sie die 20 Prozent."
Was Sie dabei besser weglassen: eine Hochrechnung, was der Kunde persönlich spart. Sie kennen seine übrigen Handwerkerrechnungen des Jahres nicht, und der Höchstbetrag gilt für den ganzen Haushalt. Nennen Sie die Prozentsätze und den Deckel, den Rest rechnet sein Steuerprogramm aus.
Und wenn der Kunde deswegen zögert? Damit ist zu rechnen, wenn Sie die Ersparnis bisher im Angebotsgespräch genannt haben. Die ehrliche Antwort ist, dass sich an der Rechnung wenig ändert: Bei einem 3.000-Euro-Auftrag geht es um 150 Euro. Wer wegen 150 Euro eine defekte Leitung ein Jahr liegen lässt, hätte den Auftrag ohnehin verschoben. Bei größeren Sanierungen ist die Aufteilung über den Jahreswechsel das stärkere Argument – sie bringt dem Kunden mehr, als die Kürzung ihm nimmt.
Was die Reform sonst noch für Ihren Betrieb bedeutet
Die Kürzung trifft Ihren Kunden. Zwei weitere Punkte des Entwurfs treffen Sie direkt:
Minijob-Pauschsteuer soll von 2 auf 5 Prozent steigen. Wenn Sie eine Aushilfe auf 603-Euro-Basis beschäftigen, steigt Ihre Abgabe auf diesen Lohn. Bei 603 Euro sind das rund 18 Euro mehr im Monat, gut 217 Euro im Jahr je Minijobber. Was ein Minijob insgesamt kostet, haben wir in Minijobber einstellen durchgerechnet.
Als Einzelunternehmer bekommen Sie weniger ab als eine GmbH. Die Reform senkt vor allem die Einkommensteuer für kleine und mittlere Einkommen – Grundfreibetrag auf 12.564 Euro (2027) und 12.900 Euro (2028), Arbeitnehmer-Pauschbetrag von 1.230 auf 1.430 Euro, höheres Kindergeld. Von der Tarifsenkung profitieren Sie wie jeder andere auch. Der höhere Arbeitnehmer-Pauschbetrag geht dagegen an Ihnen vorbei, weil Sie kein Arbeitnehmer sind.
Genau daran setzt die Kritik des Handwerks an. Drei Viertel der Handwerksbetriebe sind Einzelunternehmen oder Personengesellschaften – also Betriebe, deren Gewinn direkt beim Inhaber als Einkommensteuer landet, im Gegensatz zur GmbH. Für diese Betriebe fällt die Entlastung schwächer aus.
Das Gesamtentlastungsvolumen beziffert die Bundesregierung auf rund zehn Milliarden Euro jährlich ab 2028. Wer den Lohnanteil sauber ausweist, hat den Nachweis für den Kunden schon fertig — Vorlagen dafür bringt ein Angebots- und Rechnungsprogramm mit.
Häufige Fragen
Gilt die Kürzung auch für Rechnungen aus 2026, die erst 2027 bezahlt werden? Wenn sie so kommt: ja. Maßgeblich ist das Jahr der Zahlung, nicht das Rechnungsdatum. Eine ausdrückliche Übergangsregelung für Fälle über den Jahreswechsel enthält der Entwurf nicht.
Zählt die Umsatzsteuer auf die Arbeitskosten mit? Ja. Gerechnet wird auf den Bruttobetrag der Arbeitskosten, also inklusive der darauf entfallenden Umsatzsteuer.
Was ist, wenn ich als Kleinunternehmer ohne Umsatzsteuer abrechne? Dann sind Ihre ausgewiesenen Arbeitskosten der maßgebliche Betrag. Der Bonus des Kunden fällt entsprechend niedriger aus, weil keine Umsatzsteuer aufgeschlagen wird. An der Trennung von Arbeit und Material ändert das nichts.
Mein Kunde ist Vermieter und rechnet die Arbeiten als Werbungskosten ab. Betrifft ihn die Kürzung? Nein. § 35a gilt für den selbst genutzten Haushalt. Wer eine vermietete Wohnung instand setzt, zieht die Kosten als Werbungskosten ab – das ist eine andere Vorschrift und von dieser Reform nicht berührt.
Ändert sich der Höchstbetrag von 6.000 Euro Arbeitskosten? Nein. Nur der Prozentsatz darauf sinkt, deshalb sinkt auch das rechnerische Maximum von 1.200 auf 900 Euro.
Wann steht das endgültig fest? Sobald Bundestag und Bundesrat zugestimmt haben. Ein Termin dafür steht noch nicht fest. Bis dahin gelten für 2026 unverändert 20 Prozent und 1.200 Euro.
Rechnungen einfacher erledigen
Easy Invoice bündelt Angebote, Rechnungen und Kundenverwaltung in der Cloud.
Easy Invoice testenWeiterlesen
 Handwerk & Dienstleister
Minijobber einstellen: Was ein 603-Euro-Job wirklich kostet
Ein Minijobber kostet mehr als seinen Lohn. Was ein 603-Euro-Job 2026 im Monat und pro Stunde wirklich kostet, wie viele Stunden dafür erlaubt sind, was die Berufsgenossenschaft verlangt und wie Sie ihn anmelden.
 Handwerk & Dienstleister
Digitale Zeiterfassung: Brauchen Sie eine — und wenn ja, wie muss sie aussehen?
Alle reden über die Pflicht zur digitalen Zeiterfassung. Für Betriebe bis zehn Leute soll ausgerechnet die elektronische Form dauerhaft entfallen – die Aufzeichnung selbst gilt trotzdem, und für Minijobber sogar strenger. Finden Sie zuerst Ihren Fall.
 Handwerk & Dienstleister
Handwerkerrechnung schreiben: Wie Sie den Lohnanteil ausweisen – und Ihrem Kunden bis zu 1.200 Euro Steuern sparen
Privatkunden können 20 Prozent der Arbeitskosten von der Steuer abziehen – aber nur, wenn Ihre Rechnung den Lohnanteil getrennt ausweist. So schreiben Sie sie.