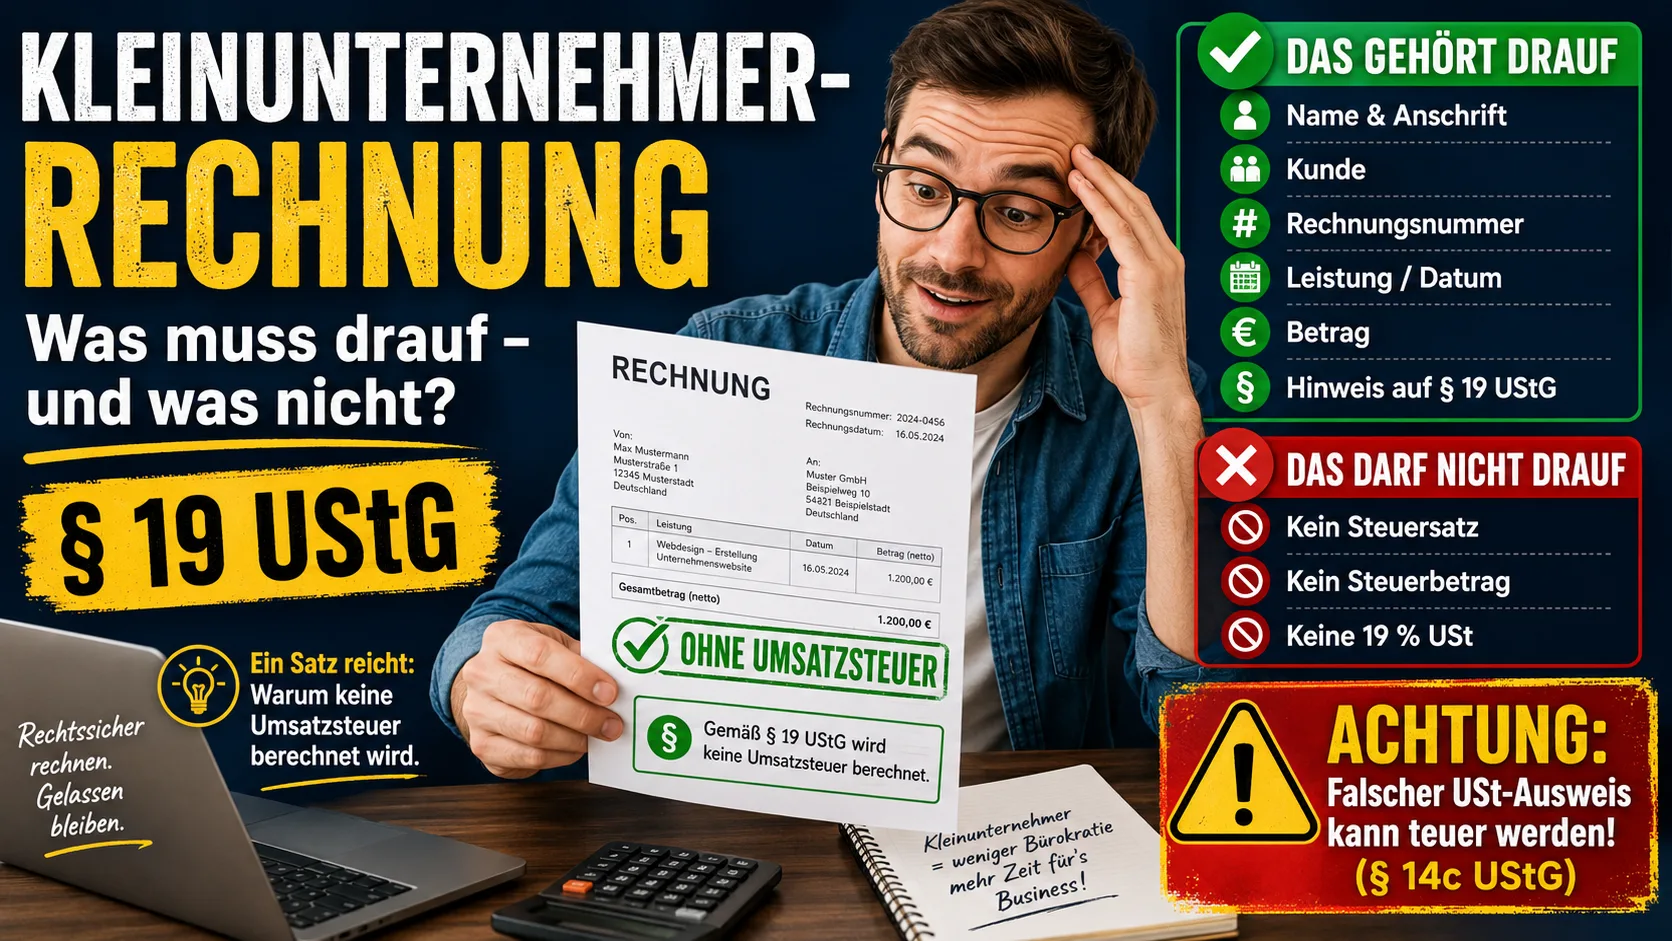
Jako drobny przedsiębiorca w rozumieniu § 19 UStG (niemiecka ustawa o podatku obrotowym) wystawiasz faktury bez podatku obrotowego. Brzmi prościej niż u wszystkich innych – i tak też jest. Dwie rzeczy mimo to często robi się źle: brakuje obowiązkowej wzmianki albo na fakturze jednak ląduje kwota podatku. Jedno i drugie da się uniknąć w dwie minuty.
Czego brakuje na fakturze – a czego nie
Bez podatku obrotowego oznacza: na Twojej fakturze nie ma ani stawki podatku, ani kwoty podatku. Kwota faktury jest jednocześnie kwotą końcową – żadnej linijki „plus 19 % podatku obrotowego".
Od 1 stycznia 2025 roku prawo wymaga na fakturze małego przedsiębiorcy już tylko tych danych (§ 34a UStDV):
- Twoja pełna nazwa i Twój adres,
- nazwa i adres klienta,
- Twój numer podatkowy (lub numer identyfikacyjny VAT, jeśli go posiadasz),
- data wystawienia,
- ilość i rodzaj towaru albo rodzaj i zakres usługi,
- kwota faktury jako jedna suma, z informacją o zwolnieniu dla małych przedsiębiorców.
Kolejnego numeru faktury ani daty wykonania świadczenia § 34a UStDV nie wymaga. Oba ułatwiają jednak przypisywanie płatności i stają się obowiązkowe, gdy tylko przestaniesz korzystać ze zwolnienia dla małych przedsiębiorców. Pełny wzór pokazuje artykuł Faktura przy Kleingewerbe.
Tylko przy kwotach do 250 euro brutto możesz zrobić to krócej – wtedy obowiązują zasady faktury uproszczonej.
Obowiązkowa wzmianka o § 19 UStG
Ponieważ brakuje podatku obrotowego, musisz podać powód tego. Klient – i urząd skarbowy – musi rozpoznać, że świadomie nie nalicza się tu podatku i że nie chodzi o pomyłkę. Nie jest przepisany dokładny tekst, powszechne i akceptowane są na przykład:
„Zgodnie z § 19 UStG nie nalicza się podatku obrotowego."
„W wykazanej kwocie zgodnie z § 19 UStG nie jest zawarty podatek obrotowy."
„Brak wykazania podatku obrotowego, ponieważ drobny przedsiębiorca zgodnie z § 19 UStG."
Wystarczy jedno zdanie, zwykle na końcu faktury pod linijką z kwotą. Wzór w artykule faktura w wolnym zawodzie w Niemczech pokazuje kompletną fakturę z tą wzmianką.
Kosztowna pułapka: przypadkowe wykazanie podatku obrotowego
Błąd, który kosztuje pieniądze: przejmujesz stary szablon albo używasz programu z domyślnie ustawioną stawką podatku – i nagle na fakturze widnieje „19 % podatku obrotowego: 38,00 €". Kto jako drobny przedsiębiorca wykazuje podatek obrotowy, mimo że nie jest do tego uprawniony, mimo to jest winien tę kwotę urzędowi skarbowemu (§ 14c UStG – niemiecka ustawa o podatku obrotowym). Musiałbyś odprowadzić podatek, nie mając go zaplanowanego.
Da się to skorygować, korygując fakturę – ale najprostsza droga to w ogóle do tego nie dopuścić. Zadbaj o to, aby Twój szablon lub oprogramowanie było ustawione na „drobny przedsiębiorca / bez podatku obrotowego". W Easy Invoice na office1.cloud ustawiasz status raz – potem zdanie z wzmianką pojawia się automatycznie, a stawka podatku już nie. Jeśli natomiast zwracasz klientowi pieniądze później, nie jest to błąd, lecz obniżenie podstawy – zob. wystawianie noty kredytowej.
Czy drobni przedsiębiorcy mogą wysłać fakturę PDF?
Co do odbioru e-faktur obowiązuje: także jako drobny przedsiębiorca powinieneś umieć przyjmować i odczytywać ustrukturyzowane faktury. Przy wystawianiu istnieją ułatwienia i regulacje przejściowe, które w ostatnich latach kilkakrotnie się zmieniały. Ponieważ akurat tu jest sporo ruchu, warto zajrzeć w aktualny stan – szczegóły w naszym artykule Obowiązek e-faktur dla małych firm.
Słowo o wrażeniu u klienta
Niektórzy założyciele obawiają się, że faktura bez podatku obrotowego wygląda „nieprofesjonalnie" albo zdradza niski obrót. Prawda jest odwrotna: wzmianka o § 19 to zupełnie normalne, powszechne zdanie. Klienci biznesowi je znają – a dla klientów prywatnych Twoja usługa jest po prostu o 19 procent tańsza niż u dostawcy podlegającego podatkowi obrotowemu. Czy status w ogóle Ci się opłaca, zależy przede wszystkim od Twoich klientów; to przeliczyliśmy w artykule Zwolnienie z VAT – tak czy nie?.
_Ten artykuł zawiera ogólny przegląd i nie zastępuje doradztwa podatkowego. Decydujący jest Twój konkretny przypadek; w razie wątpliwości pomoże Twój doradca podatkowy._
Latwiejsze fakturowanie
Easy Invoice laczy oferty, faktury i zarzadzanie klientami w chmurze.
Wyprobuj Easy InvoiceCzytaj dalej
 Fakturowanie i księgowość
Faktura w Kleingewerbe w Niemczech: wzór, szablon, dane obowiązkowe
Prowadząc Kleingewerbe, wystawiają Państwo faktury jak każde przedsiębiorstwo. O tym, czy doliczają Państwo VAT, nie decyduje rodzaj działalności, lecz zasada małych przedsiębiorców. Tutaj znajdą Państwo dane obowiązkowe dla obu przypadków i wzór do skopiowania.
 Fakturowanie i księgowość
Rabat na fakturze w Niemczech: wzór, VAT i przykład
Rabat odejmuje się od kwoty netto, a VAT liczy się potem. Tu znajdziesz dwa wzory do skopiowania, zasady dla kodów rabatowych i bonów oraz to, co obowiązuje, gdy przyznajesz obniżkę dopiero po wystawieniu faktury.
 Fakturowanie i księgowość
Faktura w wolnym zawodzie w Niemczech: wzór, dane obowiązkowe, VAT
Wykonując wolny zawód, wystawiają Państwo faktury bez rejestracji działalności gospodarczej (Gewerbe), ale z tymi samymi danymi obowiązkowymi co każda firma. Decyduje jedno pytanie: czy doliczają Państwo VAT? Tutaj znajdą Państwo odpowiedź dla swojej sytuacji i wzór dla każdego z trzech przypadków.