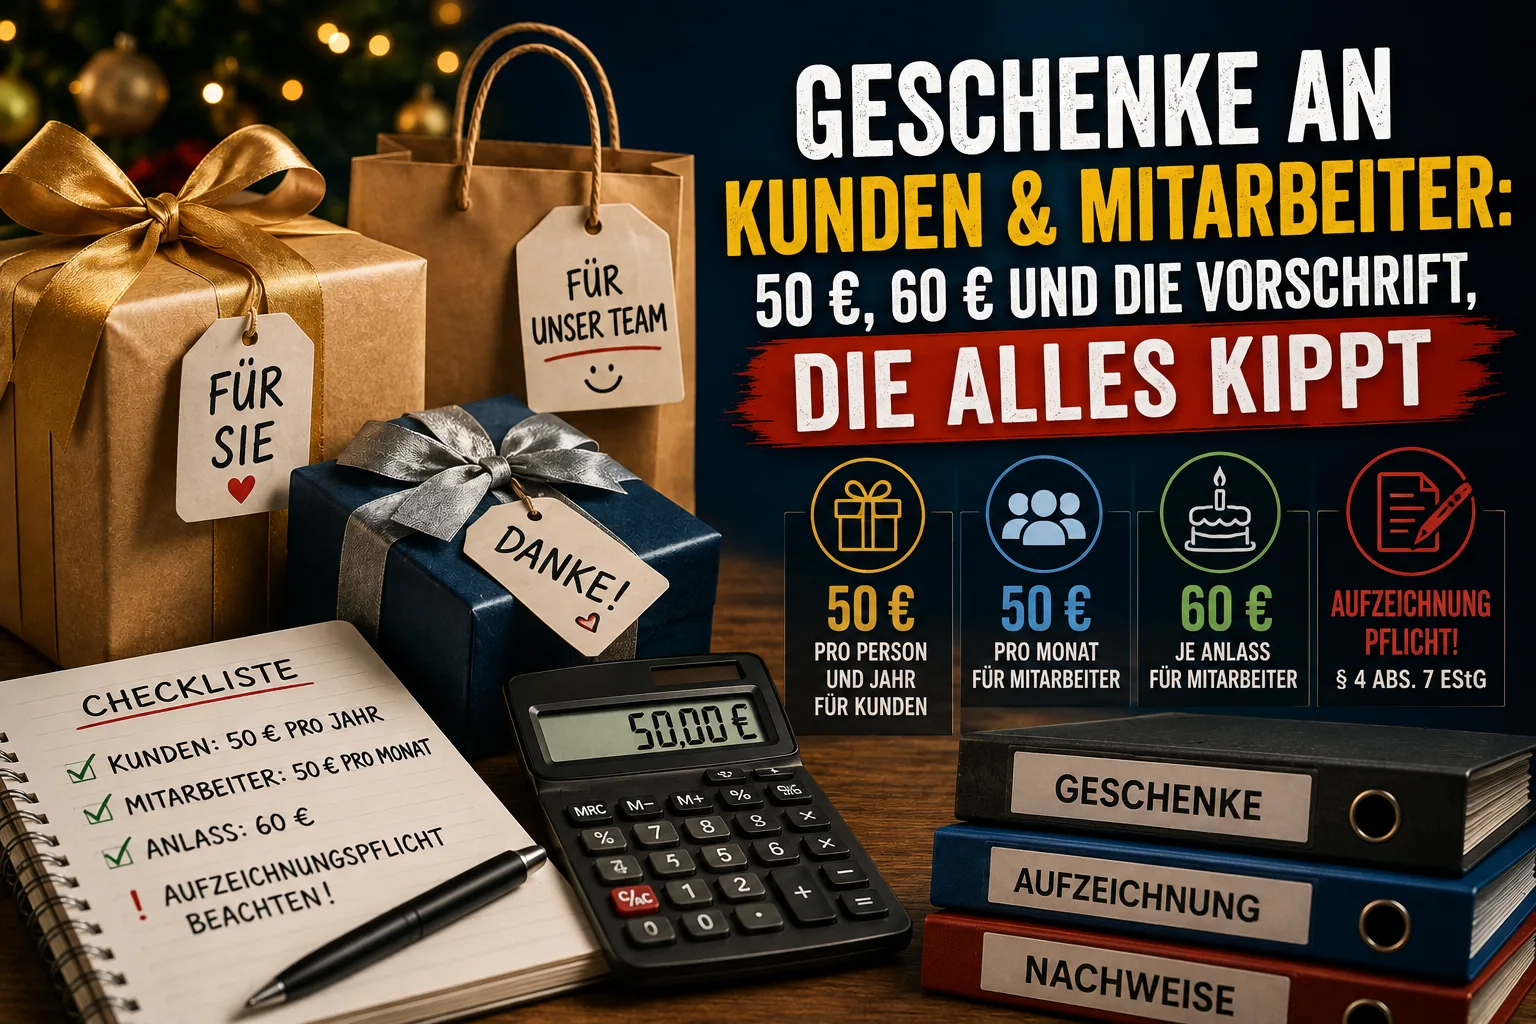
Dla klientów i partnerów biznesowych obowiązuje limit 50 euro na osobę i rok. Jeśli zmieścisz się poniżej, odliczysz koszt jako koszt uzyskania przychodu. Jeden cent powyżej i przepada cała kwota – nie tylko nadwyżka.
Dla własnych pracowników ten limit nie obowiązuje. Prezenty dla nich są dla Ciebie zawsze kosztem. Tam limity rozstrzygają o czym innym: czy u pracownika powstanie zaliczka na podatek od wynagrodzeń i składki. Służą temu dwie wartości – 50 euro miesięcznie oraz 60 euro z okazji osobistej, na przykład urodzin.
Do tego dochodzi przepis niezależny od jakiejkolwiek kwoty: § 4 ust. 7 niemieckiej ustawy o podatku dochodowym (EStG) wymaga, byś ewidencjonował prezenty pojedynczo i oddzielnie od pozostałych kosztów. Bez tego rozdzielenia urząd skarbowy odmawia odliczenia – nawet przy upominku za 18 euro.
Ten artykuł ma charakter ogólnoinformacyjny i nie zastępuje porady podatkowej ani prawnej.
Spis treści
- Cztery limity w skrócie
- Dlaczego klient i pracownik to dwa różne pytania
- Prezenty dla klientów: limit 50 euro w szczegółach
- 50 euro z VAT czy bez?
- Długopisy, kalendarze, zapalniczki: kwestia 10 euro
- Prezenty dla pracowników: 50 euro miesięcznie, 60 euro na okazję
- Gotówka i bony: najdroższe nieporozumienie
- Impreza świąteczna liczy się osobno
- Gdy robi się drożej: 30 procent według § 37b EStG
- Na jakie konto to księgujesz?
- Obowiązek ewidencji, na którym wszystko się rozstrzyga
- Trzy przypadki policzone
- Częste pytania
Cztery limity w skrócie
Przy prezentach pojawiają się cztery wartości. Regulują różne rzeczy, a trzy z nich to limity progowe. Różnica jest istotna: przy limicie progowym przepada cała kwota, gdy tylko go przekroczysz. Przy kwocie wolnej część poniżej pozostaje chroniona, a opodatkowana jest tylko reszta.
| Wartość | Dla kogo | Reguluje | Limit czy kwota wolna? | Podstawa |
|---|---|---|---|---|
| 50 € rocznie | klienci, dostawcy, partnerzy biznesowi | czy Ty odliczysz koszt | limit progowy | § 4 ust. 5 zd. 1 nr 1 EStG |
| 50 € miesięcznie | właśni pracownicy | czy u pracownika powstanie przychód ze stosunku pracy | limit progowy | § 8 ust. 2 zd. 11 EStG |
| 60 € na okazję | właśni pracownicy, okazja osobista | czy u pracownika powstanie przychód ze stosunku pracy | limit progowy | R 19.6 LStR |
| 110 € na imprezę | właśni pracownicy, impreza firmowa | czy u pracownika powstanie przychód ze stosunku pracy | kwota wolna | § 19 ust. 1 zd. 1 nr 1a EStG |
50 euro dla klientów obowiązuje od 1 stycznia 2024 roku. Wcześniej limit wynosił 35 euro. Jeśli znajdziesz w sieci starszy poradnik, sprawdź najpierw datę.
Dlaczego klient i pracownik to dwa różne pytania
Większość tekstów wrzuca jedno i drugie do wspólnego worka. To wprowadza w błąd, bo limity rozstrzygają o zupełnie różnych rzeczach.
Przy klientach i partnerach biznesowych chodzi o Twój własny podatek. § 4 ust. 5 EStG wylicza wydatki, które nie mogą obniżać Twojego zysku. Prezenty dla osób niebędących Twoimi pracownikami stoją tam na pierwszym miejscu. 50 euro to wyjątek od tego zakazu. Zmieścisz się poniżej – prezent liczy się jako koszt uzyskania przychodu.
Przy własnych pracownikach ten zakaz nie działa. Ustawa wyraźnie wyłącza pracowników. To, co dajesz swojemu zespołowi, jest dla Ciebie kosztem osobowym i obniża zysk – bez górnej granicy. Pytanie przenosi się więc na drugą stronę: od kiedy urząd traktuje prezent jako wynagrodzenie, od którego należą się podatek i składki?
Kto zna tę różnicę, poprawnie czyta liczby. Kto jej nie zna, szuka przy prezentach dla pracowników limitu odliczenia, którego tam po prostu nie ma.
Prezenty dla klientów: limit 50 euro w szczegółach
Limit obowiązuje na odbiorcę i na rok obrotowy. Rok obrotowy to okres, za który ustalasz zysk – w większości małych firm to po prostu rok kalendarzowy.
Kluczowe: limit nie obowiązuje na pojedynczy prezent. Jeśli wyślesz temu samemu klientowi w maju bukiet za 30 euro, a w grudniu butelkę wina za 25 euro, jesteś na 55 euro. Limit został przekroczony i obie pozycje przestają być kosztem.
Trzy rzeczy, które liczą się w praktyce:
To limit progowy, nie kwota wolna. Przy 50,00 euro odliczasz. Przy 50,01 euro nie odliczasz nic. Nie ma odliczenia częściowego do 50 euro. Jeśli chcesz dać droższy prezent, od razu załóż, że koszt nie zadziała podatkowo.
VAT jest z tym powiązany. § 15 ust. 1a niemieckiej ustawy o VAT wyłącza odliczenie podatku naliczonego dokładnie dla tych wydatków, których dotyczy zakaz z § 4 ust. 5 zd. 1 nr 1 EStG. Przekraczając limit tracisz więc nie tylko koszt, ale i VAT, który inaczej odzyskałbyś od urzędu.
Potrzebujesz nazwiska. Urząd musi móc ustalić, kto dostał prezent – inaczej rocznego limitu na odbiorcę nie da się sprawdzić. Zapisz odbiorcę na dokumencie. Przy drobnych gadżetach reklamowych rozdawanych masowo jest inaczej. O tym poniżej.
50 euro z VAT czy bez?
To zależy od tego, czy możesz odzyskać zapłacony VAT od urzędu. Fachowo nazywa się to odliczeniem podatku naliczonego.
Odzyskujesz VAT. Wtedy 50 euro liczy się netto, czyli bez VAT. Upominek winny za 50 euro plus 9,50 euro VAT mieści się w limicie. Powód znajdziesz w § 9b ust. 1 EStG: podatek naliczony podlegający odliczeniu nie należy do kosztów nabycia – a to koszty nabycia, czyli to, co wydałeś na prezent, są miarą w ustawie.
Nie odzyskujesz VAT – na przykład jako drobny przedsiębiorca według § 19 ustawy o VAT albo dlatego, że wykonujesz czynności zwolnione. Wtedy VAT obciąża Cię ostatecznie i wchodzi do kosztów nabycia. Dla Ciebie liczy się więc kwota brutto, czyli to, co faktycznie zapłaciłeś. Ten sam upominek kosztuje Cię 59,50 euro i przekracza limit.
Tę różnicę wiele poradników pomija. Dla drobnych przedsiębiorców oznacza ona: licz kwotą z paragonu, a nie wartością netto pod spodem.
Długopisy, kalendarze, zapalniczki: kwestia 10 euro
Drobne gadżety reklamowe rozdawane masowo administracja traktuje odrębnie. Takie gadżety do 10 euro pozostają poza ryczałtowym opodatkowaniem z § 37b EStG i nie musisz prowadzić dla nich listy odbiorców.
Chodzi o rzeczy będące nośnikiem reklamy, bez prawdziwego charakteru prezentu: długopisy z Twoim logo, notesy, zapalniczki, kalendarze ścienne. Butelka wina bez nadruku firmowego się nie zalicza, nawet jeśli kosztuje siedem euro.
Jeśli nie masz pewności, czy dany artykuł uchodzi za gadżet reklamowy, omów to krótko z doradcą podatkowym. Rozgraniczenie ocenia się indywidualnie.
Prezenty dla pracowników: 50 euro miesięcznie, 60 euro na okazję
Tutaj obowiązują dwie wartości obok siebie i wzajemnie się nie wykluczają.
50 euro miesięcznie
§ 8 ust. 2 zd. 11 EStG stanowi: świadczeń rzeczowych nie uwzględnia się, jeżeli korzyści łącznie nie przekraczają 50 euro w miesiącu kalendarzowym. Świadczenie rzeczowe to wszystko, co pracownik dostaje zamiast pieniędzy – upominek, bon paliwowy, bilet komunikacji. Te 50 euro to klasyczna droga dla prezentu świątecznego bez szczególnej okazji.
To także limit progowy. Przy 51 euro cała kwota staje się wynagrodzeniem, nie tylko to jedno euro. A limit obejmuje wszystkie świadczenia rzeczowe danego miesiąca łącznie. Jeśli pracownik dostaje już bon paliwowy za 40 euro, w grudniu zostaje 10 euro.
60 euro z okazji osobistej
Z okazji szczególnego wydarzenia osobistego – urodzin, ślubu, narodzin dziecka, jubileuszu – możesz dodatkowo przekazać do 60 euro bez powstania przychodu. Reguluje to R 19.6 niemieckich wytycznych do podatku od wynagrodzeń, instrukcja administracji dla własnych urzędów. Wartość rozumie się z VAT.
Dwie rzeczy to ograniczają. Po pierwsze, musi rzeczywiście zajść okazja osobista po stronie pracownika. Boże Narodzenie nią nie jest – dotyczy wszystkich naraz i nie jest wydarzeniem osobistym. Po drugie, to również limit progowy: 61 euro czyni całą kwotę wynagrodzeniem.
Napoje i drobne poczęstunki udostępniane w firmie do spożycia na miejscu – kawa, woda, owoce – również liczą się jako drobne uprzejmości i nie są wynagrodzeniem.
Gotówka i bony: najdroższe nieporozumienie
Pieniądze to zawsze wynagrodzenie. Także 20 euro w kopercie na urodziny. Reguła drobnych uprzejmości i limit 50 euro dotyczą wyłącznie świadczeń rzeczowych. Gdy tylko pojawia się gotówka, powstają podatek i składki, niezależnie od kwoty.
Przy bonach liczy się to, co pracownik może z nimi zrobić. Bon, który może sobie kazać wypłacić albo swobodnie zamienić na pieniądze, jest pieniądzem. Bon uprawniający do nabycia określonej rzeczy lub usługi może być świadczeniem rzeczowym. Wymogi wobec kart podarunkowych są w szczegółach zawiłe i zależą od typu karty. Skonsultuj konkretną kartę z doradcą podatkowym lub biurem płac, zanim zamówisz sto sztuk.
Impreza świąteczna liczy się osobno
Impreza firmowa idzie własnym torem. § 19 ust. 1 zd. 1 nr 1a EStG przyznaje kwotę wolną 110 euro na imprezę firmową i uczestniczącego pracownika, dla maksymalnie dwóch imprez rocznie.
To jedyna wartość w tym artykule, która jest kwotą wolną. Jeśli impreza kosztuje 130 euro na osobę, wynagrodzeniem staje się tylko 20 euro ponad limit. Pierwsze 110 euro pozostaje chronione.
Ważne w praktyce: kwota wolna obejmuje samą imprezę. Upominek, który dodatkowo dajesz pracownikom do domu, wchodzi do oceny limitu 50 euro albo do opodatkowania ryczałtowego – nie do tych 110 euro.
Gdy robi się drożej: 30 procent według § 37b EStG
Czasem prezent ma być większy. Pojawia się wtedy pytanie, o którym prawie nikt nie myśli: prezent uzasadniony gospodarczo jest co do zasady opodatkowany u odbiorcy. Twój klient musiałby więc wykazać wartość jako przychód firmowy, a pracownik jako wynagrodzenie. To skutecznie psuje radość – a w praktyce obdarowany nawet nie wie, ile upominek kosztował.
Dlatego § 37b EStG pozwala Ci przejąć ten podatek. Płacisz ryczałtem 30 procent od wydatku wraz z VAT, plus dodatek solidarnościowy i ewentualnie ryczałtowy podatek kościelny. Podatek ryczałtowy traktuje się jak podatek od wynagrodzeń i odprowadza przez deklarację, najpóźniej dziesięć dni po zakończeniu okresu rozliczeniowego. Odbiorca nie musi już wykazywać świadczenia.
Dwa ograniczenia są zapisane w ustawie: ryczałt jest wyłączony, jeżeli wydatki na odbiorcę i rok obrotowy przekraczają 10 000 euro albo jeżeli pojedyncze świadczenie przekracza 10 000 euro.
Punkt często przeoczany: podatek ryczałtowy nie ratuje Twojego odliczenia kosztu przy prezentach dla klientów. Jeśli upominek kosztuje ponad 50 euro, dla Ciebie pozostaje nieodliczalny – 30 procent dochodzi na wierzch i samo również nie jest kosztem. Wykupujesz więc klienta z opodatkowania, a nie siebie z braku odliczenia.
Przy prezentach dla własnych pracowników rachunek wygląda inaczej, bo koszt i tak jest odliczalny. Pamiętaj jednak, że świadczenie opodatkowane ryczałtem z reguły pozostaje oskładkowane. To różnica wobec ryczałtu dla osób trzecich i powód, dla którego ta droga często nie opłaca się przy pracownikach.
Na jakie konto to księgujesz?
Niemieckie plany kont SKR03 i SKR04 przewidują dla prezentów osobne konta – rozdzielone według tego, czy prezent jest odliczalny i czy stosujesz § 37b. Dokładnie tego rozdzielenia potrzebujesz i tak dla obowiązku ewidencji z następnego rozdziału.
| Stan faktyczny | SKR03 | SKR04 |
|---|---|---|
| Prezenty odliczalne, bez § 37b EStG | 4630 | 6610 |
| Prezenty odliczalne, z § 37b EStG | 4631 | 6611 |
| Podatek ryczałtowy od prezentów i świadczeń, odliczalny | 4632 | 6612 |
| Prezenty nieodliczalne, bez § 37b EStG | 4635 | 6620 |
| Prezenty nieodliczalne, z § 37b EStG | 4636 | 6621 |
| Podatek ryczałtowy od prezentów i świadczeń, nieodliczalny | 4637 | 6622 |
| Prezenty wykorzystywane wyłącznie firmowo | 4638 | 6625 |
| Dodatki do zakupu, z § 37b EStG | 4639 | 6629 |
| Drobne uprzejmości (pracownicy, okazja osobista) | 4653 | 6643 |
| Wydane bony podarunkowe | 1796 | 3786 |
Dwa wiersze wymagają wyjaśnienia. Dodatki do zakupu to gratisy dołączane do zakupu – kubek, który klient dostaje do zamówienia. Są związane z obrotem i dlatego nie są prezentem w rozumieniu limitu 50 euro. Wykorzystywane wyłącznie firmowo oznacza przedmioty, których odbiorca może użyć tylko w swojej firmie, na przykład specjalne narzędzie do urządzenia kupionego u Ciebie.
Numery kont pochodzą ze standardowych planów kont DATEV 2026. Którego z dwóch używasz, zależy od Twojej księgowości – różnicę wyjaśniamy w artykule SKR03 czy SKR04.
Uwaga do drobnych uprzejmości: konto 4653 względnie 6643 jest przeznaczone dla świadczeń na rzecz własnych pracowników. Prezenty dla klientów tam nie należą, nawet drobne.
Obowiązek ewidencji, na którym wszystko się rozstrzyga
Teraz punkt, na którym przepadają także prezenty mieszczące się we wszystkich limitach kwotowych.
§ 4 ust. 7 EStG wymaga, byś wydatki z § 4 ust. 5 – a więc także prezenty – ewidencjonował pojedynczo i oddzielnie od pozostałych kosztów. Zdanie drugie wyciąga konsekwencję: wydatków nieujętych w ten sposób nie można uwzględnić przy ustalaniu zysku.
Po ludzku: kosz upominkowy za 40 euro mieści się spokojnie poniżej limitu. Ale jeśli zaksięgujesz go pod „pozostałe koszty" albo „reklama", odliczenie i tak przepada. Dotrzymanie limitu nie wystarczy – musisz też widocznie oddzielić pozycję od pozostałych wydatków.
W praktyce oznacza to:
- Używaj własnego konta. Nie wrzucaj do pozycji zbiorczej.
- Zapisuj odbiorcę. Inaczej rocznego limitu na osobę nie da się prześledzić.
- Ewidencjonuj na bieżąco. Nie odtwarzaj z pamięci w marcu następnego roku.
Jak sensownie archiwizować dokumenty i na co urząd naprawdę patrzy podczas kontroli, opisujemy w artykułach o zarządzaniu fakturami zakupowymi i o fakturze zgodnej z GoBD.
Ten sam obowiązek ewidencji dotyczy posiłków służbowych, ponieważ w paragrafie 4 ustęp 5 stoją tuż obok prezentów. Co musi znaleźć się na dowodzie i ile z tego zostaje, opisuje wypełnianie dowodu posiłku służbowego.
Jak odwzorować to rozdzielenie w Easy Invoice
W Easy Invoice każdy wydatek ujmujesz z kategorią, a każda kategoria nosi konto SKR. Dla prezentów nie ma gotowej kategorii – zakładasz ją sam, na przykład „Prezenty odliczalne" z kontem 4630 lub 6610, a obok „Prezenty nieodliczalne" z 4635 lub 6620.
Dzięki temu pozycje trafiają do własnego koszyka zamiast do pozycji zbiorczej, a Twoje biuro rachunkowe od razu widzi przy eksporcie, co gdzie należy. Nazwisko odbiorcy wpisujesz w opis wydatku.
Przy skanowaniu dokumentu program proponuje pasującą kategorię. Propozycja zostaje przejęta dopiero po kliknięciu – nic nie jest wypełniane z góry, bo przyporządkowanie pozostaje Twoją decyzją.
Trzy przypadki policzone
Przypadek 1: Dziesięciu stałych klientów dostaje po butelce wina. Cena 32 euro netto plus 6,08 euro VAT. Odzyskujesz VAT, więc liczą się 32 euro. To poniżej 50 euro. Wynik: 320 euro kosztu na koncie 4630 względnie 6610, 60,80 euro VAT do odliczenia. Zapisz odbiorcę przy każdym dokumencie. Gdyby ci sami klienci dostali wiosną bukiet za 25 euro, roczna suma wyniosłaby 57 euro – i wtedy nic nie byłoby kosztem.
Przypadek 2: Ta sama butelka, ale jesteś drobnym przedsiębiorcą. Nie odzyskujesz VAT. Liczą się więc 38,08 euro. To nadal poniżej 50 euro, odliczenie zostaje. Przy butelce za 45 euro netto byłoby to 53,55 euro brutto – a więc powyżej limitu, choć kwota netto jeszcze by pasowała.
Przypadek 3: Pięciu pracowników, prezent świąteczny po 45 euro. Boże Narodzenie nie jest okazją osobistą, reguła 60 euro nie działa. Liczy się limit 50 euro miesięcznie. 45 euro się mieści – pod warunkiem, że w grudniu nie biegnie inne świadczenie rzeczowe. Dla Ciebie 225 euro jest kosztem w pełnej wysokości, a u pracownika nie powstaje przychód. Gdybyś wydał 55 euro, pełne 55 euro na osobę podlegałoby podatkowi i składkom.
Częste pytania
Czy limit 50 euro dotyczy jednego prezentu czy roku? Odbiorcy i roku. Wszystkie prezenty dla tej samej osoby się sumują.
Co, jeśli przekroczę limit o kilka centów? Wtedy odliczenie przepada w całości, razem z podatkiem naliczonym. Nie ma odliczenia częściowego do 50 euro.
Czy opakowanie się wlicza? Rozgraniczenie kosztów opakowania, oznakowania i wysyłki ocenia się indywidualnie. Jeśli jesteś blisko limitu, skonsultuj konkretny przypadek z doradcą podatkowym.
Czy mogę dać pracownikom pieniądze? Możesz, ale nie bez podatku. Gotówka jest wynagrodzeniem w każdej wysokości.
Czy mogę połączyć 50 euro miesięcznie z 60 euro na okazję? Tak, to dwie odrębne regulacje. Prezent urodzinowy za 55 euro w maju nie zużywa limitu miesięcznego.
Jak prezenty nieodliczalne wpływają na moje wyniki? Najpierw obniżają zysk, ale podatkowo są doliczane z powrotem. W BWA pojawiają się dlatego jako osobna pozycja. Dla rachunku przychodów i kosztów załącznik EÜR przewiduje odrębny wiersz dla kosztów o ograniczonej odliczalności.
Czy do każdego prezentu potrzebuję faktury? Potrzebujesz dokumentu. Do 250 euro wystarczy faktura uproszczona ze skróconym zakresem danych.
Stan prawny: Wszystkie wartości w tym artykule odnoszą się do stanu na 28 sierpnia 2026 roku i dotyczą niemieckiego prawa podatkowego. Podstawy to § 4 ust. 5 zd. 1 nr 1 oraz ust. 7 EStG, § 8 ust. 2 zd. 11 EStG, § 9b ust. 1 EStG, § 19 ust. 1 zd. 1 nr 1a EStG, § 37b EStG, § 15 ust. 1a ustawy o VAT oraz R 19.6 wytycznych do podatku od wynagrodzeń. Numery kont pochodzą ze standardowych planów kont DATEV SKR03 i SKR04 w wersji 2026. To, czy dane świadczenie jest w Twoim przypadku kosztem lub rodzi przychód pracownika, zależy od okoliczności, które w pełni oceni tylko Twój doradca podatkowy.
Latwiejsze fakturowanie
Easy Invoice laczy oferty, faktury i zarzadzanie klientami w chmurze.
Wyprobuj Easy InvoiceCzytaj dalej
 Fakturowanie i księgowość
Zgubiony paragon? Dowód zastępczy w Niemczech: wzór i dane
Nie ma księgowania bez dowodu, ale istnieje zamiennik. Co musi zawierać niemiecki Eigenbeleg, kiedy urząd go uzna i dlaczego VAT i tak przepada.
 Fakturowanie i księgowość
Faktura proforma: znaczenie, wzór i kiedy jest potrzebna
Faktura proforma nie żąda zapłaty i nie daje prawa do odliczenia VAT. Służy cłu i informacji z wyprzedzeniem. Co musi zawierać i gdzie są pułapki.
 Fakturowanie i księgowość
Odsetki za zwłokę w Niemczech: stawka, wzór i przykład
Klient nie płaci od tygodni. Odsetki możesz naliczyć bez pytania. Tu znajdziesz, ile dokładnie, od którego dnia się liczy i jak obliczyć kwotę.