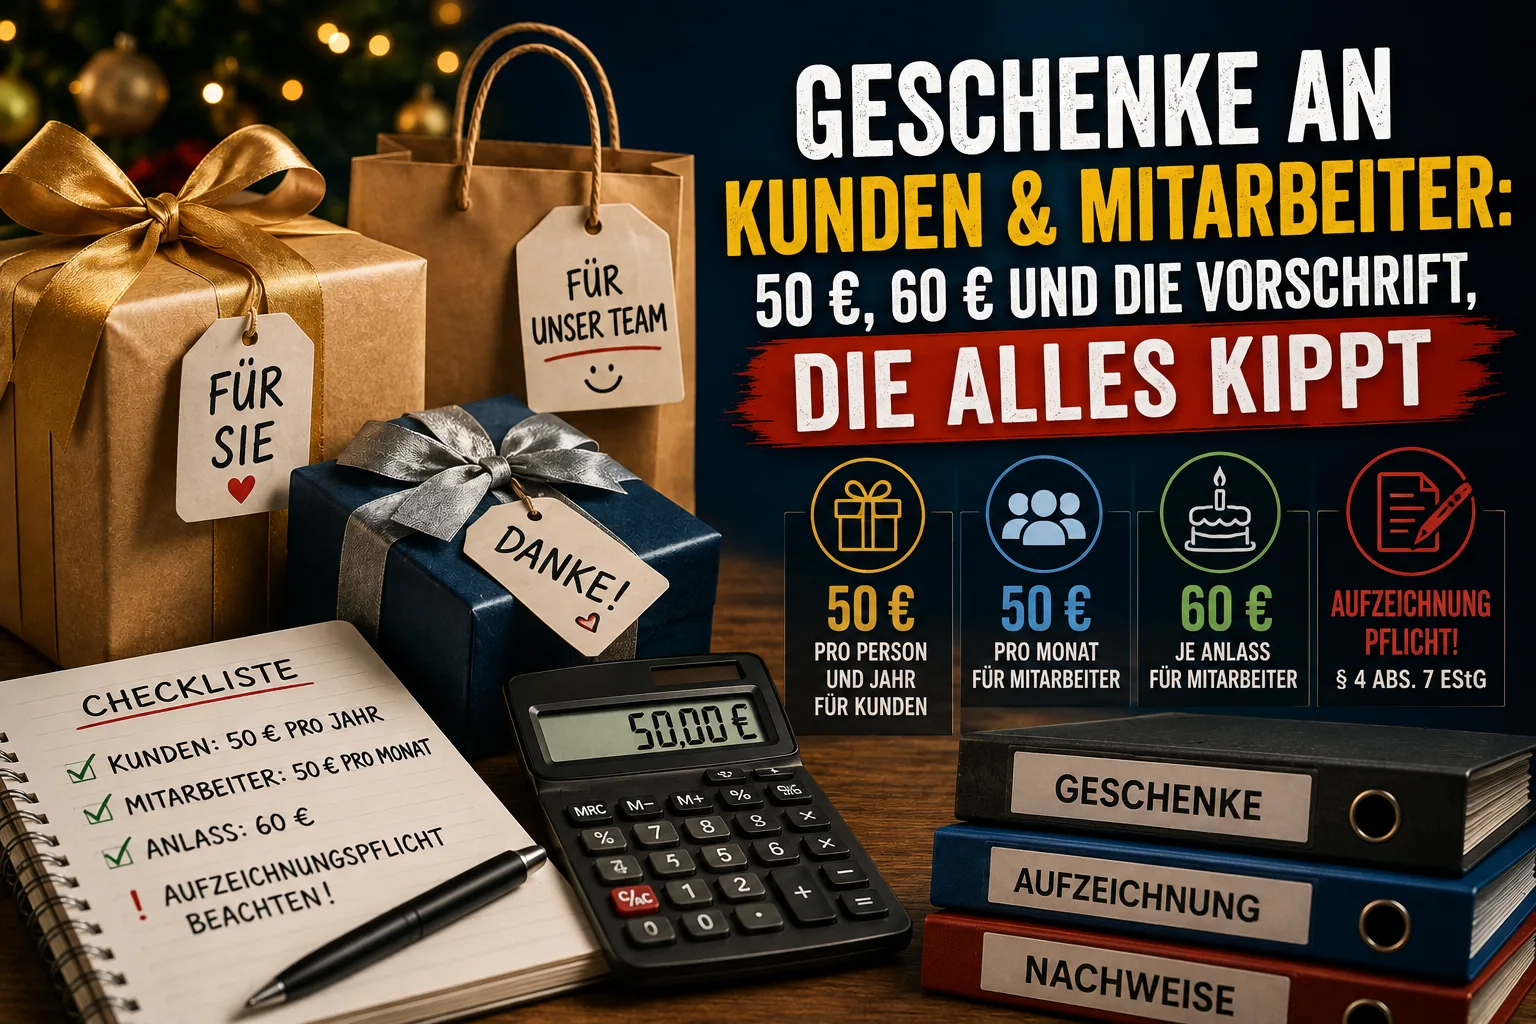
Für Kunden und Geschäftspartner gilt eine Grenze von 50 Euro pro Person und Jahr. Bleiben Sie darunter, ziehen Sie die Kosten als Betriebsausgabe ab. Einen Cent darüber, und der gesamte Betrag fällt weg – nicht nur der überschießende Teil.
Für Ihre eigenen Mitarbeiter gilt diese Grenze nicht. Deren Geschenke sind für Sie immer Betriebsausgabe. Dort entscheiden die Grenzen über etwas anderes: ob beim Mitarbeiter Lohnsteuer und Sozialabgaben anfallen. Dafür gibt es zwei Werte – 50 Euro im Monat und 60 Euro zu einem persönlichen Anlass wie einem Geburtstag.
Dazu kommt eine Vorschrift, die unabhängig von jedem Betrag gilt: § 4 Absatz 7 EStG verlangt, dass Sie Geschenke einzeln und getrennt von Ihren übrigen Betriebsausgaben aufzeichnen. Fehlt diese Trennung, streicht das Finanzamt den Abzug – auch bei einem Präsent für 18 Euro.
Dieser Beitrag informiert allgemein und ersetzt keine Steuer- oder Rechtsberatung.
Inhaltsverzeichnis
- Die vier Grenzen auf einen Blick
- Warum Kunde und Mitarbeiter zwei verschiedene Fragen sind
- Geschenke an Kunden: die 50-Euro-Grenze im Detail
- 50 Euro mit oder ohne Mehrwertsteuer?
- Kugelschreiber, Kalender, Feuerzeug: die 10-Euro-Sache
- Geschenke an Mitarbeiter: 50 Euro im Monat, 60 Euro zum Anlass
- Bargeld und Gutscheine: der teuerste Irrtum
- Die Weihnachtsfeier zählt separat
- Wenn es teurer wird: die 30 Prozent nach § 37b EStG
- Auf welches Konto buchen Sie das?
- Die Aufzeichnungspflicht, an der es kippt
- Drei Fälle durchgerechnet
- Häufige Fragen
Die vier Grenzen auf einen Blick
Vier Werte kommen bei Geschenken vor. Sie regeln unterschiedliche Dinge, und drei von ihnen sind Freigrenzen. Der Unterschied ist wichtig: Bei einer Freigrenze kippt der gesamte Betrag, sobald Sie sie überschreiten. Bei einem Freibetrag bleibt der Teil darunter geschützt, und nur der Rest wird steuerpflichtig.
| Wert | Für wen | Regelt | Grenze oder Betrag? | Fundstelle |
|---|---|---|---|---|
| 50 € pro Jahr | Kunden, Lieferanten, Geschäftspartner | Ob Sie die Kosten absetzen | Freigrenze | § 4 Abs. 5 S. 1 Nr. 1 EStG |
| 50 € pro Monat | eigene Mitarbeiter | Ob beim Mitarbeiter Lohn entsteht | Freigrenze | § 8 Abs. 2 S. 11 EStG |
| 60 € je Anlass | eigene Mitarbeiter, zu persönlichen Anlässen | Ob beim Mitarbeiter Lohn entsteht | Freigrenze | R 19.6 LStR |
| 110 € je Feier | eigene Mitarbeiter, Betriebsveranstaltung | Ob beim Mitarbeiter Lohn entsteht | Freibetrag | § 19 Abs. 1 S. 1 Nr. 1a EStG |
Die 50 Euro für Kunden gelten seit dem 1. Januar 2024. Davor lag die Grenze bei 35 Euro. Wenn Sie eine ältere Anleitung im Netz finden, prüfen Sie zuerst das Datum.
Warum Kunde und Mitarbeiter zwei verschiedene Fragen sind
Die meisten Texte werfen beides in einen Topf. Das führt in die Irre, weil die Grenzen über völlig verschiedene Dinge entscheiden.
Bei Kunden und Geschäftspartnern geht es um Ihre eigene Steuer. § 4 Absatz 5 EStG listet Ausgaben auf, die Ihren Gewinn nicht mindern dürfen. Geschenke an Personen, die nicht Ihre Arbeitnehmer sind, stehen dort an erster Stelle. Die 50 Euro sind die Ausnahme von diesem Verbot. Bleiben Sie darunter, zählt das Geschenk als Betriebsausgabe.
Bei eigenen Mitarbeitern greift dieses Verbot nicht. Der Gesetzestext nimmt Arbeitnehmer ausdrücklich aus. Was Sie Ihren Leuten schenken, ist für Sie Personalaufwand und mindert Ihren Gewinn – ohne Obergrenze. Die Frage verschiebt sich damit auf die andere Seite: Ab wann behandelt das Finanzamt das Geschenk als Arbeitslohn, für den Lohnsteuer und Sozialabgaben fällig werden?
Wer diesen Unterschied kennt, liest die Zahlen richtig. Wer ihn nicht kennt, sucht bei Mitarbeitergeschenken nach einer Abzugsgrenze, die es dort gar nicht gibt.
Geschenke an Kunden: die 50-Euro-Grenze im Detail
Die Grenze gilt pro Empfänger und pro Wirtschaftsjahr. Das Wirtschaftsjahr ist der Zeitraum, für den Sie Ihren Gewinn ermitteln – bei den meisten kleinen Betrieben ist das schlicht das Kalenderjahr.
Entscheidend ist: Die Grenze gilt nicht pro Geschenk. Wenn Sie demselben Kunden im Mai einen Blumenstrauß für 30 Euro und im Dezember eine Flasche Wein für 25 Euro schicken, sind Sie bei 55 Euro. Damit ist die Grenze gerissen, und beide Positionen sind nicht mehr abziehbar.
Drei Punkte, die in der Praxis zählen:
Es ist eine Freigrenze. Bei 50,00 Euro ziehen Sie ab. Bei 50,01 Euro ziehen Sie nichts ab. Es gibt keinen Teilabzug bis 50 Euro. Wenn Sie also teurer schenken wollen, planen Sie gleich damit, dass die Kosten steuerlich nicht wirken.
Die Umsatzsteuer hängt daran. § 15 Absatz 1a UStG schließt den Vorsteuerabzug für genau die Aufwendungen aus, für die das Abzugsverbot aus § 4 Absatz 5 Satz 1 Nummer 1 EStG gilt. Reißen Sie die Grenze, verlieren Sie also nicht nur die Betriebsausgabe, sondern auch die Mehrwertsteuer, die Sie sich sonst vom Finanzamt zurückgeholt hätten.
Sie brauchen den Namen. Das Finanzamt muss erkennen können, wer das Geschenk bekommen hat – sonst lässt sich die Jahresgrenze pro Empfänger nicht prüfen. Notieren Sie den Empfänger zum Beleg. Bei kleinen Werbeartikeln, die Sie in großer Zahl verteilen, ist das anders. Dazu unten mehr.
50 Euro mit oder ohne Mehrwertsteuer?
Das hängt davon ab, ob Sie sich die gezahlte Mehrwertsteuer vom Finanzamt zurückholen dürfen. Der Fachausdruck dafür ist Vorsteuerabzug.
Sie holen sich die Mehrwertsteuer zurück. Dann zählen die 50 Euro netto, also ohne Mehrwertsteuer. Ein Weinpräsent für 50 Euro plus 9,50 Euro Mehrwertsteuer bleibt innerhalb der Grenze. Der Grund steht in § 9b Absatz 1 EStG: Die abziehbare Vorsteuer gehört nicht zu den Anschaffungskosten – und die Anschaffungskosten, also das, was Sie für das Geschenk aufgewendet haben, sind der Maßstab im Gesetzestext.
Sie holen sich die Mehrwertsteuer nicht zurück – zum Beispiel als Kleinunternehmer nach § 19 UStG oder weil Sie steuerfreie Umsätze ausführen. Dann bezahlen Sie die Mehrwertsteuer endgültig, und sie gehört zu Ihren Anschaffungskosten. Für Sie zählt damit der Bruttobetrag, also das, was Sie tatsächlich überwiesen haben. Dasselbe Weinpräsent kostet Sie 59,50 Euro und liegt über der Grenze.
Das ist ein Unterschied, der in vielen Ratgebern untergeht. Für Kleinunternehmer bedeutet er: Rechnen Sie mit dem Betrag auf dem Kassenbon, nicht mit dem Nettowert darunter.
Kugelschreiber, Kalender, Feuerzeug: die 10-Euro-Sache
Kleine Werbeartikel, die Sie in Menge verteilen, behandelt die Finanzverwaltung gesondert. Solche Streuwerbeartikel bis 10 Euro bleiben außerhalb der Pauschalversteuerung nach § 37b EStG, und Sie müssen für sie keine Empfängerliste führen.
Gemeint sind Dinge, die Werbeträger sind und keinen echten Geschenkcharakter haben: Kugelschreiber mit Ihrem Logo, Notizblöcke, Feuerzeuge, Wandkalender. Eine Flasche Wein ohne Firmenaufdruck fällt nicht darunter, auch wenn sie sieben Euro kostet.
Wenn Sie unsicher sind, ob ein Artikel als Streuwerbung durchgeht, sprechen Sie das kurz mit Ihrer Steuerberatung ab. Die Abgrenzung ist eine Einzelfallfrage.
Geschenke an Mitarbeiter: 50 Euro im Monat, 60 Euro zum Anlass
Hier gelten zwei Werte nebeneinander, und sie schließen sich nicht aus.
Die 50 Euro im Monat
§ 8 Absatz 2 Satz 11 EStG sagt: Sachbezüge bleiben außer Ansatz, wenn die Vorteile insgesamt 50 Euro im Kalendermonat nicht übersteigen. Ein Sachbezug ist alles, was der Mitarbeiter statt Geld bekommt – ein Präsent, ein Tankgutschein, ein Job-Ticket. Diese 50 Euro sind der klassische Weg für ein Weihnachtspräsent ohne besonderen Anlass.
Auch das ist eine Freigrenze. Bei 51 Euro wird der volle Betrag zu Arbeitslohn, nicht nur der eine Euro. Und die Grenze gilt für alle Sachbezüge des Monats zusammen. Wenn Ihr Mitarbeiter bereits einen Tankgutschein über 40 Euro bekommt, bleiben im Dezember noch 10 Euro übrig.
Die 60 Euro zum persönlichen Anlass
Zu einem besonderen persönlichen Ereignis – Geburtstag, Hochzeit, Geburt eines Kindes, Jubiläum – dürfen Sie zusätzlich bis 60 Euro zuwenden, ohne dass Arbeitslohn entsteht. Das regelt R 19.6 der Lohnsteuer-Richtlinien, eine Anweisung der Finanzverwaltung an ihre eigenen Ämter. Der Wert versteht sich einschließlich Mehrwertsteuer.
Zwei Dinge grenzen das ein. Erstens braucht es wirklich einen persönlichen Anlass beim Mitarbeiter. Weihnachten ist keiner – das betrifft alle gleichzeitig und ist deshalb kein persönliches Ereignis. Zweitens ist auch das eine Freigrenze: 61 Euro machen den vollen Betrag zu Lohn.
Getränke und Genussmittel, die Sie im Betrieb zum Verzehr bereitstellen – Kaffee, Wasser, Obst – gelten ebenfalls als Aufmerksamkeit und sind kein Arbeitslohn.
Bargeld und Gutscheine: der teuerste Irrtum
Geld ist immer Arbeitslohn. Auch 20 Euro im Umschlag zum Geburtstag. Die Aufmerksamkeitsregel und die 50-Euro-Freigrenze gelten ausschließlich für Sachzuwendungen. Sobald Bargeld fließt, fallen Lohnsteuer und Sozialabgaben an, unabhängig vom Betrag.
Bei Gutscheinen kommt es darauf an, was der Mitarbeiter damit machen kann. Ein Gutschein, den er sich auszahlen lassen oder frei in Bargeld umwandeln kann, ist Geld. Ein Gutschein, der ihn zum Bezug einer bestimmten Sache oder Leistung berechtigt, kann Sachbezug sein. Die Anforderungen an Gutscheinkarten sind im Detail knifflig und hängen am Kartentyp. Klären Sie die konkrete Karte vorab mit Ihrer Steuerberatung oder Ihrem Lohnbüro ab, bevor Sie hundert Stück bestellen.
Die Weihnachtsfeier zählt separat
Die Betriebsfeier läuft in einer eigenen Spur. § 19 Absatz 1 Satz 1 Nummer 1a EStG gewährt einen Freibetrag von 110 Euro je Betriebsveranstaltung und teilnehmendem Arbeitnehmer, für bis zu zwei Veranstaltungen im Jahr.
Das ist der einzige Wert in diesem Artikel, der ein Freibetrag ist. Kostet die Feier pro Kopf 130 Euro, werden nur die 20 Euro darüber zu Arbeitslohn. Die ersten 110 Euro bleiben geschützt.
Wichtig für die Praxis: Der Freibetrag deckt die Feier selbst. Ein Präsent, das Sie den Mitarbeitern zusätzlich mit nach Hause geben, gehört in die Betrachtung der 50-Euro-Freigrenze oder in die Pauschalversteuerung – nicht in die 110 Euro.
Wenn es teurer wird: die 30 Prozent nach § 37b EStG
Manchmal soll das Geschenk größer ausfallen. Dann taucht eine Frage auf, an die kaum jemand denkt: Ein betrieblich veranlasstes Geschenk ist beim Empfänger grundsätzlich steuerpflichtig. Ihr Kunde müsste den Wert also selbst als Betriebseinnahme versteuern, Ihr Mitarbeiter als Arbeitslohn. Das verdirbt die Freude gründlich – und in der Praxis erfährt der Beschenkte nicht einmal, was das Präsent gekostet hat.
§ 37b EStG erlaubt Ihnen deshalb, diese Steuer zu übernehmen. Sie zahlen pauschal 30 Prozent auf die Aufwendungen einschließlich Mehrwertsteuer, dazu Solidaritätszuschlag und gegebenenfalls pauschale Kirchensteuer. Die pauschale Steuer gilt als Lohnsteuer und wird über die Lohnsteuer-Anmeldung abgeführt, spätestens zehn Tage nach Ablauf des Anmeldungszeitraums. Der Empfänger muss die Zuwendung dann nicht mehr versteuern.
Zwei Einschränkungen stehen im Gesetz: Die Pauschalierung ist ausgeschlossen, wenn die Aufwendungen je Empfänger und Wirtschaftsjahr 10.000 Euro übersteigen oder wenn eine einzelne Zuwendung über 10.000 Euro liegt.
Ein Punkt, der oft übersehen wird: Die Pauschalsteuer rettet nicht Ihren Betriebsausgabenabzug bei Kundengeschenken. Kostet das Präsent über 50 Euro, bleibt es für Sie nicht abziehbar – die 30 Prozent kommen obendrauf und sind ihrerseits nicht abziehbar. Sie kaufen dem Kunden also die Versteuerung ab, nicht sich selbst die Betriebsausgabe.
Bei Geschenken an eigene Mitarbeiter sieht die Rechnung anders aus, weil der Aufwand ohnehin abziehbar ist. Beachten Sie dort aber, dass die pauschal versteuerte Zuwendung in der Regel sozialversicherungspflichtig bleibt. Das ist der Unterschied zur Pauschalierung bei fremden Dritten und der Grund, warum sich der Weg für Mitarbeiter oft nicht lohnt.
Auf welches Konto buchen Sie das?
Die Kontenrahmen SKR03 und SKR04 halten für Geschenke eigene Konten bereit – getrennt danach, ob das Geschenk abziehbar ist und ob Sie § 37b anwenden. Genau diese Trennung brauchen Sie ohnehin für die Aufzeichnungspflicht im nächsten Abschnitt.
| Sachverhalt | SKR03 | SKR04 |
|---|---|---|
| Geschenke abzugsfähig, ohne § 37b EStG | 4630 | 6610 |
| Geschenke abzugsfähig, mit § 37b EStG | 4631 | 6611 |
| Pauschale Steuer für Geschenke und Zuwendungen, abzugsfähig | 4632 | 6612 |
| Geschenke nicht abzugsfähig, ohne § 37b EStG | 4635 | 6620 |
| Geschenke nicht abzugsfähig, mit § 37b EStG | 4636 | 6621 |
| Pauschale Steuer für Geschenke und Zuwendungen, nicht abzugsfähig | 4637 | 6622 |
| Geschenke ausschließlich betrieblich genutzt | 4638 | 6625 |
| Zugaben mit § 37b EStG | 4639 | 6629 |
| Aufmerksamkeiten (Mitarbeiter, persönlicher Anlass) | 4653 | 6643 |
| Ausgegebene Geschenkgutscheine | 1796 | 3786 |
Zwei Zeilen brauchen eine Erklärung. Zugaben sind Dreingaben zu einem Kauf – die Kaffeetasse, die der Kunde zur Bestellung dazubekommt. Sie hängen an einem Umsatz und sind deshalb kein Geschenk im Sinne der 50-Euro-Grenze. Ausschließlich betrieblich genutzt meint Gegenstände, die der Empfänger nur im Betrieb einsetzen kann, etwa Spezialwerkzeug für ein Gerät, das er von Ihnen gekauft hat.
Die Kontonummern stammen aus den DATEV-Standardkontenrahmen 2026. Welchen der beiden Rahmen Sie verwenden, hängt an Ihrer Buchhaltung – der Unterschied steht in unserem Beitrag SKR03 oder SKR04.
Ein Hinweis zu den Aufmerksamkeiten: Konto 4653 beziehungsweise 6643 ist für Zuwendungen an Ihre eigenen Mitarbeiter gedacht. Kundengeschenke gehören dort nicht hin, auch wenn sie klein sind.
Die Aufzeichnungspflicht, an der es kippt
Jetzt kommt der Punkt, an dem auch Geschenke scheitern, die alle Betragsgrenzen einhalten.
§ 4 Absatz 7 EStG verlangt, dass Sie die Aufwendungen aus § 4 Absatz 5 – also auch Geschenke – einzeln und getrennt von den sonstigen Betriebsausgaben aufzeichnen. Der zweite Satz zieht die Konsequenz: Aufwendungen, die nicht so aufgezeichnet sind, dürfen bei der Gewinnermittlung nicht berücksichtigt werden.
Im Klartext: Ein Präsentkorb für 40 Euro liegt sauber unter der Grenze. Wenn Sie ihn aber unter „Sonstige Kosten" oder „Werbung" verbuchen, ist der Abzug trotzdem weg. Die Grenze einzuhalten reicht nicht – Sie müssen die Position auch sichtbar von Ihren übrigen Ausgaben trennen.
Praktisch heißt das:
- Eigenes Konto verwenden. Nicht in den Sammelposten schieben.
- Empfänger notieren. Sonst lässt sich die Jahresgrenze pro Person nicht nachvollziehen.
- Zeitnah erfassen. Nicht im März des Folgejahres aus der Erinnerung rekonstruieren.
Wie Sie Belege sinnvoll ablegen und was das Finanzamt bei der Prüfung tatsächlich anschaut, steht in unseren Beiträgen zu Eingangsrechnungen verwalten und zur GoBD-konformen Rechnung.
Dieselbe Aufzeichnungspflicht trifft die Bewirtung, denn sie steht in § 4 Absatz 5 direkt neben den Geschenken. Was auf den Beleg gehört und wie viel davon übrig bleibt, steht in Bewirtungsbeleg richtig ausfüllen.
Wie Sie die Trennung in Easy Invoice abbilden
In Easy Invoice erfassen Sie jede Ausgabe mit einer Kategorie, und jede Kategorie trägt ein SKR-Konto. Für Geschenke ist keine Kategorie vorgegeben – Sie legen sie selbst an, zum Beispiel „Geschenke abzugsfähig" mit dem Konto 4630 oder 6610 und daneben „Geschenke nicht abzugsfähig" mit 4635 oder 6620.
Damit landen die Positionen in einem eigenen Topf statt im Sammelposten, und Ihre Steuerberatung sieht beim Export sofort, was wohin gehört. Den Empfängernamen schreiben Sie in die Beschreibung der Ausgabe.
Beim Belegscan schlägt Ihnen die Software eine passende Kategorie vor. Übernommen wird der Vorschlag erst, wenn Sie ihn anklicken – vorbelegt wird nichts, weil die Zuordnung Ihre Entscheidung bleibt.
Drei Fälle durchgerechnet
Fall 1: Zehn Stammkunden bekommen je eine Flasche Wein. Preis 32 Euro netto plus 6,08 Euro Mehrwertsteuer. Sie holen sich die Mehrwertsteuer zurück, also zählen die 32 Euro. Das liegt unter 50 Euro. Ergebnis: 320 Euro Betriebsausgabe auf Konto 4630 beziehungsweise 6610, 60,80 Euro Vorsteuer abziehbar. Empfänger je Beleg notieren. Hätten dieselben Kunden im Frühjahr schon einen Blumenstrauß für 25 Euro bekommen, läge die Jahressumme bei 57 Euro – dann wäre alles nicht abziehbar.
Fall 2: Dieselbe Flasche, aber Sie sind Kleinunternehmer. Sie holen sich keine Mehrwertsteuer zurück. Damit zählen 38,08 Euro. Das liegt weiterhin unter 50 Euro, der Abzug bleibt. Bei einer Flasche für 45 Euro netto wären es dagegen 53,55 Euro brutto – und damit über der Grenze, obwohl die Nettozahl noch gepasst hätte.
Fall 3: Fünf Mitarbeiter, Weihnachtspräsent für je 45 Euro. Weihnachten ist kein persönlicher Anlass, die 60-Euro-Regel greift nicht. Es zählt die Freigrenze von 50 Euro im Monat. Die 45 Euro passen – vorausgesetzt, im Dezember läuft kein weiterer Sachbezug. Für Sie sind die 225 Euro in voller Höhe Betriebsausgabe, beim Mitarbeiter entsteht kein Lohn. Hätten Sie 55 Euro ausgegeben, wären die vollen 55 Euro pro Kopf lohnsteuer- und beitragspflichtig.
Häufige Fragen
Gilt die 50-Euro-Grenze pro Geschenk oder pro Jahr? Pro Empfänger und Jahr. Alle Geschenke an dieselbe Person werden zusammengerechnet.
Was ist, wenn ich die Grenze um wenige Cent überschreite? Dann entfällt der Abzug vollständig, zusammen mit der Vorsteuer. Es gibt keinen anteiligen Abzug bis 50 Euro.
Zählt die Verpackung mit? Die Abgrenzung von Verpackungs-, Kennzeichnungs- und Versandkosten ist eine Einzelfallfrage. Wenn Sie nah an der Grenze liegen, klären Sie den konkreten Fall vorab mit Ihrer Steuerberatung.
Darf ich meinen Mitarbeitern Geld schenken? Dürfen ja, steuerfrei nein. Bargeld ist in jeder Höhe Arbeitslohn.
Kann ich die 50 Euro im Monat und die 60 Euro zum Anlass kombinieren? Ja, es sind zwei getrennte Regelungen. Ein Geburtstagsgeschenk für 55 Euro im Mai verbraucht die monatliche Freigrenze nicht.
Wie wirken sich nicht abziehbare Geschenke auf meine Auswertung aus? Sie mindern Ihren Gewinn zunächst, werden aber steuerlich wieder hinzugerechnet. In der BWA tauchen sie deshalb als eigene Position auf. Für die Einnahmenüberschussrechnung gibt es in der Anlage EÜR eine gesonderte Zeile für beschränkt abziehbare Betriebsausgaben.
Brauche ich für jedes Geschenk eine Rechnung? Sie brauchen einen Beleg. Bis 250 Euro reicht eine Kleinbetragsrechnung mit den verkürzten Pflichtangaben.
Rechtsstand: Alle Werte in diesem Beitrag beruhen auf dem Stand vom 28. August 2026. Grundlagen sind § 4 Absatz 5 Satz 1 Nummer 1 und Absatz 7 EStG, § 8 Absatz 2 Satz 11 EStG, § 9b Absatz 1 EStG, § 19 Absatz 1 Satz 1 Nummer 1a EStG, § 37b EStG, § 15 Absatz 1a UStG sowie R 19.6 der Lohnsteuer-Richtlinien. Die Kontonummern stammen aus den DATEV-Standardkontenrahmen SKR03 und SKR04 in der Fassung 2026. Ob eine Zuwendung in Ihrem Fall abziehbar ist oder Arbeitslohn auslöst, hängt von Umständen ab, die nur Ihre Steuerberatung vollständig beurteilen kann.
Rechnungen einfacher erledigen
Easy Invoice bündelt Angebote, Rechnungen und Kundenverwaltung in der Cloud.
Easy Invoice testenWeiterlesen
 Rechnung & Buchhaltung
Beleg verloren? Eigenbeleg schreiben: Vorlage und Pflichtangaben
Ohne Beleg keine Buchung – aber es gibt einen Ersatz. Was auf einen Eigenbeleg gehört, wann das Finanzamt ihn akzeptiert und warum die Mehrwertsteuer trotzdem verloren ist.
 Rechnung & Buchhaltung
Proforma-Rechnung: Bedeutung, Muster und wann Sie eine brauchen
Eine Proforma-Rechnung fordert kein Geld und bringt keine Vorsteuer. Sie dient dem Zoll und der Vorab-Information. Was darauf gehört und wo die Fallen liegen.
 Rechnung & Buchhaltung
Verzugszinsen berechnen: Formel, aktueller Satz und Beispiel
Ein Kunde zahlt seit Wochen nicht. Zinsen dürfen Sie fordern, ohne zu fragen. Hier steht, wie viel es genau ist, ab welchem Tag gezählt wird und wie Sie den Betrag ausrechnen.