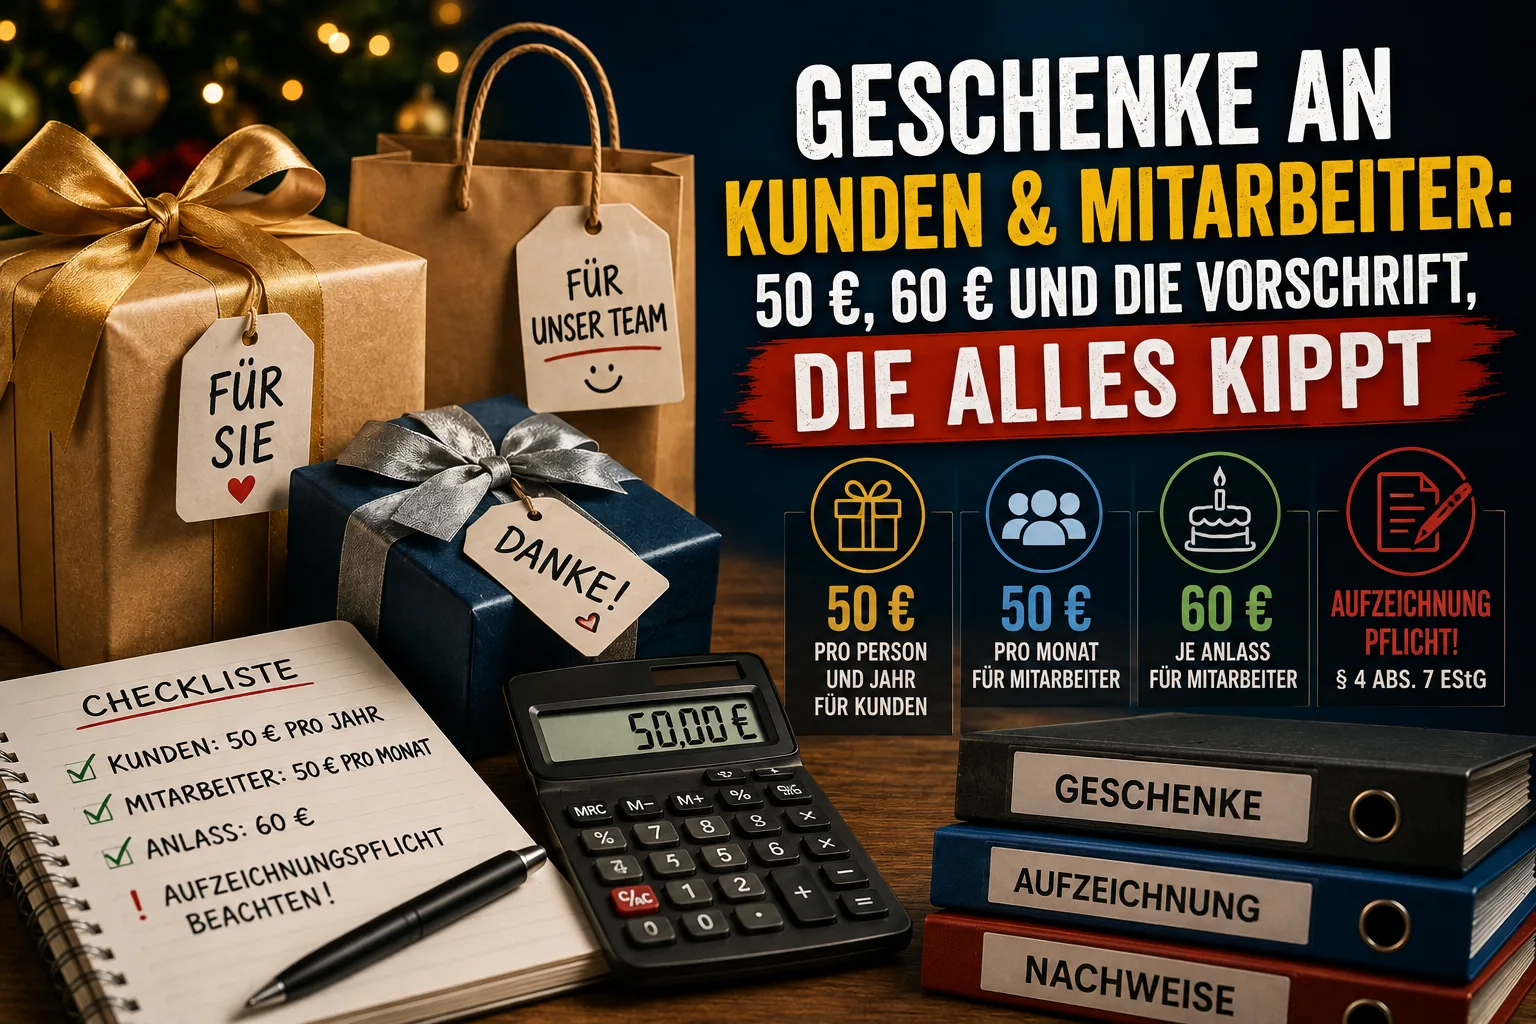
Para clientes y socios comerciales rige un límite de 50 euros por persona y año. Si se mantiene por debajo, deduce el gasto como gasto de explotación. Un céntimo por encima, y decae el importe completo – no solo el exceso.
Para sus propios empleados este límite no rige. Sus regalos son para usted siempre gasto deducible. Allí los límites deciden otra cosa: si al empleado le surgen retención salarial y cotizaciones sociales. Para eso hay dos valores – 50 euros al mes y 60 euros por una ocasión personal como un cumpleaños.
A ello se suma una norma que rige al margen de cualquier importe: el § 4 apartado 7 de la ley alemana del impuesto sobre la renta (EStG) exige que registre los regalos individualmente y separados de sus demás gastos de explotación. Si falta esa separación, Hacienda deniega la deducción – incluso en un obsequio de 18 euros.
Este artículo informa con carácter general y no sustituye el asesoramiento fiscal o jurídico.
Contenido
- Los cuatro límites de un vistazo
- Por qué cliente y empleado son dos preguntas distintas
- Regalos a clientes: el límite de 50 euros en detalle
- ¿50 euros con o sin IVA?
- Bolígrafos, calendarios, mecheros: la cuestión de los 10 euros
- Regalos a empleados: 50 euros al mes, 60 euros por ocasión
- Efectivo y vales: el error más caro
- La fiesta de Navidad cuenta aparte
- Cuando sale más caro: el 30 por ciento del § 37b EStG
- ¿En qué cuenta lo contabiliza?
- La obligación de registro en la que todo se decide
- Tres casos calculados
- Preguntas frecuentes
Los cuatro límites de un vistazo
En los regalos aparecen cuatro valores. Regulan cosas distintas, y tres de ellos son límites excluyentes. La diferencia importa: con un límite excluyente decae el importe completo en cuanto lo supera. Con una reducción la parte inferior queda protegida y solo el resto pasa a tributar.
| Valor | Para quién | Regula | ¿Límite o reducción? | Fuente |
|---|---|---|---|---|
| 50 € al año | clientes, proveedores, socios comerciales | si usted deduce el gasto | límite | § 4 ap. 5 fr. 1 n.º 1 EStG |
| 50 € al mes | empleados propios | si al empleado le surge salario tributable | límite | § 8 ap. 2 fr. 11 EStG |
| 60 € por ocasión | empleados propios, ocasión personal | si al empleado le surge salario tributable | límite | R 19.6 LStR |
| 110 € por fiesta | empleados propios, evento de empresa | si al empleado le surge salario tributable | reducción | § 19 ap. 1 fr. 1 n.º 1a EStG |
Los 50 euros para clientes rigen desde el 1 de enero de 2024. Antes el límite era de 35 euros. Si encuentra una guía más antigua en internet, mire primero la fecha.
Por qué cliente y empleado son dos preguntas distintas
La mayoría de los textos mezcla ambas cosas. Eso induce a error, porque los límites deciden asuntos completamente distintos.
En clientes y socios comerciales se trata de su propio impuesto. El § 4 apartado 5 EStG enumera gastos que no pueden reducir su beneficio. Los regalos a personas que no son sus trabajadores figuran en primer lugar. Los 50 euros son la excepción a esa prohibición. Si se mantiene por debajo, el regalo cuenta como gasto de explotación.
En empleados propios esa prohibición no se aplica. El texto legal excluye expresamente a los trabajadores. Lo que regala a su plantilla es para usted gasto de personal y reduce su beneficio – sin tope. La pregunta se desplaza así al otro lado: ¿a partir de cuándo trata Hacienda el regalo como salario sujeto a retención y cotizaciones?
Quien conoce esta diferencia lee bien las cifras. Quien no la conoce busca, en los regalos a empleados, un límite de deducción que allí sencillamente no existe.
Regalos a clientes: el límite de 50 euros en detalle
El límite rige por destinatario y por ejercicio. El ejercicio es el periodo por el que determina su beneficio – en la mayoría de las pequeñas empresas es sencillamente el año natural.
Lo decisivo: el límite no rige por regalo. Si envía al mismo cliente un ramo de 30 euros en mayo y una botella de vino de 25 euros en diciembre, está en 55 euros. El límite queda superado, y ambas partidas dejan de ser deducibles.
Tres puntos que cuentan en la práctica:
Es un límite excluyente, no una reducción. Con 50,00 euros deduce. Con 50,01 euros no deduce nada. No hay deducción parcial hasta 50 euros. Si quiere regalar algo más caro, cuente desde el principio con que el gasto no tendrá efecto fiscal.
El IVA va unido a esto. El § 15 apartado 1a de la ley alemana del IVA excluye la deducción del IVA soportado precisamente para los gastos afectados por la prohibición del § 4 apartado 5 frase 1 número 1 EStG. Si supera el límite, pierde no solo el gasto deducible, sino también el IVA que de otro modo habría recuperado.
Necesita el nombre. Hacienda debe poder ver quién recibió el regalo – de lo contrario el límite anual por destinatario no es verificable. Anote el destinatario en el justificante. Con artículos publicitarios pequeños repartidos en gran número la regla es otra. Más abajo lo vemos.
¿50 euros con o sin IVA?
Depende de si puede recuperar de Hacienda el IVA pagado. El término técnico es deducción del IVA soportado.
Recupera el IVA. Entonces los 50 euros cuentan netos, es decir, sin IVA. Un obsequio de vino de 50 euros más 9,50 euros de IVA se mantiene dentro del límite. La razón está en el § 9b apartado 1 EStG: el IVA deducible no forma parte del coste de adquisición – y el coste de adquisición, esto es, lo que ha invertido en el regalo, es la referencia del texto legal.
No recupera el IVA – por ejemplo como pequeño empresario según el § 19 de la ley del IVA o porque realiza operaciones exentas. Entonces soporta el IVA de forma definitiva, y este forma parte de su coste de adquisición. Para usted cuenta por tanto el importe bruto, es decir, lo que realmente ha transferido. El mismo obsequio de vino le cuesta 59,50 euros y supera el límite.
Es una diferencia que muchas guías pasan por alto. Para pequeños empresarios significa: calcule con el importe del tique, no con el valor neto que figura debajo.
Bolígrafos, calendarios, mecheros: la cuestión de los 10 euros
Los artículos publicitarios pequeños que reparte en cantidad reciben un trato aparte por parte de la Administración. Estos artículos promocionales hasta 10 euros quedan fuera de la tributación a tanto alzado del § 37b EStG, y para ellos no debe llevar lista de destinatarios.
Se trata de objetos que funcionan como soporte publicitario y carecen de verdadero carácter de regalo: bolígrafos con su logotipo, blocs de notas, mecheros, calendarios de pared. Una botella de vino sin impresión de su empresa no entra ahí, aunque cueste siete euros.
Si duda de si un artículo pasa como promocional, coméntelo brevemente con su asesoría fiscal. La delimitación se valora caso por caso.
Regalos a empleados: 50 euros al mes, 60 euros por ocasión
Aquí rigen dos valores en paralelo, y no se excluyen entre sí.
Los 50 euros al mes
El § 8 apartado 2 frase 11 EStG dice: las retribuciones en especie no se computan si las ventajas en conjunto no superan 50 euros en el mes natural. Una retribución en especie es todo lo que el empleado recibe en lugar de dinero – un obsequio, un vale de carburante, un abono de transporte. Estos 50 euros son la vía clásica para un regalo de Navidad sin ocasión especial.
También esto es un límite excluyente. Con 51 euros el importe completo pasa a ser salario, no solo ese euro. Y el límite abarca todas las retribuciones en especie del mes. Si su empleado ya recibe un vale de carburante de 40 euros, en diciembre quedan 10 euros.
Los 60 euros por ocasión personal
Con motivo de un acontecimiento personal especial – cumpleaños, boda, nacimiento de un hijo, aniversario – puede entregar adicionalmente hasta 60 euros sin que surja salario tributable. Lo regula la R 19.6 de las directrices alemanas del impuesto sobre salarios, una instrucción de la Administración a sus propias oficinas. El valor se entiende con IVA incluido.
Dos cosas lo delimitan. Primero, tiene que haber realmente una ocasión personal del empleado. La Navidad no lo es – afecta a todos a la vez y por tanto no es un acontecimiento personal. Segundo, también es un límite excluyente: 61 euros convierten el importe íntegro en salario.
Bebidas y productos que pone a disposición en la empresa para su consumo en el lugar – café, agua, fruta – cuentan igualmente como atenciones y no son salario.
Efectivo y vales: el error más caro
El dinero es siempre salario. También 20 euros en un sobre por un cumpleaños. La regla de las atenciones y el límite de 50 euros rigen exclusivamente para prestaciones en especie. En cuanto circula efectivo surgen retención y cotizaciones, con independencia del importe.
En los vales depende de qué puede hacer el empleado con ellos. Un vale que puede hacerse abonar o convertir libremente en dinero es dinero. Un vale que le da derecho a obtener un bien o servicio determinado puede ser retribución en especie. Los requisitos de las tarjetas regalo son delicados en el detalle y dependen del tipo de tarjeta. Consulte la tarjeta concreta con su asesoría fiscal o su gestoría de nóminas antes de pedir cien unidades.
La fiesta de Navidad cuenta aparte
La fiesta de empresa va por su propia vía. El § 19 apartado 1 frase 1 número 1a EStG concede una reducción de 110 euros por evento de empresa y trabajador participante, para un máximo de dos eventos al año.
Es el único valor de este artículo que es una reducción. Si la fiesta cuesta 130 euros por cabeza, solo los 20 euros por encima pasan a ser salario. Los primeros 110 euros quedan protegidos.
Importante en la práctica: la reducción cubre la fiesta en sí. Un obsequio que además entrega a los empleados para llevar a casa entra en la valoración del límite de 50 euros o en la tributación a tanto alzado – no en los 110 euros.
Cuando sale más caro: el 30 por ciento del § 37b EStG
A veces el regalo debe ser mayor. Surge entonces una pregunta en la que casi nadie piensa: un regalo motivado por la actividad tributa en principio en el beneficiario. Su cliente tendría que declarar el valor como ingreso de explotación, su empleado como salario. Eso estropea bastante la alegría – y en la práctica el obsequiado ni siquiera sabe lo que costó el detalle.
Por eso el § 37b EStG le permite asumir ese impuesto. Paga a tanto alzado un 30 por ciento sobre el gasto con IVA incluido, más el recargo de solidaridad y, en su caso, el impuesto eclesiástico a tanto alzado. El impuesto a tanto alzado vale como impuesto sobre salarios y se ingresa mediante la declaración de retenciones, a más tardar diez días después del fin del periodo de declaración. El beneficiario ya no tiene que declarar la atribución.
Dos restricciones figuran en la ley: la tributación a tanto alzado queda excluida si el gasto por destinatario y ejercicio supera 10.000 euros o si una atribución individual supera 10.000 euros.
Un punto que a menudo se pasa por alto: el impuesto a tanto alzado no salva su deducción del gasto en regalos a clientes. Si el obsequio cuesta más de 50 euros, sigue sin ser deducible para usted – el 30 por ciento se suma y tampoco es deducible. Le compra al cliente la exención de tributar, no a usted la deducción.
En los regalos a empleados propios la cuenta es distinta, porque el gasto es deducible de todos modos. Tenga en cuenta allí, no obstante, que la atribución gravada a tanto alzado sigue por regla general sujeta a cotización. Esa es la diferencia respecto de la tributación a tanto alzado frente a terceros y la razón por la que esta vía a menudo no compensa con empleados.
¿En qué cuenta lo contabiliza?
Los planes contables alemanes SKR03 y SKR04 reservan cuentas propias para regalos – separadas según si el regalo es deducible y si aplica el § 37b. Precisamente esa separación la necesita de todos modos para la obligación de registro del siguiente apartado.
| Supuesto | SKR03 | SKR04 |
|---|---|---|
| Regalos deducibles, sin § 37b EStG | 4630 | 6610 |
| Regalos deducibles, con § 37b EStG | 4631 | 6611 |
| Impuesto a tanto alzado sobre regalos y atribuciones, deducible | 4632 | 6612 |
| Regalos no deducibles, sin § 37b EStG | 4635 | 6620 |
| Regalos no deducibles, con § 37b EStG | 4636 | 6621 |
| Impuesto a tanto alzado sobre regalos y atribuciones, no deducible | 4637 | 6622 |
| Regalos de uso exclusivamente empresarial | 4638 | 6625 |
| Obsequios ligados a una venta, con § 37b EStG | 4639 | 6629 |
| Atenciones (empleados, ocasión personal) | 4653 | 6643 |
| Vales regalo emitidos | 1796 | 3786 |
Dos filas necesitan explicación. Los obsequios ligados a una venta son extras que acompañan a una compra – la taza que el cliente recibe con el pedido. Van unidos a una venta y por tanto no son regalo a efectos del límite de 50 euros. De uso exclusivamente empresarial designa objetos que el destinatario solo puede emplear en su empresa, por ejemplo una herramienta especial para un aparato que le compró a usted.
Los números de cuenta proceden de los planes contables estándar DATEV 2026. Cuál de los dos utiliza depende de su contabilidad – la diferencia se explica en nuestro artículo SKR03 o SKR04.
Una observación sobre las atenciones: la cuenta 4653 o 6643 está pensada para atribuciones a sus propios empleados. Los regalos a clientes no van ahí, ni siquiera los pequeños.
La obligación de registro en la que todo se decide
Llegamos al punto en el que fracasan también los regalos que respetan todos los límites de importe.
El § 4 apartado 7 EStG exige que registre los gastos del § 4 apartado 5 – es decir, también los regalos – individualmente y separados de sus demás gastos de explotación. La segunda frase extrae la consecuencia: los gastos no registrados así no pueden tenerse en cuenta al determinar el beneficio.
En claro: una cesta de 40 euros queda holgadamente por debajo del límite. Pero si la contabiliza bajo "otros gastos" o "publicidad", la deducción se pierde igualmente. Respetar el límite no basta – también debe separar la partida de forma visible de sus demás gastos.
En la práctica significa:
- Usar una cuenta propia. No meterlo en la partida colectiva.
- Anotar el destinatario. De lo contrario, el límite anual por persona no es rastreable.
- Registrar sin demora. No reconstruirlo de memoria en marzo del año siguiente.
Cómo archivar justificantes con sentido y qué examina Hacienda realmente en una inspección lo tratamos en nuestros artículos sobre gestionar facturas de proveedores y sobre la factura conforme a las GoBD.
La misma obligación de registro alcanza a las comidas de empresa, porque figuran en el artículo 4 apartado 5 justo al lado de los regalos. Qué debe constar en el justificante y cuánto queda deducible se explica en rellenar el justificante de comidas de empresa.
Cómo reflejar la separación en Easy Invoice
En Easy Invoice registra cada gasto con una categoría, y cada categoría lleva una cuenta SKR. Para regalos no hay categoría predefinida – la crea usted mismo, por ejemplo "Regalos deducibles" con la cuenta 4630 o 6610 y, junto a ella, "Regalos no deducibles" con 4635 o 6620.
Así las partidas van a un cajón propio en lugar de a la partida colectiva, y su asesoría ve de inmediato en la exportación qué corresponde a qué. El nombre del destinatario lo escribe en la descripción del gasto.
Al escanear un justificante, el software le propone una categoría adecuada. La propuesta solo se aplica si hace clic en ella – no se rellena nada de antemano, porque la asignación sigue siendo su decisión.
Tres casos calculados
Caso 1: Diez clientes habituales reciben cada uno una botella de vino. Precio 32 euros netos más 6,08 euros de IVA. Usted recupera el IVA, así que cuentan los 32 euros. Está por debajo de 50 euros. Resultado: 320 euros de gasto deducible en la cuenta 4630 o 6610, 60,80 euros de IVA soportado deducible. Anote el destinatario en cada justificante. Si esos mismos clientes ya hubieran recibido un ramo de 25 euros en primavera, el total anual sería 57 euros – y entonces nada sería deducible.
Caso 2: La misma botella, pero usted es pequeño empresario. No recupera el IVA. Cuentan por tanto 38,08 euros. Sigue por debajo de 50 euros y la deducción se mantiene. Con una botella de 45 euros netos serían 53,55 euros brutos – por encima del límite, aunque la cifra neta todavía habría encajado.
Caso 3: Cinco empleados, obsequio navideño de 45 euros cada uno. La Navidad no es ocasión personal, la regla de los 60 euros no se aplica. Cuenta el límite de 50 euros al mes. Los 45 euros encajan – siempre que en diciembre no corra otra retribución en especie. Para usted los 225 euros son gasto deducible en su totalidad, y al empleado no le surge salario. Si hubiera gastado 55 euros, los 55 euros completos por cabeza estarían sujetos a retención y cotización.
Preguntas frecuentes
¿El límite de 50 euros rige por regalo o por año? Por destinatario y año. Todos los regalos a la misma persona se suman.
¿Y si supero el límite por unos céntimos? Entonces la deducción se pierde por completo, junto con el IVA soportado. No hay deducción parcial hasta 50 euros.
¿Cuenta el embalaje? La delimitación entre gastos de embalaje, etiquetado y envío se valora caso por caso. Si está cerca del límite, consulte su caso concreto con su asesoría fiscal.
¿Puedo regalar dinero a mis empleados? Poder sí, exento no. El efectivo es salario en cualquier cuantía.
¿Puedo combinar los 50 euros al mes con los 60 euros por ocasión? Sí, son dos reglas separadas. Un regalo de cumpleaños de 55 euros en mayo no consume el límite mensual.
¿Cómo afectan los regalos no deducibles a mis cifras? Reducen primero su beneficio, pero se vuelven a sumar a efectos fiscales. En la BWA aparecen por eso como partida propia. Para la cuenta de ingresos y gastos el anexo EÜR prevé una línea específica para gastos de deducibilidad limitada.
¿Necesito factura por cada regalo? Necesita un justificante. Hasta 250 euros basta una factura simplificada con las menciones obligatorias reducidas.
Situación normativa: Todos los valores de este artículo reflejan la situación a 28 de agosto de 2026 y se refieren al derecho tributario alemán. Las bases son el § 4 apartado 5 frase 1 número 1 y apartado 7 EStG, el § 8 apartado 2 frase 11 EStG, el § 9b apartado 1 EStG, el § 19 apartado 1 frase 1 número 1a EStG, el § 37b EStG, el § 15 apartado 1a de la ley del IVA y la R 19.6 de las directrices del impuesto sobre salarios. Los números de cuenta proceden de los planes contables estándar DATEV SKR03 y SKR04 en su versión 2026. Que una atribución sea deducible en su caso o genere salario tributable depende de circunstancias que solo su asesoría fiscal puede valorar por completo.
Gestiona facturas con mas facilidad
Easy Invoice combina presupuestos, facturas y gestion de clientes en la nube.
Probar Easy InvoiceLeer a continuacion
 Facturación y contabilidad
¿Recibo perdido? El Eigenbeleg en Alemania: plantilla y datos
Sin justificante no hay asiento, pero existe un sustituto. Qué debe llevar un Eigenbeleg alemán, cuándo lo acepta Hacienda y por qué el IVA se pierde igualmente.
 Facturación y contabilidad
Factura proforma: qué es, modelo y cuándo la necesitas
Una factura proforma no exige pago ni permite deducir el IVA. Sirve para la aduana y para informar por adelantado. Qué debe incluir y dónde están las trampas.
 Facturación y contabilidad
Intereses de demora en Alemania: tipo, fórmula y ejemplo
Un cliente lleva semanas sin pagar. Puede reclamar intereses sin pedir permiso. Aquí está cuánto exactamente, desde qué día se cuenta y cómo calcular el importe.