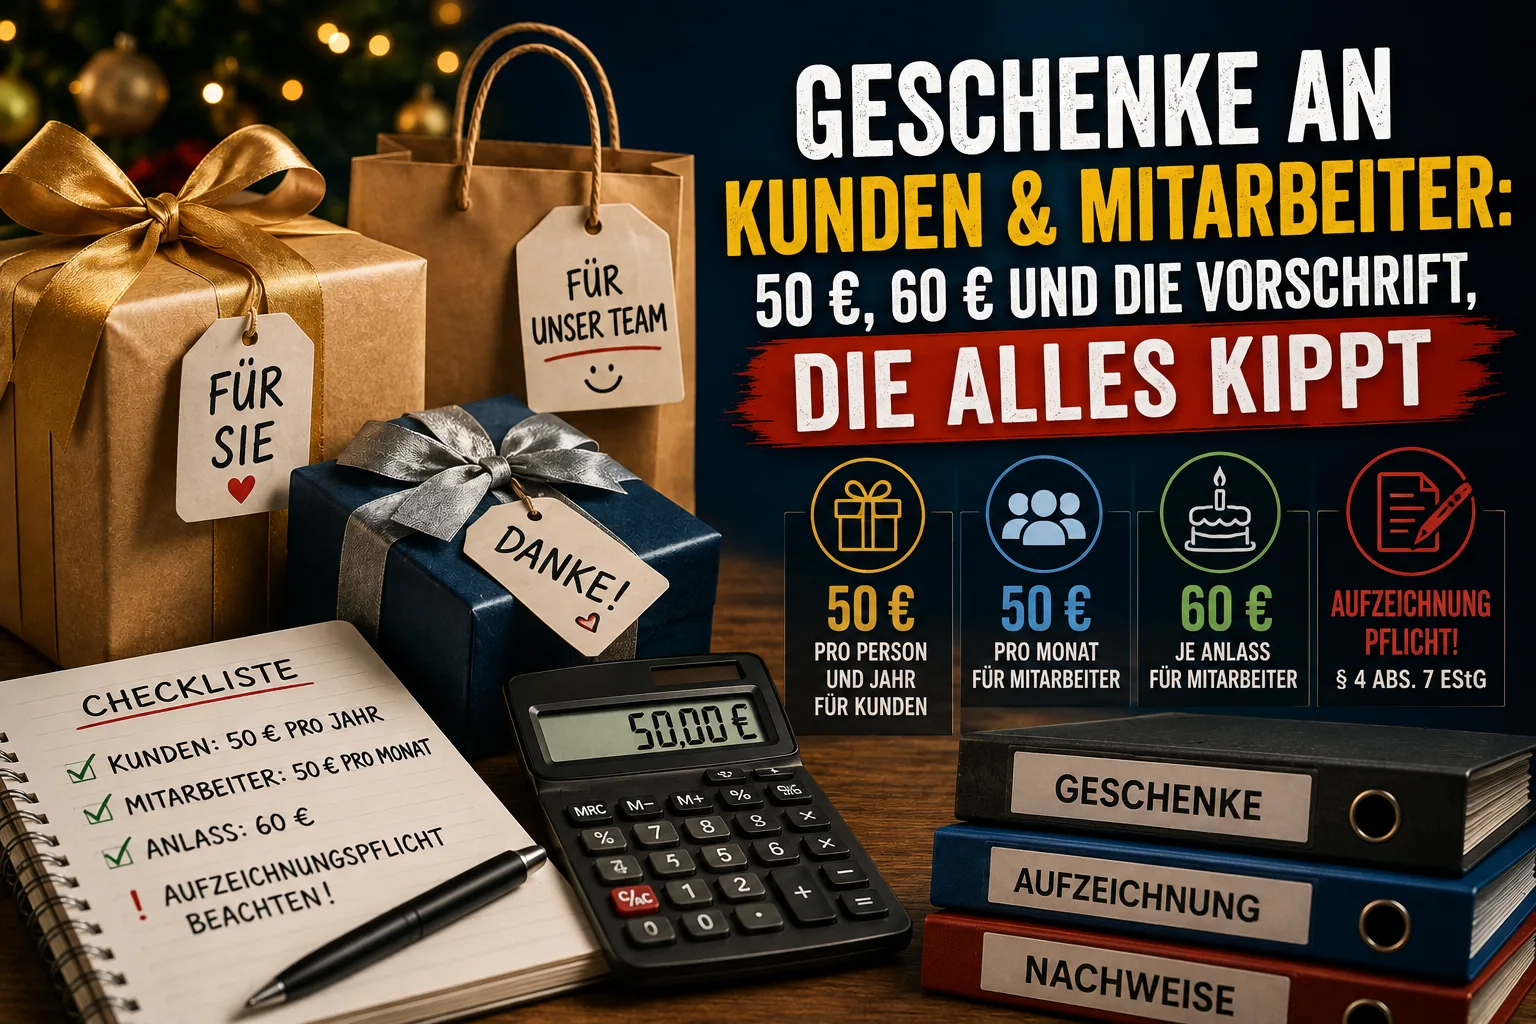
Voor klanten en zakenpartners geldt een grens van 50 euro per persoon en per jaar. Blijft u eronder, dan trekt u de kosten af als bedrijfskosten. Eén cent erboven, en het hele bedrag vervalt – niet alleen het meerdere.
Voor uw eigen medewerkers geldt deze grens niet. Hun geschenken zijn voor u altijd bedrijfskosten. Daar beslissen de grenzen over iets anders: of bij de medewerker loonbelasting en sociale premies ontstaan. Daarvoor gelden twee waarden – 50 euro per maand en 60 euro bij een persoonlijke gelegenheid zoals een verjaardag.
Daarbij komt een voorschrift dat losstaat van elk bedrag: § 4 lid 7 van de Duitse wet op de inkomstenbelasting (EStG) verlangt dat u geschenken afzonderlijk en gescheiden van uw overige bedrijfskosten vastlegt. Ontbreekt die scheiding, dan schrapt de Belastingdienst de aftrek – ook bij een presentje van 18 euro.
Dit artikel informeert algemeen en vervangt geen fiscaal of juridisch advies.
Inhoud
- De vier grenzen in één oogopslag
- Waarom klant en medewerker twee verschillende vragen zijn
- Geschenken aan klanten: de 50-eurogrens in detail
- 50 euro met of zonder btw?
- Pennen, kalenders, aanstekers: de kwestie van 10 euro
- Geschenken aan medewerkers: 50 euro per maand, 60 euro per gelegenheid
- Contant geld en cadeaubonnen: de duurste misvatting
- Het kerstfeest telt apart
- Als het duurder wordt: de 30 procent volgens § 37b EStG
- Op welke rekening boekt u dit?
- De vastleggingsplicht waarop het misgaat
- Drie gevallen doorgerekend
- Veelgestelde vragen
De vier grenzen in één oogopslag
Bij geschenken komen vier waarden voor. Ze regelen verschillende dingen, en drie ervan zijn drempelbedragen. Het verschil is belangrijk: bij een drempelbedrag vervalt het hele bedrag zodra u eroverheen gaat. Bij een vrijstelling blijft het deel eronder beschermd en wordt alleen de rest belast.
| Waarde | Voor wie | Regelt | Drempel of vrijstelling? | Bron |
|---|---|---|---|---|
| € 50 per jaar | klanten, leveranciers, zakenpartners | of u de kosten aftrekt | drempel | § 4 lid 5 zin 1 nr. 1 EStG |
| € 50 per maand | eigen medewerkers | of bij de medewerker loon ontstaat | drempel | § 8 lid 2 zin 11 EStG |
| € 60 per gelegenheid | eigen medewerkers, persoonlijke gelegenheid | of bij de medewerker loon ontstaat | drempel | R 19.6 LStR |
| € 110 per feest | eigen medewerkers, bedrijfsfeest | of bij de medewerker loon ontstaat | vrijstelling | § 19 lid 1 zin 1 nr. 1a EStG |
De 50 euro voor klanten geldt sinds 1 januari 2024. Daarvoor lag de grens op 35 euro. Vindt u online een oudere handleiding, kijk dan eerst naar de datum.
Waarom klant en medewerker twee verschillende vragen zijn
De meeste teksten gooien beide op één hoop. Dat leidt op een dwaalspoor, omdat de grenzen over compleet verschillende dingen beslissen.
Bij klanten en zakenpartners gaat het om uw eigen belasting. § 4 lid 5 EStG somt uitgaven op die uw winst niet mogen verlagen. Geschenken aan personen die niet uw werknemers zijn, staan daar op de eerste plaats. De 50 euro zijn de uitzondering op dat verbod. Blijft u eronder, dan telt het geschenk als bedrijfskosten.
Bij eigen medewerkers geldt dat verbod niet. De wettekst zondert werknemers uitdrukkelijk uit. Wat u uw mensen geeft, is voor u personeelskosten en verlaagt uw winst – zonder bovengrens. De vraag verschuift daarmee naar de andere kant: vanaf wanneer behandelt de Belastingdienst het geschenk als loon, waarover loonbelasting en sociale premies verschuldigd zijn?
Wie dit verschil kent, leest de cijfers goed. Wie het niet kent, zoekt bij geschenken aan medewerkers naar een aftrekgrens die daar helemaal niet bestaat.
Geschenken aan klanten: de 50-eurogrens in detail
De grens geldt per ontvanger en per boekjaar. Het boekjaar is de periode waarover u uw winst bepaalt – bij de meeste kleine bedrijven is dat gewoon het kalenderjaar.
Doorslaggevend is: de grens geldt niet per geschenk. Stuurt u dezelfde klant in mei een boeket van 30 euro en in december een fles wijn van 25 euro, dan zit u op 55 euro. Daarmee is de grens overschreden en zijn beide posten niet meer aftrekbaar.
Drie punten die in de praktijk tellen:
Het is een drempel, geen vrijstelling. Bij 50,00 euro trekt u af. Bij 50,01 euro trekt u niets af. Er is geen gedeeltelijke aftrek tot 50 euro. Wilt u dus duurder geven, houd er dan meteen rekening mee dat de kosten fiscaal geen effect hebben.
De btw hangt eraan vast. § 15 lid 1a van de Duitse btw-wet sluit de btw-aftrek uit voor precies die uitgaven waarvoor het aftrekverbod uit § 4 lid 5 zin 1 nr. 1 EStG geldt. Overschrijdt u de grens, dan verliest u niet alleen de bedrijfskosten, maar ook de btw die u anders had teruggevraagd.
U hebt de naam nodig. De Belastingdienst moet kunnen zien wie het geschenk kreeg – anders is de jaargrens per ontvanger niet te controleren. Noteer de ontvanger bij het bewijsstuk. Bij kleine reclameartikelen die u in grote aantallen uitdeelt, ligt dat anders. Daarover hieronder meer.
50 euro met of zonder btw?
Dat hangt ervan af of u de betaalde btw mag terugvragen bij de Belastingdienst. De vakterm daarvoor is voorbelasting.
U vraagt de btw terug. Dan tellen de 50 euro netto, dus zonder btw. Een wijnpresentje van 50 euro plus 9,50 euro btw blijft binnen de grens. De reden staat in § 9b lid 1 EStG: aftrekbare voorbelasting hoort niet bij de aanschafkosten – en de aanschafkosten, dus wat u aan het geschenk hebt besteed, zijn de maatstaf in de wettekst.
U vraagt de btw niet terug – bijvoorbeeld als kleine ondernemer volgens § 19 van de btw-wet of omdat u vrijgestelde omzet hebt. Dan betaalt u de btw definitief, en die hoort bij uw aanschafkosten. Voor u telt daarmee het brutobedrag, dus wat u werkelijk hebt overgemaakt. Hetzelfde wijnpresentje kost u 59,50 euro en ligt boven de grens.
Dit verschil sneuvelt in veel handleidingen. Voor kleine ondernemers betekent het: reken met het bedrag op de kassabon, niet met de nettowaarde eronder.
Pennen, kalenders, aanstekers: de kwestie van 10 euro
Kleine reclameartikelen die u in grote hoeveelheid uitdeelt, behandelt de Belastingdienst apart. Zulke strooiartikelen tot 10 euro blijven buiten de forfaitaire heffing volgens § 37b EStG, en u hoeft er geen ontvangerslijst voor bij te houden.
Bedoeld zijn zaken die reclamedrager zijn en geen echt geschenkkarakter hebben: pennen met uw logo, notitieblokken, aanstekers, wandkalenders. Een fles wijn zonder bedrijfsopdruk valt er niet onder, ook niet als die zeven euro kost.
Twijfelt u of een artikel als strooiartikel doorgaat, bespreek dat dan kort met uw belastingadviseur. De afbakening is een kwestie van het individuele geval.
Geschenken aan medewerkers: 50 euro per maand, 60 euro per gelegenheid
Hier gelden twee waarden naast elkaar, en ze sluiten elkaar niet uit.
De 50 euro per maand
§ 8 lid 2 zin 11 EStG zegt: voordelen in natura blijven buiten beschouwing als de voordelen samen niet meer dan 50 euro per kalendermaand bedragen. Een voordeel in natura is alles wat de medewerker in plaats van geld krijgt – een presentje, een tankbon, een ov-abonnement. Deze 50 euro zijn de klassieke route voor een kerstpresentje zonder bijzondere aanleiding.
Ook dit is een drempel. Bij 51 euro wordt het volledige bedrag loon, niet alleen die ene euro. En de grens geldt voor alle voordelen in natura van die maand samen. Krijgt uw medewerker al een tankbon van 40 euro, dan blijft er in december nog 10 euro over.
De 60 euro bij een persoonlijke gelegenheid
Bij een bijzondere persoonlijke gebeurtenis – verjaardag, huwelijk, geboorte van een kind, jubileum – mag u aanvullend tot 60 euro geven zonder dat loon ontstaat. Dat regelt R 19.6 van de Duitse loonbelastingrichtlijnen, een instructie van de Belastingdienst aan de eigen kantoren. De waarde is inclusief btw.
Twee dingen beperken dat. Ten eerste moet er echt een persoonlijke aanleiding bij de medewerker zijn. Kerst is dat niet – dat betreft iedereen tegelijk en is daarom geen persoonlijke gebeurtenis. Ten tweede is ook dit een drempel: 61 euro maken het volle bedrag tot loon.
Dranken en versnaperingen die u in het bedrijf voor consumptie ter beschikking stelt – koffie, water, fruit – gelden eveneens als attentie en zijn geen loon.
Contant geld en cadeaubonnen: de duurste misvatting
Geld is altijd loon. Ook 20 euro in een envelop voor een verjaardag. De attentieregel en de drempel van 50 euro gelden uitsluitend voor verstrekkingen in natura. Zodra er contant geld vloeit, ontstaan loonbelasting en sociale premies, ongeacht het bedrag.
Bij cadeaubonnen komt het erop aan wat de medewerker ermee kan. Een bon die hij kan laten uitbetalen of vrij in geld kan omzetten, is geld. Een bon die hem recht geeft op een bepaalde zaak of dienst, kan een verstrekking in natura zijn. De eisen aan cadeaukaarten zijn in detail lastig en hangen af van het kaarttype. Bespreek de concrete kaart vooraf met uw belastingadviseur of salarisadministratie, voordat u er honderd bestelt.
Het kerstfeest telt apart
Het bedrijfsfeest loopt in een eigen spoor. § 19 lid 1 zin 1 nr. 1a EStG kent een vrijstelling van 110 euro per bedrijfsfeest en deelnemende werknemer toe, voor maximaal twee feesten per jaar.
Dit is de enige waarde in dit artikel die een vrijstelling is. Kost het feest 130 euro per hoofd, dan wordt alleen de 20 euro daarboven loon. De eerste 110 euro blijven beschermd.
Belangrijk voor de praktijk: de vrijstelling dekt het feest zelf. Een presentje dat u de medewerkers daarnaast mee naar huis geeft, hoort in de beoordeling van de 50-eurodrempel of in de forfaitaire heffing – niet in de 110 euro.
Als het duurder wordt: de 30 procent volgens § 37b EStG
Soms mag het geschenk groter uitvallen. Dan duikt een vraag op waar bijna niemand aan denkt: een zakelijk gemotiveerd geschenk is bij de ontvanger in beginsel belast. Uw klant zou de waarde dus zelf als bedrijfsopbrengst moeten aangeven, uw medewerker als loon. Dat bederft het plezier grondig – en in de praktijk weet de begiftigde niet eens wat het presentje kostte.
§ 37b EStG staat u daarom toe die belasting over te nemen. U betaalt forfaitair 30 procent over de uitgaven inclusief btw, plus solidariteitstoeslag en eventueel forfaitaire kerkbelasting. De forfaitaire belasting geldt als loonbelasting en wordt via de loonaangifte afgedragen, uiterlijk tien dagen na afloop van het aangiftetijdvak. De ontvanger hoeft de verstrekking dan niet meer aan te geven.
Twee beperkingen staan in de wet: de forfaitaire heffing is uitgesloten als de uitgaven per ontvanger en boekjaar meer dan 10.000 euro bedragen of als één afzonderlijke verstrekking boven 10.000 euro ligt.
Een punt dat vaak over het hoofd wordt gezien: de forfaitaire belasting redt uw aftrek van bedrijfskosten bij klantgeschenken niet. Kost het presentje meer dan 50 euro, dan blijft het voor u niet aftrekbaar – de 30 procent komen er bovenop en zijn zelf ook niet aftrekbaar. U koopt de klant dus vrij van de heffing, niet uzelf de bedrijfskosten.
Bij geschenken aan eigen medewerkers ziet de rekensom er anders uit, omdat de kosten toch al aftrekbaar zijn. Houd daar wel rekening mee dat de forfaitair belaste verstrekking in de regel premieplichtig blijft. Dat is het verschil met de forfaitaire heffing bij derden en de reden waarom de route zich voor medewerkers vaak niet loont.
Op welke rekening boekt u dit?
De Duitse standaardrekeningschema's SKR03 en SKR04 kennen eigen rekeningen voor geschenken – gescheiden naar de vraag of het geschenk aftrekbaar is en of u § 37b toepast. Precies die scheiding hebt u sowieso nodig voor de vastleggingsplicht in de volgende paragraaf.
| Situatie | SKR03 | SKR04 |
|---|---|---|
| Geschenken aftrekbaar, zonder § 37b EStG | 4630 | 6610 |
| Geschenken aftrekbaar, met § 37b EStG | 4631 | 6611 |
| Forfaitaire belasting op geschenken en verstrekkingen, aftrekbaar | 4632 | 6612 |
| Geschenken niet aftrekbaar, zonder § 37b EStG | 4635 | 6620 |
| Geschenken niet aftrekbaar, met § 37b EStG | 4636 | 6621 |
| Forfaitaire belasting op geschenken en verstrekkingen, niet aftrekbaar | 4637 | 6622 |
| Geschenken uitsluitend zakelijk gebruikt | 4638 | 6625 |
| Toegiften met § 37b EStG | 4639 | 6629 |
| Attenties (medewerkers, persoonlijke gelegenheid) | 4653 | 6643 |
| Uitgegeven cadeaubonnen | 1796 | 3786 |
Twee regels vragen om uitleg. Toegiften zijn extra's bij een aankoop – de koffiemok die de klant bij de bestelling krijgt. Ze hangen aan een omzet en zijn daarom geen geschenk in de zin van de 50-eurogrens. Uitsluitend zakelijk gebruikt betekent voorwerpen die de ontvanger alleen in zijn bedrijf kan inzetten, bijvoorbeeld speciaal gereedschap voor een apparaat dat hij bij u kocht.
De rekeningnummers komen uit de DATEV-standaardrekeningschema's 2026. Welk van de twee u gebruikt, hangt af van uw boekhouding – het verschil staat in ons artikel SKR03 of SKR04.
Een opmerking over attenties: rekening 4653 respectievelijk 6643 is bedoeld voor verstrekkingen aan uw eigen medewerkers. Klantgeschenken horen daar niet thuis, ook kleine niet.
De vastleggingsplicht waarop het misgaat
Nu komt het punt waarop ook geschenken sneuvelen die alle bedragsgrenzen respecteren.
§ 4 lid 7 EStG verlangt dat u de uitgaven uit § 4 lid 5 – dus ook geschenken – afzonderlijk en gescheiden van uw overige bedrijfskosten vastlegt. De tweede zin trekt de conclusie: uitgaven die niet zo zijn vastgelegd, mogen bij de winstbepaling niet in aanmerking worden genomen.
In gewone taal: een presentmand van 40 euro ligt netjes onder de grens. Boekt u die echter onder "overige kosten" of "reclame", dan is de aftrek toch weg. De grens naleven is niet genoeg – u moet de post ook zichtbaar scheiden van uw overige uitgaven.
Praktisch betekent dat:
- Eigen rekening gebruiken. Niet in de verzamelpost schuiven.
- Ontvanger noteren. Anders is de jaargrens per persoon niet na te gaan.
- Tijdig vastleggen. Niet in maart van het volgende jaar uit het geheugen reconstrueren.
Hoe u bewijsstukken zinvol archiveert en waar de Belastingdienst bij een controle werkelijk naar kijkt, staat in onze artikelen over inkoopfacturen beheren en over de GoBD-conforme factuur.
Dezelfde registratieplicht geldt voor zakelijke maaltijden, want die staan in artikel 4 lid 5 direct naast de geschenken. Wat er op het bewijsstuk hoort en hoeveel ervan overblijft, staat in bewijsstuk zakelijke maaltijd invullen.
Hoe u de scheiding in Easy Invoice vormgeeft
In Easy Invoice legt u elke uitgave vast met een categorie, en elke categorie draagt een SKR-rekening. Voor geschenken is geen categorie voorgedefinieerd – die maakt u zelf aan, bijvoorbeeld "Geschenken aftrekbaar" met rekening 4630 of 6610 en daarnaast "Geschenken niet aftrekbaar" met 4635 of 6620.
Zo belanden de posten in een eigen bak in plaats van in de verzamelpost, en uw belastingadviseur ziet bij de export meteen wat waar hoort. De naam van de ontvanger schrijft u in de omschrijving van de uitgave.
Bij het scannen van een bewijsstuk stelt de software een passende categorie voor. Het voorstel wordt pas overgenomen als u erop klikt – er wordt niets voorin gevuld, omdat de toewijzing uw beslissing blijft.
Drie gevallen doorgerekend
Geval 1: Tien vaste klanten krijgen elk een fles wijn. Prijs 32 euro netto plus 6,08 euro btw. U vraagt de btw terug, dus tellen de 32 euro. Dat ligt onder 50 euro. Resultaat: 320 euro bedrijfskosten op rekening 4630 respectievelijk 6610, 60,80 euro voorbelasting aftrekbaar. Noteer de ontvanger per bewijsstuk. Hadden dezelfde klanten in het voorjaar al een boeket van 25 euro gekregen, dan lag het jaartotaal op 57 euro – en dan was alles niet aftrekbaar.
Geval 2: Dezelfde fles, maar u bent kleine ondernemer. U vraagt geen btw terug. Daarmee tellen 38,08 euro. Dat ligt nog steeds onder 50 euro, de aftrek blijft. Bij een fles van 45 euro netto zou het 53,55 euro bruto zijn – en daarmee boven de grens, ook al had het nettobedrag nog gepast.
Geval 3: Vijf medewerkers, kerstpresentje van 45 euro per persoon. Kerst is geen persoonlijke gelegenheid, de 60-euroregel geldt niet. De drempel van 50 euro per maand telt. De 45 euro passen – mits er in december geen ander voordeel in natura loopt. Voor u zijn de 225 euro volledig bedrijfskosten, bij de medewerker ontstaat geen loon. Had u 55 euro uitgegeven, dan zouden de volle 55 euro per hoofd loonbelasting- en premieplichtig zijn.
Veelgestelde vragen
Geldt de 50-eurogrens per geschenk of per jaar? Per ontvanger en per jaar. Alle geschenken aan dezelfde persoon worden bij elkaar opgeteld.
Wat als ik de grens met een paar cent overschrijd? Dan vervalt de aftrek volledig, samen met de voorbelasting. Er is geen gedeeltelijke aftrek tot 50 euro.
Telt de verpakking mee? Het onderscheid tussen verpakkings-, etiketterings- en verzendkosten is een kwestie van het individuele geval. Zit u dicht bij de grens, bespreek uw concrete geval dan vooraf met uw belastingadviseur.
Mag ik mijn medewerkers geld geven? Mogen wel, belastingvrij niet. Contant geld is in elke omvang loon.
Kan ik de 50 euro per maand en de 60 euro per gelegenheid combineren? Ja, het zijn twee losse regelingen. Een verjaardagscadeau van 55 euro in mei verbruikt de maanddrempel niet.
Hoe werken niet-aftrekbare geschenken door in mijn cijfers? Ze verlagen uw winst eerst, maar worden fiscaal weer bijgeteld. In de BWA verschijnen ze daarom als aparte post. Voor de inkomsten-uitgavenrekening bestaat in de bijlage EÜR een aparte regel voor beperkt aftrekbare bedrijfskosten.
Heb ik voor elk geschenk een factuur nodig? U hebt een bewijsstuk nodig. Tot 250 euro volstaat een kleine factuur met de verkorte verplichte vermeldingen.
Rechtsstand: Alle waarden in dit artikel gelden per 28 augustus 2026 en betreffen het Duitse belastingrecht. Grondslagen zijn § 4 lid 5 zin 1 nr. 1 en lid 7 EStG, § 8 lid 2 zin 11 EStG, § 9b lid 1 EStG, § 19 lid 1 zin 1 nr. 1a EStG, § 37b EStG, § 15 lid 1a van de Duitse btw-wet en R 19.6 van de loonbelastingrichtlijnen. De rekeningnummers komen uit de DATEV-standaardrekeningschema's SKR03 en SKR04 in de versie 2026. Of een verstrekking in uw geval aftrekbaar is of loon oplevert, hangt af van omstandigheden die alleen uw belastingadviseur volledig kan beoordelen.
Facturen eenvoudiger beheren
Easy Invoice combineert offertes, facturen en klantenbeheer in de cloud.
Easy Invoice proberenLees verder
 Facturatie & boekhouding
Bon kwijt? Eigenbeleg schrijven in Duitsland: voorbeeld en gegevens
Geen boeking zonder bewijsstuk, maar er is een vervanging. Wat op een Duitse Eigenbeleg hoort, wanneer de fiscus hem accepteert en waarom de btw toch weg is.
 Facturatie & boekhouding
Proformafactuur: betekenis, voorbeeld en wanneer u er een nodig hebt
Een proformafactuur vraagt geen geld en geeft geen recht op btw-aftrek. Zij dient de douane en de informatie vooraf. Wat erop hoort en waar de valkuilen zitten.
 Facturatie & boekhouding
Wettelijke rente in Duitsland: tarief, formule en voorbeeld
Een klant betaalt al weken niet. Rente mag u eisen zonder te vragen. Hier staat hoeveel precies, vanaf welke dag het telt en hoe u het bedrag berekent.