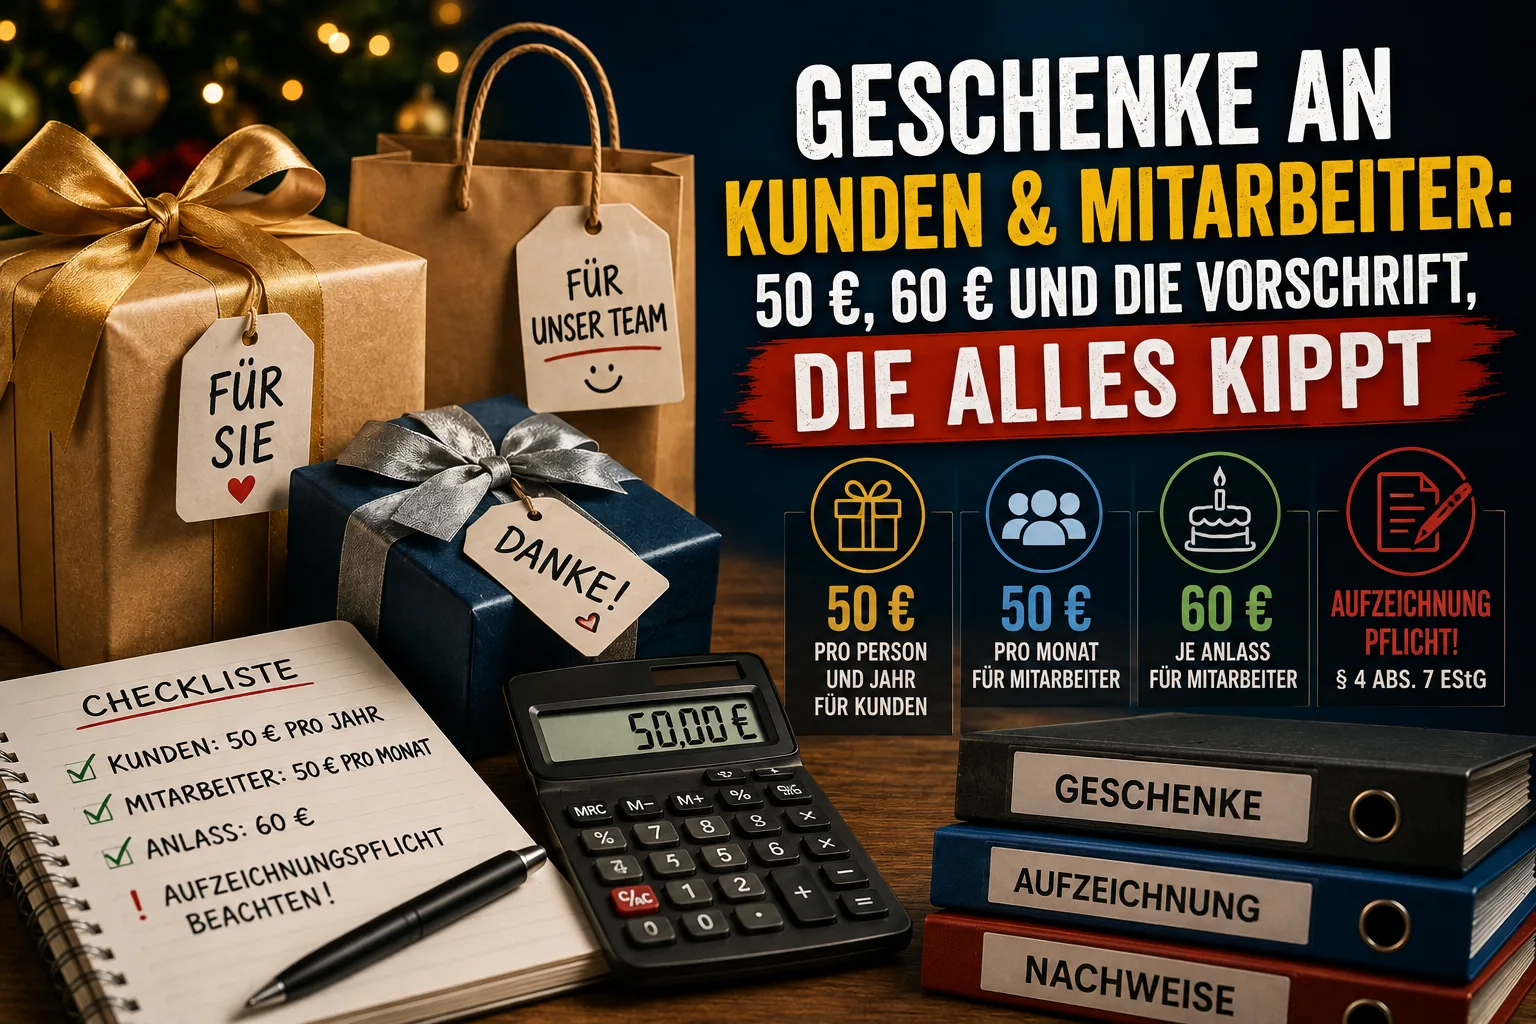
Pour les clients et partenaires commerciaux, une limite de 50 euros par personne et par an s'applique. Restez en dessous et vous déduisez la dépense comme charge d'exploitation. Un centime au-dessus, et la totalité du montant tombe – pas seulement l'excédent.
Pour vos propres salariés, cette limite ne s'applique pas. Leurs cadeaux constituent toujours une charge déductible pour vous. Là, les limites décident d'autre chose : si le salarié subit l'impôt sur le salaire et les cotisations sociales. Deux valeurs comptent – 50 euros par mois et 60 euros pour une occasion personnelle comme un anniversaire.
S'y ajoute une règle indépendante de tout montant : l'article 4 alinéa 7 de la loi allemande sur l'impôt sur le revenu (EStG) exige que vous enregistriez les cadeaux individuellement et séparément de vos autres charges d'exploitation. Sans cette séparation, l'administration fiscale refuse la déduction – même pour un présent à 18 euros.
Cet article informe de manière générale et ne remplace pas un conseil fiscal ou juridique.
Sommaire
- Les quatre limites en un coup d'œil
- Pourquoi client et salarié sont deux questions différentes
- Cadeaux aux clients : la limite de 50 euros en détail
- 50 euros avec ou sans TVA ?
- Stylos, calendriers, briquets : la question des 10 euros
- Cadeaux aux salariés : 50 euros par mois, 60 euros par occasion
- Espèces et bons d'achat : l'erreur la plus coûteuse
- La fête de Noël compte séparément
- Quand cela devient plus cher : les 30 pour cent de l'article 37b EStG
- Sur quel compte enregistrer ?
- L'obligation d'enregistrement qui fait tout basculer
- Trois cas chiffrés
- Questions fréquentes
Les quatre limites en un coup d'œil
Quatre valeurs interviennent pour les cadeaux. Elles régissent des choses différentes, et trois d'entre elles sont des seuils. La différence est importante : avec un seuil, la totalité du montant tombe dès que vous le dépassez. Avec un abattement, la part située en dessous reste protégée et seul le reste devient imposable.
| Valeur | Pour qui | Régit | Seuil ou abattement ? | Source |
|---|---|---|---|---|
| 50 € par an | clients, fournisseurs, partenaires | si vous déduisez la dépense | seuil | § 4 al. 5 ph. 1 n° 1 EStG |
| 50 € par mois | propres salariés | si le salarié perçoit un salaire imposable | seuil | § 8 al. 2 ph. 11 EStG |
| 60 € par occasion | propres salariés, occasion personnelle | si le salarié perçoit un salaire imposable | seuil | R 19.6 LStR |
| 110 € par fête | propres salariés, fête d'entreprise | si le salarié perçoit un salaire imposable | abattement | § 19 al. 1 ph. 1 n° 1a EStG |
Les 50 euros pour les clients s'appliquent depuis le 1er janvier 2024. Avant, la limite était de 35 euros. Si vous trouvez un guide plus ancien en ligne, vérifiez d'abord la date.
Pourquoi client et salarié sont deux questions différentes
La plupart des textes mélangent les deux. C'est trompeur, car les limites décident de choses complètement différentes.
Pour les clients et partenaires commerciaux, il s'agit de votre propre impôt. L'article 4 alinéa 5 EStG énumère les dépenses qui ne peuvent pas réduire votre bénéfice. Les cadeaux à des personnes qui ne sont pas vos salariés y figurent en première position. Les 50 euros constituent l'exception à cette interdiction. Restez en dessous et le cadeau compte comme charge d'exploitation.
Pour vos propres salariés, cette interdiction ne s'applique pas. Le texte de loi exclut expressément les salariés. Ce que vous offrez à vos équipes constitue pour vous une charge de personnel et réduit votre bénéfice – sans plafond. La question se déplace donc de l'autre côté : à partir de quand l'administration fiscale traite-t-elle le cadeau comme un salaire soumis à l'impôt et aux cotisations sociales ?
Qui connaît cette différence lit correctement les chiffres. Qui l'ignore cherche, pour les cadeaux aux salariés, une limite de déduction qui n'existe tout simplement pas.
Cadeaux aux clients : la limite de 50 euros en détail
La limite s'applique par bénéficiaire et par exercice. L'exercice est la période sur laquelle vous déterminez votre bénéfice – pour la plupart des petites entreprises, il s'agit simplement de l'année civile.
Point décisif : la limite ne s'applique pas par cadeau. Si vous envoyez au même client un bouquet à 30 euros en mai et une bouteille de vin à 25 euros en décembre, vous êtes à 55 euros. La limite est franchie, et les deux postes ne sont plus déductibles.
Trois points qui comptent en pratique :
C'est un seuil, pas un abattement. À 50,00 euros vous déduisez. À 50,01 euros vous ne déduisez rien. Il n'existe pas de déduction partielle jusqu'à 50 euros. Si vous voulez offrir plus cher, prévoyez donc d'emblée que la dépense n'aura aucun effet fiscal.
La TVA y est liée. L'article 15 alinéa 1a de la loi allemande sur la TVA exclut la déduction de TVA en amont pour exactement les dépenses visées par l'interdiction de l'article 4 alinéa 5 phrase 1 numéro 1 EStG. En franchissant la limite, vous perdez donc non seulement la charge déductible, mais aussi la TVA que vous auriez sinon récupérée.
Il vous faut le nom. L'administration doit pouvoir identifier le bénéficiaire – sinon la limite annuelle par personne n'est pas vérifiable. Notez le bénéficiaire sur le justificatif. Pour les petits articles publicitaires distribués en grand nombre, la règle diffère. Voir plus bas.
50 euros avec ou sans TVA ?
Cela dépend de votre droit à récupérer auprès du fisc la TVA que vous avez payée. Le terme technique est déduction de la TVA en amont.
Vous récupérez la TVA. Alors les 50 euros comptent hors taxes. Un cadeau de vin à 50 euros plus 9,50 euros de TVA reste dans la limite. La raison figure à l'article 9b alinéa 1 EStG : la TVA déductible ne fait pas partie du coût d'acquisition – et le coût d'acquisition, c'est-à-dire ce que le cadeau vous a coûté, est le critère retenu par le texte.
Vous ne récupérez pas la TVA – par exemple en tant que micro-entreprise selon l'article 19 de la loi sur la TVA ou parce que votre chiffre d'affaires est exonéré. Vous supportez alors la TVA définitivement, et elle fait partie de votre coût d'acquisition. Pour vous, c'est donc le montant TTC qui compte, c'est-à-dire ce que vous avez réellement versé. Le même cadeau de vin vous coûte 59,50 euros et dépasse la limite.
C'est une différence que beaucoup de guides passent sous silence. Pour les micro-entreprises, cela signifie : calculez avec le montant figurant sur le ticket, pas avec la valeur hors taxes en dessous.
Stylos, calendriers, briquets : la question des 10 euros
Les petits articles publicitaires distribués en quantité sont traités à part par l'administration. Ces articles publicitaires jusqu'à 10 euros restent hors du champ de la taxation forfaitaire de l'article 37b EStG, et vous n'avez pas à tenir de liste de bénéficiaires.
Sont visés les objets qui servent de support publicitaire et n'ont pas de véritable caractère de cadeau : stylos à votre logo, blocs-notes, briquets, calendriers muraux. Une bouteille de vin sans marquage de votre entreprise n'en fait pas partie, même à sept euros.
Si vous doutez qu'un article passe pour un article publicitaire, évoquez-le brièvement avec votre conseil fiscal. La qualification s'apprécie au cas par cas.
Cadeaux aux salariés : 50 euros par mois, 60 euros par occasion
Ici, deux valeurs s'appliquent côte à côte, et elles ne s'excluent pas.
Les 50 euros par mois
L'article 8 alinéa 2 phrase 11 EStG dispose : les avantages en nature ne sont pas retenus lorsque les avantages n'excèdent pas ensemble 50 euros par mois civil. Un avantage en nature est tout ce que le salarié reçoit à la place d'argent – un présent, un bon d'essence, un abonnement de transport. Ces 50 euros sont la voie classique pour un cadeau de Noël sans occasion particulière.
C'est également un seuil. À 51 euros, c'est le montant intégral qui devient un salaire imposable, pas seulement l'euro excédentaire. Et la limite couvre tous les avantages en nature du mois. Si votre salarié reçoit déjà un bon d'essence de 40 euros, il ne reste que 10 euros en décembre.
Les 60 euros pour une occasion personnelle
Pour un événement personnel particulier – anniversaire, mariage, naissance d'un enfant, jubilé – vous pouvez offrir en plus jusqu'à 60 euros sans qu'un salaire imposable n'apparaisse. C'est la règle R 19.6 des directives allemandes sur l'impôt sur les salaires, une instruction de l'administration à ses propres services. La valeur s'entend TVA comprise.
Deux éléments encadrent cela. D'abord, il faut vraiment une occasion personnelle chez le salarié. Noël n'en est pas une – cela concerne tout le monde en même temps et n'est donc pas un événement personnel. Ensuite, il s'agit là encore d'un seuil : 61 euros rendent le montant intégral imposable.
Les boissons et douceurs que vous mettez à disposition dans l'entreprise pour consommation sur place – café, eau, fruits – comptent également comme attentions et ne constituent pas un salaire.
Espèces et bons d'achat : l'erreur la plus coûteuse
L'argent est toujours un salaire imposable. Même 20 euros dans une enveloppe pour un anniversaire. La règle des attentions et le seuil de 50 euros ne valent que pour les avantages en nature. Dès que des espèces circulent, l'impôt sur le salaire et les cotisations sociales sont dus, quel que soit le montant.
Pour les bons d'achat, tout dépend de ce que le salarié peut en faire. Un bon qu'il peut se faire payer ou convertir librement en argent est de l'argent. Un bon qui lui donne droit à un bien ou service déterminé peut être un avantage en nature. Les exigences applicables aux cartes cadeaux sont délicates dans le détail et dépendent du type de carte. Faites valider la carte concrète par votre conseil fiscal ou votre service paie avant d'en commander cent.
La fête de Noël compte séparément
La fête d'entreprise suit sa propre voie. L'article 19 alinéa 1 phrase 1 numéro 1a EStG accorde un abattement de 110 euros par fête d'entreprise et par salarié participant, pour un maximum de deux fêtes par an.
C'est la seule valeur de cet article qui soit un abattement. Si la fête coûte 130 euros par tête, seuls les 20 euros au-dessus deviennent un salaire imposable. Les 110 premiers euros restent protégés.
Important en pratique : l'abattement couvre la fête elle-même. Un présent que vous remettez en plus aux salariés relève de l'appréciation du seuil de 50 euros ou de la taxation forfaitaire – pas des 110 euros.
Quand cela devient plus cher : les 30 pour cent de l'article 37b EStG
Parfois, le cadeau doit être plus généreux. Surgit alors une question à laquelle presque personne ne pense : un cadeau motivé par l'activité est en principe imposable chez le bénéficiaire. Votre client devrait donc déclarer la valeur comme recette d'exploitation, votre salarié comme salaire. Cela gâche sérieusement le plaisir – et en pratique, le bénéficiaire ignore même ce que le présent a coûté.
L'article 37b EStG vous permet donc de prendre cet impôt à votre charge. Vous versez un forfait de 30 pour cent sur la dépense TVA comprise, plus la contribution de solidarité et, le cas échéant, l'impôt d'église forfaitaire. L'impôt forfaitaire vaut comme impôt sur le salaire et se déclare via la déclaration mensuelle, au plus tard dix jours après la fin de la période déclarative. Le bénéficiaire n'a alors plus à déclarer l'avantage.
Deux restrictions figurent dans la loi : la taxation forfaitaire est exclue si la dépense par bénéficiaire et par exercice dépasse 10 000 euros, ou si un avantage isolé dépasse 10 000 euros.
Un point souvent négligé : l'impôt forfaitaire ne sauve pas votre déduction de charge pour les cadeaux clients. Si le présent coûte plus de 50 euros, il reste non déductible pour vous – les 30 pour cent s'ajoutent et ne sont pas non plus déductibles. Vous achetez donc au client sa dispense d'imposition, pas votre déduction.
Pour les cadeaux à vos propres salariés, le calcul diffère, puisque la dépense est de toute façon déductible. Notez cependant que l'avantage taxé forfaitairement reste en règle générale soumis aux cotisations sociales. C'est la différence avec la taxation forfaitaire pour des tiers, et la raison pour laquelle cette voie est souvent peu intéressante pour les salariés.
Sur quel compte enregistrer ?
Les plans comptables allemands SKR03 et SKR04 prévoient des comptes dédiés aux cadeaux – séparés selon que le cadeau est déductible et que vous appliquez l'article 37b. C'est précisément cette séparation dont vous avez besoin pour l'obligation d'enregistrement décrite plus bas.
| Situation | SKR03 | SKR04 |
|---|---|---|
| Cadeaux déductibles, sans § 37b EStG | 4630 | 6610 |
| Cadeaux déductibles, avec § 37b EStG | 4631 | 6611 |
| Impôt forfaitaire sur cadeaux et avantages, déductible | 4632 | 6612 |
| Cadeaux non déductibles, sans § 37b EStG | 4635 | 6620 |
| Cadeaux non déductibles, avec § 37b EStG | 4636 | 6621 |
| Impôt forfaitaire sur cadeaux et avantages, non déductible | 4637 | 6622 |
| Cadeaux à usage exclusivement professionnel | 4638 | 6625 |
| Primes jointes à une vente, avec § 37b EStG | 4639 | 6629 |
| Attentions (salariés, occasion personnelle) | 4653 | 6643 |
| Bons cadeaux émis | 1796 | 3786 |
Deux lignes méritent une explication. Les primes jointes à une vente sont les extras offerts avec un achat – le mug que le client reçoit avec sa commande. Elles sont liées à un chiffre d'affaires et ne constituent donc pas un cadeau au sens de la limite de 50 euros. À usage exclusivement professionnel désigne des objets que le bénéficiaire ne peut utiliser que dans son entreprise, par exemple un outillage spécial pour un appareil qu'il vous a acheté.
Les numéros de compte proviennent des plans comptables standard DATEV 2026. Le choix entre les deux dépend de votre comptabilité – la différence est expliquée dans notre article SKR03 ou SKR04.
Une remarque sur les attentions : le compte 4653 ou 6643 est destiné aux avantages accordés à vos propres salariés. Les cadeaux clients n'y ont pas leur place, même modestes.
L'obligation d'enregistrement qui fait tout basculer
Vient maintenant le point où échouent aussi les cadeaux qui respectent toutes les limites de montant.
L'article 4 alinéa 7 EStG exige que vous enregistriez les dépenses visées à l'article 4 alinéa 5 – donc aussi les cadeaux – individuellement et séparément de vos autres charges d'exploitation. La deuxième phrase en tire la conséquence : les dépenses non enregistrées de cette façon ne peuvent pas être prises en compte dans la détermination du bénéfice.
En clair : un panier garni à 40 euros se situe nettement sous la limite. Mais si vous l'enregistrez sous « autres charges » ou « publicité », la déduction disparaît quand même. Respecter la limite ne suffit pas – vous devez aussi séparer visiblement le poste de vos autres dépenses.
Concrètement :
- Utilisez un compte dédié. Ne le noyez pas dans un poste fourre-tout.
- Notez le bénéficiaire. Sinon, la limite annuelle par personne n'est pas traçable.
- Enregistrez sans tarder. Ne reconstituez pas de mémoire en mars de l'année suivante.
La façon d'archiver utilement vos justificatifs et ce que l'administration examine réellement lors d'un contrôle figurent dans nos articles sur la gestion des factures fournisseurs et sur la facture conforme aux GoBD.
La même obligation d'enregistrement vise les frais de repas, car ils figurent à l'article 4 paragraphe 5 juste à côté des cadeaux. Ce qui doit figurer sur la note et ce qu'il en reste est traité dans remplir la note de frais de repas.
Comment traduire cette séparation dans Easy Invoice
Dans Easy Invoice, vous saisissez chaque dépense avec une catégorie, et chaque catégorie porte un compte SKR. Aucune catégorie n'est prévue pour les cadeaux – vous la créez vous-même, par exemple « Cadeaux déductibles » avec le compte 4630 ou 6610 et, à côté, « Cadeaux non déductibles » avec 4635 ou 6620.
Les postes atterrissent ainsi dans leur propre bac plutôt que dans le fourre-tout, et votre conseil fiscal voit immédiatement à l'export ce qui relève de quoi. Le nom du bénéficiaire, vous l'inscrivez dans la description de la dépense.
Lors de la numérisation d'un justificatif, le logiciel vous propose une catégorie. La proposition n'est reprise que si vous cliquez dessus – rien n'est prérempli, car l'affectation reste votre décision.
Trois cas chiffrés
Cas 1 : Dix clients fidèles reçoivent chacun une bouteille de vin. Prix 32 euros hors taxes plus 6,08 euros de TVA. Vous récupérez la TVA, ce sont donc les 32 euros qui comptent. C'est en dessous de 50 euros. Résultat : 320 euros de charge déductible sur le compte 4630 ou 6610, 60,80 euros de TVA déductible. Notez le bénéficiaire sur chaque justificatif. Si ces mêmes clients avaient déjà reçu un bouquet à 25 euros au printemps, le total annuel serait de 57 euros – et rien ne serait alors déductible.
Cas 2 : La même bouteille, mais vous êtes micro-entreprise. Vous ne récupérez pas la TVA. Ce sont donc 38,08 euros qui comptent. Cela reste sous 50 euros, la déduction est acquise. Avec une bouteille à 45 euros hors taxes, on serait à 53,55 euros TTC – au-dessus de la limite, alors que le montant hors taxes aurait encore convenu.
Cas 3 : Cinq salariés, un cadeau de Noël de 45 euros chacun. Noël n'est pas une occasion personnelle, la règle des 60 euros ne s'applique pas. C'est le seuil mensuel de 50 euros qui compte. Les 45 euros passent – à condition qu'aucun autre avantage en nature ne coure en décembre. Pour vous, les 225 euros sont intégralement déductibles, et aucun salaire imposable n'apparaît chez le salarié. Si vous aviez dépensé 55 euros, les 55 euros entiers par tête seraient soumis à l'impôt et aux cotisations.
Questions fréquentes
La limite de 50 euros s'applique-t-elle par cadeau ou par an ? Par bénéficiaire et par an. Tous les cadeaux à la même personne s'additionnent.
Et si je dépasse la limite de quelques centimes ? La déduction disparaît alors entièrement, avec la TVA en amont. Il n'y a pas de déduction partielle jusqu'à 50 euros.
L'emballage compte-t-il ? La distinction entre frais d'emballage, de marquage et d'expédition s'apprécie au cas par cas. Si vous êtes proche de la limite, faites valider votre cas concret par votre conseil fiscal.
Puis-je offrir de l'argent à mes salariés ? Vous le pouvez, mais pas en franchise d'impôt. Les espèces constituent un salaire imposable quel qu'en soit le montant.
Puis-je cumuler les 50 euros par mois et les 60 euros par occasion ? Oui, ce sont deux règles distinctes. Un cadeau d'anniversaire à 55 euros en mai ne consomme pas le seuil mensuel.
Quel effet ont les cadeaux non déductibles sur mes chiffres ? Ils réduisent d'abord votre bénéfice, mais sont réintégrés fiscalement. Dans la BWA, ils apparaissent donc comme un poste distinct. Pour le compte de résultat simplifié, l'annexe EÜR prévoit une ligne dédiée aux charges à déductibilité limitée.
Ai-je besoin d'une facture pour chaque cadeau ? Il vous faut un justificatif. Jusqu'à 250 euros, une facture simplifiée avec les mentions obligatoires réduites suffit.
État du droit : Toutes les valeurs de cet article reflètent la situation au 28 août 2026 et concernent le droit fiscal allemand. Les fondements sont l'article 4 alinéa 5 phrase 1 numéro 1 et alinéa 7 EStG, l'article 8 alinéa 2 phrase 11 EStG, l'article 9b alinéa 1 EStG, l'article 19 alinéa 1 phrase 1 numéro 1a EStG, l'article 37b EStG, l'article 15 alinéa 1a de la loi sur la TVA ainsi que la règle R 19.6 des directives sur l'impôt sur les salaires. Les numéros de compte proviennent des plans comptables standard DATEV SKR03 et SKR04, version 2026. Le caractère déductible d'un avantage dans votre cas, ou son traitement en salaire, dépend de circonstances que seul votre conseil fiscal peut apprécier pleinement.
Gerer les factures plus simplement
Easy Invoice regroupe devis, factures et gestion client dans le cloud.
Essayer Easy InvoiceLire ensuite
 Facturation et comptabilité
Reçu perdu ? Le justificatif interne en Allemagne : modèle et mentions
Pas d'écriture sans justificatif, mais il existe un substitut. Ce que doit contenir un Eigenbeleg allemand, quand le fisc l'accepte et pourquoi la TVA reste perdue.
 Facturation et comptabilité
Facture proforma : définition, modèle et quand vous en avez besoin
Une facture proforma n'exige aucun paiement et n'ouvre pas droit à déduction de TVA. Elle sert à la douane et à l'information préalable. Ce qu'elle doit contenir.
 Facturation et comptabilité
Intérêts de retard en Allemagne : taux, formule et exemple
Un client ne paie pas depuis des semaines. Vous pouvez réclamer des intérêts sans demander. Voici combien exactement, à partir de quel jour et comment calculer.