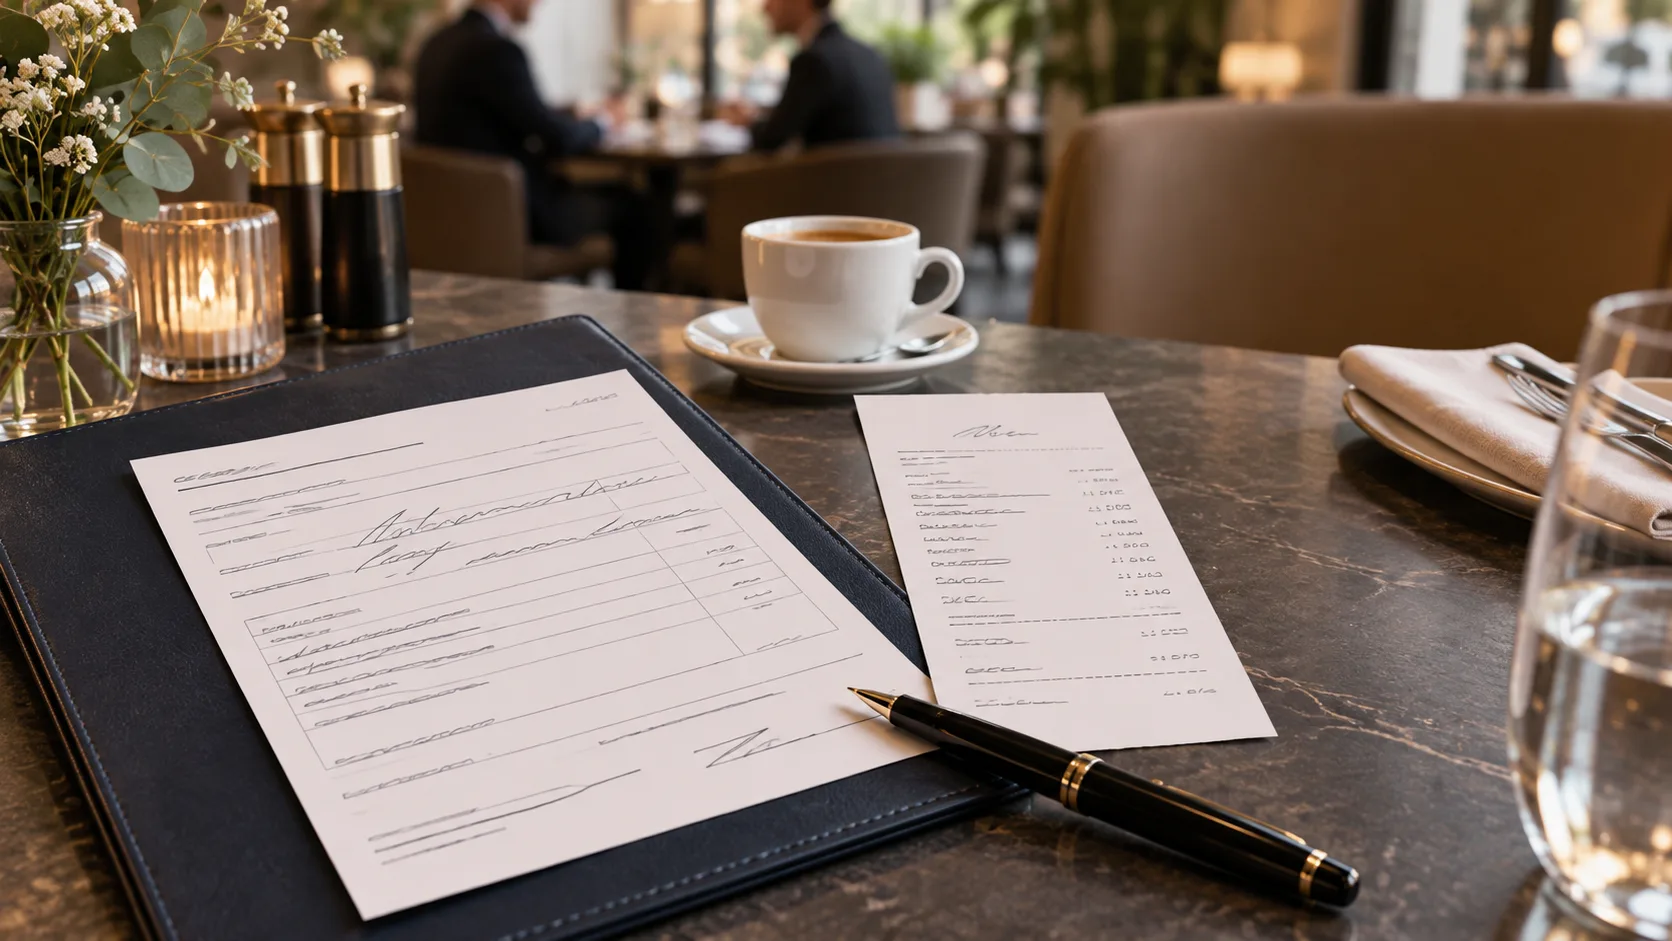
Niemiecki dowód poniesienia kosztów posiłku służbowego wymaga pięciu danych: miejsca, dnia, obecnych osób, powodu służbowego oraz kwoty. Jeśli posiłek odbył się w restauracji, na własnym dowodzie wystarczą powód i nazwiska — rachunek z restauracji dołączasz. Odliczyć możesz 70 procent jako koszt uzyskania przychodu, natomiast podatek VAT odzyskujesz w całości. Sporządź dowód tego samego dnia albo następnego i podpisz go.
Spis treści
- Co musi znaleźć się na dowodzie
- Wzór do przepisania
- Ile naprawdę możesz odliczyć
- Czy wystarczy paragon z restauracji?
- Powyżej 250 euro dochodzą trzy dane
- Rachunek pisany ręcznie: tutaj odliczenie przepada w całości
- Jak udokumentować napiwek
- Właśni pracownicy: wtedy jest to 100 procent
- Przechowywanie dowodu w formie cyfrowej
- Posiłki za granicą
- Najczęstsze pytania
- Źródła
Co musi znaleźć się na dowodzie
Jeśli brakuje jednej z pięciu danych, urząd skarbowy skreśla odliczenie — nawet gdy rachunek z restauracji jest bez zarzutu. Ustawa wymaga pisemnego udokumentowania miejsca, dnia, uczestników i powodu posiłku oraz wysokości wydatku (paragraf 4 ustęp 5 zdanie 1 punkt 2 zdanie 2 niemieckiej ustawy o podatku dochodowym, EStG).
| Dana | Co należy wpisać | Typowy błąd |
|---|---|---|
| Miejsce | nazwa i adres restauracji | „Włoch w centrum" |
| Dzień | data posiłku | data wystawienia rachunku zamiast dnia posiłku |
| Uczestnicy | wszystkie osoby z nazwiska, łącznie z tobą | pominięcie własnego nazwiska |
| Powód | konkretna przyczyna służbowa | „obiad służbowy", „spotkanie z klientem" |
| Kwota | kwota rachunku, oddzielnie od napiwku | napiwek ukryty w sumie |
Powód budzi najwięcej sporów. „Spotkanie z klientem" nie mówi nic. Napisz, czego dotyczyło: „Ustalenia dotyczące relaunchu sklepu internetowego, oferta z 12.09." Z powodu musi wynikać, że chodziło o twoją działalność, a nie o miły wieczór.
Przy posiłku w restauracji na twoim dowodzie wystarczą powód i uczestnicy, ponieważ miejsce, dzień i kwota znajdują się już na rachunku. Rachunek trzeba wtedy obowiązkowo dołączyć (paragraf 4 ustęp 5 zdanie 1 punkt 2 zdanie 3 EStG). Jeśli i tak zbierasz dowody oraz faktury zakupowe w formie cyfrowej, możesz powiązać dowód bezpośrednio z rachunkiem z restauracji — jak to zrobić, opisuje część o archiwizacji cyfrowej. Program do fakturowania taki jak Easy Invoice pomaga zbierać dowody i faktury zakupowe w jednym miejscu.
Dwie rzeczy często umykają: dowód musi powstać niezwłocznie, czyli w dniu posiłku albo krótko po nim, i musisz go podpisać. Oba punkty rozstrzygnął niemiecki Federalny Trybunał Finansowy, a Federalne Ministerstwo Finansów wyraźnie się do nich odwołuje w piśmie z 19 listopada 2025 roku.
Wzór do przepisania
Nie potrzebujesz kupionego formularza. Wystarczy zwykła kartka, o ile znajdzie się na niej pięć danych. Gotowe druki, szablony PDF i pliki Word są wygodne, ale żaden z nich nie jest wymagany.
Dowód poniesienia kosztów posiłku służbowego

Dzień posiłku:      16.09.2026
Miejsce:            Ristorante Molinari, Hauptstrasse 8, 40213 Duesseldorf
Uczestnicy:         Yusuf Demir (Mailand Media GmbH),
                    Anja Kowalczyk (Mailand Media GmbH),
                    Charles Imilkowski (zapraszający)
Powód:              Ustalenia dotyczące relaunchu sklepu internetowego,
                    oferta z 12.09.2026
Koszt posiłku:      142,80 euro (patrz załączony rachunek)
Napiwek:            10,00 euro
Razem:              152,80 euro

Data, podpis:       16.09.2026, ______________________
Zapisz nazwiska tak, jak widnieją w dokumencie tożsamości, i nie pomiń siebie. Jeśli zapraszasz zamkniętą grupę i nie znasz wszystkich nazwisk, zanotuj grupę i jej liczebność — na przykład „zespół sprzedaży firmy X, 8 osób" — a w polu powodu wyjaśnij, dlaczego lista nazwisk nie była możliwa.
Ile naprawdę możesz odliczyć
Z rachunku zostaje 70 procent jako koszt uzyskania przychodu, natomiast VAT odzyskujesz w całości. Brzmi to sprzecznie, ale tak właśnie jest zamierzone: ustawa o podatku dochodowym obcina do 70 procent (paragraf 4 ustęp 5 zdanie 1 punkt 2 EStG), a ustawa o VAT wyraźnie wyłącza posiłki służbowe spod zakazu odliczenia (paragraf 15 ustęp 1a zdanie 2 niemieckiej ustawy o VAT, UStG).
Przykład przy 142,80 euro brutto i stawce VAT 19 procent:
| Krok | Kwota |
|---|---|
| Rachunek brutto | 142,80 euro |
| w tym VAT | 22,80 euro |
| Netto | 120,00 euro |
| VAT naliczony, odliczalny w całości | 22,80 euro |
| Koszt uzyskania przychodu: 70 procent ze 120,00 euro | 84,00 euro |
| Nieodliczalne: 30 procent ze 120,00 euro | 36,00 euro |
Jeśli korzystasz ze zwolnienia dla małych przedsiębiorców z paragrafu 19 UStG, liczysz inaczej. Nie odliczasz VAT, więc podatek stanowi część twoich kosztów. Bierzesz 70 procent kwoty brutto: 70 procent ze 142,80 euro daje 99,96 euro kosztu uzyskania przychodu.
Napiwek liczysz tak samo: 70 procent z niego stanowi koszt uzyskania przychodu. W powyższym przykładzie nie jest ujęty, ponieważ na dowodzie figuruje osobno.
Te 30 procent to nie błąd systemu, lecz zamierzenie. Ustawodawca zakłada, że część posiłku służbowego to prywatna przyjemność. Obcięcie obowiązuje także wtedy, gdy sam nic nie jadłeś. W uproszczonym rachunku wyników wpisujesz obie części osobno.
Odliczyć można ponadto tylko to, co jest stosowne. Stałego limitu nie ma; administracja patrzy na zwyczaje w twojej branży. Menu za 80 euro od osoby znaczy co innego przy rozmowie z inwestorami, a co innego przy zleceniu za 300 euro.
Czy wystarczy paragon z restauracji?
Tak, jeśli zawiera właściwe dane — a te od pisma Federalnego Ministerstwa Finansów z 19 listopada 2025 roku są ujęte wyraźniej. Do łącznej kwoty 250 euro paragon liczy się jako faktura uproszczona i musi zawierać cztery rzeczy:
- Nazwę i adres restauracji, w pełnym brzmieniu.
- Datę wystawienia.
- Co jedliście i piliście, pozycja po pozycji. „Potrawy i napoje" z sumą łączną nie wystarczy. „Menu 1", „danie dnia 2" albo „bufet obiadowy" są w porządku.
- Dzień posiłku. Jeśli na rachunku widnieje „data wykonania usługi zgodna z datą rachunku", to wystarczy. Dopisek odręczny albo pieczątka z datą nie wystarczą.
Na trzecim punkcie przepada większość paragonów. Sprawdź go jeszcze w restauracji, póki możesz zapytać kelnera. Później rzadko otrzymasz zestawienie.
Powyżej 250 euro dochodzą trzy dane
Jeśli rachunek przekracza 250 euro, poza czterema powyższymi punktami potrzebuje jeszcze trzech. Brak jednego z nich zagraża odliczeniu:
| Dodatkowa dana | Skąd pochodzi |
|---|---|
| Numer podatkowy albo numer VAT UE restauracji | widnieje na pełnej fakturze, nie na zwykłym paragonie |
| Kolejny numer rachunku | nadaje go restauracja |
| Twoje nazwisko jako zapraszającego | musisz poprosić o wpisanie go na rachunek |
Trzeci punkt bywa pomijany najczęściej. Powiedz o tym w restauracji, zanim wystawią rachunek: powyżej 250 euro musi na nim widnieć twoje nazwisko albo nazwa firmy. Dopisanie go samemu później nie pomaga.
Rachunek pisany ręcznie: tutaj odliczenie przepada w całości
Jeśli restauracja używa kasy elektronicznej, a mimo to otrzymujesz pokwitowanie pisane ręcznie, cała kwota nie podlega odliczeniu — nie zostaje obcięta, lecz skreślona w całości. To najostrzejsza zasada w całym temacie i tak właśnie brzmi w piśmie ministerstwa z 19 listopada 2025 roku (numer brzegowy 13).
Powód: lokale z elektronicznym systemem kasowym mają obowiązek wystawiać dowody maszynowo i zabezpieczać je certyfikowanym technicznym urządzeniem zabezpieczającym (paragraf 146a niemieckiej ordynacji podatkowej, rozporządzenie o zabezpieczeniu kas). Dowód w innej formie nie spełnia wtedy wymogów dowodowych.
Po czym poznasz prawidłowy dowód: zawiera numer transakcji oraz numer seryjny kasy albo modułu zabezpieczającego, często nadrukowany jako kod QR. Jeśli tak jest, możesz zaufać, że wszystko jest w porządku — nawet gdyby później coś nie zgadzało się po stronie restauracji.
Są dwa złagodzenia:
- Awaria kasy: jeśli urządzenie zabezpieczające ulegnie awarii i wynika to z dowodu, na przykład przez brak numeru transakcji albo odpowiednią adnotację, odliczenie co do zasady pozostaje możliwe.
- Późniejsze rozliczenie bezgotówkowe: jeśli zamknięta impreza jest rozliczana później i opłacana przelewem albo lokal przyjmuje wyłącznie płatności bezgotówkowe, paragon z kasy nie jest potrzebny. Dołączasz wtedy dowód zapłaty, o ile sposób płatności nie widnieje na rachunku.
Jak udokumentować napiwek
Napiwek podlega odliczeniu, ale musisz umieć go udowodnić, a ciężar dowodu spoczywa na tobie. Najprościej, gdy restauracja ujmie kwotę na rachunku wystawionym maszynowo. Poproś o to przed zapłatą.
Jeśli napiwku nie ma na rachunku, pomaga pokwitowanie odbiorcy: kelner wpisuje kwotę na rachunku i podpisuje się pod nią. Własna notatka „10 euro napiwku" bez podpisu jest słaba — urząd nie musi jej uznać.
Do napiwku stosuje się to samo obcięcie co do posiłku: 70 procent jako koszt uzyskania przychodu.
Jeśli nikt nie pokwituje napiwku, zostaje tylko dowód napisany samodzielnie. Co musi zawierać, opisuje Jak napisać Eigenbeleg.
Właśni pracownicy: wtedy jest to 100 procent
Jeśli zapraszasz wyłącznie własnych ludzi, odliczasz koszty w całości. Obcięcie o 30 procent dotyczy tylko powodu służbowego wobec osób z zewnątrz, czyli sytuacji, gdy obecni są partnerzy handlowi, klienci albo kandydaci do pracy. Poczęstunek dla własnych pracowników uchodzi za czysto zakładowy (R 4.10 ustęp 7 niemieckich wytycznych do podatku dochodowego).
Granica jest ostra: jeśli przy stole siedzi jedna osoba z zewnątrz, cały rachunek staje się posiłkiem służbowym i spada do 70 procent, także w części przypadającej na twoich pracowników.
Kawa, herbata i ciastka podczas narady to w ogóle nie posiłek służbowy, lecz drobny poczęstunek. Podlegają odliczeniu w całości i nie wymagają dowodu.
Prezenty dla klientów i pracowników rządzą się własnymi zasadami i własnymi limitami. Jak księgować prezenty dla klientów i pracowników, opisuje osobny artykuł.
Przechowywanie dowodu w formie cyfrowej
Dowód możesz prowadzić w całości cyfrowo, a od 2025 roku dokładnie opisano, na czym to polega. Powodem nowej regulacji była faktura elektroniczna: od 1 stycznia 2025 roku faktury między niemieckimi przedsiębiorstwami mogą przychodzić jako e-faktury, a stare pismo z 2021 roku przestało do tego pasować. Kiedy sam będziesz musiał wystawiać e-faktury, opisuje artykuł o obowiązku e-faktury w 2027 i 2028 roku.
Musisz spełnić cztery punkty:
- Tworzysz dowód cyfrowo albo skanujesz go i niezwłocznie uzupełniasz wymagane dane.
- Autoryzujesz go — podpisujesz elektronicznie albo zatwierdzasz w swoim programie. Późniejsze zmiany muszą być udokumentowane.
- Moment utworzenia i zatwierdzenia zostaje zapisany elektronicznie.
- Dowód i rachunek z restauracji zostają powiązane i są przechowywane razem. Wystarczy jednoznaczne odesłanie, na przykład indeks, kod kreskowy albo powiązanie w systemie zarządzania dokumentami.
Jeśli rachunku nie da się przypisać do żadnego dowodu, odliczenie przepada. Do przechowywania stosuje się te same zasady co do wszystkich innych dokumentów — co urząd rzeczywiście sprawdza, opisuje artykuł o fakturze zgodnej z GoBD. Osobne archiwa są dopuszczalne, dopóki przypisanie pozostaje jednoznaczne. Kto zachowuje dowód papierowy, a cyfrowo archiwizuje tylko rachunek, musi zapewnić to samo jednoznaczne przypisanie.
Jeśli dotąd zbierałeś dowody w pudełku po butach, przejście na archiwum cyfrowe jest momentem, w którym wysiłek się zwraca. Easy Invoice możesz wypróbować bezpłatnie.
Posiłki za granicą
Te same zasady obowiązują przy posiłkach za granicą — ustawa nie czyni rozróżnienia. Także kolacja w Wiedniu albo Barcelonie wymaga rachunku wystawionego maszynowo, zapisanego elektronicznie i zawierającego wszystkie dane.
Jest jeden wyjątek: jeśli uprawdopodobnisz, że takiego rachunku nie dało się tam otrzymać, wyjątkowo zostanie uznany również rachunek niespełniający wszystkich wymogów. Jeśli dysponujesz wyłącznie zagranicznym rachunkiem pisanym ręcznie, musisz uprawdopodobnić, że w danym państwie nie ma obowiązku wystawiania dowodów maszynowych. W takich sytuacjach od razu zanotuj, dlaczego inaczej się nie dało.
Najczęstsze pytania
Czy muszę wpisać na dowodzie własne nazwisko?
Tak. Bierzesz udział w posiłku i należysz do listy. Przy rachunkach powyżej 250 euro twoje nazwisko musi dodatkowo widnieć na rachunku z restauracji.
Co zrobić, gdy zgubiłem dowód?
Poproś restaurację o duplikat, dopóki transakcję da się jeszcze odtworzyć. Samodzielnie napisany dowód zastępczy bez rachunku z restauracji nie wystarczy przy posiłku w lokalu, ponieważ ustawa wyraźnie wymaga rachunku.
Czy liczy się posiłek służbowy, podczas którego nic nie jadłem?
Tak, nie musisz jeść. Obcięcie do 70 procent i tak dotyczy całej kwoty.
Na jakie konto księgować koszty posiłku?
Podział na 70 i 30 procent odwzorowujesz na dwóch kontach. W niemieckich standardowych planach kont SKR03 i SKR04 są to konta 4650 i 4654 (SKR03) oraz 6640 i 6644 (SKR04): pierwsze dla części odliczalnej, drugie dla nieodliczalnej. W obu przypadkach odliczasz VAT w całości. Jeśli twój plan kont jest inny, zapytaj doradcę podatkowego o właściwe konta.
Jak długo muszę przechowywać dowód?
Tak jak każdy inny dokument księgowy. Przechowuj dowód i rachunek razem, cyfrowo albo na papierze; rozstrzygające jest to, żeby przypisanie zostało zachowane.
Źródła
- Paragraf 4 niemieckiej ustawy o podatku dochodowym
- Paragraf 15 niemieckiej ustawy o VAT
- Pismo Federalnego Ministerstwa Finansów z 19 listopada 2025 roku o podatkowym uznawaniu wydatków na posiłki służbowe
- Paragraf 146a niemieckiej ordynacji podatkowej
- Paragraf 33 niemieckiego rozporządzenia wykonawczego do ustawy o VAT
Latwiejsze fakturowanie
Easy Invoice laczy oferty, faktury i zarzadzanie klientami w chmurze.
Wyprobuj Easy InvoiceCzytaj dalej
 Podatki i prawo
Deklaracja VAT w Niemczech: terminy, progi i częstotliwość składania
Kto prowadzi działalność w Niemczech, składa deklarację zaliczkową VAT do 10. dnia po zakończeniu okresu. Ten artykuł pokazuje twój rytm, terminy i sposób na dodatkowy miesiąc.
 Podatki i prawo
Jakie ubezpieczenia są potrzebne przy samozatrudnieniu w Niemczech? Obowiązkowe, niezbędne i zbędne – policzone dla trzech firm
Ubezpieczenie zdrowotne jest obowiązkowe, emerytalne tylko dla wybranych zawodów, a każda firma musi zgłosić się do branżowej kasy wypadkowej. Resztę decydujecie sami. Czego naprawdę potrzebują dekarz, programista i właściciel kawiarni – i w jakiej kolejności zawierać umowy, gdy brakuje pieniędzy.
 Podatki i prawo
Pozorne samozatrudnienie w Niemczech: kiedy Cię dotyczy – i dlaczego dopłata składek nie obciąża Ciebie
Strach przed wielką dopłatą składek prawie zawsze dotyczy niewłaściwej osoby: składki na ubezpieczenie społeczne winien jest Twój zleceniodawca, nie Ty. Co jest naprawdę badane, czym faktycznie ryzykujesz – i jak uzyskać jasność, nie budząc licha.