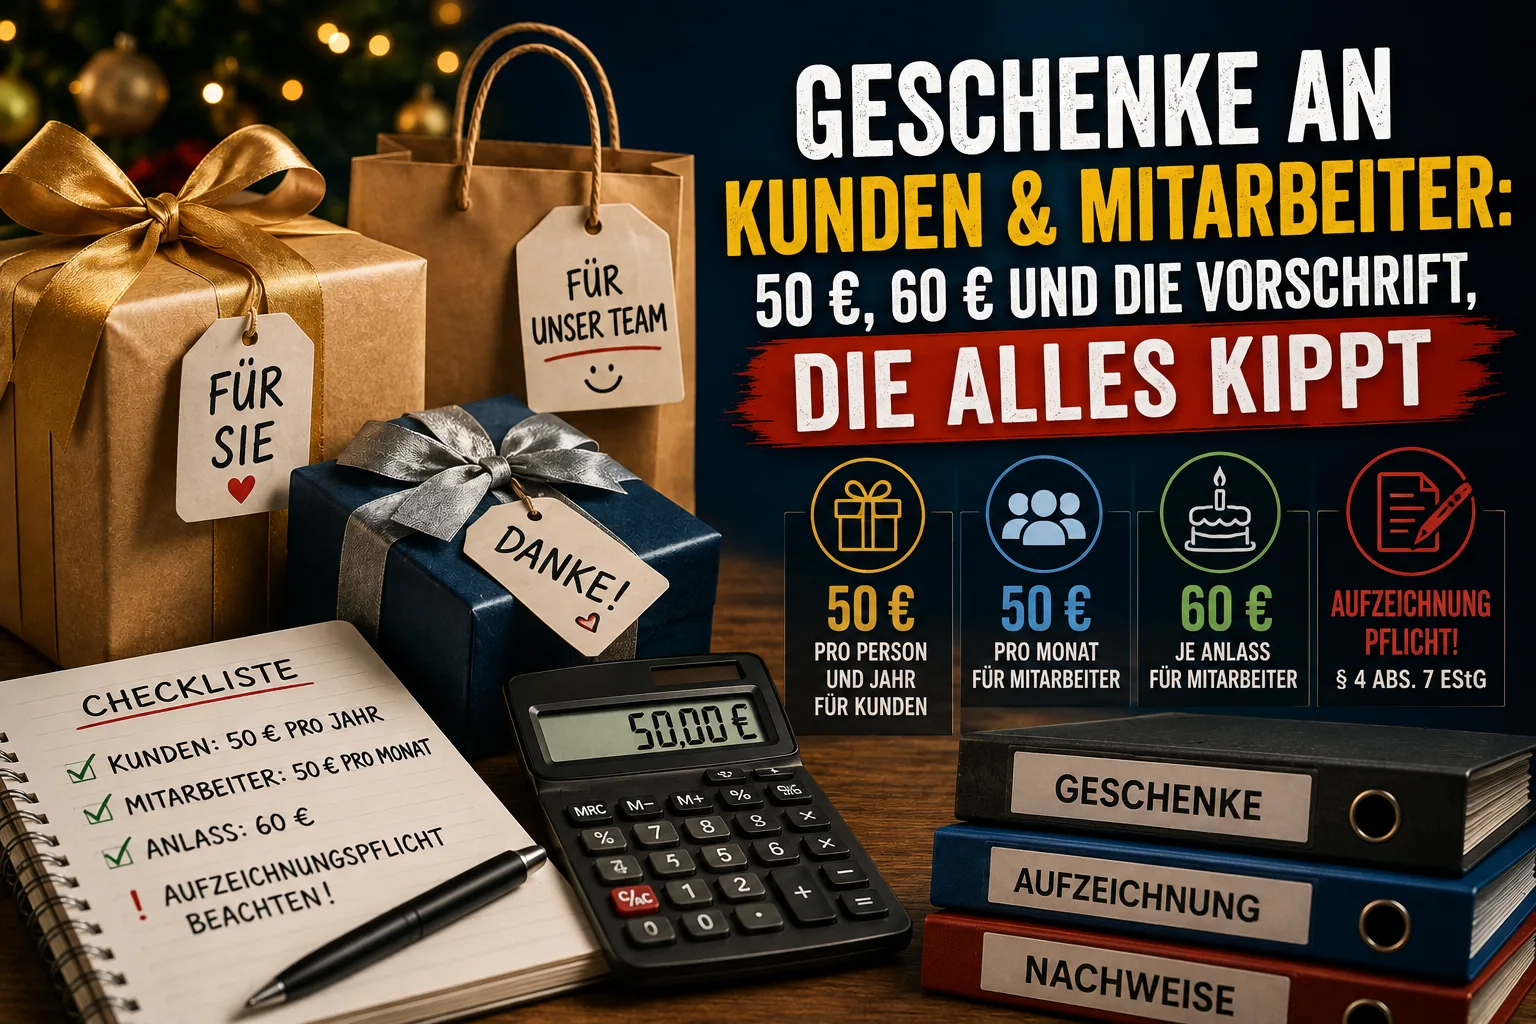
Per clienti e partner commerciali vale un limite di 50 euro per persona e per anno. Se resta al di sotto, deduce il costo come spesa d'impresa. Un centesimo sopra, e l'intero importo salta – non solo l'eccedenza.
Per i propri dipendenti questo limite non vale. I loro regali sono per lei sempre spesa deducibile. Lì i limiti decidono un'altra cosa: se in capo al dipendente sorgono imposta sul reddito da lavoro e contributi. Contano due valori – 50 euro al mese e 60 euro per un'occasione personale come un compleanno.
A questo si aggiunge una norma che prescinde da qualsiasi importo: il § 4 comma 7 della legge tedesca sull'imposta sui redditi (EStG) impone di registrare i regali singolarmente e separatamente dalle altre spese d'impresa. Senza questa separazione il fisco nega la deduzione – anche per un omaggio da 18 euro.
Questo articolo fornisce informazioni generali e non sostituisce una consulenza fiscale o legale.
Indice
- I quattro limiti in sintesi
- Perché cliente e dipendente sono due domande diverse
- Regali ai clienti: il limite di 50 euro nel dettaglio
- 50 euro con o senza IVA?
- Penne, calendari, accendini: la questione dei 10 euro
- Regali ai dipendenti: 50 euro al mese, 60 euro per occasione
- Contanti e buoni: l'errore più costoso
- La festa di Natale conta a parte
- Quando costa di più: il 30 per cento del § 37b EStG
- Su quale conto registrare?
- L'obbligo di registrazione su cui tutto si decide
- Tre casi calcolati
- Domande frequenti
I quattro limiti in sintesi
Con i regali entrano in gioco quattro valori. Regolano cose diverse, e tre di essi sono soglie. La differenza è importante: con una soglia l'intero importo salta non appena la si supera. Con una franchigia la parte sottostante resta protetta e solo il resto diventa imponibile.
| Valore | Per chi | Regola | Soglia o franchigia? | Fonte |
|---|---|---|---|---|
| 50 € all'anno | clienti, fornitori, partner commerciali | se lei deduce il costo | soglia | § 4 c. 5 per. 1 n. 1 EStG |
| 50 € al mese | propri dipendenti | se in capo al dipendente sorge reddito da lavoro | soglia | § 8 c. 2 per. 11 EStG |
| 60 € per occasione | propri dipendenti, occasione personale | se in capo al dipendente sorge reddito da lavoro | soglia | R 19.6 LStR |
| 110 € per festa | propri dipendenti, evento aziendale | se in capo al dipendente sorge reddito da lavoro | franchigia | § 19 c. 1 per. 1 n. 1a EStG |
I 50 euro per i clienti valgono dal 1° gennaio 2024. Prima il limite era di 35 euro. Se trova online una guida più vecchia, controlli prima la data.
Perché cliente e dipendente sono due domande diverse
La maggior parte dei testi mette tutto insieme. È fuorviante, perché i limiti decidono cose completamente diverse.
Per clienti e partner commerciali si tratta della sua imposta. Il § 4 comma 5 EStG elenca le spese che non possono ridurre il suo utile. I regali a persone che non sono suoi dipendenti compaiono al primo posto. I 50 euro sono l'eccezione a quel divieto. Se resta al di sotto, il regalo conta come spesa d'impresa.
Per i propri dipendenti quel divieto non si applica. Il testo di legge esclude espressamente i lavoratori dipendenti. Ciò che regala ai suoi collaboratori è per lei costo del personale e riduce l'utile – senza tetto massimo. La domanda si sposta quindi sull'altro lato: da quando il fisco tratta il regalo come retribuzione soggetta a imposta e contributi?
Chi conosce questa differenza legge correttamente le cifre. Chi non la conosce cerca, per i regali ai dipendenti, un limite di deduzione che lì semplicemente non esiste.
Regali ai clienti: il limite di 50 euro nel dettaglio
Il limite vale per destinatario e per esercizio. L'esercizio è il periodo per il quale determina il suo utile – per la maggior parte delle piccole imprese coincide con l'anno solare.
Il punto decisivo: il limite non vale per singolo regalo. Se manda allo stesso cliente un mazzo di fiori da 30 euro a maggio e una bottiglia di vino da 25 euro a dicembre, arriva a 55 euro. Il limite è superato, ed entrambe le voci non sono più deducibili.
Tre punti che contano nella pratica:
È una soglia, non una franchigia. A 50,00 euro deduce. A 50,01 euro non deduce nulla. Non esiste una deduzione parziale fino a 50 euro. Se quindi vuole regalare qualcosa di più costoso, metta in conto fin da subito che il costo non avrà effetto fiscale.
L'IVA è legata a questo. Il § 15 comma 1a della legge tedesca sull'IVA esclude la detrazione dell'IVA a monte proprio per le spese coperte dal divieto del § 4 comma 5 periodo 1 numero 1 EStG. Superando il limite perde quindi non solo la spesa deducibile, ma anche l'IVA che altrimenti avrebbe recuperato.
Le serve il nome. Il fisco deve poter vedere chi ha ricevuto il regalo – altrimenti il limite annuo per destinatario non è verificabile. Annoti il destinatario sul documento. Per i piccoli articoli pubblicitari distribuiti in gran numero vale una regola diversa. Ne parliamo sotto.
50 euro con o senza IVA?
Dipende dal fatto che possa recuperare dal fisco l'IVA pagata. Il termine tecnico è detrazione dell'IVA a monte.
Recupera l'IVA. Allora i 50 euro contano al netto, cioè senza IVA. Un omaggio di vino da 50 euro più 9,50 euro di IVA resta entro il limite. Il motivo è nel § 9b comma 1 EStG: l'IVA detraibile non fa parte del costo di acquisto – e il costo di acquisto, cioè quanto ha speso per il regalo, è il parametro previsto dalla norma.
Non recupera l'IVA – ad esempio come piccolo imprenditore ai sensi del § 19 della legge sull'IVA o perché svolge operazioni esenti. Allora sopporta l'IVA in via definitiva, e questa entra nel costo di acquisto. Per lei conta quindi l'importo lordo, cioè quanto ha effettivamente pagato. Lo stesso omaggio di vino le costa 59,50 euro e supera il limite.
È una differenza che molte guide trascurano. Per i piccoli imprenditori significa: calcoli con l'importo sullo scontrino, non con il valore netto sottostante.
Penne, calendari, accendini: la questione dei 10 euro
I piccoli articoli pubblicitari distribuiti in quantità sono trattati a parte dall'amministrazione finanziaria. Questi gadget promozionali fino a 10 euro restano fuori dalla tassazione forfettaria del § 37b EStG, e per essi non deve tenere un elenco dei destinatari.
Si intendono oggetti che fungono da veicolo pubblicitario e non hanno vero carattere di regalo: penne con il suo logo, blocchi per appunti, accendini, calendari da parete. Una bottiglia di vino senza stampa aziendale non rientra, anche se costa sette euro.
Se non è sicuro che un articolo passi come gadget promozionale, ne parli brevemente con il suo consulente fiscale. La qualificazione va valutata caso per caso.
Regali ai dipendenti: 50 euro al mese, 60 euro per occasione
Qui valgono due valori affiancati, e non si escludono a vicenda.
I 50 euro al mese
Il § 8 comma 2 periodo 11 EStG dispone: i benefit in natura non si considerano se i vantaggi complessivamente non superano 50 euro nel mese solare. Un benefit in natura è tutto ciò che il dipendente riceve al posto del denaro – un omaggio, un buono carburante, un abbonamento ai trasporti. Questi 50 euro sono la via classica per un regalo di Natale senza occasione particolare.
Anche questa è una soglia. A 51 euro l'intero importo diventa retribuzione, non solo quell'euro. E il limite copre tutti i benefit in natura del mese. Se il suo dipendente riceve già un buono carburante da 40 euro, a dicembre restano 10 euro.
I 60 euro per un'occasione personale
Per un evento personale particolare – compleanno, matrimonio, nascita di un figlio, anniversario – può concedere in aggiunta fino a 60 euro senza che sorga retribuzione imponibile. Lo prevede la R 19.6 delle direttive tedesche sull'imposta sui salari, un'istruzione dell'amministrazione ai propri uffici. Il valore si intende IVA inclusa.
Due elementi delimitano il campo. Primo, deve esserci davvero un'occasione personale del dipendente. Il Natale non lo è – riguarda tutti contemporaneamente e non è quindi un evento personale. Secondo, anche questa è una soglia: 61 euro rendono retribuzione l'intero importo.
Bevande e generi di conforto che mette a disposizione in azienda per il consumo sul posto – caffè, acqua, frutta – valgono anch'essi come cortesie e non sono retribuzione.
Contanti e buoni: l'errore più costoso
Il denaro è sempre retribuzione. Anche 20 euro in una busta per un compleanno. La regola delle cortesie e la soglia dei 50 euro valgono esclusivamente per le prestazioni in natura. Non appena circola denaro contante sorgono imposta e contributi, a prescindere dall'importo.
Per i buoni conta cosa può farne il dipendente. Un buono che può farsi liquidare o convertire liberamente in denaro è denaro. Un buono che gli dà diritto a un bene o servizio determinato può essere una prestazione in natura. I requisiti per le carte regalo sono delicati nel dettaglio e dipendono dal tipo di carta. Faccia verificare la carta concreta dal consulente fiscale o dall'ufficio paghe prima di ordinarne cento.
La festa di Natale conta a parte
La festa aziendale segue un binario proprio. Il § 19 comma 1 periodo 1 numero 1a EStG concede una franchigia di 110 euro per evento aziendale e dipendente partecipante, per un massimo di due eventi all'anno.
È l'unico valore di questo articolo che sia una franchigia. Se la festa costa 130 euro a testa, solo i 20 euro eccedenti diventano retribuzione. I primi 110 euro restano protetti.
Importante nella pratica: la franchigia copre la festa stessa. Un omaggio che consegna in aggiunta ai dipendenti rientra nella valutazione della soglia di 50 euro o nella tassazione forfettaria – non nei 110 euro.
Quando costa di più: il 30 per cento del § 37b EStG
A volte il regalo deve essere più importante. Sorge allora una domanda a cui quasi nessuno pensa: un regalo motivato dall'attività è in linea di principio imponibile in capo al beneficiario. Il suo cliente dovrebbe quindi dichiarare il valore come ricavo d'impresa, il suo dipendente come retribuzione. Questo rovina parecchio il piacere – e nella pratica il destinatario non sa nemmeno quanto è costato l'omaggio.
Il § 37b EStG le consente perciò di assumersi quell'imposta. Versa un forfait del 30 per cento sulla spesa IVA inclusa, più il supplemento di solidarietà ed eventualmente l'imposta di culto forfettaria. L'imposta forfettaria vale come imposta sui salari e si versa tramite la dichiarazione mensile, al più tardi dieci giorni dopo la fine del periodo di riferimento. Il beneficiario non deve più dichiarare il vantaggio.
Due limitazioni sono scritte nella legge: la tassazione forfettaria è esclusa se la spesa per destinatario ed esercizio supera 10.000 euro oppure se una singola erogazione supera 10.000 euro.
Un punto spesso trascurato: l'imposta forfettaria non salva la sua deduzione per i regali ai clienti. Se l'omaggio costa più di 50 euro, per lei resta indeducibile – il 30 per cento si aggiunge ed è a sua volta indeducibile. Compra quindi al cliente l'esonero dalla tassazione, non a sé la deduzione.
Per i regali ai propri dipendenti il conto è diverso, perché il costo è comunque deducibile. Consideri però che la prestazione tassata forfettariamente resta di regola soggetta a contribuzione. È la differenza rispetto alla tassazione forfettaria verso terzi e il motivo per cui questa via spesso non conviene per i dipendenti.
Su quale conto registrare?
I piani dei conti tedeschi SKR03 e SKR04 prevedono conti dedicati ai regali – distinti a seconda che il regalo sia deducibile e che si applichi il § 37b. Proprio questa separazione le serve comunque per l'obbligo di registrazione del paragrafo successivo.
| Fattispecie | SKR03 | SKR04 |
|---|---|---|
| Regali deducibili, senza § 37b EStG | 4630 | 6610 |
| Regali deducibili, con § 37b EStG | 4631 | 6611 |
| Imposta forfettaria su regali ed erogazioni, deducibile | 4632 | 6612 |
| Regali indeducibili, senza § 37b EStG | 4635 | 6620 |
| Regali indeducibili, con § 37b EStG | 4636 | 6621 |
| Imposta forfettaria su regali ed erogazioni, indeducibile | 4637 | 6622 |
| Regali a uso esclusivamente aziendale | 4638 | 6625 |
| Omaggi abbinati a una vendita, con § 37b EStG | 4639 | 6629 |
| Cortesie (dipendenti, occasione personale) | 4653 | 6643 |
| Buoni regalo emessi | 1796 | 3786 |
Due righe richiedono una spiegazione. Gli omaggi abbinati a una vendita sono gli extra dati insieme a un acquisto – la tazza che il cliente riceve con l'ordine. Sono legati a un ricavo e non sono quindi regali ai fini del limite di 50 euro. A uso esclusivamente aziendale indica oggetti che il destinatario può impiegare solo nella propria azienda, ad esempio un utensile speciale per un apparecchio acquistato da lei.
I numeri di conto provengono dai piani dei conti standard DATEV 2026. Quale dei due usare dipende dalla sua contabilità – la differenza è spiegata nel nostro articolo SKR03 o SKR04.
Una nota sulle cortesie: il conto 4653 ovvero 6643 è destinato alle erogazioni ai propri dipendenti. I regali ai clienti non vi rientrano, nemmeno quelli piccoli.
L'obbligo di registrazione su cui tutto si decide
Arriviamo al punto in cui saltano anche i regali che rispettano ogni limite di importo.
Il § 4 comma 7 EStG impone di registrare le spese del § 4 comma 5 – quindi anche i regali – singolarmente e separatamente dalle altre spese d'impresa. Il secondo periodo trae la conseguenza: le spese non registrate in questo modo non possono essere considerate nella determinazione dell'utile.
In parole semplici: un cesto da 40 euro sta comodamente sotto il limite. Ma se lo registra sotto "altri costi" o "pubblicità", la deduzione salta comunque. Rispettare il limite non basta – deve anche separare visibilmente la voce dalle altre spese.
In pratica significa:
- Usare un conto dedicato. Non farlo confluire nella voce residuale.
- Annotare il destinatario. Altrimenti il limite annuo per persona non è ricostruibile.
- Registrare tempestivamente. Non ricostruire a memoria a marzo dell'anno successivo.
Come archiviare i documenti in modo sensato e cosa il fisco esamina davvero in una verifica lo trova nei nostri articoli su gestire le fatture fornitori e sulla fattura conforme alle GoBD.
Lo stesso obbligo di registrazione riguarda i pasti di lavoro, perché nell'articolo 4 comma 5 stanno subito accanto ai regali. Che cosa deve contenere il giustificativo e quanto resta deducibile è spiegato in compilare il giustificativo pasti.
Come rappresentare la separazione in Easy Invoice
In Easy Invoice registra ogni spesa con una categoria, e ogni categoria porta un conto SKR. Per i regali non è prevista alcuna categoria – la crea lei, ad esempio "Regali deducibili" con il conto 4630 o 6610 e, accanto, "Regali indeducibili" con 4635 o 6620.
Così le voci finiscono in un contenitore proprio invece che nella voce residuale, e il suo consulente fiscale vede subito all'esportazione cosa appartiene a cosa. Il nome del destinatario lo scrive nella descrizione della spesa.
Alla scansione di un documento il software le propone una categoria adatta. La proposta viene applicata solo se ci clicca sopra – nulla viene precompilato, perché l'attribuzione resta una sua decisione.
Tre casi calcolati
Caso 1: Dieci clienti abituali ricevono ciascuno una bottiglia di vino. Prezzo 32 euro netti più 6,08 euro di IVA. Lei recupera l'IVA, quindi contano i 32 euro. È sotto i 50 euro. Risultato: 320 euro di spesa deducibile sul conto 4630 ovvero 6610, 60,80 euro di IVA detraibile. Annoti il destinatario su ogni documento. Se gli stessi clienti avessero già ricevuto un mazzo di fiori da 25 euro in primavera, il totale annuo sarebbe 57 euro – e allora nulla sarebbe deducibile.
Caso 2: La stessa bottiglia, ma lei è piccolo imprenditore. Non recupera l'IVA. Contano quindi 38,08 euro. Resta sotto i 50 euro, la deduzione regge. Con una bottiglia da 45 euro netti sarebbero 53,55 euro lordi – sopra il limite, benché il dato netto sarebbe ancora andato bene.
Caso 3: Cinque dipendenti, omaggio natalizio da 45 euro ciascuno. Il Natale non è un'occasione personale, la regola dei 60 euro non si applica. Conta la soglia di 50 euro al mese. I 45 euro rientrano – a condizione che a dicembre non corra un altro benefit in natura. Per lei i 225 euro sono spesa deducibile per intero, e in capo al dipendente non sorge retribuzione. Se avesse speso 55 euro, i 55 euro pieni a testa sarebbero soggetti a imposta e contributi.
Domande frequenti
Il limite di 50 euro vale per regalo o per anno? Per destinatario e per anno. Tutti i regali alla stessa persona si sommano.
Cosa succede se supero il limite di pochi centesimi? La deduzione salta del tutto, insieme all'IVA a monte. Non esiste una deduzione parziale fino a 50 euro.
L'imballaggio conta? La distinzione tra costi di imballaggio, etichettatura e spedizione va valutata caso per caso. Se è vicino al limite, faccia verificare il suo caso concreto dal consulente fiscale.
Posso regalare denaro ai miei dipendenti? Può, ma non in esenzione d'imposta. Il contante è retribuzione in qualsiasi importo.
Posso combinare i 50 euro al mese con i 60 euro per occasione? Sì, sono due regole distinte. Un regalo di compleanno da 55 euro a maggio non consuma la soglia mensile.
Che effetto hanno i regali indeducibili sui miei numeri? Riducono dapprima l'utile, ma vengono poi ripresi a tassazione. Nella BWA compaiono perciò come voce separata. Per il rendiconto entrate-uscite l'allegato EÜR prevede una riga dedicata alle spese a deducibilità limitata.
Mi serve una fattura per ogni regalo? Le serve un documento. Fino a 250 euro basta una fattura di piccolo importo con le indicazioni obbligatorie ridotte.
Stato normativo: Tutti i valori di questo articolo si riferiscono alla situazione al 28 agosto 2026 e riguardano il diritto tributario tedesco. I riferimenti sono § 4 comma 5 periodo 1 numero 1 e comma 7 EStG, § 8 comma 2 periodo 11 EStG, § 9b comma 1 EStG, § 19 comma 1 periodo 1 numero 1a EStG, § 37b EStG, § 15 comma 1a della legge sull'IVA e R 19.6 delle direttive sull'imposta sui salari. I numeri di conto provengono dai piani dei conti standard DATEV SKR03 e SKR04 nella versione 2026. Se un'erogazione sia deducibile nel suo caso o generi retribuzione imponibile dipende da circostanze che solo il suo consulente fiscale può valutare compiutamente.
Gestire le fatture piu facilmente
Easy Invoice unisce preventivi, fatture e gestione clienti nel cloud.
Prova Easy InvoiceContinua a leggere
 Fatturazione e contabilità
Scontrino perso? L'autofattura interna in Germania: modello e dati
Nessuna registrazione senza documento, ma un sostituto esiste. Cosa deve contenere un Eigenbeleg tedesco, quando il fisco lo accetta e perché l'IVA resta persa.
 Fatturazione e contabilità
Fattura proforma: significato, modello e quando serve
La fattura proforma non richiede pagamento e non dà diritto alla detrazione IVA. Serve alla dogana e all'informazione preventiva. Cosa deve contenere.
 Fatturazione e contabilità
Interessi di mora in Germania: tasso, formula ed esempio
Un cliente non paga da settimane. Gli interessi può chiederli senza chiedere il permesso. Ecco quanto esattamente, da quale giorno si contano e come calcolarli.