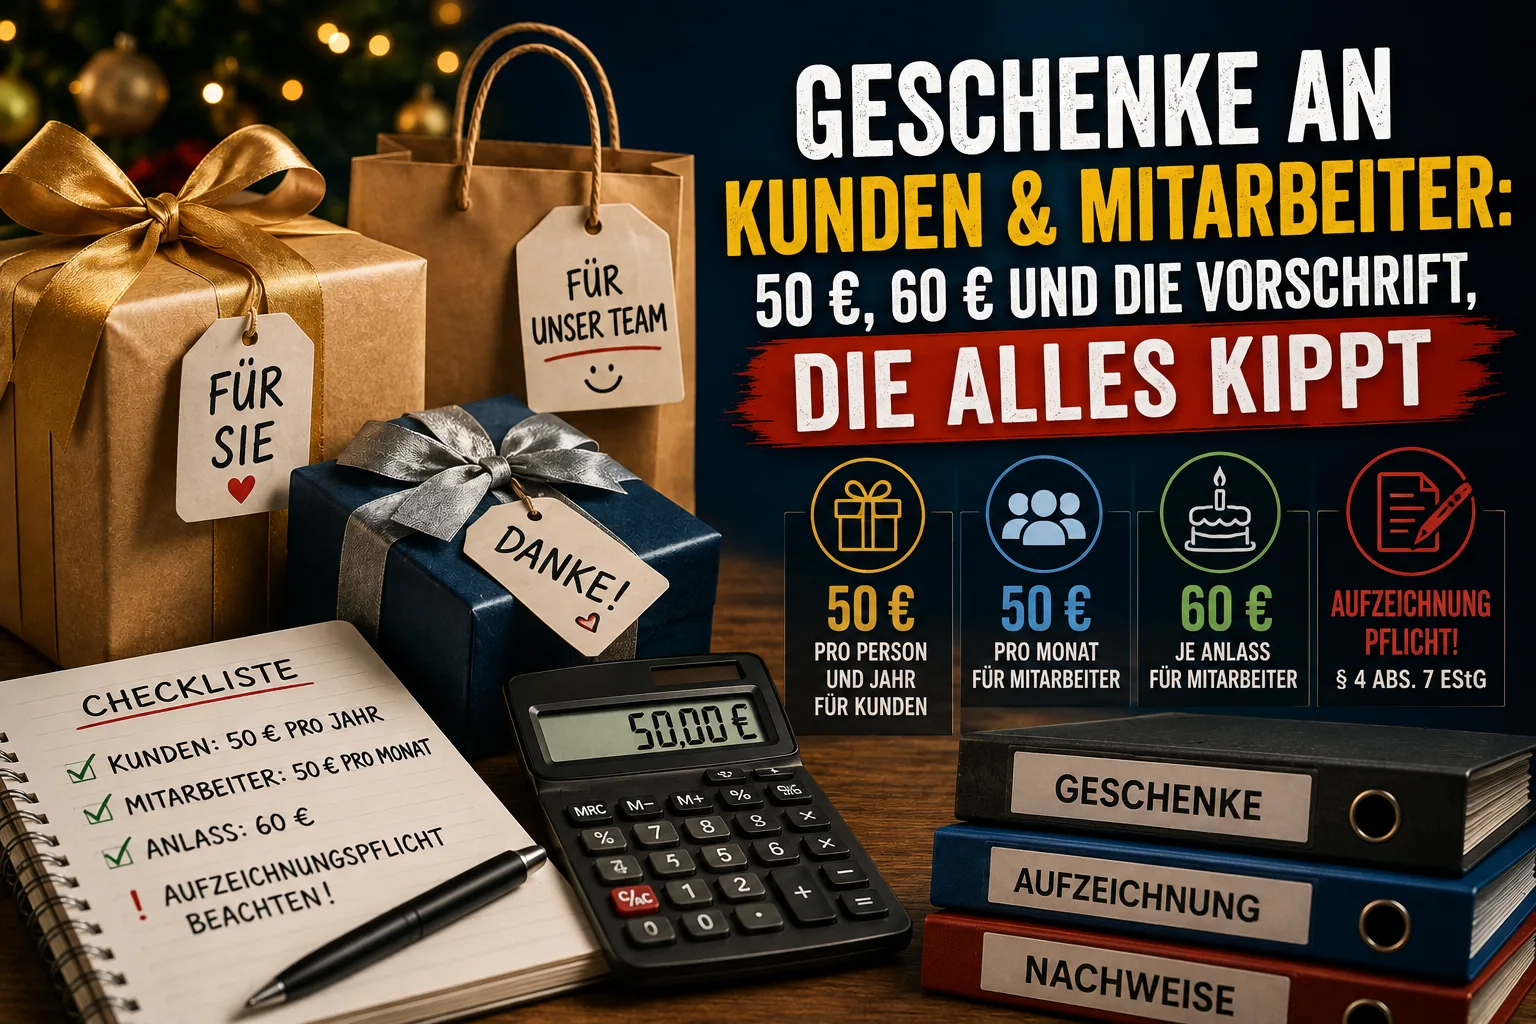
Müşteriler ve iş ortakları için kişi ve yıl başına 50 avro sınırı geçerlidir. Altında kalırsanız gideri işletme gideri olarak düşersiniz. Bir sent üstünde ise tutarın tamamı düşer – yalnızca aşan kısım değil.
Kendi çalışanlarınız için bu sınır geçerli değildir. Onlara verdiğiniz hediyeler sizin için her zaman işletme giderdir. Orada sınırlar başka bir şeye karar verir: çalışan tarafında gelir vergisi ve sosyal güvenlik primi doğup doğmayacağına. Bunun için iki değer vardır – ayda 50 avro ve doğum günü gibi kişisel bir vesileyle 60 avro.
Buna her tutardan bağımsız bir kural eklenir: Alman Gelir Vergisi Kanunu'nun (EStG) 4. maddesi 7. fıkrası, hediyeleri diğer işletme giderlerinizden ayrı ve tek tek kaydetmenizi ister. Bu ayrım yoksa vergi dairesi indirimi reddeder – 18 avroluk bir hediyede bile.
Bu yazı genel bilgi verir ve vergi ya da hukuk danışmanlığının yerini tutmaz.
İçindekiler
- Dört sınıra tek bakışta
- Müşteri ve çalışan neden iki ayrı soru
- Müşteri hediyeleri: 50 avro sınırı ayrıntılı
- 50 avro KDV dahil mi hariç mi?
- Kalem, takvim, çakmak: 10 avro meselesi
- Çalışan hediyeleri: ayda 50 avro, vesileyle 60 avro
- Nakit ve hediye çeki: en pahalı yanılgı
- Yılbaşı kutlaması ayrı sayılır
- Daha pahalı olursa: 37b maddesindeki yüzde 30
- Bunu hangi hesaba kaydedersiniz?
- Her şeyin düğümlendiği kayıt yükümlülüğü
- Hesaplanmış üç örnek
- Sık sorulan sorular
Dört sınıra tek bakışta
Hediyelerde dört değer karşınıza çıkar. Farklı şeyleri düzenlerler ve üçü eşiktir. Fark önemlidir: bir eşikte, onu aştığınız anda tutarın tamamı düşer. Bir istisna tutarında ise alttaki kısım korunur ve yalnızca kalanı vergilendirilir.
| Değer | Kimin için | Neyi belirler | Eşik mi istisna mı? | Dayanak |
|---|---|---|---|---|
| Yılda 50 € | müşteriler, tedarikçiler, iş ortakları | sizin gideri düşüp düşmeyeceğinizi | eşik | § 4 f. 5 c. 1 no. 1 EStG |
| Ayda 50 € | kendi çalışanlarınız | çalışanda ücret doğup doğmayacağını | eşik | § 8 f. 2 c. 11 EStG |
| Vesile başına 60 € | kendi çalışanlarınız, kişisel vesile | çalışanda ücret doğup doğmayacağını | eşik | R 19.6 LStR |
| Kutlama başına 110 € | kendi çalışanlarınız, şirket etkinliği | çalışanda ücret doğup doğmayacağını | istisna tutarı | § 19 f. 1 c. 1 no. 1a EStG |
Müşteriler için 50 avro 1 Ocak 2024'ten beri geçerlidir. Öncesinde sınır 35 avroydu. İnternette daha eski bir rehber bulursanız önce tarihe bakın.
Müşteri ve çalışan neden iki ayrı soru
Metinlerin çoğu ikisini aynı torbaya atar. Bu yanıltıcıdır, çünkü sınırlar tamamen farklı şeylere karar verir.
Müşteriler ve iş ortaklarında söz konusu olan sizin verginizdir. EStG 4. madde 5. fıkra, kârınızı azaltamayacak giderleri sayar. Çalışanınız olmayan kişilere verilen hediyeler orada ilk sırada yer alır. 50 avro bu yasağın istisnasıdır. Altında kalırsanız hediye işletme gideri sayılır.
Kendi çalışanlarınızda bu yasak işlemez. Kanun metni çalışanları açıkça dışarıda bırakır. Ekibinize verdiğiniz şey sizin için personel giderdir ve kârınızı azaltır – üst sınır olmadan. Soru böylece diğer tarafa kayar: vergi dairesi hediyeyi hangi noktadan itibaren vergiye ve prime tabi ücret sayar?
Bu farkı bilen rakamları doğru okur. Bilmeyen, çalışan hediyelerinde orada hiç bulunmayan bir indirim sınırı arar.
Müşteri hediyeleri: 50 avro sınırı ayrıntılı
Sınır alıcı ve hesap dönemi başına geçerlidir. Hesap dönemi, kârınızı belirlediğiniz dönemdir – küçük işletmelerin çoğunda bu basitçe takvim yılıdır.
Belirleyici olan şu: sınır hediye başına geçerli değildir. Aynı müşteriye mayısta 30 avroluk bir buket, aralıkta 25 avroluk bir şişe şarap gönderirseniz 55 avrodasınız. Sınır aşılmıştır ve her iki kalem de artık indirilemez.
Uygulamada önemli üç nokta:
Bu bir eşiktir, istisna tutarı değil. 50,00 avroda indirirsiniz. 50,01 avroda hiçbir şey indiremezsiniz. 50 avroya kadar kısmi indirim yoktur. Daha pahalı hediye vermek istiyorsanız, giderin vergisel olarak etki etmeyeceğini baştan hesaba katın.
KDV buna bağlıdır. Alman KDV Kanunu'nun 15. maddesi 1a fıkrası, tam da EStG 4. madde 5. fıkra 1. cümle 1 numaradaki yasağın kapsadığı giderler için indirim hakkını kaldırır. Sınırı aşarsanız yalnızca işletme giderini değil, aksi halde geri alacağınız KDV'yi de kaybedersiniz.
Adı bilmeniz gerekir. Vergi dairesi hediyeyi kimin aldığını görebilmelidir – aksi halde alıcı başına yıllık sınır denetlenemez. Alıcıyı belgeye not edin. Çok sayıda dağıtılan küçük tanıtım ürünlerinde durum farklıdır. Aşağıda daha fazlası var.
50 avro KDV dahil mi hariç mi?
Bu, ödediğiniz KDV'yi vergi dairesinden geri alıp alamayacağınıza bağlıdır. Teknik terimi indirilecek KDV'dir.
KDV'yi geri alıyorsunuz. O zaman 50 avro net, yani KDV hariç sayılır. 50 avro artı 9,50 avro KDV olan bir şarap hediyesi sınırın içinde kalır. Gerekçe EStG 9b maddesi 1. fıkradadır: indirilebilir KDV, edinme maliyetine dahil değildir – ve kanun metninin ölçütü edinme maliyeti, yani hediyeye harcadığınız tutardır.
KDV'yi geri almıyorsunuz – örneğin KDV Kanunu 19. maddeye göre küçük işletme olarak ya da vergiden istisna işlem yaptığınız için. O zaman KDV'yi nihai olarak siz üstlenirsiniz ve KDV edinme maliyetinize dahil olur. Sizin için böylece brüt tutar, yani fiilen ödediğiniz tutar geçerlidir. Aynı şarap hediyesi size 59,50 avroya mal olur ve sınırı aşar.
Bu, birçok rehberde gözden kaçan bir farktır. Küçük işletmeler için anlamı şudur: fişteki tutarla hesaplayın, altındaki net değerle değil.
Kalem, takvim, çakmak: 10 avro meselesi
Çok sayıda dağıttığınız küçük tanıtım ürünlerini idare ayrı değerlendirir. 10 avroya kadar tanıtım ürünleri EStG 37b maddesindeki götürü vergilendirmenin dışında kalır ve bunlar için alıcı listesi tutmanız gerekmez.
Kastedilen, reklam taşıyıcısı olan ve gerçek hediye niteliği taşımayan şeylerdir: logonuzun bulunduğu kalemler, not blokları, çakmaklar, duvar takvimleri. Firma baskısı olmayan bir şişe şarap, yedi avro olsa bile buna girmez.
Bir ürünün tanıtım ürünü sayılıp sayılmayacağından emin değilseniz, mali müşavirinizle kısaca konuşun. Ayrım her olayda ayrıca değerlendirilir.
Çalışan hediyeleri: ayda 50 avro, vesileyle 60 avro
Burada iki değer yan yana geçerlidir ve birbirini dışlamaz.
Ayda 50 avro
EStG 8. madde 2. fıkra 11. cümle şöyle der: ayni menfaatler, toplamda takvim ayında 50 avroyu aşmıyorsa dikkate alınmaz. Ayni menfaat, çalışanın para yerine aldığı her şeydir – bir hediye, bir akaryakıt çeki, bir ulaşım kartı. Bu 50 avro, özel bir vesile olmaksızın verilen yılbaşı hediyesi için klasik yoldur.
Bu da bir eşiktir. 51 avroda tutarın tamamı ücrete dönüşür, yalnızca o bir avro değil. Ve sınır o ayın tüm ayni menfaatlerini birlikte kapsar. Çalışanınız zaten 40 avroluk akaryakıt çeki alıyorsa, aralıkta 10 avro kalır.
Kişisel vesileyle 60 avro
Özel kişisel bir olay – doğum günü, evlilik, çocuk doğumu, hizmet yıldönümü – vesilesiyle ek olarak 60 avroya kadar verebilirsiniz, ücret doğmadan. Bunu Alman ücret vergisi yönergelerinin R 19.6 hükmü düzenler; idarenin kendi dairelerine verdiği bir talimattır. Değer KDV dahil anlaşılır.
İki şey bunu sınırlar. Birincisi, çalışanda gerçekten kişisel bir vesile bulunmalıdır. Yılbaşı böyle değildir – herkesi aynı anda ilgilendirir ve bu nedenle kişisel bir olay sayılmaz. İkincisi, bu da bir eşiktir: 61 avro tutarın tamamını ücrete çevirir.
İşyerinde yerinde tüketim için sunduğunuz içecekler ve ikramlar – kahve, su, meyve – da nezaket sayılır ve ücret değildir.
Nakit ve hediye çeki: en pahalı yanılgı
Para her zaman ücrettir. Doğum günü için zarfta verilen 20 avro da. Nezaket kuralı ve 50 avro eşiği yalnızca ayni edimler için geçerlidir. Nakit el değiştirdiği anda, tutar ne olursa olsun vergi ve prim doğar.
Hediye çeklerinde çalışanın onunla ne yapabildiği belirleyicidir. Bozdurabildiği veya serbestçe paraya çevirebildiği bir çek paradır. Belirli bir mal veya hizmeti almaya hak veren bir çek ayni menfaat olabilir. Hediye kartlarına ilişkin koşullar ayrıntıda çetrefillidir ve kart tipine bağlıdır. Yüz adet sipariş etmeden önce somut kartı mali müşavirinize veya bordro büronuza danışın.
Yılbaşı kutlaması ayrı sayılır
Şirket kutlaması kendi rayında ilerler. EStG 19. madde 1. fıkra 1. cümle 1a numarası, şirket etkinliği ve katılan çalışan başına 110 avroluk bir istisna tutarı tanır, yılda en çok iki etkinlik için.
Bu, yazıdaki tek istisna tutarıdır. Kutlama kişi başı 130 avroya mal olursa, yalnızca üstteki 20 avro ücrete dönüşür. İlk 110 avro korunur.
Uygulamada önemli: istisna tutarı kutlamanın kendisini kapsar. Çalışanlara ayrıca eve verdiğiniz bir hediye, 50 avro eşiğinin veya götürü vergilendirmenin değerlendirmesine girer – 110 avroya değil.
Daha pahalı olursa: 37b maddesindeki yüzde 30
Bazen hediye daha büyük olsun istenir. O zaman kimsenin pek düşünmediği bir soru belirir: işle ilgili verilen bir hediye, alıcı tarafında kural olarak vergiye tabidir. Müşteriniz değeri işletme geliri, çalışanınız ise ücret olarak beyan etmek zorunda kalırdı. Bu, sevinci ciddi biçimde bozar – üstelik uygulamada hediye alan kişi hediyenin kaça mal olduğunu bile bilmez.
EStG 37b maddesi bu nedenle bu vergiyi üstlenmenize izin verir. KDV dahil gider üzerinden götürü yüzde 30 ödersiniz, buna dayanışma zammı ve varsa götürü kilise vergisi eklenir. Götürü vergi, ücret vergisi sayılır ve ücret vergisi beyanı üzerinden, beyan döneminin bitiminden en geç on gün sonra ödenir. Alıcı böylece menfaati artık beyan etmek zorunda kalmaz.
Kanunda iki kısıt yer alır: alıcı ve hesap dönemi başına gider 10.000 avroyu aşarsa ya da tek bir menfaat 10.000 avronun üzerindeyse götürü vergilendirme uygulanamaz.
Sık gözden kaçan bir nokta: götürü vergi, müşteri hediyelerinde işletme gideri indiriminizi kurtarmaz. Hediye 50 avronun üzerindeyse sizin için indirilemez kalır – yüzde 30 üstüne gelir ve kendisi de indirilemez. Yani müşteriyi vergiden kurtarırsınız, kendinizi indirimden değil.
Kendi çalışanlarınıza hediyelerde hesap farklıdır, çünkü gider zaten indirilebilir. Ancak orada, götürü vergilendirilen menfaatin kural olarak prime tabi kaldığını dikkate alın. Üçüncü kişilere yönelik götürü vergilendirmeden farkı budur ve bu yol çalışanlar için çoğu zaman bu yüzden avantajlı olmaz.
Bunu hangi hesaba kaydedersiniz?
Alman standart hesap planları SKR03 ve SKR04, hediyeler için ayrı hesaplar öngörür – hediyenin indirilebilir olup olmadığına ve 37b maddesini uygulayıp uygulamadığınıza göre ayrılmış. Bir sonraki bölümdeki kayıt yükümlülüğü için zaten tam da bu ayrıma ihtiyacınız var.
| Durum | SKR03 | SKR04 |
|---|---|---|
| Hediyeler indirilebilir, § 37b EStG olmadan | 4630 | 6610 |
| Hediyeler indirilebilir, § 37b EStG ile | 4631 | 6611 |
| Hediye ve menfaatlerde götürü vergi, indirilebilir | 4632 | 6612 |
| Hediyeler indirilemez, § 37b EStG olmadan | 4635 | 6620 |
| Hediyeler indirilemez, § 37b EStG ile | 4636 | 6621 |
| Hediye ve menfaatlerde götürü vergi, indirilemez | 4637 | 6622 |
| Yalnızca işletmede kullanılan hediyeler | 4638 | 6625 |
| Satışa eklenen ikramlar, § 37b EStG ile | 4639 | 6629 |
| Nezaket ikramları (çalışanlar, kişisel vesile) | 4653 | 6643 |
| Verilen hediye çekleri | 1796 | 3786 |
İki satır açıklama ister. Satışa eklenen ikramlar, bir alışverişin yanında verilen ekstralardır – siparişle birlikte müşterinin aldığı kupa gibi. Bir cirodan doğarlar ve bu nedenle 50 avro sınırı anlamında hediye değildirler. Yalnızca işletmede kullanılan, alıcının sadece kendi işletmesinde kullanabileceği nesneleri belirtir; örneğin sizden aldığı bir cihaza özel bir alet.
Hesap numaraları DATEV standart hesap planları 2026 sürümünden alınmıştır. Hangisini kullandığınız muhasebenize bağlıdır – farkı SKR03 mu SKR04 mü yazımızda anlatıyoruz.
Nezaket ikramlarına ilişkin bir not: 4653 ya da 6643 hesabı, kendi çalışanlarınıza yönelik menfaatler içindir. Müşteri hediyeleri oraya girmez, küçük olsalar bile.
Her şeyin düğümlendiği kayıt yükümlülüğü
Şimdi, tüm tutar sınırlarına uyan hediyelerin bile takıldığı noktaya geliyoruz.
EStG 4. madde 7. fıkra, 4. madde 5. fıkradaki giderleri – yani hediyeleri de – diğer işletme giderlerinizden ayrı ve tek tek kaydetmenizi ister. İkinci cümle sonucu çıkarır: bu şekilde kaydedilmeyen giderler, kâr tespitinde dikkate alınamaz.
Açık söylersek: 40 avroluk bir hediye sepeti sınırın rahatça altındadır. Ama onu „diğer giderler" ya da „reklam" altına kaydederseniz indirim yine de gider. Sınıra uymak yetmez – kalemi diğer giderlerinizden görünür biçimde ayırmanız da gerekir.
Uygulamada bu şu demektir:
- Ayrı hesap kullanın. Toplu kaleme itmeyin.
- Alıcıyı not edin. Aksi halde kişi başına yıllık sınır izlenemez.
- Zamanında kaydedin. Ertesi yılın martında hafızadan yeniden kurmayın.
Belgeleri nasıl anlamlı arşivleyeceğiniz ve vergi dairesinin denetimde gerçekte neye baktığı, gelen faturaları yönetmek ve GoBD uyumlu fatura yazılarımızda yer alıyor.
Bu ayrımı Easy Invoice'ta nasıl kurarsınız
Easy Invoice içinde her gideri bir kategoriyle kaydedersiniz ve her kategori bir SKR hesabı taşır. Hediyeler için hazır kategori yoktur – kendiniz oluşturursunuz, örneğin 4630 veya 6610 hesabıyla „Hediyeler indirilebilir" ve yanına 4635 veya 6620 ile „Hediyeler indirilemez".
Böylece kalemler toplu kalem yerine kendi kabına düşer ve mali müşaviriniz dışa aktarımda neyin nereye ait olduğunu hemen görür. Alıcının adını giderin açıklamasına yazarsınız.
Belge taramasında yazılım size uygun bir kategori önerir. Öneri ancak tıkladığınızda uygulanır – hiçbir şey önceden doldurulmaz, çünkü atama sizin kararınız olarak kalır.
Hesaplanmış üç örnek
Örnek 1: On sadık müşteriye birer şişe şarap. Fiyat 32 avro net artı 6,08 avro KDV. KDV'yi geri alıyorsunuz, dolayısıyla 32 avro sayılır. Bu 50 avronun altındadır. Sonuç: 4630 ya da 6610 hesabına 320 avro işletme gideri, 60,80 avro indirilecek KDV. Alıcıyı her belgede not edin. Aynı müşteriler ilkbaharda 25 avroluk bir buket almış olsaydı, yıllık toplam 57 avro olurdu – ve o zaman hiçbiri indirilemezdi.
Örnek 2: Aynı şişe, ama siz küçük işletmesiniz. KDV'yi geri almıyorsunuz. Böylece 38,08 avro sayılır. Bu hâlâ 50 avronun altındadır, indirim korunur. 45 avro net bir şişede ise 53,55 avro brüt olurdu – yani sınırın üstünde, net rakam hâlâ uyuyor olsa bile.
Örnek 3: Beş çalışan, kişi başı 45 avroluk yılbaşı hediyesi. Yılbaşı kişisel bir vesile değildir, 60 avro kuralı işlemez. Aylık 50 avro eşiği geçerlidir. 45 avro sığar – aralıkta başka bir ayni menfaat yoksa. Sizin için 225 avronun tamamı işletme gideridir, çalışanda ücret doğmaz. 55 avro harcasaydınız, kişi başı 55 avronun tamamı vergi ve prime tabi olurdu.
Sık sorulan sorular
50 avro sınırı hediye başına mı yıl başına mı? Alıcı ve yıl başına. Aynı kişiye verilen tüm hediyeler toplanır.
Sınırı birkaç sent aşarsam ne olur? O zaman indirim, indirilecek KDV ile birlikte tamamen kaybolur. 50 avroya kadar kısmi indirim yoktur.
Ambalaj sayılır mı? Ambalaj, etiketleme ve gönderi masraflarının ayrımı her olayda ayrıca değerlendirilir. Sınıra yakınsanız somut durumunuzu önceden mali müşavirinize danışın.
Çalışanlarıma para hediye edebilir miyim? Edebilirsiniz, ama vergisiz değil. Nakit her tutarda ücrettir.
Ayda 50 avro ile vesileyle 60 avroyu birleştirebilir miyim? Evet, bunlar iki ayrı düzenlemedir. Mayısta verilen 55 avroluk doğum günü hediyesi aylık eşiği tüketmez.
İndirilemeyen hediyeler rakamlarımı nasıl etkiler? Önce kârınızı azaltırlar, ama vergisel olarak geri eklenirler. BWA içinde bu nedenle ayrı bir kalem olarak görünürler. Gelir gider hesabı için EÜR ekinde sınırlı indirilebilir giderlere ayrılmış bir satır vardır.
Her hediye için fatura gerekir mi? Bir belge gerekir. 250 avroya kadar, kısaltılmış zorunlu bilgilerle bir küçük tutarlı fatura yeterlidir.
Hukuki durum: Bu yazıdaki tüm değerler 28 Ağustos 2026 tarihli duruma göredir ve Alman vergi hukukunu ilgilendirir. Dayanaklar: EStG 4. madde 5. fıkra 1. cümle 1 numara ve 7. fıkra, EStG 8. madde 2. fıkra 11. cümle, EStG 9b madde 1. fıkra, EStG 19. madde 1. fıkra 1. cümle 1a numara, EStG 37b madde, KDV Kanunu 15. madde 1a fıkra ve ücret vergisi yönergelerinin R 19.6 hükmü. Hesap numaraları DATEV standart hesap planları SKR03 ve SKR04'ün 2026 sürümünden alınmıştır. Bir menfaatin sizin durumunuzda indirilebilir olup olmadığı ya da ücret doğurup doğurmadığı, yalnızca mali müşavirinizin tam olarak değerlendirebileceği koşullara bağlıdır.
Faturalari daha kolay yonet
Easy Invoice teklifleri, faturalari ve musteri yonetimini bulutta birlestirir.
Easy Invoice u deneSonraki okuma
 Faturalama ve muhasebe
SEPA Otomatik Ödeme Talimatı: Örnek, Zorunlu Bilgiler ve Tahsilat
Her ay 40 faturanın peşinden koşmak mı? Otomatik ödemeyle para kendiliğinden gelir. Bunun için ne gerekir, talimatta ne olmalı ve müşteri neyi geri alabilir.
 Faturalama ve muhasebe
Almanya'da avans ve peşin ödeme faturası: örnekler, zorunlu bilgiler ve KDV
Teslimattan önce para almak istiyorsunuz. Bu mümkün, ama öylece değil. Önceden bir anlaşma gerekir ve vergi dairesi para gelir gelmez tahsil eder.
 Faturalama ve muhasebe
EÜR'yi kendiniz yapın: belgeleri ayırın, hesaplayın, ELSTER'e gönderin
Formül basit: gelir eksi gider. Asıl iş, 400 belgeyi 50 form satırına yerleştirmekte – ve tam bu kısmı neredeyse kimse anlatmıyor.