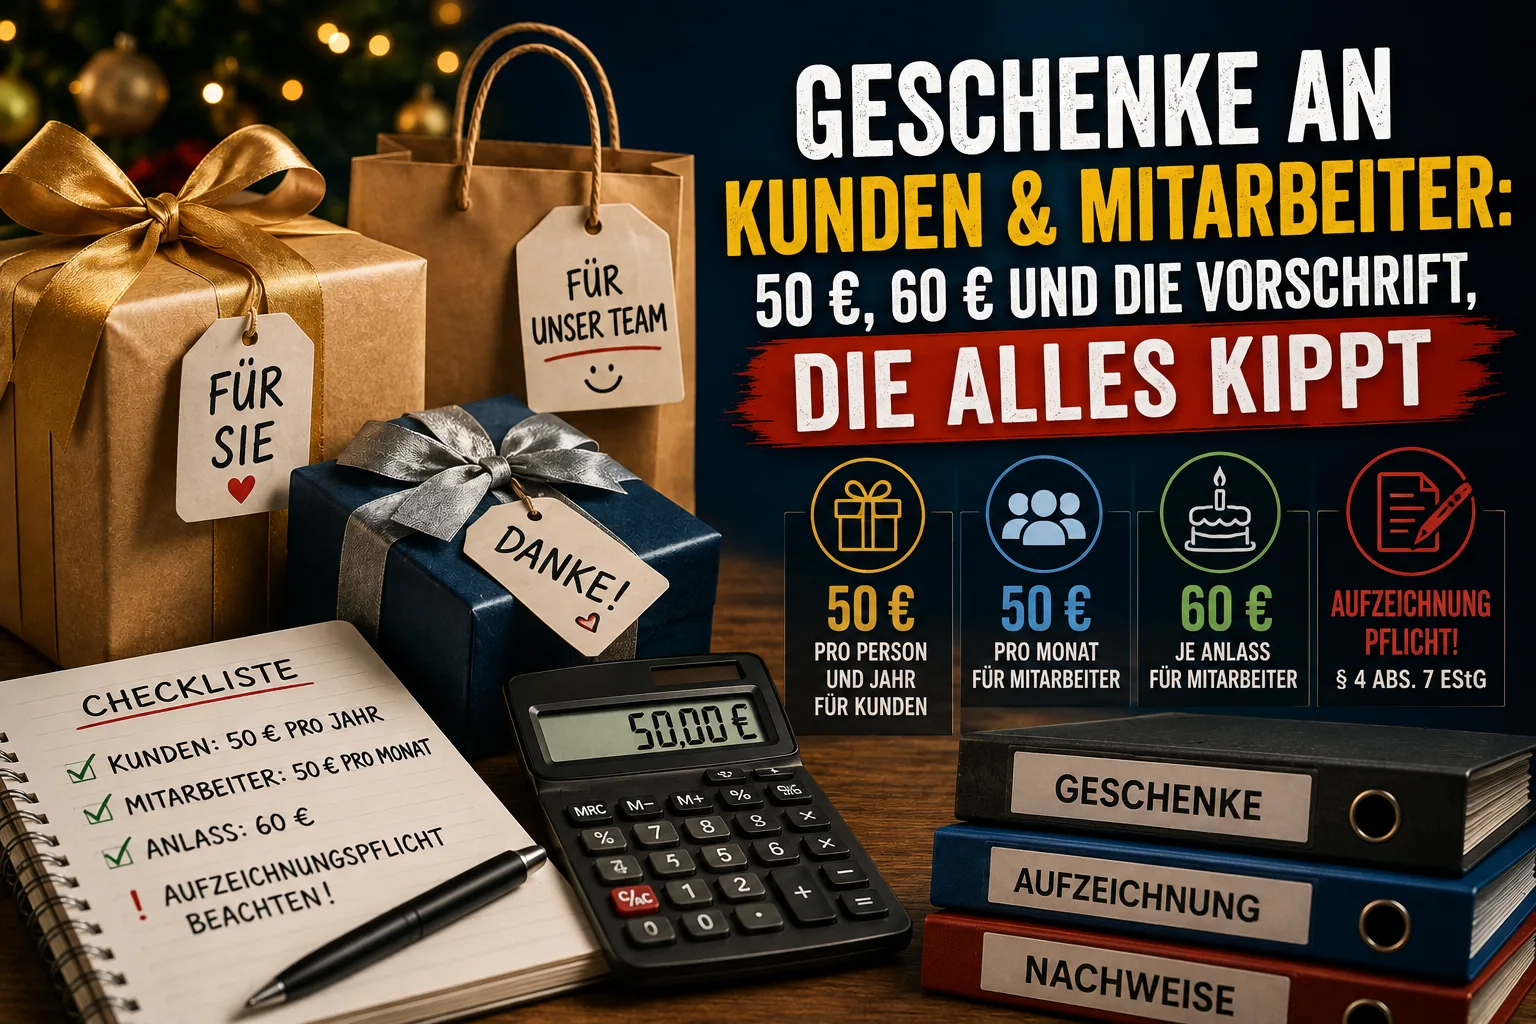
Для клиентов и деловых партнёров действует лимит 50 евро на человека в год. Останетесь ниже – вычитаете расход как затраты предприятия. На цент выше – и отпадает вся сумма, а не только превышение.
Для собственных сотрудников этот лимит не действует. Подарки им для вас всегда расход предприятия. Там лимиты решают другое: возникнет ли у сотрудника налог с зарплаты и социальные взносы. Для этого есть два значения – 50 евро в месяц и 60 евро по личному поводу, например ко дню рождения.
К этому добавляется правило, не зависящее ни от какой суммы: § 4 абз. 7 немецкого закона о подоходном налоге (EStG) требует учитывать подарки отдельно и обособленно от прочих расходов предприятия. Без такого разделения налоговая отказывает в вычете – даже при подарке за 18 евро.
Эта статья носит общий информационный характер и не заменяет налоговую или юридическую консультацию.
Содержание
- Четыре лимита с одного взгляда
- Почему клиент и сотрудник – два разных вопроса
- Подарки клиентам: лимит 50 евро подробно
- 50 евро с НДС или без?
- Ручки, календари, зажигалки: вопрос десяти евро
- Подарки сотрудникам: 50 евро в месяц, 60 евро по поводу
- Наличные и сертификаты: самое дорогое заблуждение
- Рождественский корпоратив считается отдельно
- Когда дороже: 30 процентов по § 37b EStG
- На какой счёт это проводить?
- Обязанность учёта, на которой всё решается
- Три случая с расчётом
- Частые вопросы
Четыре лимита с одного взгляда
При подарках встречаются четыре значения. Они регулируют разные вещи, и три из них – пороговые. Разница важна: при пороговом значении вся сумма отпадает, как только вы его превысите. При необлагаемой сумме часть ниже остаётся защищённой, и облагается только остаток.
| Значение | Для кого | Что решает | Порог или необлагаемая сумма? | Основание |
|---|---|---|---|---|
| 50 € в год | клиенты, поставщики, деловые партнёры | вычтете ли вы расход | порог | § 4 абз. 5 предл. 1 № 1 EStG |
| 50 € в месяц | собственные сотрудники | возникнет ли у сотрудника зарплатный доход | порог | § 8 абз. 2 предл. 11 EStG |
| 60 € на повод | собственные сотрудники, личный повод | возникнет ли у сотрудника зарплатный доход | порог | R 19.6 LStR |
| 110 € на праздник | собственные сотрудники, корпоративное мероприятие | возникнет ли у сотрудника зарплатный доход | необлагаемая сумма | § 19 абз. 1 предл. 1 № 1a EStG |
50 евро для клиентов действуют с 1 января 2024 года. До этого лимит составлял 35 евро. Найдёте в сети более старое руководство – сначала посмотрите на дату.
Почему клиент и сотрудник – два разных вопроса
Большинство текстов сваливает то и другое в одну кучу. Это вводит в заблуждение, потому что лимиты решают совершенно разные вещи.
У клиентов и деловых партнёров речь о вашем собственном налоге. § 4 абз. 5 EStG перечисляет расходы, которые не могут уменьшать вашу прибыль. Подарки лицам, не являющимся вашими работниками, стоят там на первом месте. 50 евро – исключение из этого запрета. Останетесь ниже – подарок считается расходом предприятия.
У собственных сотрудников этот запрет не работает. Текст закона прямо исключает работников. То, что вы дарите своей команде, для вас расход на персонал и уменьшает прибыль – без верхней границы. Вопрос смещается на другую сторону: с какого момента налоговая считает подарок зарплатой, с которой причитаются налог и взносы?
Кто знает эту разницу, читает цифры правильно. Кто не знает, ищет в подарках сотрудникам лимит вычета, которого там попросту нет.
Подарки клиентам: лимит 50 евро подробно
Лимит действует на получателя и на хозяйственный год. Хозяйственный год – период, за который вы определяете прибыль; у большинства малых предприятий это просто календарный год.
Решающее: лимит действует не на отдельный подарок. Если вы отправите одному и тому же клиенту в мае букет за 30 евро, а в декабре бутылку вина за 25 евро, вы на 55 евро. Лимит превышен, и обе позиции больше не вычитаются.
Три момента, важных на практике:
Это порог, а не необлагаемая сумма. При 50,00 евро вы вычитаете. При 50,01 евро не вычитаете ничего. Частичного вычета до 50 евро не существует. Хотите подарить дороже – сразу закладывайте, что расход не сработает налогово.
НДС привязан к этому. § 15 абз. 1a немецкого закона об НДС исключает вычет входного НДС ровно для тех расходов, на которые распространяется запрет из § 4 абз. 5 предл. 1 № 1 EStG. Превысив лимит, вы теряете не только расход, но и НДС, который иначе вернули бы из бюджета.
Вам нужно имя. Налоговая должна видеть, кто получил подарок – иначе годовой лимит на получателя не проверить. Отметьте получателя на документе. С мелкими рекламными сувенирами, которые вы раздаёте массово, дело обстоит иначе. Об этом ниже.
50 евро с НДС или без?
Это зависит от того, можете ли вы вернуть уплаченный НДС из бюджета. Специальный термин – вычет входного НДС.
Вы возвращаете НДС. Тогда 50 евро считаются нетто, то есть без НДС. Винный подарок за 50 евро плюс 9,50 евро НДС остаётся в пределах лимита. Причина в § 9b абз. 1 EStG: вычитаемый входной НДС не относится к затратам на приобретение – а именно затраты на приобретение, то есть то, что вы потратили на подарок, служат мерилом в законе.
Вы не возвращаете НДС – например, как малый предприниматель по § 19 закона об НДС или потому что ваши обороты освобождены. Тогда НДС ложится на вас окончательно и входит в затраты на приобретение. Для вас, стало быть, считается сумма брутто, то есть то, что вы фактически перевели. Тот же винный подарок стоит вам 59,50 евро и выходит за лимит.
Эту разницу многие руководства упускают. Для малых предпринимателей она означает: считайте по сумме в чеке, а не по нетто-значению под ней.
Ручки, календари, зажигалки: вопрос десяти евро
Мелкие рекламные сувениры, которые вы раздаёте в большом количестве, налоговая рассматривает отдельно. Такие рекламные сувениры до 10 евро остаются вне паушального налогообложения по § 37b EStG, и список получателей для них вести не нужно.
Имеются в виду вещи, служащие носителем рекламы и не имеющие настоящего характера подарка: ручки с вашим логотипом, блокноты, зажигалки, настенные календари. Бутылка вина без фирменной печати сюда не относится, даже если стоит семь евро.
Сомневаетесь, пройдёт ли изделие как рекламный сувенир, – коротко обсудите это с налоговым консультантом. Разграничение оценивается в каждом случае отдельно.
Подарки сотрудникам: 50 евро в месяц, 60 евро по поводу
Здесь два значения действуют рядом друг с другом и не исключают одно другое.
50 евро в месяц
§ 8 абз. 2 предл. 11 EStG гласит: натуральные выгоды не учитываются, если преимущества в совокупности не превышают 50 евро в календарный месяц. Натуральная выгода – всё, что сотрудник получает вместо денег: подарок, топливный сертификат, проездной. Эти 50 евро – классический путь для рождественского подарка без особого повода.
Это тоже порог. При 51 евро зарплатой становится вся сумма, а не только этот один евро. И лимит охватывает все натуральные выгоды месяца вместе. Если сотрудник уже получает топливный сертификат на 40 евро, в декабре остаётся 10 евро.
60 евро по личному поводу
По случаю особого личного события – дня рождения, свадьбы, рождения ребёнка, юбилея – вы можете дополнительно предоставить до 60 евро без возникновения зарплатного дохода. Это регулирует R 19.6 немецких директив по зарплатному налогу – указание администрации собственным инспекциям. Значение понимается с НДС.
Два обстоятельства это ограничивают. Во-первых, должен действительно быть личный повод у сотрудника. Рождество таковым не является – оно касается всех одновременно и потому не личное событие. Во-вторых, это тоже порог: 61 евро делает зарплатой всю сумму.
Напитки и угощения, которые вы предоставляете на предприятии для потребления на месте – кофе, вода, фрукты, – также считаются знаками внимания и зарплатой не являются.
Наличные и сертификаты: самое дорогое заблуждение
Деньги – всегда зарплата. И 20 евро в конверте ко дню рождения тоже. Правило о знаках внимания и порог в 50 евро действуют исключительно для натуральных предоставлений. Как только появляются наличные, возникают налог и взносы независимо от суммы.
С сертификатами важно, что сотрудник может с ними сделать. Сертификат, который он может обналичить или свободно обменять на деньги, – это деньги. Сертификат, дающий право получить определённую вещь или услугу, может быть натуральной выгодой. Требования к подарочным картам в деталях запутанны и зависят от типа карты. Согласуйте конкретную карту с налоговым консультантом или расчётным бюро, прежде чем заказывать сотню штук.
Рождественский корпоратив считается отдельно
Корпоративное мероприятие идёт по собственной колее. § 19 абз. 1 предл. 1 № 1a EStG предоставляет необлагаемую сумму 110 евро на мероприятие и участвующего работника, максимум для двух мероприятий в год.
Это единственное значение в статье, которое является необлагаемой суммой. Если праздник стоит 130 евро на человека, зарплатой становятся только 20 евро сверху. Первые 110 евро остаются защищёнными.
Важно на практике: необлагаемая сумма покрывает сам праздник. Подарок, который вы дополнительно даёте сотрудникам с собой, попадает в оценку порога 50 евро или в паушальное налогообложение – но не в эти 110 евро.
Когда дороже: 30 процентов по § 37b EStG
Иногда подарок должен быть весомее. Тогда возникает вопрос, о котором почти никто не думает: подарок, обусловленный деятельностью, у получателя в принципе облагается налогом. Ваш клиент должен был бы задекларировать стоимость как доход предприятия, ваш сотрудник – как зарплату. Это основательно портит радость – и на практике одаряемый даже не знает, сколько стоил подарок.
Поэтому § 37b EStG позволяет вам взять этот налог на себя. Вы платите паушально 30 процентов с расхода включая НДС, плюс надбавку солидарности и при необходимости паушальный церковный налог. Паушальный налог считается зарплатным и перечисляется через декларацию по зарплатному налогу, не позднее десяти дней после окончания отчётного периода. Получателю тогда декларировать выгоду больше не нужно.
Два ограничения записаны в законе: паушальное налогообложение исключено, если расходы на получателя за хозяйственный год превышают 10 000 евро или если отдельное предоставление превышает 10 000 евро.
Момент, который часто упускают: паушальный налог не спасает ваш вычет расхода при подарках клиентам. Если подарок стоит больше 50 евро, для вас он остаётся невычитаемым – 30 процентов добавляются сверху и сами тоже не вычитаются. То есть вы избавляете от налога клиента, а не себя – от потери вычета.
При подарках собственным сотрудникам расчёт иной, поскольку расход и так вычитается. Учтите, однако, что паушально обложенное предоставление, как правило, остаётся объектом социальных взносов. В этом отличие от паушального налогообложения для третьих лиц и причина, по которой для сотрудников этот путь часто невыгоден.
На какой счёт это проводить?
Немецкие планы счетов SKR03 и SKR04 предусматривают для подарков отдельные счета – разделённые по тому, вычитается ли подарок и применяете ли вы § 37b. Именно это разделение вам в любом случае нужно для обязанности учёта из следующего раздела.
| Ситуация | SKR03 | SKR04 |
|---|---|---|
| Подарки вычитаемые, без § 37b EStG | 4630 | 6610 |
| Подарки вычитаемые, с § 37b EStG | 4631 | 6611 |
| Паушальный налог на подарки и предоставления, вычитаемый | 4632 | 6612 |
| Подарки невычитаемые, без § 37b EStG | 4635 | 6620 |
| Подарки невычитаемые, с § 37b EStG | 4636 | 6621 |
| Паушальный налог на подарки и предоставления, невычитаемый | 4637 | 6622 |
| Подарки, используемые исключительно в деятельности | 4638 | 6625 |
| Приложения к покупке, с § 37b EStG | 4639 | 6629 |
| Знаки внимания (сотрудники, личный повод) | 4653 | 6643 |
| Выданные подарочные сертификаты | 1796 | 3786 |
Две строки требуют пояснения. Приложения к покупке – это довески к покупке: кружка, которую клиент получает вместе с заказом. Они привязаны к обороту и потому не являются подарком в смысле лимита 50 евро. Используемые исключительно в деятельности означает предметы, которые получатель может применять только в своём предприятии, например специальный инструмент к прибору, купленному у вас.
Номера счетов взяты из стандартных планов счетов DATEV 2026. Какой из двух вы используете, зависит от вашей бухгалтерии – разницу мы объясняем в статье SKR03 или SKR04.
Замечание о знаках внимания: счёт 4653 либо 6643 предназначен для предоставлений вашим собственным сотрудникам. Подарки клиентам туда не относятся, даже мелкие.
Обязанность учёта, на которой всё решается
Теперь о моменте, на котором спотыкаются и подарки, соблюдающие все суммовые лимиты.
§ 4 абз. 7 EStG требует, чтобы расходы из § 4 абз. 5 – то есть и подарки – учитывались отдельно и обособленно от прочих расходов предприятия. Второе предложение делает вывод: расходы, не учтённые таким образом, не могут приниматься во внимание при определении прибыли.
Проще говоря: подарочная корзина за 40 евро спокойно укладывается в лимит. Но если вы проведёте её под «прочими расходами» или «рекламой», вычет всё равно пропадёт. Соблюсти лимит недостаточно – позицию нужно ещё и заметно отделить от остальных расходов.
Практически это означает:
- Использовать отдельный счёт. Не запихивать в сборную позицию.
- Отмечать получателя. Иначе годовой лимит на человека не проследить.
- Учитывать своевременно. Не восстанавливать по памяти в марте следующего года.
Как осмысленно хранить документы и на что налоговая действительно смотрит при проверке, описано в наших статьях управление входящими счетами и счёт по правилам GoBD.
Та же обязанность раздельного учёта касается деловых обедов, потому что в параграфе 4 абзаце 5 они стоят прямо рядом с подарками. Что должно быть в документе и сколько от суммы остаётся, описано в статье как заполнить документ о деловом обеде.
Как отобразить это разделение в Easy Invoice
В Easy Invoice вы вносите каждый расход с категорией, и каждая категория несёт счёт SKR. Для подарков категория не задана – вы создаёте её сами, например «Подарки вычитаемые» со счётом 4630 или 6610 и рядом «Подарки невычитаемые» с 4635 или 6620.
Так позиции попадают в собственную корзину вместо сборной, и ваш налоговый консультант при выгрузке сразу видит, что куда относится. Имя получателя вы пишете в описание расхода.
При сканировании документа программа предлагает подходящую категорию. Предложение применяется только после вашего клика – ничего не заполняется заранее, потому что отнесение остаётся вашим решением.
Три случая с расчётом
Случай 1: десять постоянных клиентов получают по бутылке вина. Цена 32 евро нетто плюс 6,08 евро НДС. Вы возвращаете НДС, значит считаются 32 евро. Это ниже 50 евро. Итог: 320 евро расхода на счёт 4630 либо 6610, 60,80 евро входного НДС к вычету. Отмечайте получателя на каждом документе. Если бы те же клиенты весной уже получили букет за 25 евро, годовая сумма составила бы 57 евро – и тогда ничего не вычиталось бы.
Случай 2: та же бутылка, но вы малый предприниматель. НДС вы не возвращаете. Значит считаются 38,08 евро. Это по-прежнему ниже 50 евро, вычет сохраняется. При бутылке за 45 евро нетто вышло бы 53,55 евро брутто – то есть выше лимита, хотя нетто-значение ещё подходило бы.
Случай 3: пять сотрудников, рождественский подарок по 45 евро. Рождество не личный повод, правило 60 евро не действует. Считается порог 50 евро в месяц. 45 евро укладываются – при условии, что в декабре не идёт другая натуральная выгода. Для вас 225 евро полностью расход предприятия, у сотрудника зарплатный доход не возникает. Потратили бы вы 55 евро – все 55 евро на человека облагались бы налогом и взносами.
Частые вопросы
Лимит 50 евро действует на подарок или на год? На получателя и на год. Все подарки одному и тому же лицу складываются.
Что будет, если я превышу лимит на несколько центов? Тогда вычет пропадает полностью, вместе с входным НДС. Частичного вычета до 50 евро нет.
Упаковка учитывается? Разграничение расходов на упаковку, маркировку и доставку оценивается в каждом случае отдельно. Если вы близко к лимиту, согласуйте конкретный случай с налоговым консультантом.
Можно ли дарить сотрудникам деньги? Дарить можно, но не без налога. Наличные в любом размере являются зарплатой.
Можно ли объединить 50 евро в месяц и 60 евро по поводу? Да, это два самостоятельных правила. Подарок ко дню рождения за 55 евро в мае не расходует месячный порог.
Как невычитаемые подарки отражаются на моих цифрах? Сначала они уменьшают прибыль, но налогово прибавляются обратно. В BWA они поэтому появляются отдельной позицией. Для расчёта превышения доходов над расходами в приложении EÜR есть отдельная строка для расходов с ограниченной вычитаемостью.
Нужен ли счёт на каждый подарок? Нужен документ. До 250 евро достаточно счёта на малую сумму с сокращённым набором обязательных реквизитов.
Правовое состояние: Все значения в этой статье приведены по состоянию на 28 августа 2026 года и относятся к немецкому налоговому праву. Основания: § 4 абз. 5 предл. 1 № 1 и абз. 7 EStG, § 8 абз. 2 предл. 11 EStG, § 9b абз. 1 EStG, § 19 абз. 1 предл. 1 № 1a EStG, § 37b EStG, § 15 абз. 1a закона об НДС, а также R 19.6 директив по зарплатному налогу. Номера счетов взяты из стандартных планов счетов DATEV SKR03 и SKR04 в редакции 2026 года. Вычитается ли предоставление в вашем случае или порождает зарплатный доход, зависит от обстоятельств, которые в полном объёме может оценить только ваш налоговый консультант.
Prosche rabotat so schetami
Easy Invoice obiedinyaet predlozheniya, scheta i rabotu s klientami v oblake.
Poprobovat Easy InvoiceChitat dalshe
 Счета и бухгалтерия
Чек потерян? Собственный документ в Германии: образец и реквизиты
Нет проводки без документа, но замена существует. Что должно стоять в немецком Eigenbeleg, когда его примет налоговая и почему НДС всё равно потерян.
 Счета и бухгалтерия
Проформа-инвойс: что это, образец и когда он нужен
Проформа-инвойс не требует оплаты и не даёт вычета НДС. Он нужен таможне и для предварительной информации. Что в нём указывать и где ловушки.
 Счета и бухгалтерия
Проценты за просрочку в Германии: ставка, формула и пример
Клиент не платит неделями. Проценты вы вправе требовать, не спрашивая. Здесь сказано, сколько именно, с какого дня идёт счёт и как рассчитать сумму.