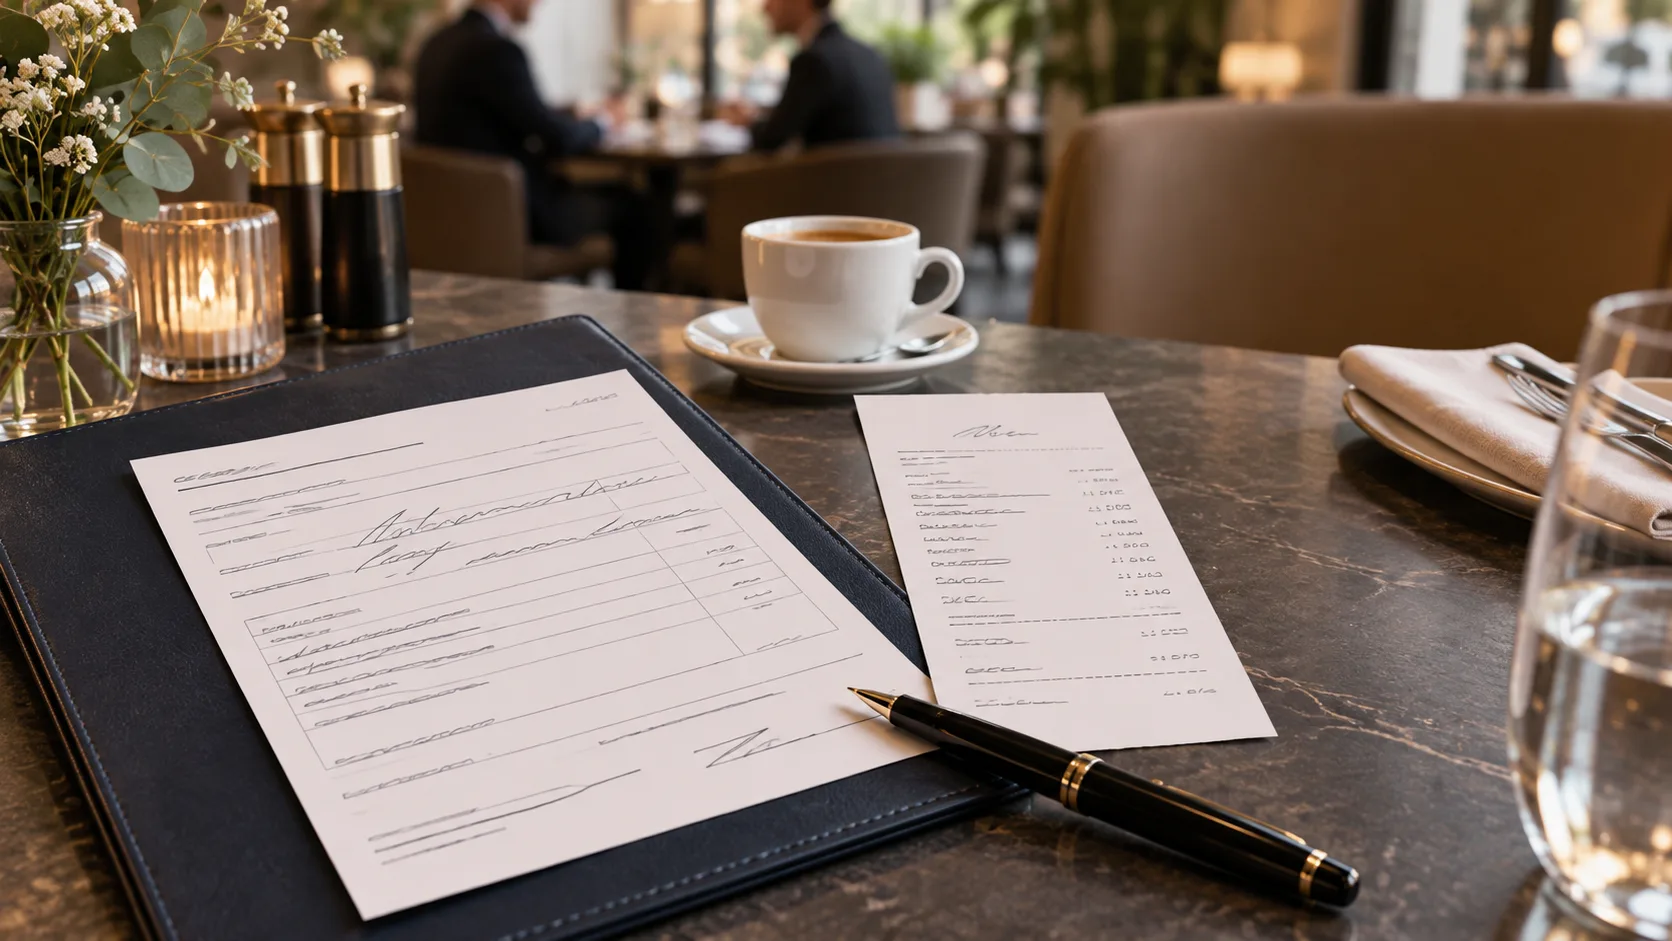
El justificante alemán de comidas de empresa necesita cinco datos: lugar, día, personas presentes, motivo comercial e importe. Si la comida fue en un restaurante, en su propio justificante bastan el motivo y los nombres; la factura del restaurante se adjunta. Puede deducir el 70 por ciento como gasto de explotación, pero el IVA soportado lo recupera al cien por cien. Redacte el justificante el mismo día o al día siguiente y fírmelo.
Contenido
- Qué debe constar en el justificante
- Plantilla para copiar
- Cuánto puede deducir realmente
- ¿Basta el tique del restaurante?
- A partir de 250 euros se añaden tres datos
- Factura manuscrita: aquí se pierde toda la deducción
- Cómo justificar la propina
- Sus propios empleados: entonces es el 100 por cien
- Archivar el justificante en formato digital
- Comidas en el extranjero
- Preguntas frecuentes
- Fuentes
Qué debe constar en el justificante
Si falta uno de los cinco datos, Hacienda elimina la deducción, aunque la factura del restaurante sea impecable. La ley exige una prueba escrita del lugar, el día, los asistentes y el motivo de la comida, así como el importe (artículo 4 apartado 5 frase 1 número 2 frase 2 de la Ley alemana del Impuesto sobre la Renta, EStG).
| Dato | Qué se anota | Error habitual |
|---|---|---|
| Lugar | nombre y dirección del restaurante | „el italiano del centro" |
| Día | fecha de la comida | la fecha de la factura en lugar de la comida |
| Asistentes | todas las personas con su nombre, usted incluido | olvidar el propio nombre |
| Motivo | la razón comercial concreta | „comida de negocios", „reunión con cliente" |
| Importe | el importe de la factura, separado de la propina | propina escondida en el total |
El motivo es el punto más discutido. „Reunión con cliente" no dice nada. Escriba de qué se trató: „Coordinación del relanzamiento de la tienda online, oferta del 12.09." El motivo debe dejar claro que se trataba de su negocio y no de una velada agradable.
En una comida en restaurante, en su justificante bastan el motivo y los asistentes, porque el lugar, el día y el importe ya figuran en la factura. La factura debe adjuntarse obligatoriamente (artículo 4 apartado 5 frase 1 número 2 frase 3 EStG). Si ya reúne justificantes y facturas recibidas en formato digital, puede enlazar el justificante directamente con la factura del restaurante; el apartado sobre el archivo digital explica cómo. Un programa de facturación como Easy Invoice le ayuda a reunir justificantes y facturas recibidas en un solo sitio.
Dos cosas se pasan por alto a menudo: el justificante debe redactarse sin demora, es decir, el día de la comida o poco después, y usted debe firmarlo. El Tribunal Fiscal Federal resolvió ambos puntos, y el Ministerio Federal de Hacienda remite expresamente a ellos en su escrito de 19 de noviembre de 2025.
Plantilla para copiar
No necesita un formulario comprado. Basta una hoja sin formato, siempre que contenga los cinco datos. Los impresos, las plantillas en PDF y los archivos de Word son cómodos, pero ninguno es obligatorio.
Justificante de comida de empresa

Día de la comida:   16.09.2026
Lugar:              Ristorante Molinari, Hauptstrasse 8, 40213 Duesseldorf
Asistentes:         Yusuf Demir (Mailand Media GmbH),
                    Anja Kowalczyk (Mailand Media GmbH),
                    Charles Imilkowski (anfitrión)
Motivo:             Coordinación del relanzamiento de la tienda online,
                    oferta del 12.09.2026
Coste de la comida: 142,80 euros (véase factura adjunta)
Propina:            10,00 euros
Total:              152,80 euros

Fecha, firma:       16.09.2026, ______________________
Anote los nombres tal como figuran en el documento de identidad y no se olvide de sí mismo. Si invita a un grupo cerrado y no conoce todos los nombres, indique el grupo y su tamaño —por ejemplo „equipo de ventas de la empresa X, 8 personas"— y explique en el motivo por qué no fue posible una lista de nombres.
Cuánto puede deducir realmente
De la factura queda el 70 por ciento como gasto de explotación, mientras que el IVA lo recupera entero. Suena contradictorio, pero está previsto así: la ley del impuesto sobre la renta reduce al 70 por ciento (artículo 4 apartado 5 frase 1 número 2 EStG), mientras que la ley del IVA excluye expresamente las comidas de empresa de la prohibición de deducción (artículo 15 apartado 1a frase 2 de la Ley alemana del IVA, UStG).
Un ejemplo con 142,80 euros brutos y un 19 por ciento de IVA:
| Paso | Importe |
|---|---|
| Factura bruta | 142,80 euros |
| IVA incluido | 22,80 euros |
| Base | 120,00 euros |
| IVA soportado, deducible al completo | 22,80 euros |
| Gasto de explotación: 70 por ciento de 120,00 euros | 84,00 euros |
| No deducible: 30 por ciento de 120,00 euros | 36,00 euros |
Si se acoge al régimen de pequeña empresa del artículo 19 UStG, el cálculo es otro. No deduce IVA soportado, así que el IVA forma parte de sus costes. Toma el 70 por ciento del importe bruto: el 70 por ciento de 142,80 euros son 99,96 euros de gasto de explotación.
La propina se calcula igual: el 70 por ciento es gasto de explotación. En el ejemplo anterior no está incluida porque figura por separado en el justificante.
El 30 por ciento no es un fallo del sistema, sino algo buscado. El legislador parte de que una parte de una comida de negocios es disfrute privado. La reducción se aplica incluso si usted no comió nada. En la cuenta de resultados simplificada anota ambas partes por separado.
Además, solo es deducible lo que resulta razonable. No hay un límite fijo; la Administración atiende a los usos de su sector. Un menú de 80 euros por persona no significa lo mismo en una reunión con inversores que en un encargo de 300 euros.
¿Basta el tique del restaurante?
Sí, si lleva los datos correctos, y desde el escrito del Ministerio Federal de Hacienda de 19 de noviembre de 2025 están formulados con más claridad. Hasta un importe total de 250 euros el tique cuenta como factura simplificada y debe contener cuatro cosas:
- Nombre y dirección del restaurante, completos.
- Fecha de emisión.
- Qué comieron y bebieron, detallado. „Comidas y bebidas" con un importe total no basta. „Menú 1", „plato del día 2" o „bufé de mediodía" sí valen.
- El día de la comida. Si la factura dice „fecha de prestación igual a fecha de factura", es suficiente. Un añadido manuscrito o un sello con la fecha no basta.
El tercer punto es donde fallan la mayoría de los tiques. Compruébelo en el restaurante, mientras puede preguntar al camarero. Después rara vez conseguirá el detalle.
A partir de 250 euros se añaden tres datos
Si la factura supera los 250 euros, necesita tres datos más además de los cuatro anteriores. Si falta uno, la deducción peligra:
| Dato adicional | De dónde procede |
|---|---|
| Número fiscal o NIF-IVA del restaurante | figura en una factura completa, no en un tique simple |
| Número de factura correlativo | lo asigna el restaurante |
| Su nombre como anfitrión | tiene que pedir que lo incluyan en la factura |
El tercer punto es el que más se olvida. Avise en el restaurante antes de que emitan la factura: por encima de 250 euros debe constar su nombre o el de su empresa. Añadirlo usted después no sirve.
Factura manuscrita: aquí se pierde toda la deducción
Si el restaurante usa una caja electrónica pero le entrega un recibo escrito a mano, el importe completo no es deducible: no se reduce, se elimina entero. Es la regla más dura de todo el asunto y figura así en el escrito ministerial de 19 de noviembre de 2025 (número marginal 13).
El motivo: los establecimientos con caja electrónica están obligados a emitir sus justificantes por medios mecánicos y a protegerlos con un dispositivo técnico de seguridad certificado (artículo 146a del Código Tributario alemán, Reglamento de Seguridad de Cajas). Un justificante en otra forma no cumple entonces los requisitos de prueba.
Cómo reconocer un justificante correcto: lleva un número de transacción y el número de serie de la caja o del módulo de seguridad, a menudo impreso como código QR. Si es así, puede confiar en que todo está en orden, aunque después algo falle en el restaurante.
Hay dos alivios:
- Fallo de la caja: si el dispositivo de seguridad falla y eso se aprecia en el justificante, por ejemplo por la falta del número de transacción o por una anotación correspondiente, la deducción sigue siendo posible en principio.
- Liquidación posterior sin efectivo: si un evento cerrado se liquida más tarde y se paga por transferencia, o si el establecimiento solo acepta pagos sin efectivo, no necesita tique de caja. En ese caso adjunta el comprobante de pago si la forma de pago no consta en la factura.
Cómo justificar la propina
La propina es deducible, pero tiene que poder demostrarla, y la carga de la prueba recae en usted. Lo más sencillo es que el restaurante incluya el importe en la factura emitida por la caja. Pregunte antes de pagar.
Si la propina no figura en la factura, ayuda un recibo del destinatario: el camarero anota el importe en la factura y lo firma. Una nota propia que diga „10 euros de propina" sin firma es débil, y Hacienda no tiene por qué aceptarla.
A la propina se aplica la misma reducción que a la comida: el 70 por ciento como gasto de explotación.
Si nadie firma la propina, solo queda un justificante escrito por ti. Cómo debe ser se explica en Escribir un Eigenbeleg.
Sus propios empleados: entonces es el 100 por cien
Si invita únicamente a su propia gente, puede deducir los costes por completo. La reducción del 30 por ciento solo se aplica cuando hay un motivo comercial, es decir, cuando están presentes socios, clientes o candidatos. Invitar a sus propios empleados se considera puramente operativo (R 4.10 apartado 7 de las Directrices alemanas del Impuesto sobre la Renta).
El límite es tajante: si una persona ajena se sienta a la mesa, toda la factura pasa a ser comida de empresa y se reduce al 70 por ciento, también la parte de sus propios empleados.
El café, el té y las galletas en una reunión no son comida de empresa, sino atenciones. Son deducibles al completo y no necesitan justificante.
Los regalos a clientes y empleados siguen reglas propias y límites propios. Cómo contabilizar los regalos a clientes y empleados se explica en un artículo aparte.
Archivar el justificante en formato digital
Puede llevar el justificante enteramente en formato digital, y desde 2025 está descrito con detalle qué importa. El motivo de la nueva regulación fue la factura electrónica: desde el 1 de enero de 2025 las facturas entre empresas alemanas pueden llegar como factura electrónica, y el escrito antiguo de 2021 ya no encajaba. Cuándo tiene que emitir usted mismo facturas electrónicas se explica en el artículo sobre la obligación de factura electrónica en 2027 y 2028.
Debe cumplir cuatro puntos:
- Crea el justificante en formato digital o lo escanea y completa los datos necesarios sin demora.
- Lo autoriza: lo firma electrónicamente o lo aprueba en su programa. Los cambios posteriores deben quedar documentados.
- El momento de la creación y el de la aprobación se registran electrónicamente.
- El justificante y la factura del restaurante quedan vinculados y se conservan juntos. Basta una referencia inequívoca, por ejemplo un índice, un código de barras o el enlace en un gestor documental.
Si una factura no puede asociarse a un justificante, la deducción se pierde. Para la conservación rigen los mismos principios que para cualquier otro justificante; qué comprueba realmente Hacienda se explica en el artículo sobre la factura conforme a las GoBD. Se admiten archivos separados mientras la asociación siga siendo inequívoca. Quien conserve el justificante en papel y solo archive la factura en digital debe garantizar esa misma asociación.
Si hasta ahora guardaba los justificantes en una caja de zapatos, el paso al archivo digital es el momento en que el esfuerzo merece la pena. Puede probar Easy Invoice gratis.
Comidas en el extranjero
Las mismas reglas rigen para las comidas en el extranjero: la ley no distingue. Una cena en Viena o en Barcelona también necesita una factura emitida por medios mecánicos y registrada electrónicamente, con todos los datos.
Hay una excepción: si acredita de forma verosímil que allí no era posible obtener una factura así, se acepta excepcionalmente una que no cumpla todos los requisitos. Si solo dispone de una factura extranjera manuscrita, debe hacer verosímil que en ese país no existe obligación de emitir justificantes mecánicos. En esos casos, anote enseguida por qué no fue posible de otro modo.
Preguntas frecuentes
¿Tengo que anotar mi propio nombre en el justificante?
Sí. Usted participa en la comida y forma parte de la lista. En facturas superiores a 250 euros su nombre debe constar además en la factura del restaurante.
¿Qué hago si he perdido el justificante?
Pida un duplicado al restaurante mientras la operación aún sea rastreable. Un justificante sustitutivo escrito por usted, sin la factura del restaurante, no basta en una comida en restaurante, porque la ley exige expresamente la factura.
¿Cuenta una comida de negocios en la que yo no comí nada?
Sí, no tiene que comer. La reducción al 70 por ciento se aplica igualmente al importe completo.
¿En qué cuenta contabilizo los gastos de comida?
El reparto entre el 70 y el 30 por ciento se refleja en dos cuentas. En los planes contables estándar alemanes SKR03 y SKR04 son las cuentas 4650 y 4654 (SKR03) y 6640 y 6644 (SKR04): la primera para la parte deducible y la segunda para la no deducible. En ambos casos deduce el IVA soportado al completo. Si su plan contable difiere, pregunte a su asesor fiscal por las cuentas adecuadas.
¿Cuánto tiempo debo conservar el justificante?
Como cualquier otro documento contable. Conserve el justificante y la factura juntos, en digital o en papel; lo decisivo es que se mantenga la asociación.
Fuentes
- Artículo 4 de la Ley alemana del Impuesto sobre la Renta
- Artículo 15 de la Ley alemana del IVA
- Escrito del Ministerio Federal de Hacienda de 19 de noviembre de 2025 sobre el reconocimiento fiscal de los gastos de comidas de empresa
- Artículo 146a del Código Tributario alemán
- Artículo 33 del Reglamento de aplicación del IVA alemán
Gestiona facturas con mas facilidad
Easy Invoice combina presupuestos, facturas y gestion de clientes en la nube.
Probar Easy InvoiceLeer a continuacion
 Impuestos y derecho
Declaración periódica de IVA en Alemania: plazos, límites y periodicidad
Si tienes actividad en Alemania, presentas la declaración periódica de IVA el día 10 tras cerrar el periodo. Aquí ves qué ritmo te toca, cuándo vence y cómo ganar un mes más.
 Impuestos y derecho
¿Qué seguros necesito como autónomo en Alemania? Obligatorios, imprescindibles y prescindibles – con los números de tres negocios
El seguro médico es obligatorio, el de pensiones solo para ciertos oficios y toda empresa debe darse de alta en su mutua de accidentes. Lo demás lo decides tú. Qué necesitan de verdad un techador, un programador y el dueño de una cafetería – y en qué orden contratar cuando el dinero escasea.
 Impuestos y derecho
Falso autónomo en Alemania: cuándo le afecta – y por qué la reclamación no recae sobre usted
El miedo a una gran reclamación apunta casi siempre a la persona equivocada: las cotizaciones sociales las debe su cliente, no usted. Qué se examina realmente, qué arriesga de verdad – y cómo obtener claridad sin remover el asunto.