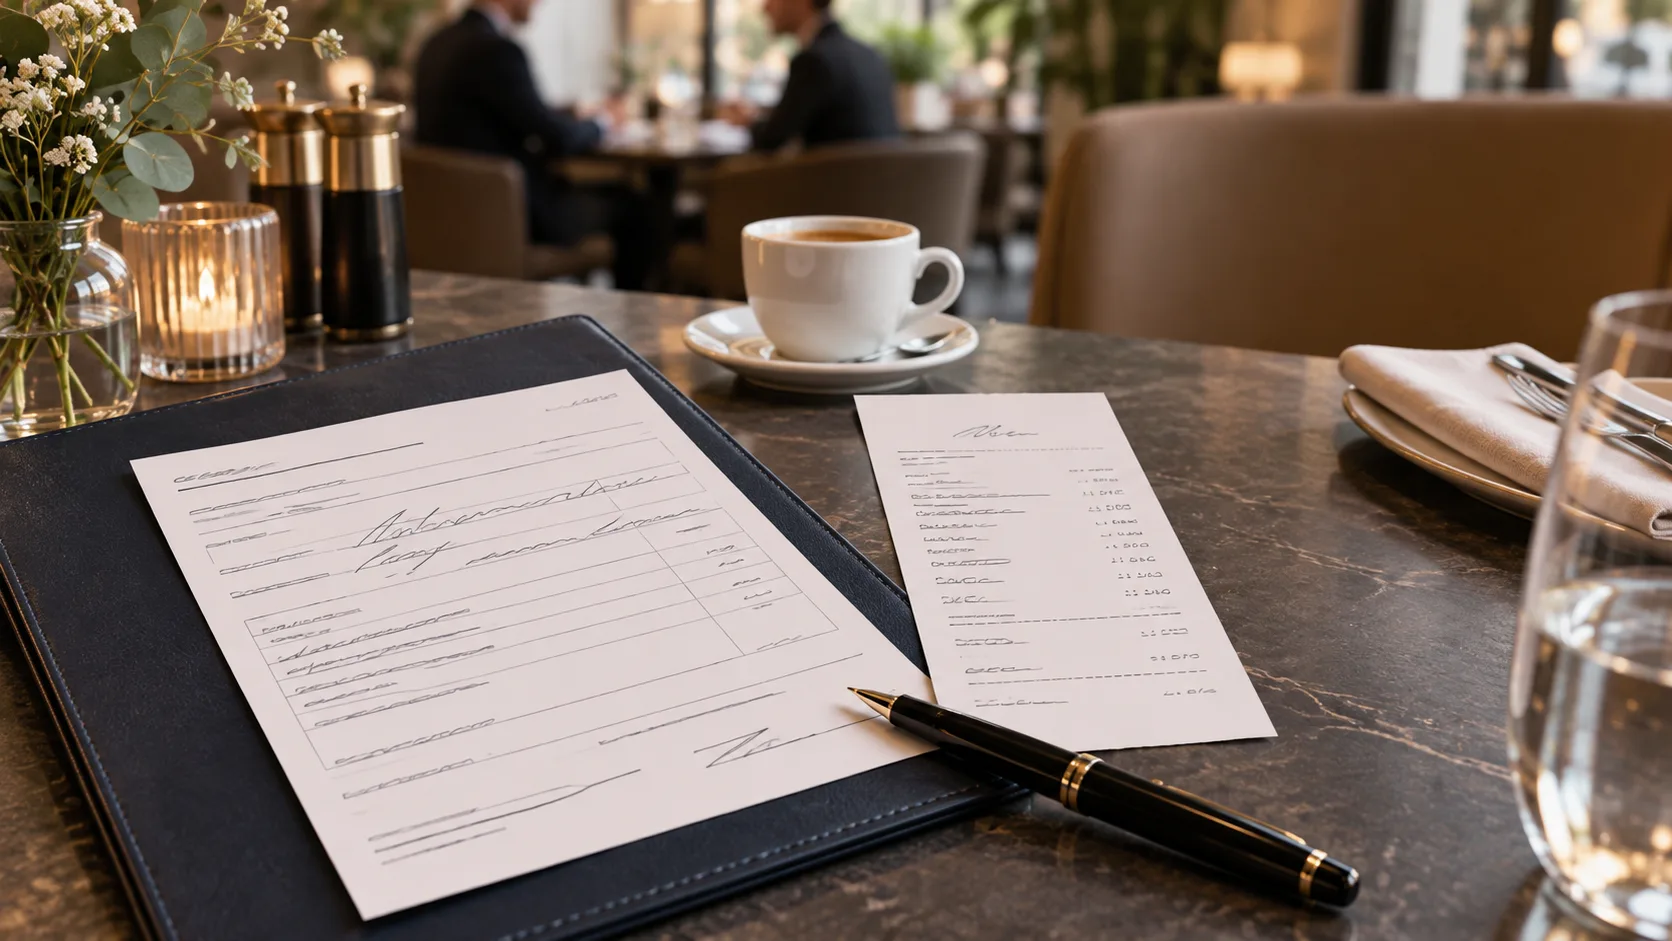
Il giustificativo tedesco per i pasti di lavoro richiede cinque dati: luogo, giorno, persone presenti, motivo commerciale e importo. Se il pasto si è svolto in un ristorante, sul tuo giustificativo bastano il motivo e i nomi: la fattura del ristorante la alleghi. Puoi dedurre il 70 per cento come costo d'esercizio, mentre l'IVA la recuperi per intero. Scrivi il giustificativo lo stesso giorno o il giorno dopo e firmalo.
Indice
- Che cosa deve contenere il giustificativo
- Modello da ricopiare
- Quanto puoi dedurre davvero
- Basta lo scontrino del ristorante?
- Oltre 250 euro si aggiungono tre dati
- Fattura scritta a mano: qui la deduzione salta del tutto
- Come documentare la mancia
- I tuoi dipendenti: allora è il 100 per cento
- Archiviare il giustificativo in digitale
- Pasti all'estero
- Domande frequenti
- Fonti
Che cosa deve contenere il giustificativo
Se manca uno dei cinque dati, il fisco cancella la deduzione, anche se la fattura del ristorante è impeccabile. La legge richiede una prova scritta di luogo, giorno, partecipanti e motivo del pasto, oltre all'importo speso (articolo 4 comma 5 frase 1 numero 2 frase 2 della legge tedesca sull'imposta sul reddito, EStG).
| Dato | Che cosa va indicato | Errore tipico |
|---|---|---|
| Luogo | nome e indirizzo del ristorante | „l'italiano in centro" |
| Giorno | data del pasto | la data della fattura invece di quella del pasto |
| Partecipanti | tutte le persone con nome e cognome, te compreso | dimenticare il proprio nome |
| Motivo | la ragione commerciale concreta | „pranzo di lavoro", „incontro con il cliente" |
| Importo | l'importo della fattura, separato dalla mancia | mancia nascosta nel totale |
Il motivo è il punto più controverso. „Incontro con il cliente" non dice nulla. Scrivi invece di che cosa si è trattato: „Coordinamento del rilancio del negozio online, offerta del 12.09." Il motivo deve far capire che si trattava della tua attività e non di una serata piacevole.
Per un pasto al ristorante, sul tuo giustificativo bastano il motivo e i partecipanti, perché luogo, giorno e importo sono già sulla fattura. La fattura va allegata obbligatoriamente (articolo 4 comma 5 frase 1 numero 2 frase 3 EStG). Se raccogli già giustificativi e fatture ricevute in digitale, puoi collegare il giustificativo direttamente alla fattura del ristorante: come si fa lo spiega la sezione sull'archiviazione digitale. Un programma di fatturazione come Easy Invoice ti aiuta a raccogliere giustificativi e fatture ricevute in un unico posto.
Due cose sfuggono spesso: il giustificativo deve nascere tempestivamente, cioè il giorno del pasto o poco dopo, e devi firmarlo. Su entrambi i punti si è pronunciata la Corte federale delle finanze, e il Ministero federale delle Finanze vi rinvia espressamente nella circolare del 19 novembre 2025.
Modello da ricopiare
Non ti serve un modulo acquistato. Basta un foglio libero, purché riporti i cinque dati. Moduli prestampati, modelli in PDF e file Word sono comodi, ma nessuno è obbligatorio.
Giustificativo pasto di lavoro

Giorno del pasto:   16.09.2026
Luogo:              Ristorante Molinari, Hauptstrasse 8, 40213 Duesseldorf
Partecipanti:       Yusuf Demir (Mailand Media GmbH),
                    Anja Kowalczyk (Mailand Media GmbH),
                    Charles Imilkowski (ospitante)
Motivo:             Coordinamento del rilancio del negozio online,
                    offerta del 12.09.2026
Costo del pasto:    142,80 euro (vedi fattura allegata)
Mancia:             10,00 euro
Totale:             152,80 euro

Data, firma:        16.09.2026, ______________________
Riporta i nomi come compaiono sul documento d'identità e non dimenticare te stesso. Se ospiti un gruppo chiuso di cui non conosci tutti i nomi, annota il gruppo e la sua consistenza — per esempio „team commerciale dell'azienda X, 8 persone" — e spiega nel motivo perché un elenco nominativo non era possibile.
Quanto puoi dedurre davvero
Della fattura resta il 70 per cento come costo d'esercizio, mentre l'IVA la recuperi tutta. Sembra contraddittorio, ma è voluto: la legge sull'imposta sul reddito taglia al 70 per cento (articolo 4 comma 5 frase 1 numero 2 EStG), mentre la legge sull'IVA esclude espressamente i pasti di lavoro dal divieto di detrazione (articolo 15 comma 1a frase 2 della legge tedesca sull'IVA, UStG).
Un esempio con 142,80 euro lordi e IVA al 19 per cento:
| Passaggio | Importo |
|---|---|
| Fattura lorda | 142,80 euro |
| di cui IVA | 22,80 euro |
| Netto | 120,00 euro |
| IVA detraibile per intero | 22,80 euro |
| Costo d'esercizio: 70 per cento di 120,00 euro | 84,00 euro |
| Non deducibile: 30 per cento di 120,00 euro | 36,00 euro |
Se rientri nel regime delle piccole imprese secondo l'articolo 19 UStG, il calcolo cambia. Non detrai IVA, quindi l'imposta fa parte dei tuoi costi. Prendi il 70 per cento dell'importo lordo: il 70 per cento di 142,80 euro fa 99,96 euro di costo d'esercizio.
La mancia si calcola allo stesso modo: il 70 per cento è costo d'esercizio. Nell'esempio sopra non è compresa perché sul giustificativo è indicata a parte.
Il 30 per cento non è un difetto del sistema, ma una scelta. Il legislatore presume che una parte di un pasto di lavoro sia godimento privato. Il taglio vale anche se tu non hai mangiato nulla. Nel conto economico semplificato annoti le due quote separatamente.
È inoltre deducibile solo ciò che risulta adeguato. Non esiste un tetto fisso; l'amministrazione guarda agli usi del tuo settore. Un menù da 80 euro a persona ha un peso diverso in un incontro con investitori rispetto a una commessa da 300 euro.
Basta lo scontrino del ristorante?
Sì, se riporta i dati giusti, e dalla circolare del Ministero federale delle Finanze del 19 novembre 2025 sono formulati con più chiarezza. Fino a 250 euro complessivi lo scontrino vale come fattura semplificata e deve contenere quattro cose:
- Nome e indirizzo del ristorante, per esteso.
- Data di emissione.
- Che cosa avete mangiato e bevuto, voce per voce. „Cibi e bevande" con un totale non basta. „Menù 1", „piatto del giorno 2" o „buffet di mezzogiorno" vanno bene.
- Il giorno del pasto. Se la fattura riporta „data della prestazione uguale alla data della fattura", è sufficiente. Un'aggiunta scritta a mano o un timbro con la data non basta.
Il terzo punto è quello su cui cadono la maggior parte degli scontrini. Controllalo ancora al ristorante, finché puoi chiedere al cameriere. Dopo il dettaglio te lo daranno di rado.
Oltre 250 euro si aggiungono tre dati
Se la fattura supera i 250 euro, servono tre dati in più rispetto ai quattro elencati sopra. Se ne manca uno, la deduzione è a rischio:
| Dato aggiuntivo | Da dove arriva |
|---|---|
| Codice fiscale o partita IVA del ristorante | è su una fattura completa, non su un semplice scontrino |
| Numero di fattura progressivo | lo assegna il ristorante |
| Il tuo nome come ospitante | devi chiedere che venga riportato in fattura |
Il terzo punto è quello che si dimentica più spesso. Avvisa al ristorante prima che emettano la fattura: oltre 250 euro il tuo nome o quello della tua azienda deve comparirvi. Aggiungerlo tu dopo non serve.
Fattura scritta a mano: qui la deduzione salta del tutto
Se il ristorante usa un registratore di cassa elettronico ma ti consegna una ricevuta scritta a mano, l'intero importo non è deducibile: non ridotto, ma cancellato del tutto. È la regola più severa dell'intera materia e figura così nella circolare del 19 novembre 2025 (numero marginale 13).
Il motivo: gli esercizi con cassa elettronica sono obbligati a produrre i giustificativi in modo meccanico e a proteggerli con un dispositivo tecnico di sicurezza certificato (articolo 146a del codice tributario tedesco, regolamento sulla sicurezza dei registratori di cassa). Un giustificativo in altra forma non soddisfa allora i requisiti di prova.
Come riconosci un giustificativo conforme: riporta un numero di transazione e il numero di serie della cassa o del modulo di sicurezza, spesso stampato come codice QR. Se è così, puoi fare affidamento sul fatto che tutto sia in regola, anche se poi qualcosa non tornasse presso il ristoratore.
Ci sono due alleggerimenti:
- Guasto della cassa: se il dispositivo di sicurezza si guasta e questo risulta dal giustificativo, per esempio per l'assenza del numero di transazione o per un'annotazione in tal senso, la deduzione resta in linea di principio possibile.
- Pagamento posticipato senza contanti: se un evento a porte chiuse viene saldato più tardi e pagato con bonifico, oppure se l'esercizio accetta solo pagamenti senza contanti, non ti serve lo scontrino di cassa. In quel caso alleghi la prova del pagamento, se la modalità non è indicata in fattura.
Come documentare la mancia
La mancia è deducibile, ma devi poterla dimostrare, e l'onere della prova è tuo. La via più semplice è far inserire l'importo dal ristorante nella fattura emessa dalla cassa. Chiedilo prima di pagare.
Se la mancia non è in fattura, aiuta una quietanza del destinatario: il cameriere scrive l'importo sulla fattura e lo controfirma. Una tua annotazione „10 euro di mancia" senza controfirma è debole, e il fisco non è tenuto ad accettarla.
Alla mancia si applica lo stesso taglio del pasto: 70 per cento come costo d'esercizio.
Se nessuno firma la mancia, resta solo un documento scritto da lei. Che cosa deve contenere è spiegato in Scrivere un Eigenbeleg.
I tuoi dipendenti: allora è il 100 per cento
Se inviti soltanto i tuoi collaboratori, deduci i costi per intero. Il taglio del 30 per cento scatta solo con un motivo commerciale, cioè quando sono presenti partner, clienti o candidati. Ospitare i propri dipendenti è considerato puramente aziendale (R 4.10 comma 7 delle direttive tedesche sull'imposta sul reddito).
Il confine è netto: se una sola persona esterna siede a tavola, l'intera fattura diventa pasto di lavoro e scende al 70 per cento, anche per la quota dei tuoi dipendenti.
Caffè, tè e biscotti durante una riunione non sono pasti di lavoro, ma cortesie. Sono deducibili per intero e non richiedono alcun giustificativo.
I regali a clienti e dipendenti seguono regole e soglie proprie. Come contabilizzare i regali a clienti e dipendenti è spiegato in un articolo a parte.
Archiviare il giustificativo in digitale
Puoi tenere il giustificativo interamente in digitale, e dal 2025 è descritto con precisione che cosa conta. L'occasione della nuova disciplina è stata la fattura elettronica: dal 1° gennaio 2025 le fatture tra imprese tedesche possono arrivare in forma elettronica, e la vecchia circolare del 2021 non era più adeguata. Quando dovrai emettere tu stesso fatture elettroniche è spiegato nell'articolo sull'obbligo di fattura elettronica nel 2027 e 2028.
Quattro punti da rispettare:
- Crei il giustificativo in digitale oppure lo scansioni e integri tempestivamente i dati necessari.
- Lo autorizzi: firma elettronica o approvazione nel tuo programma. Le modifiche successive devono essere documentate.
- Il momento della creazione e quello dell'approvazione vengono registrati elettronicamente.
- Giustificativo e fattura del ristorante vengono collegati e conservati insieme. Basta un riferimento univoco, per esempio un indice, un codice a barre o il collegamento in un sistema di gestione documentale.
Se una fattura non può essere abbinata ad alcun giustificativo, la deduzione è persa. Per la conservazione valgono gli stessi principi degli altri documenti contabili; che cosa controlli davvero il fisco è spiegato nell'articolo sulla fattura conforme alle GoBD. Archivi separati sono ammessi finché l'abbinamento resta univoco. Chi conserva il giustificativo cartaceo e archivia solo la fattura in digitale deve garantire lo stesso abbinamento univoco.
Se finora raccoglievi i giustificativi in una scatola da scarpe, il passaggio all'archivio digitale è il momento in cui lo sforzo ripaga. Puoi provare Easy Invoice gratuitamente.
Pasti all'estero
Le stesse regole valgono per i pasti all'estero: la legge non fa distinzioni. Anche una cena a Vienna o a Barcellona richiede una fattura prodotta meccanicamente, registrata elettronicamente e con tutti i dati.
Un'eccezione c'è: se rendi credibile che una fattura simile non era ottenibile sul posto, in via eccezionale si accetta anche una che non soddisfi pienamente i requisiti. Se disponi solo di una fattura estera scritta a mano, devi rendere credibile che in quel paese non esiste alcun obbligo di emettere giustificativi meccanici. In questi casi annota subito perché non era possibile altrimenti.
Domande frequenti
Devo scrivere il mio nome sul giustificativo?
Sì. Partecipi al pasto e rientri nell'elenco. Per fatture oltre 250 euro il tuo nome deve comparire anche sulla fattura del ristorante.
Che cosa faccio se ho perso il giustificativo?
Chiedi un duplicato al ristorante finché l'operazione è ancora ricostruibile. Un giustificativo sostitutivo scritto da te, senza la fattura del ristorante, non basta per un pasto al ristorante, perché la legge richiede espressamente la fattura.
Vale un pasto di lavoro in cui non ho mangiato nulla?
Sì, non devi mangiare. Il taglio al 70 per cento si applica comunque all'intero importo.
Su quale conto registro le spese di pasto?
La ripartizione tra 70 e 30 per cento si rappresenta su due conti. Nei piani dei conti standard tedeschi SKR03 e SKR04 sono i conti 4650 e 4654 (SKR03) e 6640 e 6644 (SKR04): il primo per la parte deducibile, il secondo per quella non deducibile. In entrambi i casi detrai l'IVA per intero. Se il tuo piano dei conti è diverso, chiedi al tuo commercialista quali conti usare.
Per quanto tempo devo conservare il giustificativo?
Come ogni altro documento contabile. Conserva giustificativo e fattura insieme, in digitale o su carta; ciò che conta è che l'abbinamento resti.
Fonti
- Articolo 4 della legge tedesca sull'imposta sul reddito
- Articolo 15 della legge tedesca sull'IVA
- Circolare del Ministero federale delle Finanze del 19 novembre 2025 sul riconoscimento fiscale delle spese per pasti di lavoro
- Articolo 146a del codice tributario tedesco
- Articolo 33 del regolamento di attuazione dell'IVA tedesca
Gestire le fatture piu facilmente
Easy Invoice unisce preventivi, fatture e gestione clienti nel cloud.
Prova Easy InvoiceContinua a leggere
 Tasse e diritto
Liquidazione periodica IVA in Germania: scadenze, soglie e periodicità
Chi opera in Germania presenta la liquidazione periodica IVA entro il giorno 10 successivo al periodo. Qui trovi la tua periodicità, le scadenze e come guadagnare un mese.
 Tasse e diritto
Quali assicurazioni servono a un lavoratore autonomo in Germania? Obbligatorie, essenziali e superflue – con i conti di tre attività
L'assicurazione sanitaria è obbligatoria, quella pensionistica solo per alcune professioni, e ogni impresa deve iscriversi all'istituto di assicurazione infortuni. Il resto lo decidete voi. Cosa serve davvero a un lattoniere, a un programmatore e al titolare di un bar – e in che ordine sottoscrivere quando i soldi sono pochi.
 Tasse e diritto
Falsa partita IVA in Germania: quando riguarda anche lei – e perché il recupero contributi non colpisce lei
La paura di un grosso recupero contributivo colpisce quasi sempre la persona sbagliata: i contributi previdenziali li deve il suo committente, non lei. Che cosa viene davvero esaminato, che cosa rischia realmente – e come ottenere chiarezza senza smuovere le acque.