Auf den Bewirtungsbeleg gehören fünf Angaben: Ort, Tag, Teilnehmer, Anlass und Höhe der Aufwendungen. Hat das Essen in einem Restaurant stattgefunden, reichen auf deinem eigenen Beleg der Anlass und die Namen der Teilnehmer — die Rechnung des Restaurants legst du dazu. Absetzen darfst du davon 70 Prozent als Betriebsausgabe, die Vorsteuer dagegen zu 100 Prozent. Schreib den Beleg noch am selben oder am nächsten Tag und unterschreibe ihn.
Inhalt
- Was auf den Bewirtungsbeleg gehört
- Muster zum Abschreiben
- Wie viel du wirklich absetzen kannst
- Reicht der Kassenbon aus dem Restaurant?
- Ab 250 Euro kommen drei Angaben dazu
- Handschriftliche Rechnung: hier fällt der Abzug ganz weg
- Trinkgeld nachweisen
- Eigene Mitarbeiter: dann sind es 100 Prozent
- Beleg digital ablegen
- Essen im Ausland
- Häufige Fragen
- Quellen
Was auf den Bewirtungsbeleg gehört
Fehlt eine der fünf Angaben, streicht das Finanzamt den Abzug — auch wenn die Restaurantrechnung tadellos ist. Das Gesetz verlangt einen schriftlichen Nachweis über Ort, Tag, Teilnehmer und Anlass der Bewirtung sowie die Höhe der Aufwendungen (§ 4 Absatz 5 Satz 1 Nummer 2 Satz 2 Einkommensteuergesetz).
| Angabe | Was hineingehört | Typischer Fehler |
|---|---|---|
| Ort | Name und Anschrift des Restaurants | „Italiener in der Innenstadt" |
| Tag | Datum der Bewirtung | Datum der Rechnungsstellung statt des Essens |
| Teilnehmer | alle Personen mit Namen, dich selbst eingeschlossen | eigenen Namen vergessen |
| Anlass | der konkrete geschäftliche Grund | „Geschäftsessen", „Kundengespräch" |
| Höhe | der Rechnungsbetrag, getrennt vom Trinkgeld | Trinkgeld im Gesamtbetrag versteckt |
Beim Anlass liegt der häufigste Streitpunkt. „Kundengespräch" sagt nichts aus. Schreib stattdessen, worum es ging: „Abstimmung Relaunch Onlineshop, Angebot vom 12.09." Der Anlass muss erkennen lassen, dass es um dein Geschäft ging und nicht um einen netten Abend.
Bei einer Bewirtung im Restaurant genügen auf deinem eigenen Beleg die Angaben zu Anlass und Teilnehmern, weil Ort, Tag und Betrag schon auf der Rechnung stehen. Die Rechnung gehört dann zwingend dazu (§ 4 Absatz 5 Satz 1 Nummer 2 Satz 3 EStG). Wenn du Belege und Eingangsrechnungen ohnehin digital sammelst, kannst du den Bewirtungsbeleg direkt mit der Restaurantrechnung verknüpfen — wie das geht, steht weiter unten im Abschnitt zur digitalen Ablage. Ein Rechnungsprogramm wie Easy Invoice hilft dir dabei, Belege und Eingangsrechnungen an einer Stelle zu sammeln.
Zwei Dinge fallen oft hinten runter: Der Beleg muss zeitnah entstehen, also am Tag der Bewirtung oder kurz danach, und du musst ihn unterschreiben. Beides hat der Bundesfinanzhof entschieden, und das Bundesfinanzministerium verweist in seinem Schreiben vom 19. November 2025 ausdrücklich darauf.
Muster zum Abschreiben
Du brauchst kein gekauftes Formular. Ein formloses Blatt reicht, solange die fünf Angaben daraufstehen. Vordrucke, PDF-Vorlagen und Word-Dateien sind bequem, aber nichts davon ist vorgeschrieben.
Bewirtungsbeleg

Tag der Bewirtung:  16.09.2026
Ort:                Ristorante Molinari, Hauptstraße 8, 40213 Düsseldorf
Teilnehmer:         Yusuf Demir (Mailand Media GmbH),
                    Anja Kowalczyk (Mailand Media GmbH),
                    Charles Imilkowski (Bewirtender)
Anlass:             Abstimmung Relaunch Onlineshop, Angebot vom 12.09.2026
Bewirtungskosten:   142,80 Euro (siehe beigefügte Rechnung)
Trinkgeld:          10,00 Euro
Summe:              152,80 Euro

Datum, Unterschrift: 16.09.2026, ______________________
Nimm die Namen so auf, wie sie im Ausweis stehen, und vergiss dich selbst nicht. Wenn du eine geschlossene Gesellschaft bewirtest und die Namen nicht alle kennst, notiere die Gruppe und ihre Größe — etwa „Vertriebsteam der Firma X, 8 Personen" — und begründe im Anlass, warum eine Namensliste nicht möglich war.
Wie viel du wirklich absetzen kannst
Von der Rechnung bleiben 70 Prozent als Betriebsausgabe übrig, die Umsatzsteuer holst du dir dagegen vollständig zurück. Das klingt widersprüchlich, ist aber genau so gewollt: Das Einkommensteuergesetz kürzt auf 70 Prozent (§ 4 Absatz 5 Satz 1 Nummer 2 EStG), das Umsatzsteuergesetz nimmt die Bewirtung vom Vorsteuerausschluss ausdrücklich aus (§ 15 Absatz 1a Satz 2 UStG).
Ein Beispiel mit 142,80 Euro brutto und 19 Prozent Umsatzsteuer:
| Schritt | Betrag |
|---|---|
| Rechnung brutto | 142,80 Euro |
| darin Umsatzsteuer | 22,80 Euro |
| Netto | 120,00 Euro |
| Vorsteuer, voll abziehbar | 22,80 Euro |
| Betriebsausgabe: 70 Prozent von 120,00 Euro | 84,00 Euro |
| nicht abziehbar: 30 Prozent von 120,00 Euro | 36,00 Euro |
Wenn du Kleinunternehmer nach § 19 UStG bist, rechnest du anders. Du ziehst keine Vorsteuer, deshalb ist die Umsatzsteuer für dich Teil der Kosten. Du nimmst 70 Prozent vom Bruttobetrag: 70 Prozent von 142,80 Euro sind 99,96 Euro Betriebsausgabe.
Das Trinkgeld rechnest du genauso: 70 Prozent davon sind Betriebsausgabe. Im Beispiel oben ist es nicht enthalten, weil es getrennt auf dem Beleg steht.
Die 30 Prozent sind kein Fehler im System, sondern Absicht. Der Gesetzgeber geht davon aus, dass ein Teil eines Geschäftsessens privater Genuss ist. Die Kürzung gilt auch dann, wenn du selbst gar nicht mitgegessen hast. In der Einnahmenüberschussrechnung trägst du beide Teile getrennt ein.
Abziehbar ist außerdem nur, was angemessen ist. Einen festen Höchstbetrag gibt es nicht; die Finanzverwaltung stellt auf die Verhältnisse deiner Branche ab. Ein Menü für 80 Euro pro Person ist bei einem Investorengespräch etwas anderes als bei einem Kleinauftrag über 300 Euro.
Reicht der Kassenbon aus dem Restaurant?
Ja, wenn er die richtigen Angaben trägt — und die sind seit dem Schreiben des Bundesfinanzministeriums vom 19. November 2025 klarer gefasst als früher. Bis 250 Euro Gesamtbetrag gilt der Bon als Kleinbetragsrechnung und muss vier Dinge enthalten:
- Name und Anschrift des Restaurants, vollständig.
- Ausstellungsdatum.
- Was ihr gegessen und getrunken habt, einzeln aufgeführt. „Speisen und Getränke" mit einer Gesamtsumme reicht nicht. „Menü 1", „Tagesgericht 2" oder „Lunch-Buffet" sind dagegen in Ordnung.
- Den Tag der Bewirtung. Steht auf der Rechnung „Leistungsdatum entspricht Rechnungsdatum", genügt das. Ein handschriftlicher Zusatz oder ein Datumsstempel reicht nicht.
Der dritte Punkt ist der, an dem die meisten Bons scheitern. Prüf ihn noch im Restaurant, solange du den Kellner fragen kannst. Später bekommst du die Aufstellung selten nachgereicht.
Ab 250 Euro kommen drei Angaben dazu
Übersteigt die Rechnung 250 Euro, braucht sie zusätzlich zu den vier Punkten oben noch drei weitere. Fehlt eine davon, ist der Abzug gefährdet:
| Zusätzliche Angabe | Woher sie kommt |
|---|---|
| Steuernummer oder Umsatzsteuer-Identifikationsnummer des Restaurants | steht auf der Rechnung, nicht auf dem einfachen Bon |
| fortlaufende Rechnungsnummer | vergibt das Restaurant |
| dein Name als Bewirtender | musst du dir auf die Rechnung schreiben lassen |
Der dritte Punkt wird am häufigsten vergessen. Sag im Restaurant Bescheid, bevor abgerechnet wird: Ab 250 Euro muss dein Name oder der deiner Firma auf die Rechnung. Nachträglich selbst eintragen hilft nicht.
Handschriftliche Rechnung: hier fällt der Abzug ganz weg
Wenn das Restaurant eine elektronische Kasse benutzt, du aber eine handgeschriebene Quittung bekommst, ist der gesamte Betrag nicht absetzbar — nicht gekürzt, sondern komplett gestrichen. Das ist die schärfste Regel im ganzen Thema, und sie steht so im BMF-Schreiben vom 19. November 2025 (Randziffer 13).
Der Hintergrund: Betriebe mit elektronischem Kassensystem sind verpflichtet, ihre Belege maschinell zu erstellen und mit einer zertifizierten technischen Sicherheitseinrichtung abzusichern (§ 146a Abgabenordnung, Kassensicherungsverordnung). Ein Beleg in anderer Form erfüllt die Nachweisvoraussetzungen dann nicht.
Woran du einen ordnungsgemäßen Beleg erkennst: Er trägt eine Transaktionsnummer und die Seriennummer der Kasse oder des Sicherheitsmoduls, oft als QR-Code aufgedruckt. Ist das der Fall, darfst du darauf vertrauen, dass alles seine Ordnung hat — auch wenn beim Restaurant später etwas nicht stimmt.
Zwei Entlastungen gibt es:
- Kassenausfall: Fällt die Sicherheitseinrichtung aus und ist das auf dem Beleg erkennbar, etwa durch eine fehlende Transaktionsnummer oder einen entsprechenden Vermerk, bleibt der Abzug grundsätzlich möglich.
- Spätere Abrechnung ohne Bargeld: Wird eine geschlossene Veranstaltung erst später abgerechnet und unbar bezahlt, oder nimmt der Betrieb ausschließlich unbare Zahlungen an, brauchst du keinen Kassenbeleg. Dann legst du den Zahlungsbeleg dazu, falls die Zahlungsweise nicht auf der Rechnung steht.
Trinkgeld nachweisen
Trinkgeld ist absetzbar, aber du musst es belegen können — und die Beweislast liegt bei dir. Am einfachsten ist es, wenn das Restaurant den Betrag mit auf die maschinell erstellte Rechnung nimmt. Frag danach, bevor du zahlst.
Steht das Trinkgeld nicht auf der Rechnung, hilft eine Quittung des Empfängers: Der Kellner schreibt den Betrag auf die Rechnung und zeichnet mit seinem Namen ab. Eine eigene Notiz „10 Euro Trinkgeld" ohne Gegenzeichnung ist schwach — das Finanzamt muss sie nicht anerkennen.
Für das Trinkgeld gilt dieselbe Kürzung wie für das Essen: 70 Prozent als Betriebsausgabe.
Quittiert niemand das Trinkgeld, bleibt nur ein selbst geschriebener Beleg. Wie der aussehen muss, steht in Eigenbeleg schreiben.
Eigene Mitarbeiter: dann sind es 100 Prozent
Lädst du ausschließlich deine eigenen Leute ein, darfst du die Kosten voll absetzen. Die 30-Prozent-Kürzung greift nur bei geschäftlichem Anlass, also wenn Geschäftspartner, Kunden oder Bewerber dabei sind. Die Bewirtung der eigenen Arbeitnehmer gilt dagegen als rein betrieblich veranlasst (R 4.10 Absatz 7 Einkommensteuer-Richtlinien).
Die Grenze ist scharf: Sitzt eine betriebsfremde Person mit am Tisch, wird die gesamte Rechnung zur geschäftlichen Bewirtung und auf 70 Prozent gekürzt. Auch für deine eigenen Mitarbeiter.
Kaffee, Tee und Kekse bei einer Besprechung sind übrigens gar keine Bewirtung, sondern Aufmerksamkeiten. Sie sind voll abziehbar und brauchen keinen Bewirtungsbeleg.
Bei Geschenken an Kunden und Mitarbeiter gelten wieder eigene Regeln und eigene Grenzbeträge. Wie du Geschenke an Kunden und Mitarbeiter buchst, steht in einem eigenen Beitrag.
Beleg digital ablegen
Du darfst den Bewirtungsbeleg vollständig digital führen, und seit 2025 steht genau beschrieben, worauf es dabei ankommt. Der Anlass für die Neuregelung war die elektronische Rechnung: Seit dem 1. Januar 2025 können Rechnungen zwischen inländischen Unternehmen als E-Rechnung kommen, und das alte Schreiben von 2021 passte dazu nicht mehr. Wann du selbst E-Rechnungen versenden musst, steht im Beitrag zur E-Rechnungspflicht 2027 und 2028.
Vier Punkte musst du einhalten:
- Du erstellst den Eigenbeleg digital oder scannst ihn ein und ergänzt die nötigen Angaben zeitnah.
- Du autorisierst ihn — elektronisch unterschreiben oder in deinem Programm freigeben. Spätere Änderungen müssen dokumentiert sein.
- Der Zeitpunkt der Erstellung und der Freigabe wird elektronisch festgehalten.
- Eigenbeleg und Restaurantrechnung werden verknüpft und zusammen aufbewahrt. Ein eindeutiger Verweis genügt, etwa ein Index, ein Barcode oder die Verknüpfung in einem Dokumentenmanagementsystem.
Lässt sich einer Rechnung kein Bewirtungsbeleg zuordnen, ist der Abzug weg. Für die Aufbewahrung gelten dabei dieselben Grundsätze wie für alle anderen Belege — was das Finanzamt dort tatsächlich prüft, steht im Beitrag über die GoBD-konforme Rechnung. Getrennte Ablagen sind erlaubt, solange die Zuordnung eindeutig bleibt. Wer den Papierbeleg behält und nur die Rechnung digital führt, muss dieselbe eindeutige Zuordnung sicherstellen.
Wenn du deine Belege bisher in einem Schuhkarton sammelst, ist der Umstieg auf eine digitale Ablage der Punkt, an dem sich der Aufwand lohnt. Easy Invoice kannst du dafür kostenlos testen.
Essen im Ausland
Dieselben Regeln gelten auch für Bewirtungen im Ausland — das Gesetz macht keinen Unterschied. Auch ein Essen in Wien oder Barcelona braucht also eine maschinell erstellte, elektronisch aufgezeichnete Rechnung mit allen Angaben.
Es gibt eine Ausnahme: Kannst du glaubhaft machen, dass eine solche Rechnung dort nicht zu bekommen war, genügt ausnahmsweise auch eine, die den Anforderungen nicht voll entspricht. Liegt nur eine handschriftliche ausländische Rechnung vor, musst du glaubhaft machen, dass es in dem Land keine Pflicht zu maschinellen Belegen gibt. Notiere in solchen Fällen gleich, warum es nicht anders ging.
Häufige Fragen
Muss ich meinen eigenen Namen auf den Beleg schreiben?
Ja. Du bist Teilnehmer der Bewirtung und gehörst in die Liste. Bei Rechnungen über 250 Euro muss dein Name zusätzlich auf der Rechnung des Restaurants stehen.
Was mache ich, wenn ich den Beleg verloren habe?
Bitte das Restaurant um eine Zweitschrift, solange der Vorgang noch nachvollziehbar ist. Ein selbst geschriebener Ersatzbeleg ohne die Restaurantrechnung reicht bei einer Gaststättenbewirtung nicht aus, weil das Gesetz die Rechnung ausdrücklich verlangt.
Zählt ein Geschäftsessen, bei dem ich nichts gegessen habe?
Ja, du musst nicht mitessen. Die Kürzung auf 70 Prozent gilt trotzdem für den gesamten Betrag.
Sind Bewirtungskosten auch als Arbeitnehmer absetzbar?
In engen Grenzen ja, dann als Werbungskosten. Das betrifft vor allem Beschäftigte mit erfolgsabhängiger Vergütung. Die Anforderungen an den Nachweis sind dieselben. Ob es in deinem Fall trägt, klärst du besser mit einem Steuerberater.
Auf welches Konto buche ich die Bewirtungskosten?
Die Aufteilung in 70 und 30 Prozent bildest du über zwei Konten ab. In den Standardkontenrahmen SKR03 und SKR04 sind das die Konten 4650 und 4654 (SKR03) beziehungsweise 6640 und 6644 (SKR04): das erste für den abziehbaren Teil, das zweite für den nicht abziehbaren. Die Vorsteuer ziehst du in beiden Fällen voll. Weicht dein Kontenplan davon ab, frag deinen Steuerberater nach den passenden Konten.
Wie lange muss ich den Bewirtungsbeleg aufbewahren?
Wie andere Buchungsbelege. Bewahre Beleg und Rechnung gemeinsam auf, digital oder auf Papier — entscheidend ist, dass die Zuordnung erhalten bleibt.
Quellen
Rechnungen einfacher erledigen
Easy Invoice bündelt Angebote, Rechnungen und Kundenverwaltung in der Cloud.
Easy Invoice testenWeiterlesen
 Steuern & Recht
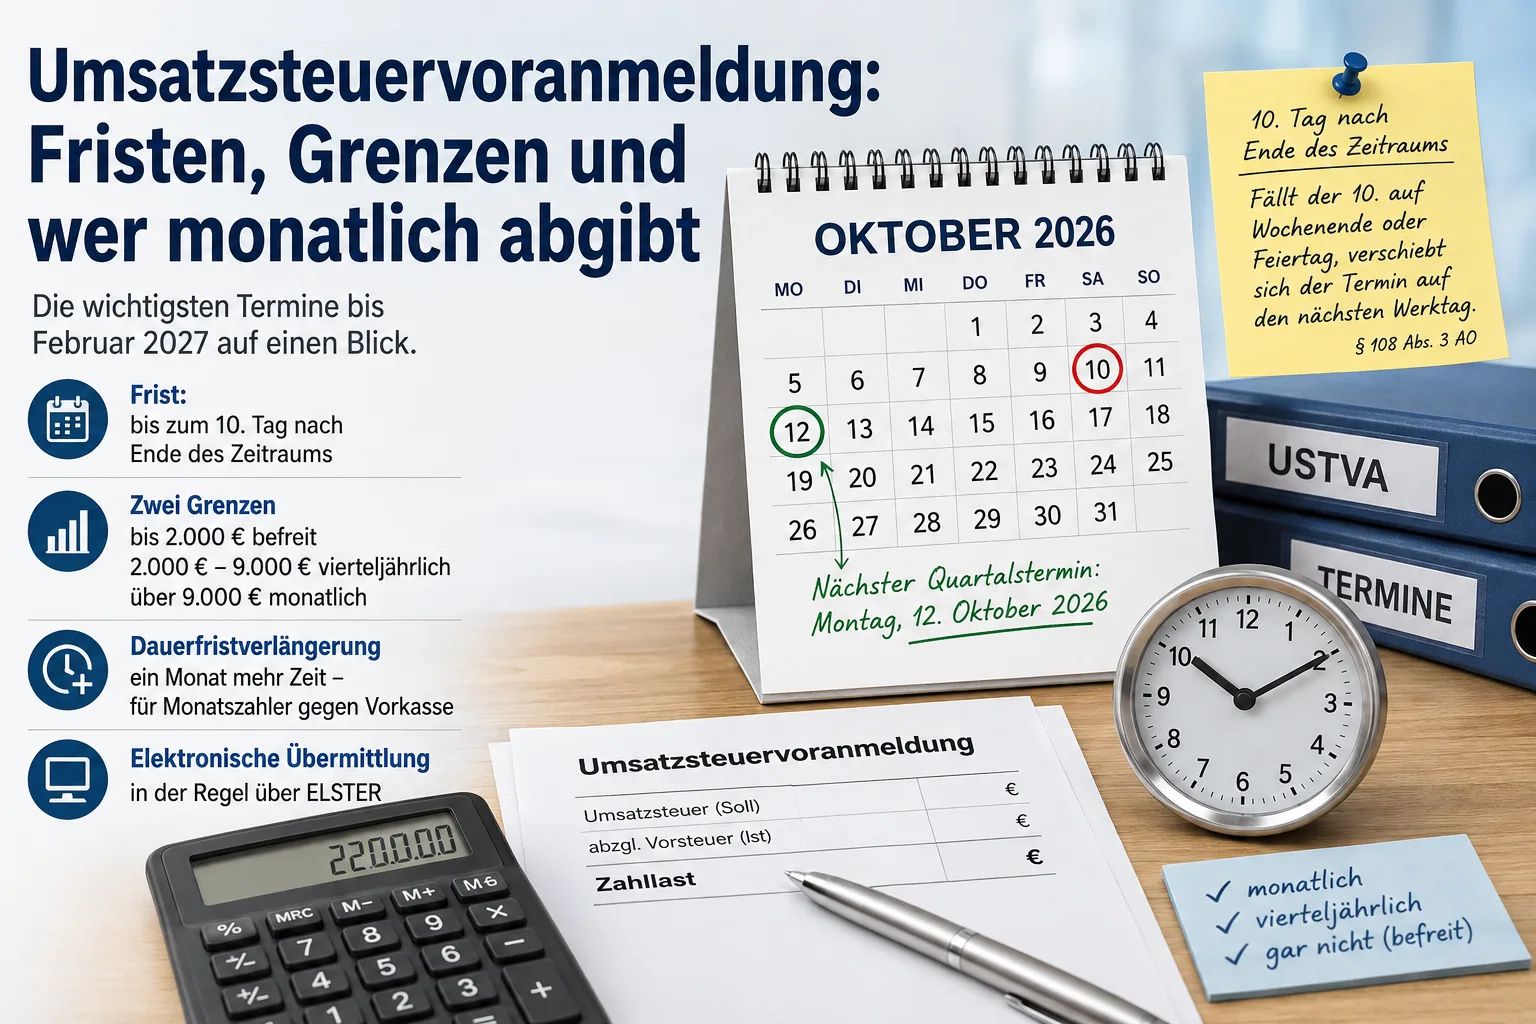
Umsatzsteuervoranmeldung: Fristen, Grenzen und wer monatlich abgibt
Die Grenzen liegen bei 2.000 und 9.000 Euro Umsatzsteuer des Vorjahres. Dieser Beitrag zeigt, in welchen Rhythmus Sie fallen, wann welcher Termin ansteht und wie Sie einen Monat mehr Zeit bekommen.
 Steuern & Recht
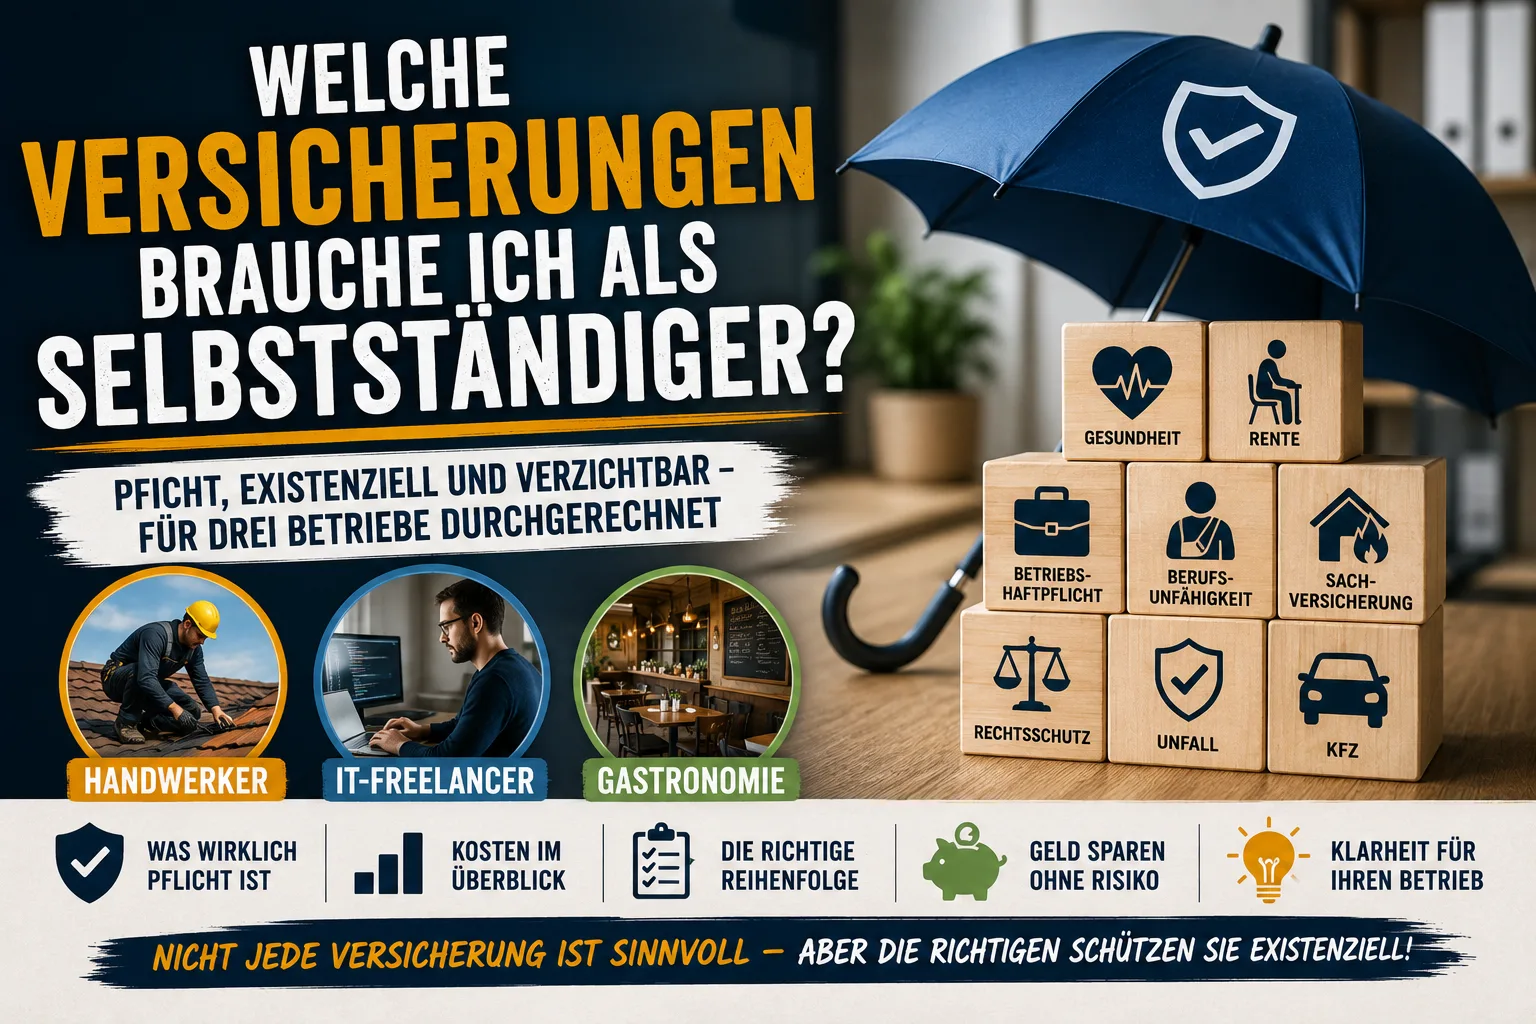
Welche Versicherungen brauche ich als Selbstständiger? Pflicht, existenziell und verzichtbar – für drei Betriebe durchgerechnet
Krankenversicherung ist Pflicht, Rentenversicherung nur für bestimmte Berufe, die Berufsgenossenschaft für jeden Betrieb. Alles andere entscheiden Sie selbst. Was ein Dachdecker, ein Programmierer und ein Café-Inhaber wirklich brauchen – und in welcher Reihenfolge Sie abschließen, wenn das Geld knapp ist.
 Steuern & Recht
Scheinselbstständigkeit: Ab wann sind Sie betroffen – und warum die Nachzahlung nicht Sie trifft
Die Angst vor der großen Nachforderung trifft fast immer den Falschen: Die Sozialversicherungsbeiträge schuldet Ihr Auftraggeber, nicht Sie. Was wirklich geprüft wird, was Sie tatsächlich riskieren – und wie Sie Klarheit bekommen, ohne schlafende Hunde zu wecken.